
Crear un préstamo
Esta es la guía paso a paso para crear un préstamo desde cero e ingresar correctamente su capital. Al terminar podrás crear un negocio de préstamo, definir el prestatario y la propiedad en garantía, ingresar el Monto del préstamo y superar todas las verificaciones que REDA aplica en el camino. Igual de importante, entenderás por qué el bloque de saldos muestra 0.00 en un préstamo recién creado — eso es lo esperado, no un campo faltante. No se asume experiencia previa con REDA. Este artículo deja el negocio creado y listo para financiar; el detalle de los términos (tasa, frecuencia, distribución en una línea de crédito) está en Términos del préstamo y distribución.
Acceso que necesitarás. Crear y editar préstamos requiere el conjunto de permisos REDA - Property Lending User. Como un préstamo se vincula a una cuenta tanto para el prestatario como para el prestamista, también necesitarás acceso a cuentas, que tu administrador otorga por separado.
Antes de empezar
Un préstamo en REDA es un negocio — un registro en la pestaña Oportunidades cuyo tipo es Lending. No existe un objeto de préstamo separado (el modelo se explica en Préstamos en REDA). Antes de crear uno, ten a mano tres cosas: las partes (el prestamista o la cuenta del negocio, y el prestatario), la propiedad en garantía y el capital — el monto del préstamo.
Ten en cuenta que a menudo un préstamo ya existe antes de que pienses en crearlo. Cada propiedad nacida de una adquisición recibe automáticamente un préstamo como marcador de posición. Si es tu caso, estás editando ese registro, no creando uno nuevo. Todo lo que sigue aplica en ambos casos.
Crea el negocio
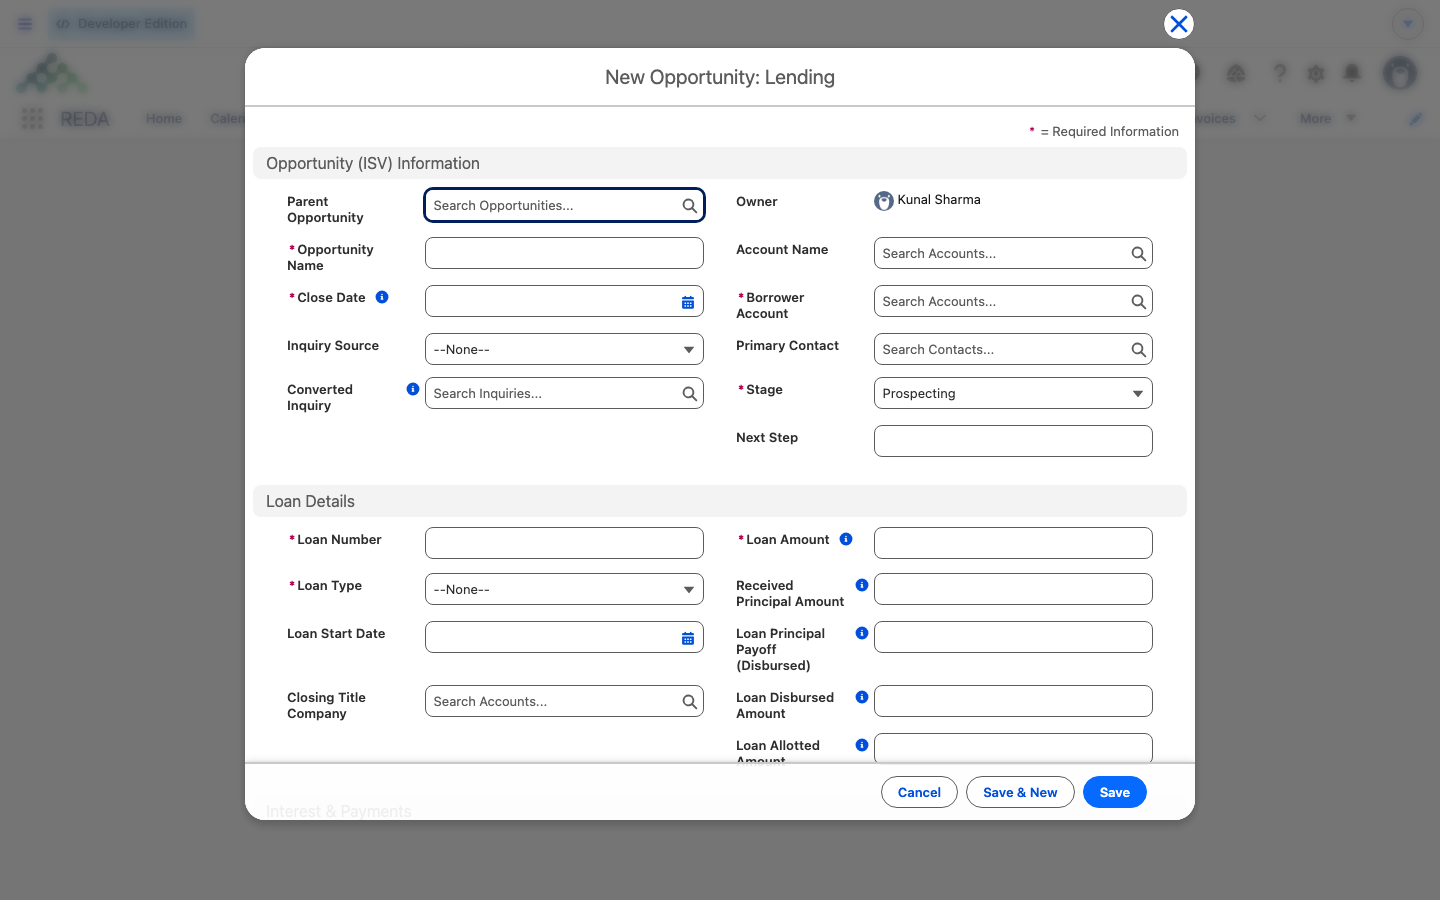
Desde la pestaña Oportunidades, haz clic en New y elige el tipo de registro Lending. REDA nombra el préstamo por ti a partir de la cuenta del negocio — no lo nombras manualmente. El nuevo préstamo se abre en la etapa Prospecting, el punto de partida del ciclo de vida del préstamo.
Define las partes y la garantía
Un préstamo necesita saber quién está involucrado y contra qué está garantizado.
Cuando vinculas una adquisición, REDA mantiene la consistencia entre el préstamo y la compra. Se aplican dos verificaciones:
"La propiedad debe ser la misma que en la oportunidad de adquisición."
En otras palabras, el prestatario del préstamo debe ser la misma parte que está comprando, y la garantía del préstamo debe ser la propiedad que se está comprando.
Ingresa el Monto del préstamo
El Monto del préstamo es el capital del préstamo — y es la cifra clave de todo el registro. Ingrésalo como un número simple. Hace dos cosas más allá de registrar el tamaño del préstamo:
- Es el tope del préstamo. El monto desembolsado, el capital recibido y el monto asignado a cualquier préstamo hijo nunca pueden superarlo — REDA aplica cada uno de esos límites.
- Se acumula en el monto total de préstamos de la propiedad, de modo que las cifras de deuda de la propiedad lo reflejan.
Todo lo demás sobre el dinero del préstamo se mide contra este número.
Las cifras que REDA calcula por ti
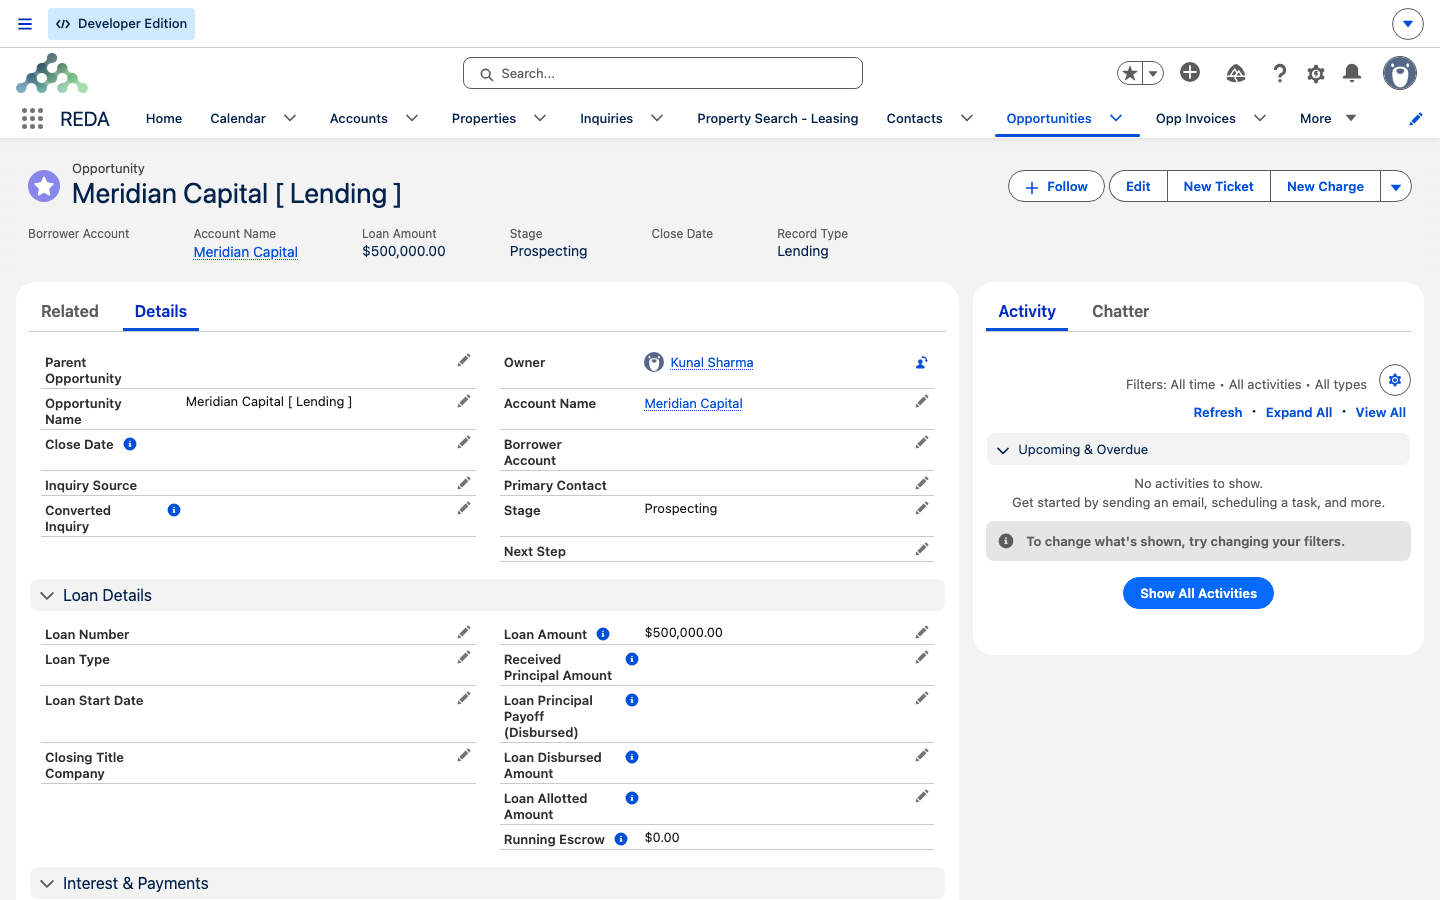
Aquí está el punto que confunde a la mayoría de los usuarios nuevos. El Monto del préstamo es la única cifra de capital que escribes. Cualquier otra cifra monetaria del préstamo es calculada por REDA a partir de los pagos y tickets del préstamo — y todas empiezan en 0.00 en un préstamo nuevo.
| Tú ingresas | REDA calcula (empieza en 0.00) |
|---|---|
| Nombre de la cuenta (la parte del negocio) | Monto de capital recibido — a partir de los pagos de capital recibido completados |
| Cuenta del prestatario | Monto de capital pagado / Monto de interés pagado — a partir de las cuotas completadas |
| Propiedad (filtrada por región y tipo) | Monto desembolsado del préstamo — a partir de los tickets de desembolso cerrados |
| Oportunidad de adquisición (vínculo opcional) | Liquidación de capital del préstamo (recibida) / (desembolsada) — a partir de los tickets de liquidación cerrados |
| Monto del préstamo (el tope de capital) | Saldo de capital del préstamo (calculado) |
| Términos del préstamo (consulta Términos del préstamo y distribución) | Escrow acumulado (calculado) |
No puedes escribir directamente en las cifras calculadas — para mover una, registras el pago o ticket subyacente. Si REDA alguna vez rechaza un recibo registrado por exceder el capital, verás "El monto principal recibido debe ser menor o igual al monto del préstamo." Cada fórmula detrás de estas cifras se explica en Escrow y saldos de capital.
Avanzar el préstamo
Mueve el Path a medida que el préstamo avanza en el mundo real. El Path de Lending sigue este orden: Prospecting → Pending → Funded → Closed Won → Payoff Pending → Closed Lost. En Funded, el préstamo empieza a contar como activo — comienza a alimentar los totales de deuda de tu propiedad. Un préstamo se marca como Closed Won una vez que está plenamente vigente, y luego permanece en Payoff Pending mientras el capital se va amortizando durante la vida del préstamo.
Los tickets de movimiento de dinero — desembolsos y liquidaciones — solo están disponibles una vez que el préstamo llega a Closed Won. Eso está fuera del alcance de este artículo; consulta Desembolsos y liquidaciones.
Ejemplo práctico: el préstamo de Harbour Tower de Meridian
Meridian Properties está configurando su préstamo de 500,000.00 sobre Harbour Tower, con Meridian Capital como prestatario. Así es toda la creación, paso a paso:
| Tú haces | REDA hace |
|---|---|
| New → tipo de registro Lending | Nombra el préstamo a partir de la cuenta; lo abre en Prospecting |
| Define Nombre de la cuenta (la cuenta del prestamista/negocio) y Cuenta del prestatario = Meridian Capital | Registra las partes |
| Elige Propiedad = Harbour Tower; vincula la Oportunidad de adquisición de Harbour Tower | Verifica que Meridian Capital coincida con la parte compradora de la adquisición y que Harbour Tower coincida con su propiedad (muestra los dos mensajes de consistencia si no coinciden) |
| Ingresa Monto del préstamo 500,000.00 | Define el tope de capital; lo acumula en el total de la propiedad |
| Deja el bloque de saldos como está | Muestra 0.00 en todas partes — Capital recibido, Capital pagado, Saldo de capital del préstamo, Escrow acumulado — porque todavía no existe ningún pago |
Avanza Prospecting → Pending → Funded | La cuenta ya está definida, así que la verificación de cuenta requerida se supera; el préstamo empieza a contar como activo |
El préstamo ya está listo para su recibo de financiamiento y sus cuotas — continúa en El cronograma de pagos del préstamo con el mismo 500,000.00.
Referencia: qué verificar cuando REDA te detiene
| Cuándo | Mensaje |
|---|---|
| El préstamo se gana sin una cuenta del negocio | "Se requiere una cuenta para actualizar una oportunidad." |
| El prestatario no coincide con la parte compradora de la adquisición | "La cuenta del prestatario debe ser la misma que la cuenta del comprador en la oportunidad de adquisición." |
| La propiedad no coincide con la propiedad de la adquisición | "La propiedad debe ser la misma que en la oportunidad de adquisición." |
| Un recibo registrado superaría el capital | "El monto principal recibido debe ser menor o igual al monto del préstamo." |
Qué sigue
- Términos del préstamo y distribución — ingresa los términos y distribuye en una línea de crédito.
- El cronograma de pagos del préstamo — registra el recibo de financiamiento y las cuotas.
- Desembolsos y liquidaciones — desembolsos y liquidaciones, una vez que el préstamo esté Closed Won.
- Escrow y saldos de capital — cómo se deriva cada cifra de saldo.
- Incorporación de prestatarios y prestamistas — convertir una consulta en este préstamo.
Preguntas frecuentes
No. El Capital recibido y los saldos son calculados por REDA a partir de los pagos completados. Permanecen en 0.00 hasta que registres el desembolso de fondos como un pago del préstamo. Ingresar el Monto del préstamo por sí solo no mueve nada.
No: lo calcula REDA a partir de los pagos de capital recibido completados. En su lugar, registra un pago (consulta El cronograma de pagos del préstamo).
Una vez que un préstamo se gana, debe tener una cuenta del negocio. REDA muestra "Se requiere una cuenta para actualizar una oportunidad." Define el Nombre de la cuenta y luego avanza la etapa.
Cuando un préstamo vincula una adquisición, su prestatario y su propiedad deben coincidir con la compra: "La cuenta del prestatario debe ser la misma que la cuenta del comprador en la oportunidad de adquisición." y "La propiedad debe ser la misma que en la oportunidad de adquisición." Alinéalos y guarda.
No, solo cuando el préstamo financia una compra. Sin un vínculo, las dos verificaciones de consistencia no aplican.
Automáticamente, a partir del nombre de la cuenta del negocio. No lo nombres manualmente.
¿Te resultó útil?