
Totales de Préstamos en Propiedades y Adquisiciones
Una propiedad no lleva sus propias cifras de préstamo — las hereda de los préstamos garantizados contra ella. Esta referencia explica cada número de préstamo que se totaliza en el Debt Summary de una propiedad y en el trato de Acquisition que hay detrás: qué significa cada cifra, su fórmula en palabras simples, qué registros la alimentan y cómo conciliarla a mano. Al terminar podrás leer cualquier número de préstamo a nivel de propiedad o de adquisición y saber exactamente de dónde viene. Las cifras a nivel de préstamo, en el propio registro del préstamo, se cubren en Escrow y saldos de capital; este artículo es la vista de propiedad y adquisición.
Acceso que necesitarás. Ver estas cifras requiere cualquier conjunto con acceso de lectura a Properties y Oportunidades, como REDA - Master Data - Read Only; trabajar con los préstamos, pagos y tickets subyacentes requiere REDA - Property Lending User. Todas las cifras aquí las mantiene el sistema — nadie las edita directamente.
El modelo mental
Dos ideas hacen que todos estos números encajen.
Primero, las cifras a nivel de propiedad son totales de los préstamos de la propiedad — y solo cuentan los préstamos activos. Un préstamo está activo cuando se encuentra en Funded, Payoff Pending o Closed Won (ver Los préstamos en REDA). Un préstamo aún en Prospecting o Pending no aporta nada todavía a los totales de la propiedad.
Segundo, la propiedad y el préstamo miden el escrow desde puntos de partida distintos. Las cifras de deuda y escrow de la propiedad parten del monto de préstamo comprometido — el Total Loan Amount completo. El escrow propio de un solo préstamo, en cambio, parte del capital realmente recibido. Por eso la propiedad y el préstamo pueden mostrar escrows distintos hasta que el prestamista haya financiado el préstamo por completo. Ten esa diferencia presente; es el origen de la mayoría de las preguntas de "¿por qué esto no coincide?".
Otra cosa que notarás en las propiedades nuevas: cuando una propiedad se crea a partir de un trato de Acquisition, REDA le inicia automáticamente un préstamo marcador de posición — un trato de Lending en Prospecting, con la cuenta compradora de la compra ya cargada como prestatario. Como sigue en Prospecting, todavía no aporta nada al Debt Summary; los totales permanecen en cero hasta que ese préstamo avance a Funded. Así que una propiedad recién creada que muestra un préstamo en su lista pero un Total Loan Amount en cero se está comportando exactamente como se espera.
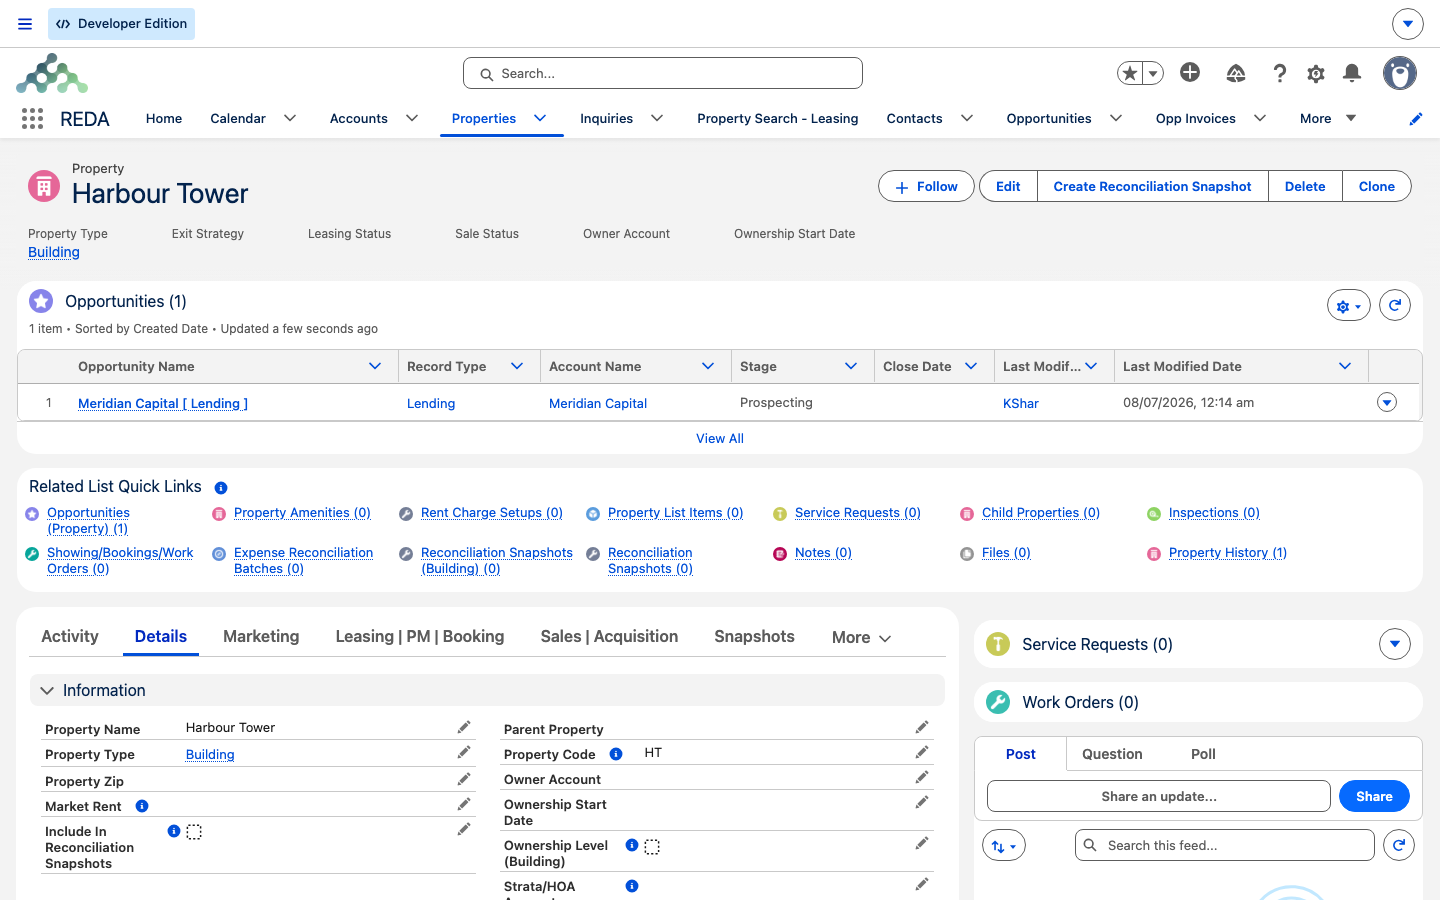
El Debt Summary de la propiedad
Estas cifras viven en la propiedad, sumadas entre sus préstamos activos. Cada una, con su fórmula en palabras:
La propiedad también aplica su propio límite sobre el dinero desembolsado — no puede superar el monto del préstamo:
Las dos cifras de "balance", y los dos "escrow"
Dos pares de nombres se confunden entre sí, así que sé preciso siempre.
| Pregunta | Cifra a nivel de propiedad | Cifra a nivel de préstamo (ver Escrow & Principal Balances) |
|---|---|---|
| ¿Cuánto se sigue debiendo? | Saldo neto del préstamo | Saldo principal del préstamo |
| ¿Cuánto dinero del préstamo sigue en escrow? | Running Escrow (propiedad) | Running Escrow (préstamo) |
| Punto de partida | Comprometido (Total Loan Amount) | Recibido (Received Principal) |
Net Loan Balance es una cifra de propiedad sumada entre todos los préstamos activos; Loan Principal Balance es el capital pendiente de un solo préstamo. No los confundas. Y Running Escrow existe en ambos niveles con datos de entrada distintos — siempre acláralo como "(propiedad)" o "(préstamo)".
Las cifras de préstamo de la adquisición
Un trato de Acquisition financiado muestra dos números relacionados con préstamos.
El monto de préstamo comprometido se totaliza a partir de los préstamos activos vinculados a la adquisición — los montos asignados y de préstamo comprometidos contra esa compra. Léelo como "cuánto préstamo está comprometido contra esta adquisición".
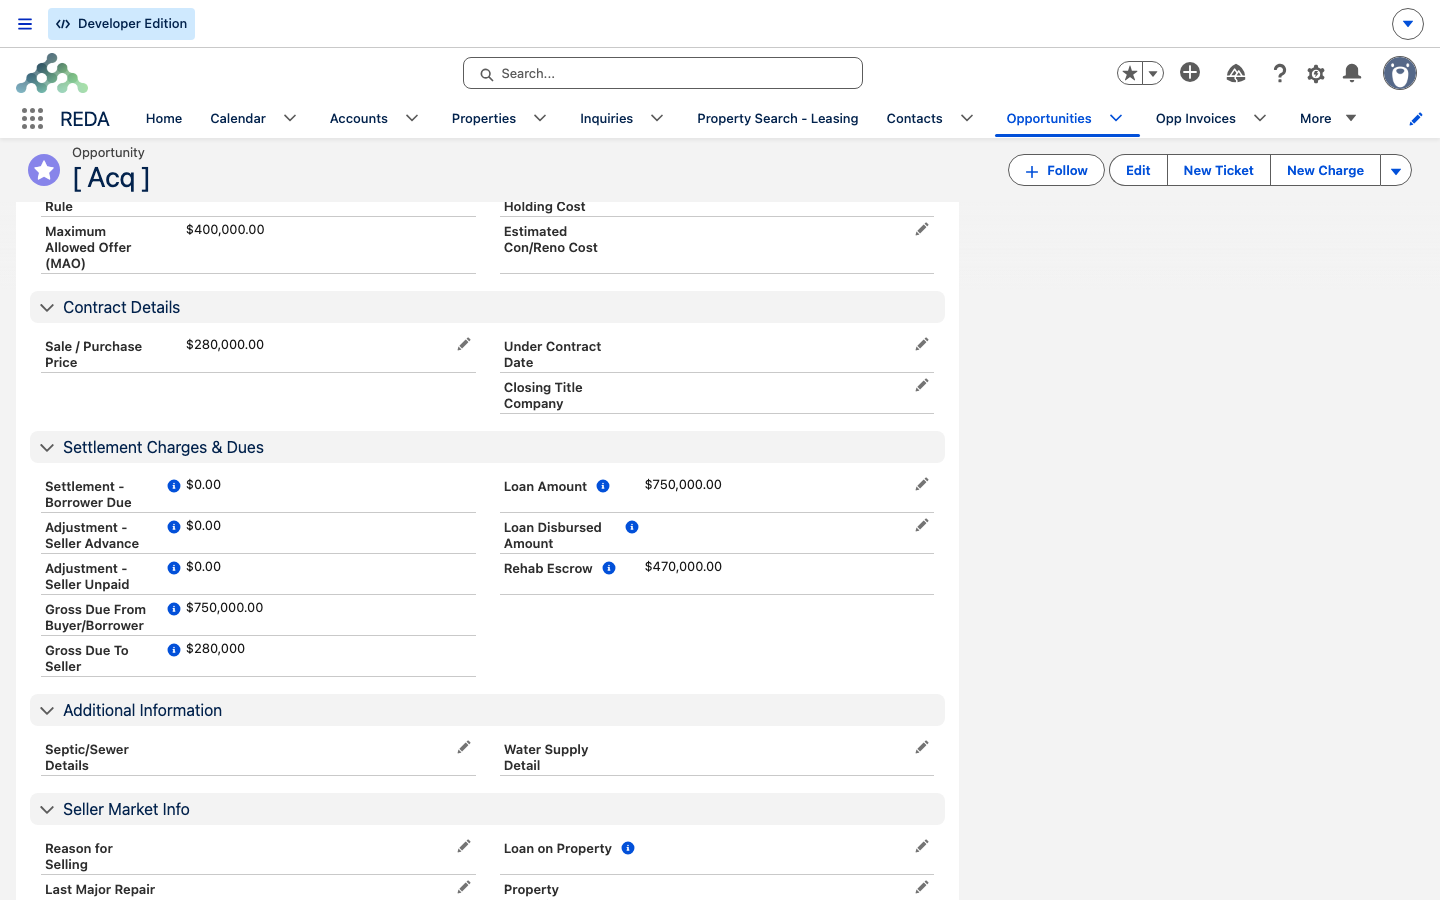
La excepción es Rehab Escrow, que vive en el trato de Acquisition (no en la propiedad ni en el préstamo) porque depende de las cifras de liquidación de ese trato. Cuando existe un monto de préstamo, es:
Loan Amount − Sale / Purchase Price − Settlement Borrower Due − Seller Advance + Seller Unpaid
y es 0 cuando no hay préstamo. Representa el fondo de reserva para renovación que queda después de los costos de cierre — el dinero del préstamo apartado para la remodelación una vez liquidada la compra.
Qué cuenta, y cuándo
Cada cifra anterior depende de que los registros alcancen primero un estado determinado. Las tres condiciones, en un solo lugar:
| Registro | Cuenta solo cuando |
|---|---|
| Un préstamo (en los totales de propiedad / adquisición) | Activo: Funded, Payoff Pending o Closed Won |
| Un Loan Payment | Está marcado Is Completed (con Payment Date + Reference) |
| Un ticket de Disbursement o Payoff | El estado es Closed |
Conciliación resuelta: Harbour Tower
Toma el préstamo de 500,000.00 sobre Harbour Tower, tras los eventos de los artículos hermanos: está en Funded con Received Principal 500,000.00, un curtailment pagó 50,000.00 de capital, se registró un interés mensual de 3,750.00 y hubo un desembolso de renovación cerrado de 80,000.00. Tratándolo como el único préstamo de la propiedad, así concilia el Debt Summary:
| Cifra | Cálculo | Resultado |
|---|---|---|
| Total Loan Amount | El monto del único préstamo activo | 500,000.00 |
| Total Loan Disbursement Amount | El desembolso cerrado de 80,000.00 | 80,000.00 |
| Total Loan Principal Paid | El curtailment de 50,000.00 | 50,000.00 |
| Net Loan Balance | 500,000.00 − 50,000.00 − 0 | 450,000.00 |
| Running Escrow (propiedad) | 500,000.00 − 80,000.00 − 0 | 420,000.00 |
Y en el trato de Acquisition de Harbour Tower, con un préstamo de 500,000.00, un precio de compra de 280,000.00, un Settlement Borrower Due de 30,000.00, un Seller Advance de 2,000.00 y un Seller Unpaid de 5,000.00, el Rehab Escrow es:
500,000.00 − 280,000.00 − 30,000.00 − 2,000.00 + 5,000.00 = 193,000.00 de fondo de reserva para renovación.
Referencia: todas las cifras totalizadas
| Cifra | Nivel | Fórmula en palabras | Alimentada por |
|---|---|---|---|
| Total Loan Amount | Propiedad | Suma de Loan Amount entre los préstamos activos de la propiedad | Préstamos activos |
| Total Loan Disbursement Amount | Propiedad | Suma de tickets de desembolso cerrados en la propiedad | Tickets de desembolso |
| Total Loan Principal Paid | Propiedad | Suma del capital pagado entre los préstamos de la propiedad | Loan Payments completados |
| Total Loan Principal Payoff (Received) | Propiedad | Entrada de liquidación sumada entre los préstamos de la propiedad | Tickets de liquidación cerrados |
| Total Loan Principal Payoff (Disbursed) | Propiedad | Salida de liquidación sumada entre los préstamos de la propiedad | Tickets de liquidación cerrados |
| Saldo neto del préstamo | Propiedad | Total Loan Amount − Total Loan Principal Paid − Total Loan Principal Payoff (Received) | Las anteriores |
| Running Escrow (propiedad) | Propiedad | Total Loan Amount − Total Loan Disbursement Amount − Total Loan Principal Payoff (Disbursed) | Las anteriores |
| Monto de préstamo comprometido | Acquisition | Suma de los montos asignados / de préstamo de los préstamos activos vinculados a la adquisición | Préstamos activos |
| Rehab Escrow | Acquisition | Loan Amount − Sale / Purchase Price − Settlement Borrower Due − Seller Advance + Seller Unpaid (0 cuando no hay préstamo) | Préstamo + estado de liquidación |
Qué sigue
- Escrow y saldos de capital — las cifras a nivel de préstamo (Loan Principal Balance, Running Escrow del préstamo) explicadas en palabras.
- Registro de pagos de préstamos — los pagos completados que alimentan Total Loan Principal Paid.
- Desembolsos y Liquidaciones de Préstamo — los tickets cerrados que alimentan los totales de desembolso y liquidación.
- Términos del préstamo y distribución — el Loan Amount y los montos asignados de los que parten estos totales.
- Los préstamos en REDA — qué significa "activo" y cómo llega un préstamo a serlo.
Preguntas frecuentes
Net Loan Balance es un total de propiedad, sumado entre todos sus préstamos activos. Loan Principal Balance es el capital pendiente de un solo préstamo. La cifra de la propiedad puede abarcar varios préstamos; la del préstamo es solo ese préstamo.
Parten de puntos distintos. El Running Escrow de la propiedad parte del Total Loan Amount comprometido; el Running Escrow de un préstamo parte del capital realmente recibido. Hasta que un préstamo esté financiado por completo, los dos difieren.
No — todas las cifras aquí las mantiene el sistema. Para cambiar un número, corrige el préstamo, el pago o el ticket subyacente, y los totales lo siguen.
Los préstamos cuentan mientras están activos, y Closed Won sigue contando como activo. Dejar un préstamo totalmente pagado en Closed Won o moverlo a una etapa que ya no cuente es una decisión de práctica de negocio — decídela de forma consistente y define en consecuencia la etapa final del préstamo.
Es el fondo de reserva para renovación posterior al cierre — el dinero del préstamo que queda después de los costos de cierre (Loan Amount menos el precio y los ajustes de liquidación). Está en el trato de Acquisition porque se calcula a partir de las cifras de liquidación de ese trato.
La propiedad limita el dinero desembolsado al monto del préstamo: "El monto desembolsado del préstamo no puede ser mayor que el monto del préstamo." No puedes retirar más de lo que corresponde al préstamo.
¿Te resultó útil?