
Escrow y saldos de capital
Esta es la referencia de cada cifra monetaria calculada en los préstamos de REDA. Para cada saldo encontrarás qué significa, su fórmula en palabras simples, qué registros lo alimentan y qué límites impone. Al terminar podrás reconciliar a mano cualquier cifra de deuda de un préstamo o una propiedad a partir de sus datos de entrada — justo lo que necesitas cuando una cifra se ve mal o una transacción está siendo limitada. No se asume experiencia previa con REDA. Los tres artículos prácticos de esta sección enlazan aquí para cada fórmula en lugar de repetirla.
Acceso que necesitarás. Ver estas cifras requiere cualquier conjunto de permisos con acceso de lectura a préstamos y propiedades, como REDA - Master Data - Read Only. Trabajar con los registros subyacentes requiere REDA - Property Lending User. Cada saldo aquí es calculado por REDA — nadie edita uno directamente.
El modelo mental
Cada cifra de este artículo es una suma de cosas que registraste en otro lugar. Hay tres capas, y cada una se acumula en la siguiente:
Dirección de la liquidación: Received versus Disbursed
Dos de las cifras de abajo usan las palabras (Received) y (Disbursed), y este es el par de etiquetas que más confunde en préstamos. Explicémoslo una vez y dejémoslo claro:
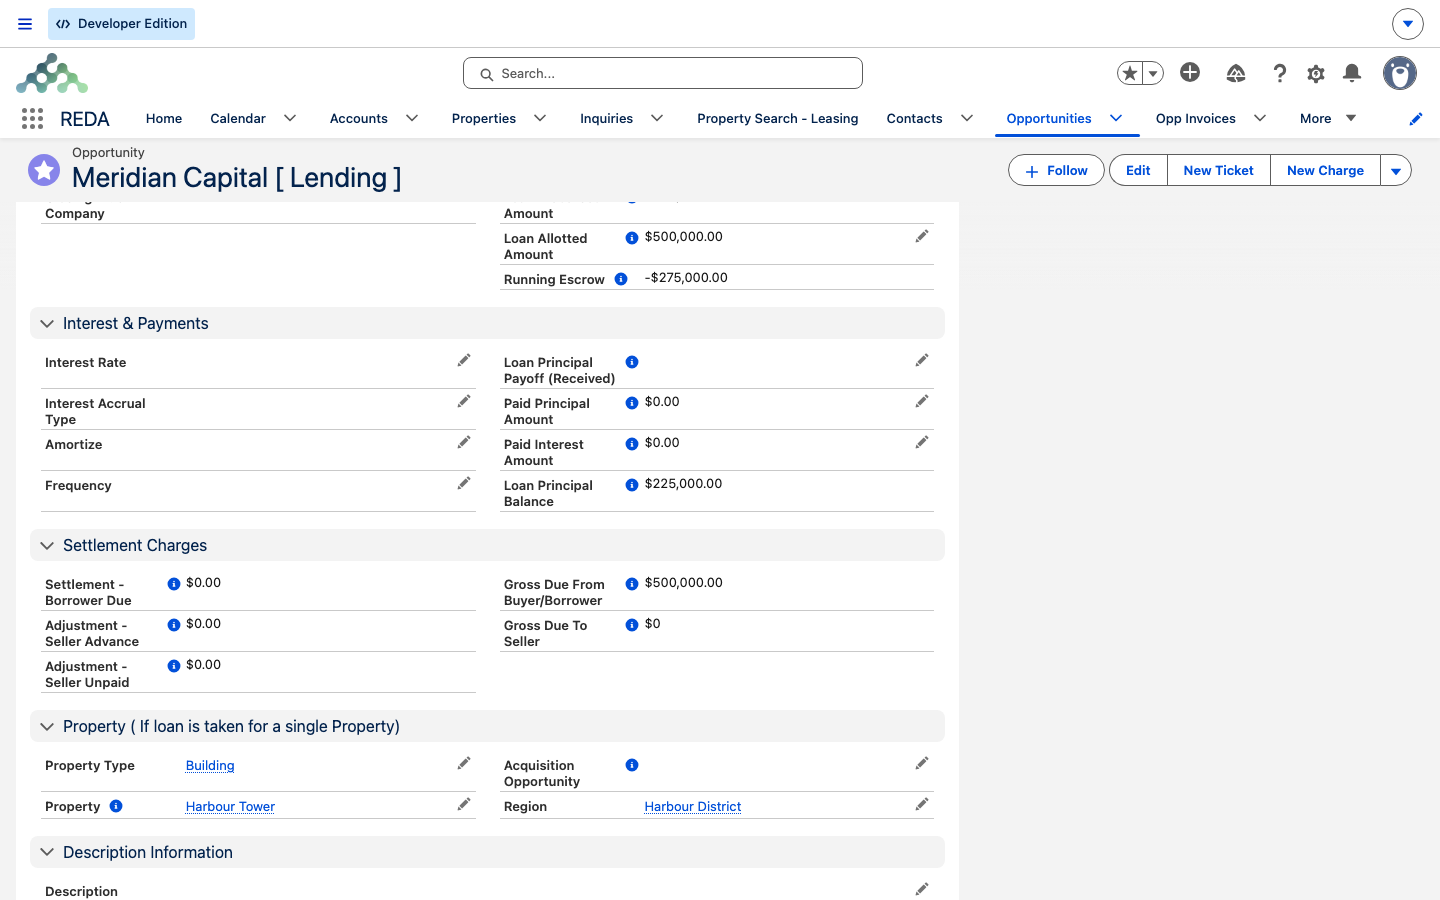
Cifras a nivel del préstamo
Estos son los saldos de cada préstamo. Las fórmulas se dan en palabras; cada cifra indica su etiqueta exacta en pantalla.
| Cifra | Fórmula en palabras | Alimentada por | Límite que impone |
|---|---|---|---|
| Received Principal Amount | Suma de pagos de capital recibido completados | Loan Payments | ≤ Loan Amount |
| Paid Principal Amount / Paid Interest Amount | Sumas de las partes de capital e interés de las cuotas completadas | Loan Payments | — |
| Loan Disbursed Amount | Suma de tickets de desembolso cerrados | Tickets | ≤ Loan Amount |
| Loan Principal Payoff (Received) | Dinero recibido para liquidar este préstamo | Tickets de liquidación cerrados que apuntan aquí | — |
| Loan Principal Payoff (Disbursed) | Dinero enviado desde este préstamo para liquidar otro | Tickets de liquidación cerrados desde aquí | — |
| Saldo principal del préstamo | Received Principal menos Paid Principal menos Payoff (Received) | las cifras anteriores | Tope para liquidaciones contra este préstamo |
| Running Escrow (préstamo) | Received Principal menos Payoff (Disbursed) menos Disbursed | las cifras anteriores | Tope para liquidaciones desde este préstamo |
| Loan Allotted Amount (préstamos padre) | Suma asignada a préstamos hijo | préstamos hijo activos | < Loan Amount |
Tres de estas imponen un límite que verás en la práctica:
- Received Principal Amount no puede superar el capital del préstamo: "El monto principal recibido debe ser menor o igual al monto del préstamo."
- Loan Disbursed Amount no puede superar el capital del préstamo: "El monto desembolsado debe ser menor o igual al monto del préstamo."
- Loan Allotted Amount no puede alcanzar el capital del préstamo: "El monto asignado debe ser menor que el monto del préstamo".
Las dos cifras calculadas — Loan Principal Balance y Running Escrow (préstamo) — son en sí mismas los topes para los tickets de liquidación, razón por la cual una liquidación que se ve correcta puede aun así ser rechazada: "El monto de pago no debe ser mayor que el monto del saldo principal del préstamo en la oportunidad de préstamo proporcionada." limita contra el saldo, y "El monto de pago no debe ser mayor que el depósito en garantía disponible en la Oportunidad." limita contra el escrow.
Cifras a nivel de propiedad
En la pestaña Debt Summary de una propiedad, se suman los mismos datos de entrada de todos los préstamos activos de la propiedad.
| Cifra | Fórmula en palabras |
|---|---|
| Total Loan Amount | Suma de Loan Amount entre los préstamos activos de la propiedad |
| Total Loan Disbursement Amount | Suma de tickets de desembolso cerrados entre los préstamos |
| Total Loan Principal Paid | Suma de Paid Principal entre los préstamos |
| Total Loan Principal Payoff (Received) / (Disbursed) | Las dos cifras de liquidación sumadas entre los préstamos |
| Saldo neto del préstamo | Total Loan Amount menos Total Loan Principal Paid menos Total Loan Principal Payoff (Received) |
| Running Escrow (propiedad) | Total Loan Amount menos Total Loan Disbursement Amount menos Total Loan Principal Payoff (Disbursed) |
El total de desembolsos del lado de la propiedad también tiene un límite: "El monto desembolsado del préstamo no puede ser mayor que el monto del préstamo."
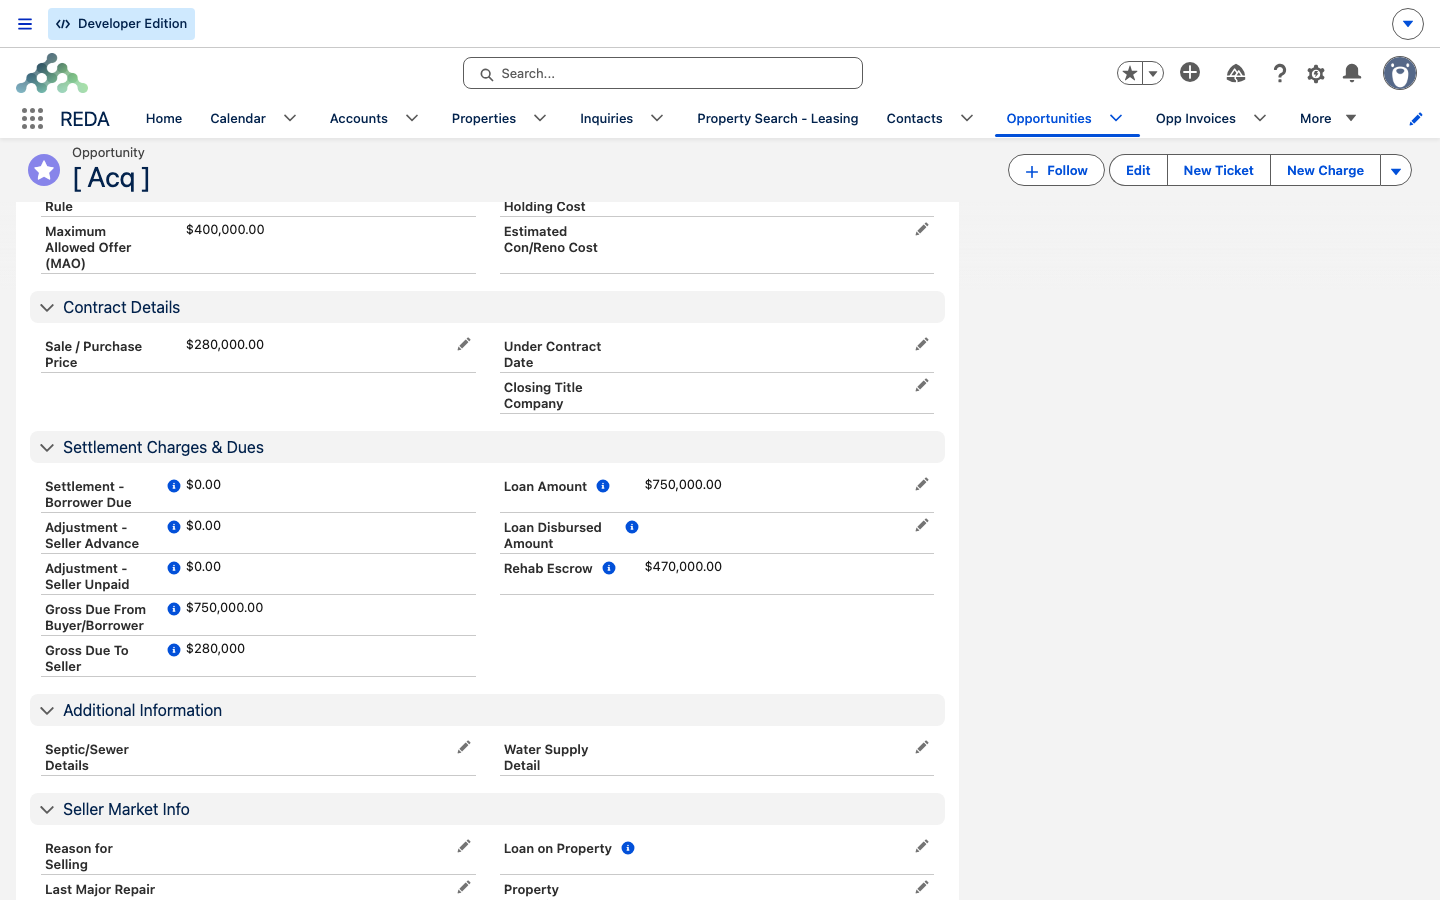
El Rehab Escrow de la adquisición
Una cifra relacionada no vive en el préstamo sino en el negocio de adquisición: el Rehab Escrow — la reserva de renovación que queda tras los costos de cierre. Cuando existe un monto de préstamo en la adquisición, se calcula como el Loan Amount menos el Sale / Purchase Price menos el Settlement - Borrower Due menos el Adjustment - Seller Advance más el Adjustment - Seller Unpaid; sin préstamo, es cero. Los datos de liquidación provienen del estado de liquidación de la adquisición (consulta Cargos de liquidación y estados de cierre).
Qué cuenta, y cuándo
| Registro | Cuenta solo cuando |
|---|---|
| Pago del préstamo | Está completado (con fecha de pago y referencia) |
| Ticket de desembolso / liquidación | Su estado es Closed |
| Un préstamo (en totales de propiedad) | Está activo: Funded, Payoff Pending o Closed Won |
¿Por qué esta cifra es lo que es?
Usa esta escalera cuando una cifra no se vea correcta:
Reconciliación resuelta
Toma un préstamo de 750,000.00 sobre Meridian Court tras un ciclo completo de actividad: financiado en su totalidad, una amortización pagada, un giro de renovación, y una liquidación de un antiguo préstamo puente.
| Dato de entrada | Monto |
|---|---|
| Received Principal (financiado en su totalidad) | 750,000.00 |
| Paid Principal (una amortización) | 50,000.00 |
| Paid Interest | 5,625.00 |
| Loan Disbursed Amount (giro de renovación cerrado) | 120,000.00 |
| Loan Principal Payoff (Disbursed) (liquidó el Harbour Bridge Loan) | 400,000.00 |
Las dos cifras calculadas se derivan directamente:
- Loan Principal Balance = 750,000.00 menos 50,000.00 menos 0.00 = 700,000.00 (no se recibió ninguna liquidación contra este préstamo).
- Running Escrow (préstamo) = 750,000.00 menos 400,000.00 menos 120,000.00 = 230,000.00.
En el préstamo que fue liquidado, Harbour Bridge Loan, el Loan Principal Payoff (Received) es 400,000.00; si su capital recibido fue 400,000.00 y no se amortizó nada por separado, su Loan Principal Balance es 400,000.00 menos 0.00 menos 400,000.00 = 0.00.
En la propiedad, mientras ambos préstamos siguen activos:
- Total Loan Amount = 750,000.00 más 400,000.00 = 1,150,000.00.
- Net Loan Balance = 1,150,000.00 menos 50,000.00 menos 400,000.00 = 700,000.00.
- Running Escrow (propiedad) = 1,150,000.00 menos 120,000.00 menos 400,000.00 = 630,000.00.
Closed Won, o que avanzas a Payoff Pending, sigue en las cifras; solo una etapa no activa como Closed Lost lo saca. Decide con tu equipo en qué etapa final quieres que quede un préstamo totalmente liquidado, ya que eso cambia los totales de propiedad.
El Rehab Escrow, para comparar. En el negocio de adquisición, con un préstamo de 750,000.00, un Sale / Purchase Price de 280,000.00, un Settlement - Borrower Due de 38,000.00, un Adjustment - Seller Advance de 2,000.00 y un Adjustment - Seller Unpaid de 5,000.00: 750,000.00 menos 280,000.00 menos 38,000.00 menos 2,000.00 más 5,000.00 = 435,000.00 de reserva de renovación.
Qué sigue
- Registro de pagos de préstamos — los pagos que alimentan los totales de recibido y pagado.
- Desembolsos y Liquidaciones de Préstamo — los tickets que alimentan los totales de desembolso y liquidación, con los dos límites en acción.
- Términos del préstamo y distribución — Loan Amount, montos asignados, y facilidades padre/hijo.
- Totales de Préstamos en Propiedades y Adquisiciones — el recorrido por el Debt Summary.
Preguntas frecuentes
Parten de puntos distintos. El Running Escrow de la propiedad parte de los montos de préstamo comprometidos; el Running Escrow de un préstamo parte del capital realmente recibido. Hasta que un prestamista financie un préstamo por completo, los dos difieren — esa brecha de financiamiento es esperada.
Ambas — la que sea menor. El Running Escrow del préstamo que paga ("El monto de pago no debe ser mayor que el depósito en garantía disponible en la Oportunidad.") y el Loan Principal Balance del préstamo que se retira ("El monto de pago no debe ser mayor que el monto del saldo principal del préstamo en la oportunidad de préstamo proporcionada.").
Solo cuentan los tickets cerrados. Reabrir o cancelar un ticket cerrado retira su dinero, y los totales se recalculan para reflejarlo.
No — todas las calcula REDA. Para cambiar una, corrige el pago o ticket subyacente, y la cifra se recalcula.
Los préstamos cuentan mientras están activos — Funded, Payoff Pending, o Closed Won — y Closed Won sigue contando como activo. Si quieres que un préstamo totalmente liquidado salga de los totales, debe pasar a una etapa que no sea activa; decide la etapa final con tu equipo.
¿Te resultó útil?