
Préstamos en REDA
Aquí empieza la línea de préstamos. Si eres nuevo en los préstamos de REDA, una sola idea explica casi todo lo que verás en pantalla: un préstamo en REDA es un negocio. No hay un objeto "préstamo" separado que buscar — un préstamo vive en la misma pestaña Oportunidades que cualquier otro negocio, y se convierte en préstamo al tener el tipo Lending. Este artículo recorre ese modelo de principio a fin: el ciclo de vida del préstamo, de dónde vienen los préstamos, las piezas que lo componen y — algo igual de importante — los límites honestos de lo que REDA calcula por ti y lo que no. No se asume experiencia previa con REDA; cada término se define en cuanto aparece. Los cuatro artículos prácticos y de referencia que siguen a este hacen el trabajo paso a paso.
Acceso que necesitarás. Dar servicio a los préstamos — crear y editar los negocios de préstamo y sus tickets — requiere el conjunto de permisos REDA - Property Lending User. Los administradores del sistema pueden usar REDA - Master Data - Admin. Los conjuntos de permisos de solo lectura permiten ver los préstamos pero no modificarlos; eliminar un negocio de préstamo está limitado a REDA - Master Data - Admin y REDA - Property Leasing User.
El préstamo es un negocio
La pestaña Oportunidades de REDA es un único centro de "negocios". El mismo tipo de objeto sirve como contrato de arrendamiento, hoja de trabajo de adquisición, liquidación de venta de propiedad y — cuando su tipo se define como Lending — préstamo. Así que cuando estás mirando un préstamo, estás mirando un negocio que resulta ser un préstamo: reúne las partes, la propiedad en garantía, los términos del préstamo y todas las cifras de saldo en una sola página de registro.
Todo lo relativo a dar servicio a un préstamo cuelga de ese único registro. Dos tipos de registros hijos hacen el trabajo del día a día:
- Filas de Loan Payment — una por cada cuota o recepción de fondos, que registran el capital y el interés a medida que se mueven (consulta Registro de pagos de préstamos).
- Tickets de Loan Disbursement y Loan Payoff — los registros controlados que retiran fondos o usan el escrow de un préstamo para liquidar otro préstamo (consulta Desembolsos y liquidaciones).
Esa es toda la forma del asunto: un negocio de préstamo, sus pagos y sus tickets de movimiento de dinero. El resto de este artículo y de sus artículos hermanos simplemente detallan cada pieza.
El ciclo de vida del préstamo, de un vistazo
Un préstamo avanza por un conjunto fijo de Stages (etapas) que se muestran como el Path en la parte superior del registro. Para el tipo Lending hay seis, en este orden:
Prospecting → Pending → Funded → Closed Won → Payoff Pending → Closed Lost
Mueves un préstamo a lo largo de este Path a mano, a medida que progresa el préstamo real. Un detalle sobre el orden que sorprende a la gente: un préstamo se marca como Closed Won en cuanto se financia y el negocio queda cerrado — "won" aquí significa que el préstamo se colocó con éxito, no que ya se haya pagado. De ahí puede pasar a Payoff Pending mientras el capital se va reduciendo hacia su liquidación o refinanciamiento. Así que Closed Won va antes de Payoff Pending, no después.
Lo que importa para las cifras es cuándo un préstamo empieza a contar: un préstamo empieza a alimentar tus totales de deuda de propiedad y de portafolio desde Funded en adelante. En el tipo Lending, los estados internos "activo", "ganado" y "cerrado" se activan todos juntos en Funded y siguen activos durante Closed Won y Payoff Pending — así que un préstamo que se mantiene en libros en Closed Won sigue contando como activo y sigue apareciendo en las cifras de deuda de tu propiedad. Solo Closed Lost saca a un préstamo de juego (un préstamo que nunca se financió o que se abandonó).
Occupied - No Notice o Under Contract.
| Etapa | Significado | ¿Cuenta como activo? |
|---|---|---|
Prospecting (predeterminada) | Búsqueda y estructuración; aquí empieza el préstamo marcador de posición creado automáticamente | — |
Pending | Términos acordados, en espera de financiamiento | — |
Funded | El dinero entró — comienza el servicio del préstamo | Sí |
Closed Won | Financiado y colocado con éxito — se mantiene en libros | Sí |
Payoff Pending | Se está liquidando (hay un refinanciamiento o liquidación en curso) | Sí |
Closed Lost | Nunca se financió o fue abandonado | — |
Una restricción que conviene señalar ahora: los tickets de movimiento de dinero — desembolsos y liquidaciones — solo pueden crearse contra un préstamo que ya llegó a Closed Won. La regla completa está en Desembolsos y liquidaciones.
De dónde vienen los préstamos
Los préstamos llegan a la pestaña Oportunidades de dos maneras.
Prospecting, con el prestatario definido como la parte compradora de la adquisición y la adquisición ya vinculada. Tu equipo lo completa como el préstamo real — o lo deja y lo marca como perdido si finalmente no se toma ningún préstamo.También puedes crear un negocio de préstamo directamente desde la pestaña Oportunidades — consulta Crear un préstamo.
Anatomía de un préstamo
Un registro de préstamo reúne cuatro tipos de información. Esta es la visión general; el detalle está en los artículos prácticos.
| Parte | Qué contiene |
|---|---|
| Partes | El Account Name del negocio (el prestamista o la parte del negocio) y la Borrower Account (quien debe el préstamo) |
| Garantía / contexto | La Property sobre la que se garantiza el préstamo y, cuando el préstamo financia una compra, la Oportunidad de adquisición vinculada |
| Términos | Loan Amount, Loan Number, Loan Type, Loan Start Date, y los campos del acuerdo Amortize, Frequency, Interest Rate e Interest Accrual Type |
| Cifras de saldo | Los totales que mantiene el sistema — Received Principal Amount, Paid Principal Amount, Paid Interest Amount, Loan Disbursed Amount, las dos cifras de Loan Principal Payoff, y los valores calculados Loan Principal Balance y Running Escrow |
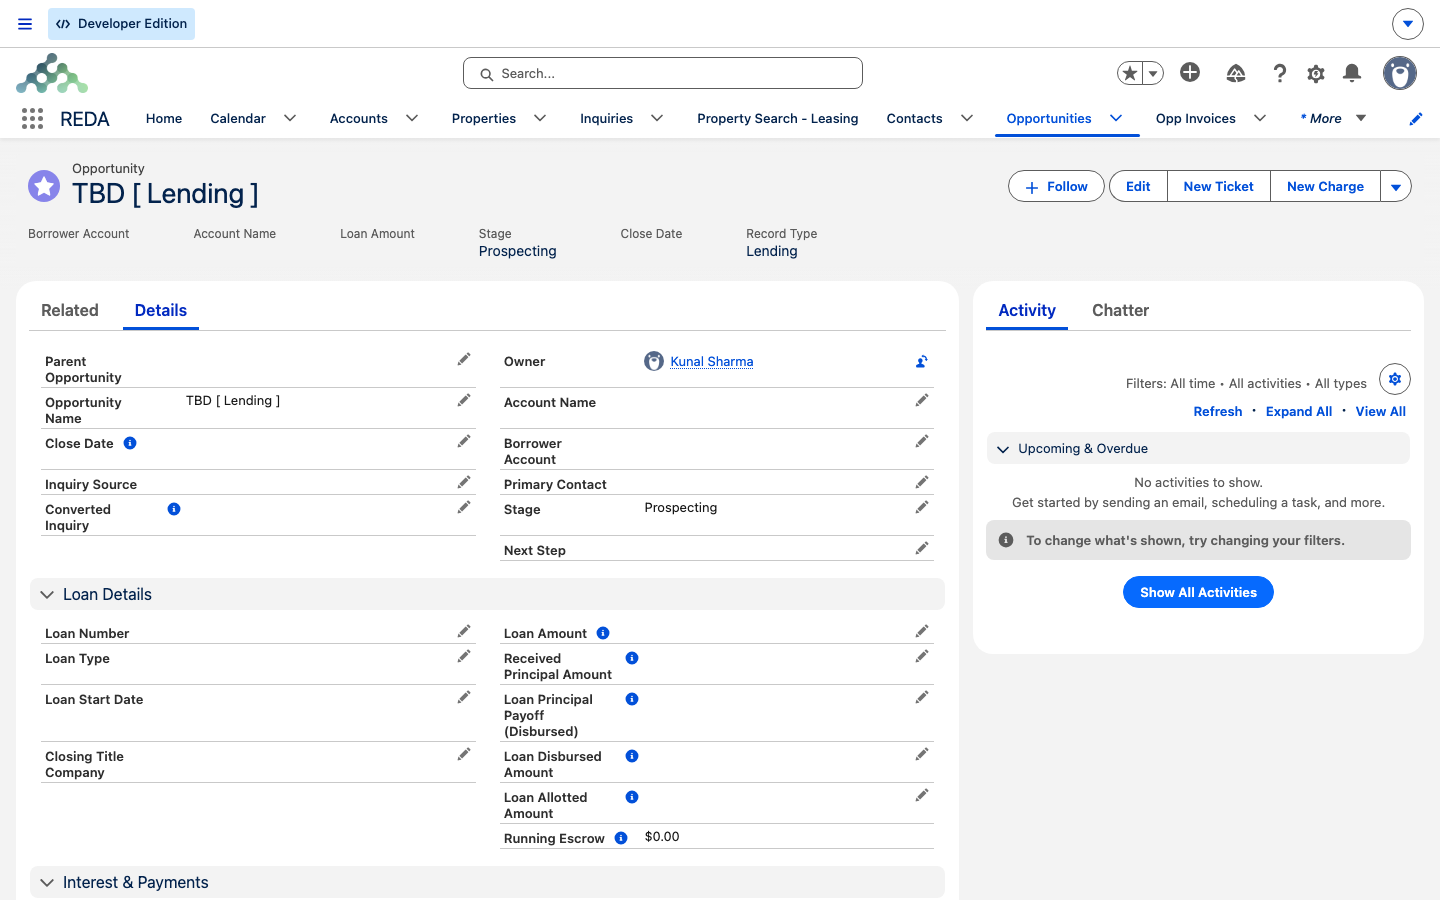
Las cifras de saldo las calcula REDA a partir de los pagos y tickets del préstamo — nadie las escribe, y muestran 0.00 en un préstamo recién creado hasta que se registra dinero. Cada una se explica, con su fórmula en palabras simples, en Escrow y saldos de capital.
El alcance honesto — qué hace REDA y qué no hace
Esto es lo más importante que hay que entender antes de fijar expectativas con un equipo de préstamos.
Entonces, ¿para qué sirven los campos Amortize, Frequency, Interest Rate e Interest Accrual Type? Documentan los términos acordados — registran lo que las partes pactaron, de modo que el registro del préstamo sea una imagen completa del negocio. No impulsan ningún cálculo. Cada cuota — la parte de capital y la parte de interés — se ingresa a mano como una fila de Loan Payment, usando el reparto que tú calculas. El "calendario" de un préstamo, en REDA, es simplemente el conjunto de filas de pago Payment Due que creas (consulta El cronograma de pagos del préstamo).
Préstamos padre e hijo
Un préstamo puede situarse debajo de un préstamo padre — útil cuando una sola línea de crédito se reparte entre varias propiedades o tramos. Solo hay un nivel: un préstamo hijo no puede a su vez tener hijos. Los préstamos hijo usan el valor Allocation del campo Loan Type, y REDA obliga a que el tipo Allocation quede reservado para préstamos hijo. El monto del padre actúa como techo de lo que se puede repartir entre sus hijos, y el prestatario de cada hijo debe coincidir con el del padre. La mecánica completa y el cálculo trabajado están en Términos del préstamo y distribución.
Tipos de préstamo
El campo Loan Type registra qué clase de préstamo es este. Una línea por cada uno:
| Loan Type | Úsalo para |
|---|---|
| Private | Un prestamista privado o individual |
| Bank | Una línea de crédito bancaria |
| Institutional | Un prestamista institucional |
| Internal | Financiamiento de tu propia entidad — un préstamo interno sobre una propiedad |
| Equity | Capital de inversionistas registrado como préstamo |
| Allocation | Un tramo hijo de una línea de crédito padre (solo préstamos hijo) |
Ejemplo práctico: el préstamo de Harbour Tower de Meridian
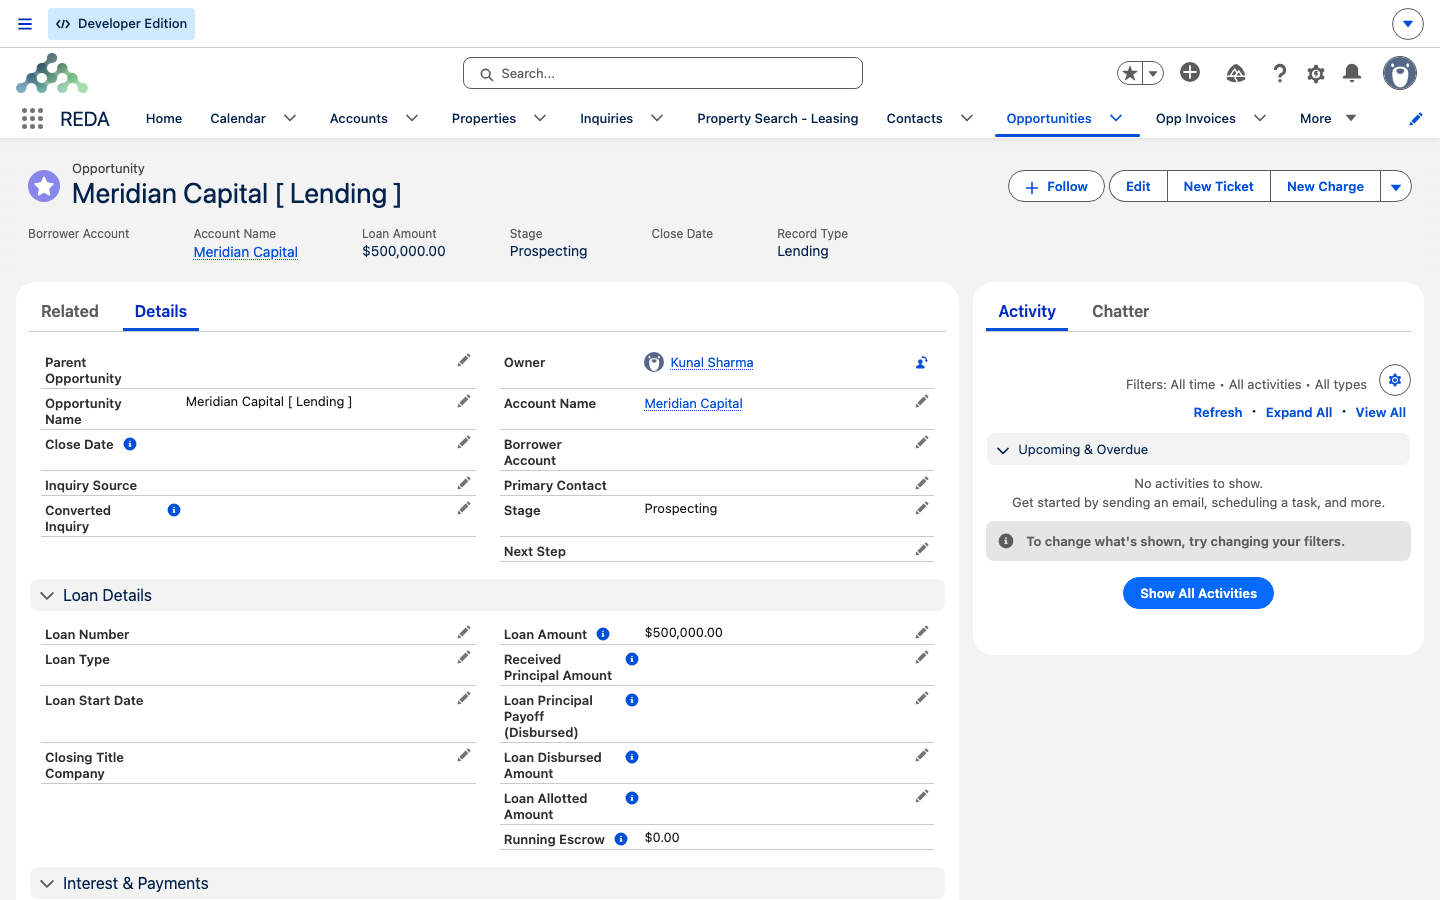
Seguiremos un mismo préstamo a lo largo de toda esta sección. Meridian Capital — la entidad compradora interna de Meridian — tiene un préstamo de 500,000.00 garantizado sobre Harbour Tower, tomado del prestamista externo Harbour Capital Partners. A nivel conceptual, así es como cobra vida ese expediente:
- La adquisición de Harbour Tower de Meridian crea automáticamente un préstamo marcador de posición en
Prospecting, con Meridian Capital (la cuenta compradora de la adquisición) como prestatario y la adquisición ya vinculada. - El equipo lo completa — el prestamista o cuenta del negocio, Loan Amount 500,000.00, un Loan Type, la Loan Start Date y los términos acordados.
- Lo avanzan a
Fundeduna vez recibido el dinero. Las cifras de saldo se mantienen en 0.00 hasta que se registran pagos y tickets — eso es lo esperado, no un campo faltante.
El mismo préstamo de 500,000.00 se sigue a través de Crear un préstamo, El cronograma de pagos del préstamo, y Escrow y saldos de capital.
A dónde ir para cada tarea
| Tarea | Artículo |
|---|---|
| Incorporar a un prestatario o prestamista y convertir una consulta de préstamo | Incorporación de prestatarios y prestamistas |
| Crear un negocio de préstamo e ingresar su capital | Crear un préstamo |
| Ingresar los términos del préstamo o distribuirlo en una línea de crédito | Términos del préstamo y distribución |
| Registrar cuotas y armar el cronograma de pagos | El cronograma de pagos del préstamo |
| Leer las cifras de escrow y saldo de capital | Escrow y saldos de capital |
| Retirar fondos o liquidar un préstamo | Desembolsos y liquidaciones |
Qué sigue
- Incorporación de prestatarios y prestamistas — capturar y convertir una consulta de préstamo en un préstamo.
- Crear un préstamo — armar el negocio e ingresar su capital.
- Términos del préstamo y distribución — el bloque de términos y las líneas de crédito padre/hijo.
- El cronograma de pagos del préstamo — registrar las cuotas a mano.
- Escrow y saldos de capital — cada cifra calculada, explicada en palabras.
- Resumen de préstamos por propiedad y adquisición — cómo se consolidan los préstamos sobre una propiedad.
Preguntas frecuentes
No existe uno separado. Un préstamo es un negocio en la pestaña Oportunidades con su tipo definido como Lending. Todo lo relativo al préstamo — partes, garantía, términos, saldos, pagos y tickets — vive en ese mismo registro o cuelga de él.
No. No existe un motor de amortización. Los campos de términos registran el acuerdo; tú creas una fila de Loan Payment por cada cuota e ingresas el reparto de capital e interés que calculas. Consulta El cronograma de pagos del préstamo.
No. Es el préstamo marcador de posición que REDA crea automáticamente para toda propiedad nacida de una adquisición. Se abre en Prospecting. Complétalo como el préstamo real, o márcalo como perdido si finalmente no se toma ningún préstamo.
Desde Funded en adelante. Los préstamos activos — los que están en Funded, Closed Won o Payoff Pending — alimentan tus cifras de deuda de la propiedad. Un préstamo en Prospecting o Pending, o uno en Closed Lost, no.
Prospecting → Pending → Funded → Closed Won → Payoff Pending → Closed Lost. Avanzas el Path a mano a medida que progresa el préstamo. Un préstamo se marca como Closed Won en cuanto se financia y el negocio queda colocado — eso ocurre antes de Payoff Pending, la etapa en la que se va reduciendo el capital.
¿Te resultó útil?