
Los préstamos en REDA
En REDA, un préstamo no es un tipo de registro con pestaña propia — un préstamo es un negocio Lending. Vive en la misma pestaña Oportunidades que tus arrendamientos, ventas y adquisiciones, marcado como el tipo de negocio Lending, y todo lo relativo al servicio de ese préstamo cuelga de él: los términos, los saldos, los pagos que registras y los tickets que mueven el dinero de entrada y de salida. Este artículo es el mapa de ese registro. Al terminar sabrás de dónde vienen los préstamos, qué significa cada etapa, cómo están organizados los campos de términos y saldos, cómo encajan los préstamos padre e hijo — y, tan importante como lo anterior, el límite honesto de lo que REDA calcula por ti y lo que no. No se asume experiencia previa con REDA.
Acceso que necesitarás. Crear y dar servicio a préstamos requiere el conjunto de permisos REDA - Property Lending User. Los conjuntos de solo lectura — como REDA - Master Data - Read Only — permiten ver un préstamo pero no modificarlo.
El préstamo es un negocio
REDA modela toda relación comercial — un arrendamiento, una venta, una adquisición, un préstamo — como un mismo tipo de registro: un negocio, que se muestra en la pestaña Oportunidades. Un préstamo es el tipo Lending de negocio. No hay un "objeto de préstamo" separado que aprender; si sabes abrir un negocio, sabes abrir un préstamo.
En la práctica, eso significa que un préstamo trae consigo toda la maquinaria que tiene cualquier negocio. Avanza a través de un conjunto fijo de Stages, mostrados como un Path en la parte superior del registro. Trae listas relacionadas — las dos que importan para préstamos son Loan Payments (el dinero que registras moviéndose en el préstamo) y Tickets (las listas de verificación breves que desembolsan fondos o liquidan el préstamo). Y suma sus cifras a la propiedad sobre la que está garantizado. Dar servicio a un préstamo, entonces, es en realidad tres cosas trabajando juntas: el negocio en sí, sus filas de Loan Payment, y sus tickets Loan Disbursement / Loan Payoff.
De dónde vienen los préstamos
Un registro de préstamo llega a tu pestaña Oportunidades de una de tres maneras.
TBD, abierto en Prospecting, con la cuenta compradora de la adquisición como prestatario. Es un punto de partida para el financiamiento que esperas gestionar, no un error. Consulta Cómo funcionan las adquisiciones en REDA.Cuando aparece un marcador de posición, no lo eliminas para empezar de cero — lo completas. Define el prestamista real, el Loan Amount, y los términos, y avánzalo por las etapas descritas abajo.
El ciclo de vida del préstamo
Un préstamo avanza por seis etapas en su Path. Tú las cambias a mano; a diferencia de un arrendamiento, las etapas de un préstamo no son impulsadas por tickets. El orden de trabajo va desde la búsqueda, pasando por el financiamiento, hasta quedar liquidado o perdido.
Prospecting → Pending → Funded → Closed Won → Payoff Pending → Closed Lost
La única sorpresa en ese orden es que Closed Won llega antes que Payoff Pending. En préstamos, "won" (ganado) significa que el préstamo se financió y colocó con éxito — no que ya se pagó. Un préstamo se marca Closed Won en cuanto el dinero está adentro y el negocio está cerrado, y solo más tarde pasa a Payoff Pending a medida que el capital se va reduciendo hacia la liquidación o el refinanciamiento.
| Etapa | Qué significa | ¿Activo? |
|---|---|---|
Prospecting (predeterminada) | Búsqueda y estructuración; aquí empieza el marcador de posición TBD creado automáticamente | No |
Pending | Términos acordados, a la espera de financiamiento | No |
Funded | El dinero está adentro — comienza el servicio | Sí |
Closed Won | Financiado y colocado con éxito — se mantiene en los libros | Sí |
Payoff Pending | El préstamo se está liquidando (hay un refinanciamiento o liquidación en curso) | Sí |
Closed Lost | Nunca se financió o fue abandonado | No |
"Activo" es la palabra clave. Un préstamo cuenta en los totales de deuda de una propiedad — y en las sumas de un préstamo padre o de una adquisición — solo mientras está activo, es decir, en Funded, Closed Won o Payoff Pending. Un préstamo en Prospecting o Pending todavía es solo un plan y aún no mueve ningún total. Nota también que Closed Won sigue contando como activo: un préstamo colocado sigue contribuyendo al panorama de la propiedad a menos que deliberadamente lo pongas en una etapa que no lo haga.
Closed Won. Hasta entonces, registra el dinero con filas de Loan Payment. Los flujos de tickets se cubren en Desembolsos y Liquidaciones de Préstamo.
Anatomía del registro de préstamo
Abre un préstamo y estás viendo cuatro grupos de información: quién participa, qué lo garantiza, los términos del acuerdo y los saldos vigentes. Así se lee cada uno.
El campo más importante de todos es Loan Amount — el capital. Es el techo con el que REDA mide todo lo demás: el monto que puedes desembolsar, el capital que puedes recibir y el monto que puedes asignar a préstamos hijo están todos limitados por él, y es lo que se suma al Total Loan Amount de la propiedad.
Lo que REDA no hace
Esta es la parte que evita más confusión, así que la diremos sin rodeos.
La única automatización sobre el préstamo es contable: REDA estampa los detalles de región y suma los totales a partir de los pagos y tickets que ingresas. No hace por ti el cálculo del préstamo. Así que cada cuota — su parte de capital y su parte de interés — es una cifra que tú calculas y registras como una fila de Loan Payment. El paso a paso está en Registro de pagos de préstamos, y la vista a nivel de calendario está en El cronograma de pagos del préstamo.
Si viste en otro lugar una nota que sugiere que los términos "impulsan un calendario de pagos", considérala desactualizada. El comportamiento descrito aquí es la realidad verificada de la versión actual.
Préstamos padre e hijo
Una sola línea de crédito puede dividirse en partes. Un préstamo puede situarse debajo de un préstamo padre — otro negocio Lending — para que una línea de crédito grande se reparta entre varias propiedades o fines. La estructura tiene un solo nivel de profundidad: un préstamo puede tener un padre, pero un padre no puede a su vez tener un padre.
Los préstamos hijo usan un valor especial en el campo Loan Type: Allocation. Ese valor está reservado para hijos — intenta ponerlo en un préstamo sin padre y REDA te detiene:
En el padre, el campo Loan Allotted Amount muestra cuánto de la línea de crédito se ha repartido a sus hijos activos — REDA lo suma por ti; tú no lo escribes. Y no puedes comprometer de más: el total asignado está limitado a menos del Loan Amount del padre.
Armar y repartir una línea de crédito se cubre en detalle en Términos del préstamo y distribución.
Ejemplo trabajado: el préstamo de Harbour Tower de Meridian
Meridian Capital adquiere Harbour Tower. En cuanto la adquisición crea la propiedad, aparece un préstamo marcador de posición llamado TBD en Prospecting, con Meridian Capital como prestatario. El equipo lo completa como el negocio real: cuenta prestamista Harbour Capital Partners, Loan Amount 500,000.00, Loan Type Private, Amortize Interest Only, Frequency Monthly, Interest Rate 9.000%, Interest Accrual Type Arrears, y una Loan Start Date del 1 de agosto — vinculado a la adquisición para que el prestatario y la propiedad coincidan con ella.
Como el préstamo está vinculado a la adquisición, REDA aplica dos verificaciones de consistencia. Si el prestatario no coincide con la cuenta compradora de la adquisición, o la propiedad no coincide, verás:
"La propiedad debe ser la misma que en la oportunidad de adquisición."
En este punto todos los campos de saldo del préstamo marcan cero — todavía no se ha movido nada. Cuando llegan los fondos, el equipo pone la etapa en Funded, y comienza el servicio: de aquí en adelante, los saldos cambian solo a medida que se registran filas de Loan Payment y tickets de desembolso. Una vez confirmada la colocación, el equipo lo marca Closed Won — que es también el punto en el que los tickets de desembolso y liquidación quedan disponibles — y, mucho más adelante, lo pasa a Payoff Pending cuando el préstamo se está liquidando.
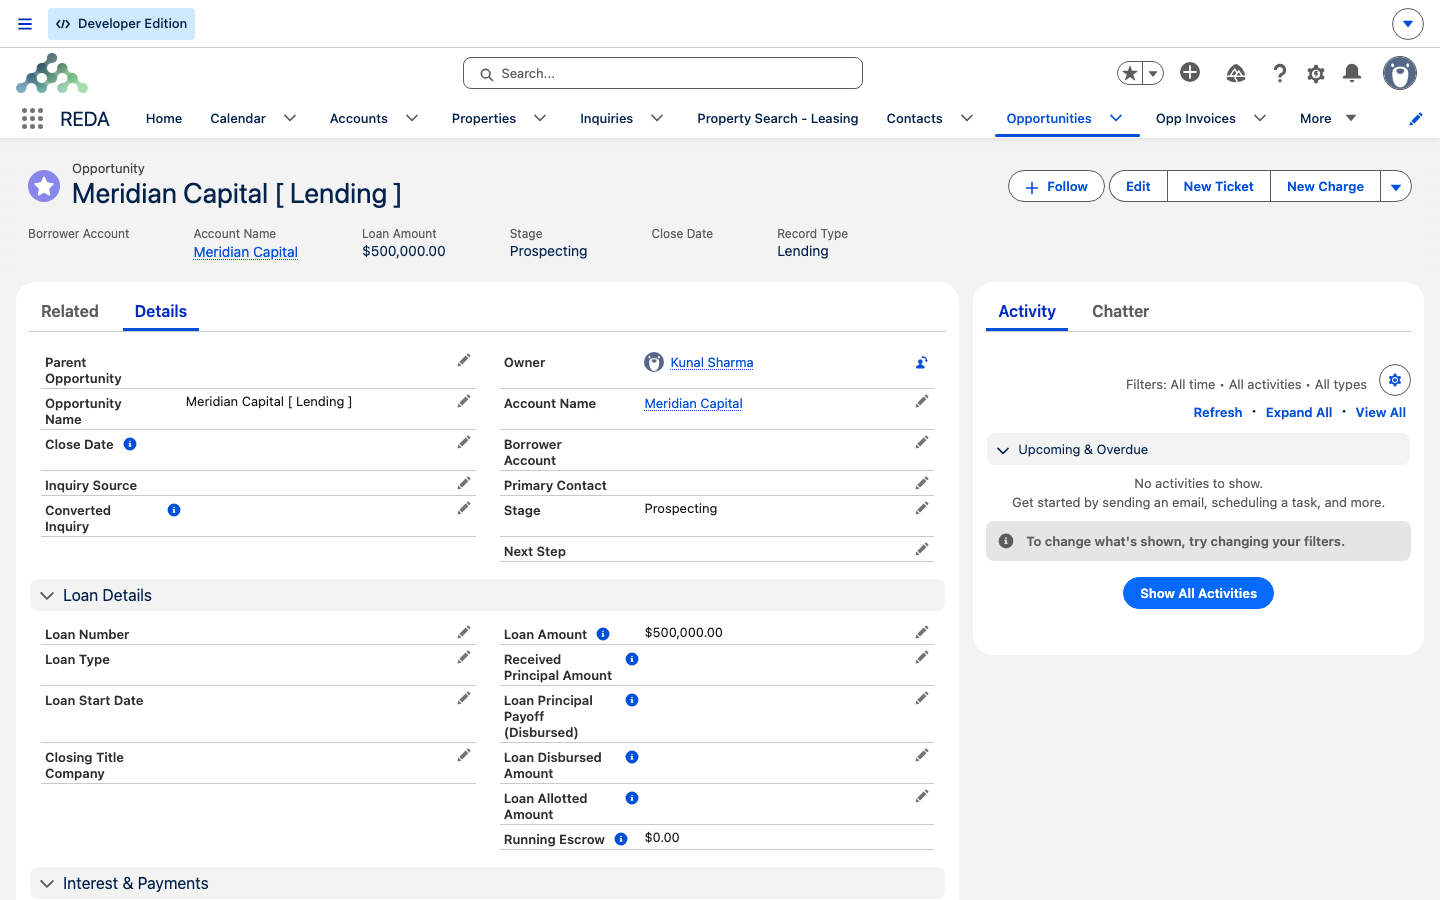
Referencia: el bloque de términos
Una fila por cada campo de términos, y si REDA calcula algo a partir de él. La respuesta corta, para los términos que describen el repago, es no — son documentación.
| Campo | Qué registra | ¿REDA calcula a partir de él? |
|---|---|---|
| Loan Amount | El techo del capital | Solo topes y sumas — sin calendario |
| Loan Number | Una referencia externa del prestamista | No |
| Loan Type | Private / Bank / Institutional / Internal / Equity / Allocation | Allocation está restringido a préstamos hijo |
| Loan Start Date | La fecha de inicio del término registrado | No |
| Amortize | Interest Only / Amortize | No — solo documentación |
| Frequency | Annually / Monthly / Quarterly | No — solo documentación |
| Interest Rate | La tasa anual registrada | No — el interés se ingresa por pago |
| Interest Accrual Type | Arrears / Advance | No — solo documentación |
Una guía rápida de los tipos de préstamo: Private, Bank e Institutional son prestamistas externos; Internal es tu propia entidad prestándose a sí misma; Equity es capital de inversionistas registrado como préstamo; Allocation es un tramo hijo de una línea de crédito padre.
Referencia: las reglas que REDA aplica
Estas son las verificaciones que puedes encontrar al configurar o dar servicio a un préstamo, citadas exactamente como REDA las muestra.
| Cuándo | Mensaje |
|---|---|
| El prestatario difiere de la cuenta compradora de la adquisición | "La cuenta del prestatario debe ser la misma que la cuenta del comprador en la oportunidad de adquisición." |
| La propiedad difiere de la propiedad de la adquisición | "La propiedad debe ser la misma que en la oportunidad de adquisición." |
| La cuenta de un hijo difiere del prestatario del padre | "En la Oportunidad de Préstamo, si "Oportunidad principal" no está en blanco y "Cuenta" no está en blanco, entonces la Cuenta debe ser la misma que la Cuenta del Prestatario en la Oportunidad principal." |
| Se elige el tipo Allocation en un préstamo sin padre | "La opción de asignación de tipo de préstamo solo está disponible para oportunidades de préstamo secundarias." |
| El total asignado superaría el Loan Amount del padre | "El monto asignado debe ser menor que el monto del préstamo" |
| El dinero desembolsado superaría el Loan Amount | "El monto desembolsado debe ser menor o igual al monto del préstamo." |
| El capital recibido superaría el Loan Amount | "El monto principal recibido debe ser menor o igual al monto del préstamo." |
Qué sigue
- Términos del préstamo y distribución — completa el bloque de términos y reparte una línea de crédito en préstamos hijo.
- Registro de pagos de préstamos — registra el dinero que se mueve en un préstamo, una fila a la vez.
- El cronograma de pagos del préstamo — arma y lee el calendario de cuotas de un préstamo.
- Escrow y saldos de capital — todas las cifras de saldo del préstamo, explicadas en palabras.
- Totales de Préstamos en Propiedades y Adquisiciones — cómo las cifras de un préstamo aparecen en la propiedad.
- Desembolsos y Liquidaciones de Préstamo — los tickets que retiran fondos y liquidan un préstamo.
Preguntas frecuentes
No. Los campos de términos — Interest Rate, Amortize, Frequency, Accrual — son el registro del acuerdo, no las entradas de una calculadora. REDA no arma ningún calendario ni calcula ningún interés. Creas una fila de Loan Payment por cada cuota, ingresando el reparto de capital e interés que calculaste tú mismo.
Allocation está reservado para préstamos hijo. REDA responde: "La opción de asignación de tipo de préstamo solo está disponible para oportunidades de préstamo secundarias." Define primero un Parent Oportunidad, o elige un tipo de préstamo distinto.
Cada uno está limitado por el Loan Amount. Verás uno de estos mensajes: "El monto asignado debe ser menor que el monto del préstamo", "El monto desembolsado debe ser menor o igual al monto del préstamo.", o "El monto principal recibido debe ser menor o igual al monto del préstamo." Primero aumenta el Loan Amount si el préstamo realmente se amplió.
Cuando un préstamo está vinculado a una adquisición, debe financiar la compra de esa adquisición. Por eso el prestatario debe ser la cuenta compradora de la adquisición y la propiedad debe coincidir: "La cuenta del prestatario debe ser la misma que la cuenta del comprador en la oportunidad de adquisición." y "La propiedad debe ser la misma que en la oportunidad de adquisición."
No. Toda propiedad nacida de una adquisición recibe un negocio Lending marcador de posición llamado TBD, abierto en Prospecting, para que el financiamiento que esperas gestionar tenga un lugar. Complétalo con el prestamista real y los términos en lugar de eliminarlo.
Cuando se vuelve activo — Funded, Closed Won o Payoff Pending. Un préstamo en Prospecting o Pending todavía es solo un plan y no mueve ningún total.
¿Te resultó útil?