
El cronograma de pagos del préstamo
Si llegaste hasta aquí buscando dónde genera REDA tu cronograma de amortización, aquí está la respuesta honesta por adelantado: no lo hace. REDA no arma un cronograma de pagos a partir de los términos de un préstamo. En cambio, el cronograma de un préstamo es el conjunto de filas de Loan Payment "Payment Due" que tú creas — cada una una cuota planeada con su propia fecha de vencimiento y el reparto de capital e interés que calculas — y cada una cuenta solo una vez que la marcas como completada. Este artículo te muestra cómo armar un cronograma así, cómo leerlo, y por qué el saldo solo se mueve al completarse. La mecánica y todas las validaciones de un pago individual están en el artículo complementario Registro de pagos de préstamos; aquí adoptamos la vista a nivel de cronograma. No se asume experiencia previa con REDA.
Acceso que necesitarás. Registrar y completar pagos de préstamos requiere el conjunto de permisos REDA - Property Lending User.
No hay un cronograma generado automáticamente
Esta es la enseñanza central, así que seremos directos. Ingresar una Interest Rate, un método Amortize, una Frequency y un Interest Accrual Type en un préstamo no hace que REDA arme un cronograma de cuotas. No existe un motor de amortización en REDA. La única automatización en un préstamo es contabilidad interna del sistema — indicadores, el nombre autogenerado, mantener la propiedad al día, y sumar totales.
Así que el cronograma es algo que tú armas: una serie de filas Loan Payment, cada una con el tipo Payment Due, ordenadas por Due Date. Tú calculas cada cuota; REDA la registra. Ese es el modelo.
Armar el cronograma
Cada cuota es una fila de Loan Payment del tipo Payment Due. Desde la lista relacionada Loan Payments del préstamo, haz clic en New, y:
Deja fuera el interés o la fecha de vencimiento, y REDA te dice exactamente qué falta:
"Se debe proporcionar la fecha de vencimiento para el pago del préstamo."
El recibo de financiamiento frente a las cuotas
El cronograma de pagos es un lado del préstamo; el dinero que aporta el prestamista es el otro. Registra el financiamiento como una sola fila Principal Received — Principal Amount igual a la suma recibida, Interest Amount en blanco (el interés no tiene lugar en el capital entrante), y un Payment Date ingresado desde el inicio. Todo lo que viene después — los pagos — son las filas Payment Due de tu cronograma.
Una vez completada, una fila Principal Received eleva el Received Principal Amount del préstamo (con tope en el Loan Amount), mientras que las filas Payment Due completadas elevan Paid Principal Amount y Paid Interest Amount.
Leer el cronograma
La lista relacionada Loan Payments, ordenada por Due Date, es el cronograma. Leerla se reduce a una distinción: una fila no completada es solo un plan — una fecha de vencimiento y algunos montos — y no mueve ningún saldo; una fila completada realmente ocurrió y cuenta. Esto es lo que te dice cada columna:
| Columna | Qué significa |
|---|---|
| Payment Type | Payment Due (un pago que sale) o Principal Received (financiamiento entrante) |
| Due Date | La fecha planeada de la cuota — el orden del cronograma |
| Principal Amount / Interest Amount | El reparto que calculaste |
| Total Amount | Principal + Interest (calculado) |
| Is Completed | Si la cuota realmente ocurrió — la compuerta |
| Payment Date / Payment Reference | La fecha y referencia reales, obligatorias para completar |
Completar una cuota es lo que la hace contar
Una cuota mueve los saldos del préstamo solo cuando marcas Is Completed en su fila — y eso requiere un Payment Date y un Payment Reference. Así que el cronograma es algo vivo: lo armas como un plan, y luego vas marcando cada fila a medida que se pagan las cuotas. Si falta un requisito, la finalización queda bloqueada:
"Proporcione la fecha de pago para completar el pago."
"Se debe proporcionar la Fecha de Pago para completar el pago del préstamo."
Antes de marcar Is Completed, verifica: el Payment Date está ingresado, el Payment Reference está ingresado, el Due Date y el Interest Amount ya están presentes (0 si es libre de interés), y todo recibo de financiamiento se mantiene dentro del tope del Loan Amount. Al guardar, la fila completada se suma a Paid Interest, Paid Principal o Received Principal del préstamo, y las cifras calculadas Loan Principal Balance y Running Escrow se mueven — como se detalla en Escrow y saldos de capital y en Totales de Préstamos en Propiedades y Adquisiciones.
Ejemplo práctico: un cronograma solo de interés
Toma el préstamo de 500,000.00 sobre Harbour Tower — Interest Rate 9.000%, Frequency Monthly, Amortize Interest Only. El interés mensual es 500,000.00 × 9% ÷ 12 = 3,750.00 — una cifra que tú calculas, porque REDA no calcula ninguna.
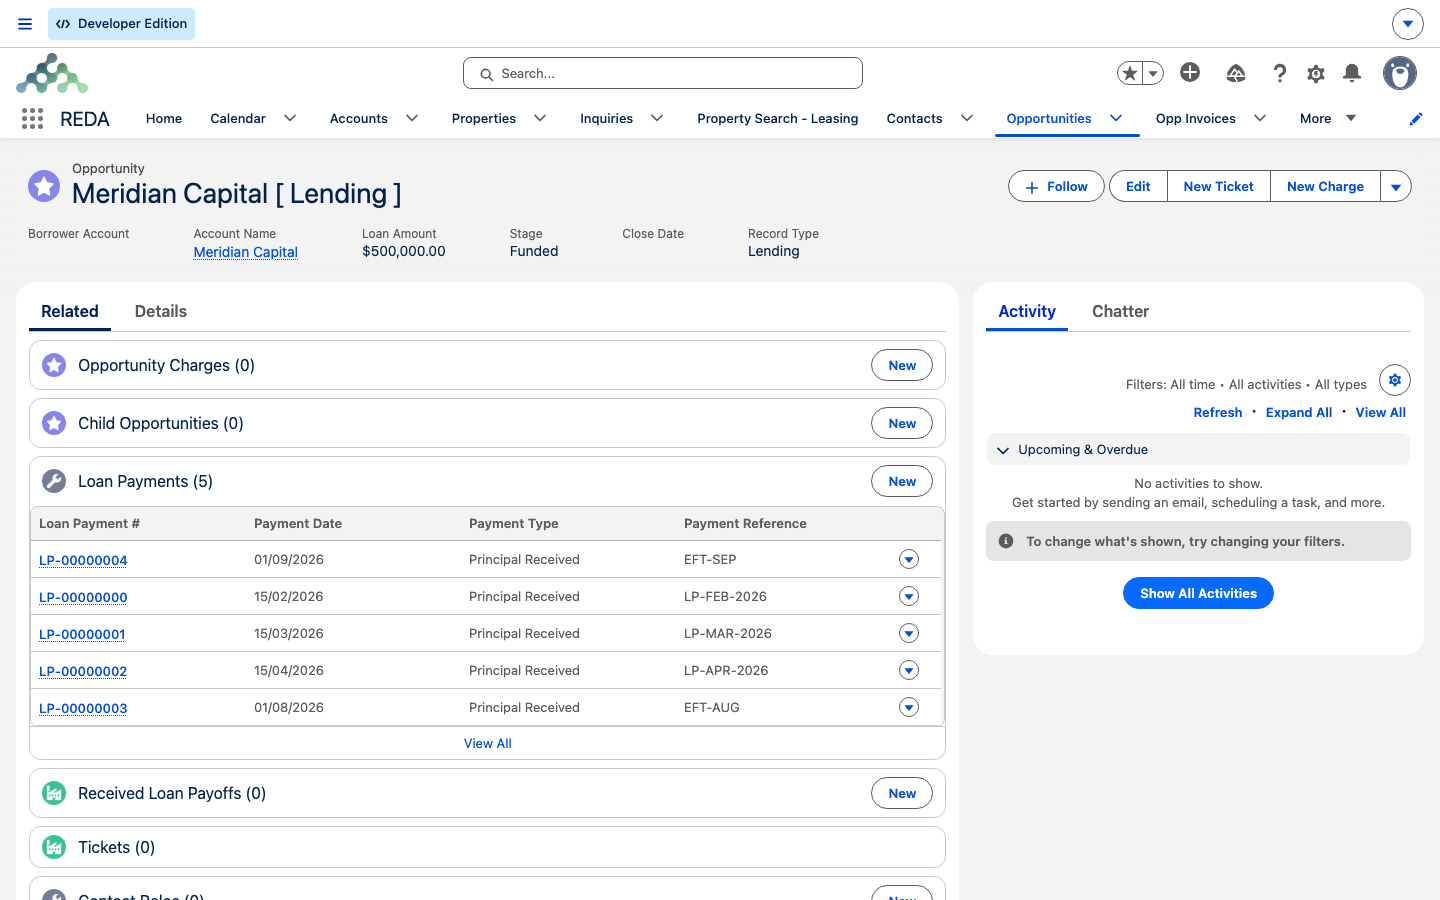
Funded) — cada fila lleva su Loan Payment #, Payment Date, Payment Type y Payment Reference, construyendo el cronograma de actividad contra el préstamo.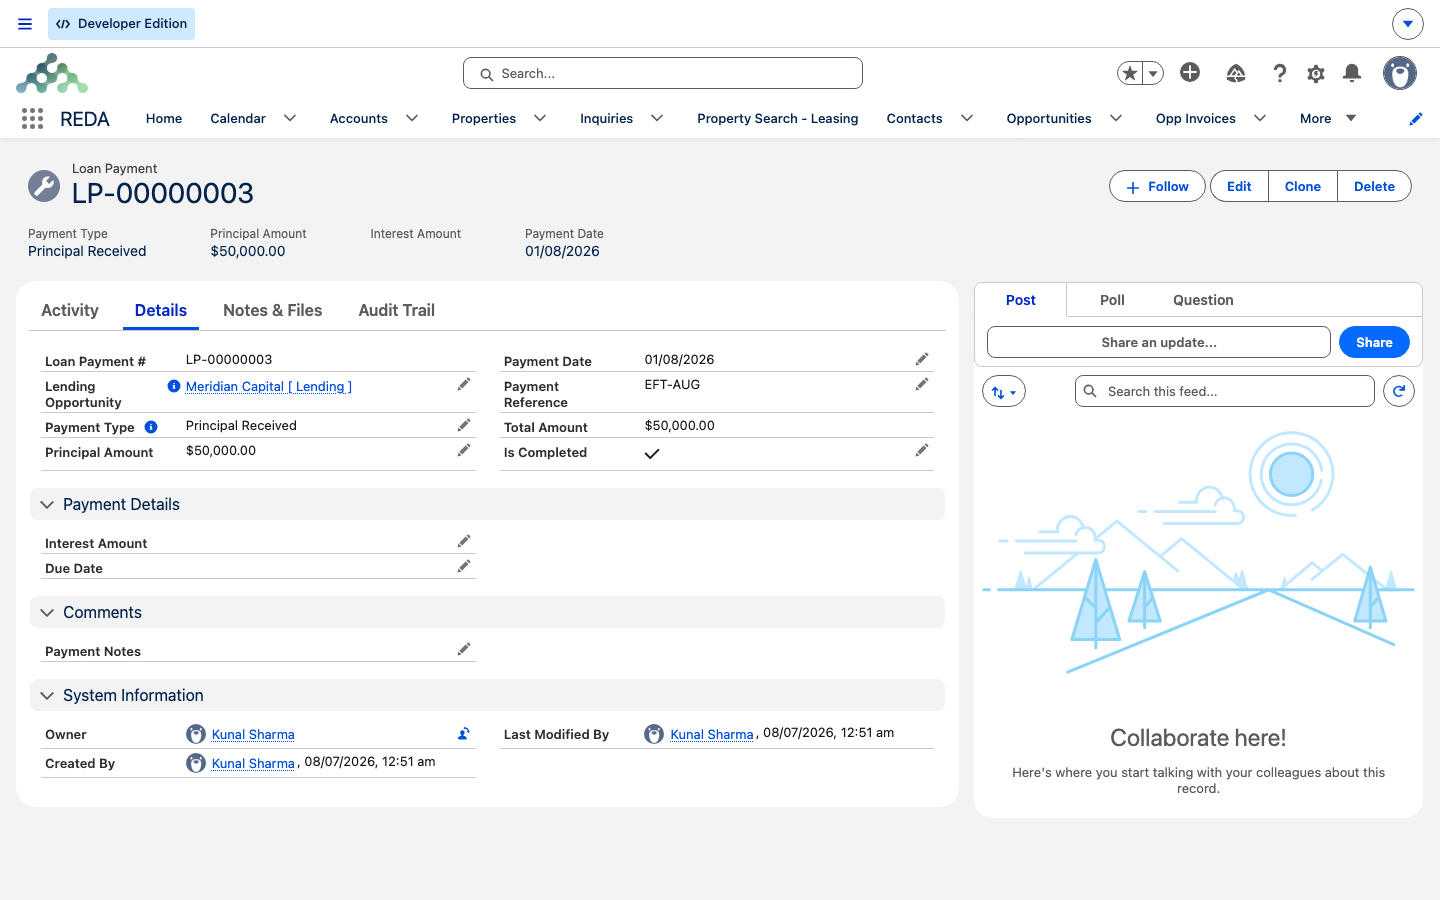
Principal Received completada — Principal Amount 50,000.00, un Payment Date y Payment Reference, y Is Completed marcado — el estado que permite que su monto se sume a los saldos del préstamo.Referencia: filas y reglas
Los dos tipos de pago lado a lado:
| Payment Due (un pago que sale) | Principal Received (financiamiento entrante) | |
|---|---|---|
| Dirección | Un pago que sale | Capital que envía el prestamista |
| Principal Amount | Obligatorio (se permite 0) | Obligatorio |
| Interest Amount | Obligatorio (ingresa 0 explícitamente) | Debe quedar en blanco |
| Due Date | Obligatorio | Opcional |
| Payment Date | Obligatorio para completar | Obligatorio desde el inicio |
| Cuenta para | Paid Principal + Paid Interest (una vez completado) | Received Principal (una vez completado) |
Las validaciones que puedes encontrar al armar o completar el cronograma, citadas textualmente:
| Cuándo | Mensaje |
|---|---|
| Payment Due sin un monto de interés | "Se debe proporcionar el monto de interés para el pago del préstamo." |
| Payment Due sin fecha de vencimiento | "Se debe proporcionar la fecha de vencimiento para el pago del préstamo." |
| Completar sin una referencia | "Please provide Payment Reference." |
| Completar sin fecha de pago | "Proporcione la fecha de pago para completar el pago." |
| Completar un Payment Due sin fecha de pago | "Se debe proporcionar la Fecha de Pago para completar el pago del préstamo." |
Qué sigue
- Registro de pagos de préstamos — la mecánica de un solo pago, con las siete validaciones.
- Términos del préstamo y distribución — los términos que refleja este cronograma.
- Escrow y saldos de capital — cómo las filas completadas mueven los saldos del préstamo.
- Totales de Préstamos en Propiedades y Adquisiciones — dónde aparecen las filas completadas en la propiedad.
- Desembolsos y Liquidaciones de Préstamo — liquidaciones (cancelar un préstamo) frente a pagos.
Preguntas frecuentes
REDA no genera uno. Tú armas el cronograma como filas Payment Due — una por cuota, cada una con un Due Date y el reparto de capital e interés que calculas. Los campos de términos documentan el acuerdo; no impulsan ninguna calculadora.
No. Los Payment Schedules pertenecen a las ventas de propiedades — se generan a partir del plan de pagos de una venta y su padre es el negocio de venta. Los préstamos no los generan; el cronograma de tu préstamo son sus filas de Loan Payment.
No están completadas. Una fila guardada pero no completada es solo un plan. Marca Is Completed — que necesita un Payment Date y un Payment Reference — para que una cuota cuente.
Una fila Payment Due exige el campo de interés, así que una cuota solo de capital igualmente necesita un valor ahí — ingresa 0. En blanco se rechaza: "Se debe proporcionar el monto de interés para el pago del préstamo."
Con una fila Principal Received: el monto en Principal Amount, Interest Amount en blanco, y un Payment Date ingresado desde el inicio. Consulta Registro de pagos de préstamos.
No. Tú calculas el interés de cada cuota y lo ingresas. REDA registra lo que ingresas y lo suma en los totales; no hace ningún cálculo de interés por sí mismo.
¿Te resultó útil?