
Términos del préstamo y distribución
Este artículo cubre dos tareas relacionadas: registrar los términos de un préstamo — la tasa, la frecuencia, el estilo de pago — y distribuir una línea de crédito entre varios préstamos hijo, de modo que una sola línea de crédito pueda repartirse entre propiedades. Al terminar, habrás completado correctamente el bloque de términos (entendiendo qué hacen estos campos y, con la misma importancia, qué no hacen), construido un préstamo padre con distribuciones hijo, y cumplido los topes y reglas de coherencia que REDA aplica. Registrar las cuotas reales que siguen es una tarea aparte, cubierta en El cronograma de pagos del préstamo; aquí nos ocupamos de los términos de registro y de la estructura de distribución. No se asume experiencia previa con REDA.
Acceso que necesitarás. Editar los términos del préstamo y crear préstamos hijo requiere el conjunto de permisos REDA - Property Lending User.
El bloque de términos
Un préstamo es un negocio de Lending (consulta Los préstamos en REDA), y sus términos son un conjunto de campos en el registro. Cada uno, en términos simples:
Qué hacen los términos — y qué no hacen
Es natural esperar que completar una tasa, una frecuencia y un estilo de pago haga que REDA arme el préstamo por ti. No es así, así que aclarémoslo.
La consecuencia práctica: el reparto entre capital e interés de cada cuota es una cifra que tú calculas e ingresas a mano en una fila de Loan Payment. No trates Amortize, Frequency o Interest Rate como insumos de un cronograma — son un registro de lo que se acordó. La mecánica para ingresar las cuotas está en El cronograma de pagos del préstamo y en Registro de pagos de préstamos.
Tipos de préstamo
La lista de selección Loan Type tiene seis valores. Cinco describen de dónde viene el dinero; el sexto marca una porción hija de una línea de crédito mayor.
| Loan Type | Úsalo para |
|---|---|
| Private | Un prestamista privado o individual |
| Bank | Una línea de crédito bancaria |
| Institutional | Un prestamista institucional |
| Internal | Tu propia entidad prestándose a sí misma |
| Equity | Capital de inversionistas que quieres rastrear como un préstamo |
| Allocation | Una porción hija de una línea de crédito padre (solo préstamos hijo) |
Allocation está reservado para préstamos hijo. Elígelo en un préstamo que no tiene padre y REDA te detiene:
Préstamos padre e hijo
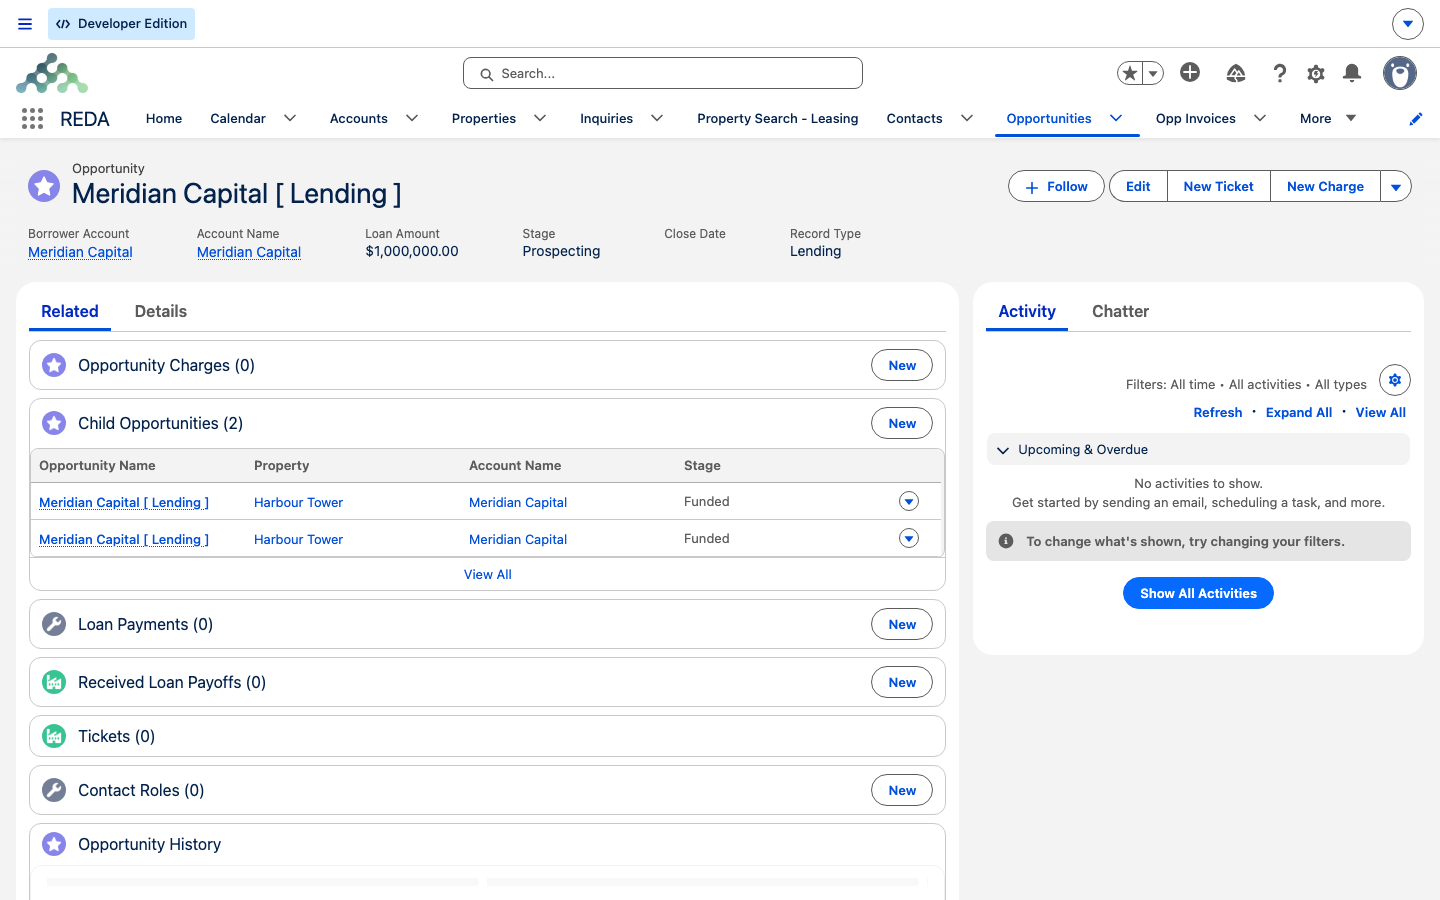
Para repartir una línea de crédito entre varias propiedades, construyes un préstamo padre y enlazas préstamos hijo debajo de él. Cada hijo apunta al padre mediante su campo Parent Oportunidad. La estructura tiene un solo nivel de profundidad — un préstamo padre no puede a su vez tener un padre, así que no hay abuelos.
Como toda la línea de crédito pertenece a un solo prestatario, REDA mantiene las cuentas coherentes: si un préstamo hijo tiene tanto un padre como su propia cuenta definida, esa cuenta debe coincidir con el prestatario del padre.
Distribución de los montos
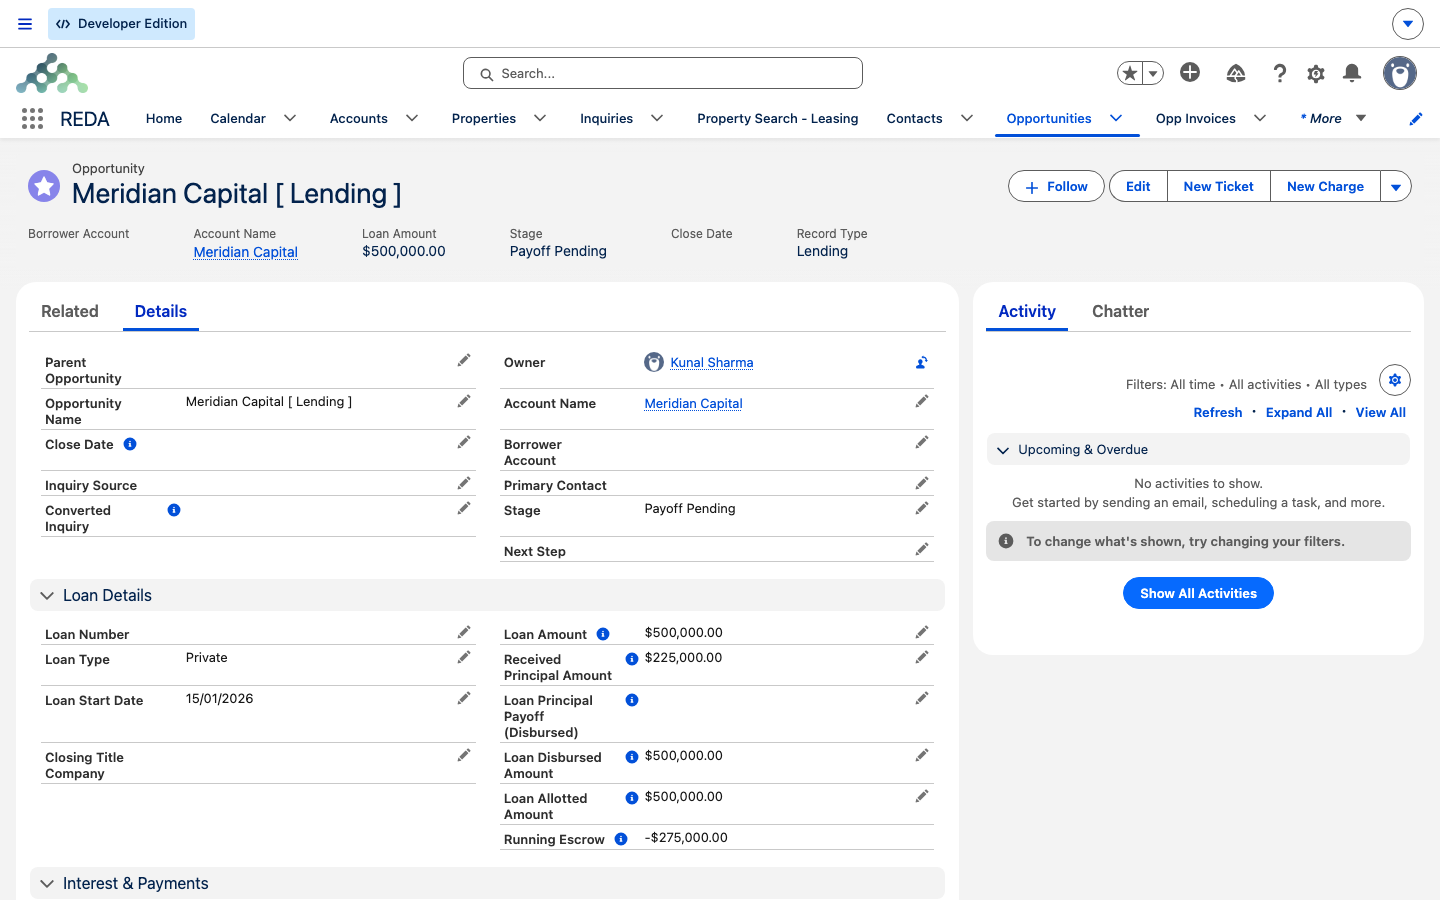
Cada hijo lleva su propia porción como su Loan Amount. En el padre, el campo Loan Allotted Amount muestra cuánto de la línea de crédito se ha repartido a sus hijos activos — REDA lo suma por ti, así que nunca lo escribes. Sube y baja a medida que se agregan, financian o retiran hijos.
No puedes comprometer de más la línea de crédito. El total distribuido queda topado por debajo del Loan Amount del padre:
Los montos distribuidos no se detienen en el padre. Cuando una línea de crédito financia una adquisición, los montos comprometidos de sus préstamos activos también se totalizan hacia ese negocio de Acquisition, de modo que la adquisición muestra cuánto dinero de préstamo está comprometido contra ella. Esa vista a nivel de adquisición se cubre en Totales de Préstamos en Propiedades y Adquisiciones.
Construir una línea de crédito, paso a paso
Ejemplo práctico: la línea de crédito de 500,000 de Meridian
Meridian Capital configura una línea de crédito de 500,000.00 como préstamo padre y quiere repartirla entre dos propiedades. El equipo ingresa los términos del padre — Loan Type Private, una Loan Start Date, Amortize Interest Only, Frequency Monthly, Interest Rate 9.000%, Interest Accrual Type Arrears. REDA los almacena pero, como vimos, no calcula nada a partir de ellos.
Ahora los hijos. El equipo crea dos préstamos hijo Allocation, cada uno con Parent Oportunidad apuntando a la línea de crédito: uno de 300,000.00 sobre Harbour Tower, y otro de 200,000.00 sobre una segunda propiedad de Meridian. (Si intentas definir Allocation en cualquiera de los hijos antes de apuntarlo al padre, aparece el aviso: "La opción de asignación de tipo de préstamo solo está disponible para oportunidades de préstamo secundarias.")
Con ambos hijos activos, sus porciones suman 500,000.00 — que no es menor que el Loan Amount del padre, así que REDA lo bloquea:
El equipo reduce el segundo hijo a 150,000.00. Ahora el total distribuido es 450,000.00 — cómodamente por debajo de la línea de crédito de 500,000.00 — y el Loan Allotted Amount del padre marca 450,000.00. De aquí en adelante, los desembolsos y las cuotas reales se registran por hijo en El cronograma de pagos del préstamo y en Desembolsos y Liquidaciones de Préstamo.
Referencia: términos y reglas de distribución
El bloque de términos, con lo que REDA calcula a partir de cada campo — que, para los términos de pago, es nada:
| Campo | Valores en pantalla | ¿REDA calcula a partir de él? |
|---|---|---|
| Loan Number | Texto libre (referencia externa) | No |
| Loan Type | Private / Bank / Institutional / Internal / Equity / Allocation | Allocation está restringido a préstamos hijo |
| Loan Start Date | Una fecha | No — solo documentación |
| Amortize | Interest Only / Amortize | No — solo documentación |
| Frequency | Annually / Monthly / Quarterly | No — solo documentación |
| Interest Rate | % anual | No — el interés se ingresa por pago |
| Interest Accrual Type | Arrears / Advance | No — solo documentación |
Las validaciones de distribución, citadas textualmente:
| Cuándo | Mensaje |
|---|---|
| Loan Type "Allocation" en un préstamo sin padre | "La opción de asignación de tipo de préstamo solo está disponible para oportunidades de préstamo secundarias." |
| La cuenta de un hijo difiere del prestatario del padre | "En la Oportunidad de Préstamo, si "Oportunidad principal" no está en blanco y "Cuenta" no está en blanco, entonces la Cuenta debe ser la misma que la Cuenta del Prestatario en la Oportunidad principal." |
| El total distribuido alcanzaría o superaría el Loan Amount del padre | "El monto asignado debe ser menor que el monto del préstamo" |
Qué sigue
- El cronograma de pagos del préstamo — registra las cuotas que estos términos describen.
- Registro de pagos de préstamos — la mecánica de cada pago, con todas las validaciones.
- Totales de Préstamos en Propiedades y Adquisiciones — dónde aparecen el Loan Amount y los montos distribuidos en la propiedad y en la adquisición.
- Desembolsos y Liquidaciones de Préstamo — retirar dinero contra una línea de crédito.
- Los préstamos en REDA — el registro del préstamo y su referencia completa de validaciones.
Preguntas frecuentes
No. Esos campos documentan el acuerdo; REDA no calcula ningún cronograma ni interés a partir de ellos. Cada cuota la ingresas tú — consulta El cronograma de pagos del préstamo.
Allocation es solo para préstamos hijo: "La opción de asignación de tipo de préstamo solo está disponible para oportunidades de préstamo secundarias." Define primero una Parent Oportunidad, o elige otro tipo.
El total distribuido entre los hijos debe quedar por debajo del Loan Amount del padre: "El monto asignado debe ser menor que el monto del préstamo". Reduce la porción de un hijo, o aumenta el Loan Amount del padre si la línea de crédito realmente es mayor.
No. La estructura tiene un solo nivel — un préstamo padre no puede a su vez tener un padre, así que no existen cadenas de varios niveles.
Toda la línea de crédito pertenece a un solo prestatario, así que REDA mantiene la coherencia: "En la Oportunidad de Préstamo, si "Oportunidad principal" no está en blanco y "Cuenta" no está en blanco, entonces la Cuenta debe ser la misma que la Cuenta del Prestatario en la Oportunidad principal."
No. Se suma automáticamente a partir de las porciones de los hijos activos y aparece en el padre sin que tengas que hacer nada. Tú defines el Loan Amount de cada hijo; REDA hace el total.
¿Te resultó útil?