
Criando um empréstimo
Este é o passo a passo para criar um empréstimo do zero e informar o principal corretamente. Ao final, você saberá criar um negócio de empréstimo, definir o mutuário e a propriedade dada em garantia, informar o Loan Amount e passar por todas as verificações que a REDA executa pelo caminho. Igualmente importante, você vai entender por que o bloco de saldos mostra 0,00 em um empréstimo recém-criado — isso é o esperado, e não um campo faltando. Não se pressupõe experiência prévia com a REDA. Este artigo deixa o negócio criado e pronto para ser financiado; o detalhamento dos termos (taxa, periodicidade, alocação em uma linha de crédito) está em Termos e alocação do empréstimo.
Acesso necessário. Criar e editar empréstimos exige o conjunto de permissões REDA - Property Lending User. Como um empréstimo se vincula a uma conta para o mutuário e para o credor, você também precisará de acesso às contas, que o seu administrador concede separadamente.
Antes de começar
Um empréstimo na REDA é um negócio — um registro na guia Oportunidades cujo tipo é Lending. Não existe um objeto de empréstimo separado (o modelo é explicado em Empréstimos na REDA). Antes de criar um, tenha três coisas em mãos: as partes (o credor ou a conta do negócio, e o mutuário), a propriedade dada em garantia e o principal — o valor do empréstimo.
Observe que muitas vezes um empréstimo já existe antes de você pensar em criá-lo. Toda propriedade originada de uma aquisição recebe automaticamente um empréstimo como marcador de posição. Se esse for o seu caso, você está editando esse registro, e não criando um novo. Tudo o que vem a seguir se aplica nos dois casos.
Crie o negócio
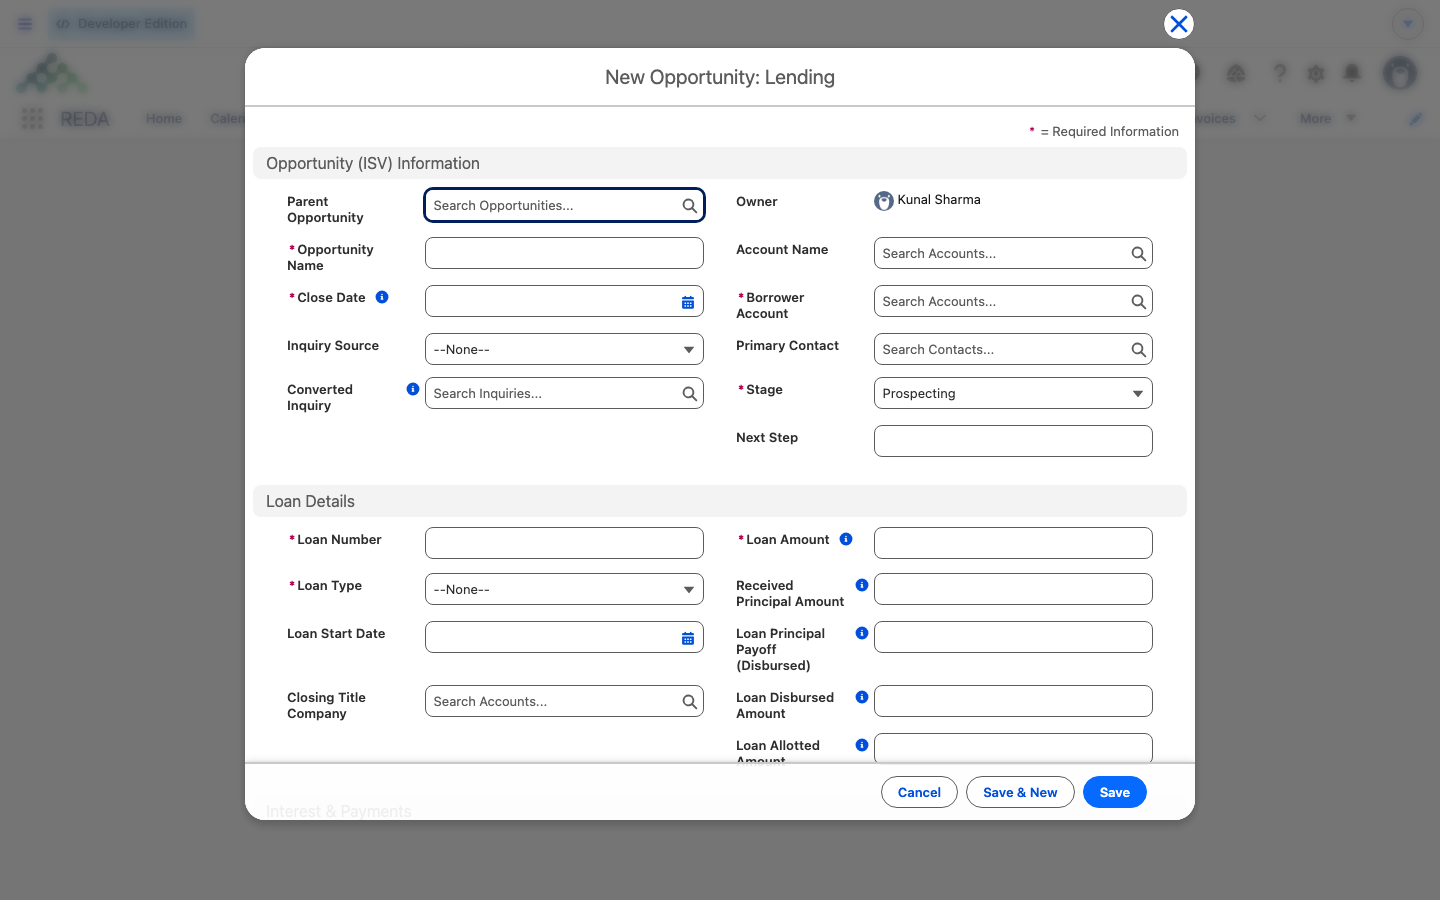
Na guia Oportunidades, clique em New e escolha o tipo de registro Lending. A REDA nomeia o empréstimo para você a partir da conta do negócio — você não o nomeia manualmente. O novo empréstimo abre na etapa Prospecting, o ponto de partida do ciclo de vida do empréstimo.
Defina as partes e a garantia
Um empréstimo precisa saber quem está envolvido e contra o que ele está garantido.
Quando você vincula uma aquisição, a REDA mantém o empréstimo e a compra consistentes. Duas verificações se aplicam:
"O imóvel deve ser o mesmo da Oportunidade de aquisição."
Em outras palavras, o mutuário do empréstimo deve ser a mesma parte que está comprando, e a garantia do empréstimo deve ser a propriedade que está sendo comprada.
Informe o Loan Amount
O Loan Amount é o principal do empréstimo — e é o número que serve de base para todo o registro. Informe-o como um número simples. Além de registrar o tamanho do empréstimo, ele faz duas coisas:
- É o teto do empréstimo. O valor desembolsado, o principal recebido e o valor alocado a quaisquer empréstimos filhos nunca podem excedê-lo — a REDA aplica cada um desses limites.
- Ele é consolidado no valor total de empréstimos da propriedade, de modo que os números de dívida da propriedade o refletem.
Todo o resto relacionado ao dinheiro do empréstimo é medido em relação a esse número.
Os números que a REDA calcula para você
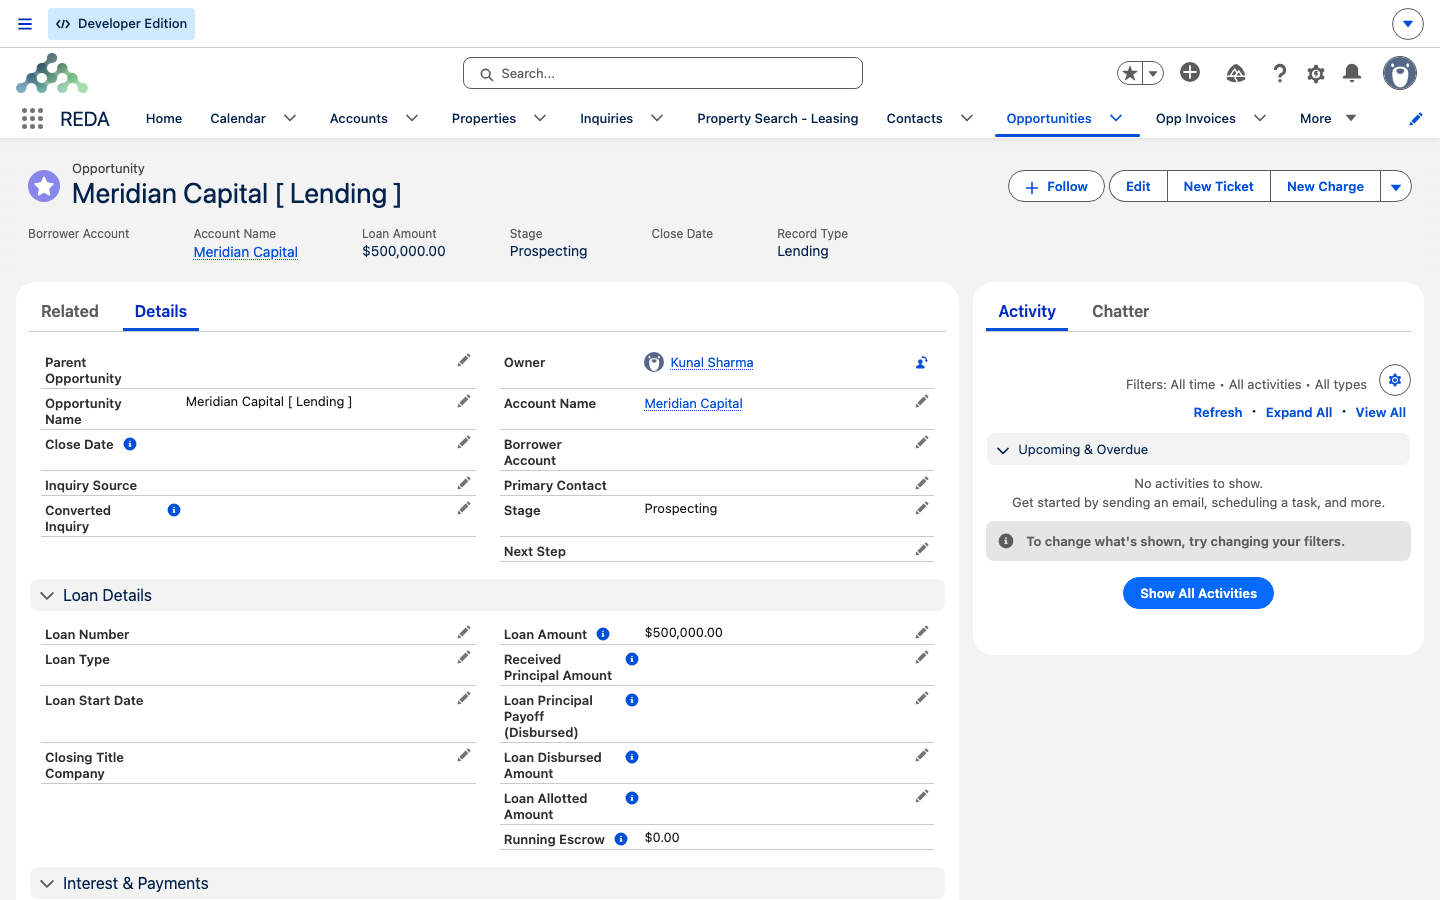
Este é o ponto que confunde a maioria dos usuários novos. O Loan Amount é o único número de principal que você digita. Todos os demais números monetários do empréstimo são calculados pela REDA a partir dos pagamentos e chamados do empréstimo — e todos eles começam em 0,00 em um empréstimo novo.
| Você informa | A REDA calcula (começa em 0,00) |
|---|---|
| Account Name (a parte do negócio) | Received Principal Amount — a partir dos pagamentos de principal recebido concluídos |
| Borrower Account | Paid Principal Amount / Paid Interest Amount — a partir dos pagamentos de parcelas concluídos |
| Property (correspondente em região e tipo) | Loan Disbursed Amount — a partir dos chamados de desembolso fechados |
| Acquisition Opportunity (vínculo opcional) | Loan Principal Payoff (Received) / (Disbursed) — a partir dos chamados de quitação fechados |
| Loan Amount (o teto do principal) | Loan Principal Balance (calculado) |
| Termos do empréstimo (consulte Termos e alocação do empréstimo) | Running Escrow (calculado) |
Você não pode digitar nos números calculados — para mover um deles, registre o pagamento ou o chamado subjacente. Se a REDA rejeitar um recebimento registrado por exceder o principal, você verá "O Valor de principal recebido deve ser menor ou igual ao Valor do empréstimo." Todas as fórmulas por trás desses números são explicadas em Escrow e saldos de principal.
Avançando o empréstimo
Avance o Path à medida que o empréstimo progride no mundo real. O Path de Lending segue esta ordem: Prospecting → Pending → Funded → Closed Won → Payoff Pending → Closed Lost. Em Funded, o empréstimo passa a contar como ativo — começa a alimentar os totais de dívida das suas propriedades. Um empréstimo é marcado como Closed Won quando está plenamente em vigor e depois permanece em Payoff Pending enquanto o principal é amortizado ao longo da vida do empréstimo.
Os chamados de movimentação de dinheiro — saques e quitações — só ficam disponíveis quando o empréstimo chega a Closed Won. Eles estão fora do escopo deste artigo; consulte Desembolsos e Quitações.
Exemplo prático: o empréstimo da Meridian para o Harbour Tower
A Meridian Properties está configurando seu empréstimo de 500.000,00 sobre o Harbour Tower, com a Meridian Capital como mutuária. Veja a criação completa, passo a passo:
| Você faz | A REDA faz |
|---|---|
| New → tipo de registro Lending | Nomeia o empréstimo a partir da conta; abre-o em Prospecting |
| Defina Account Name (a conta do credor/do negócio) e Borrower Account = Meridian Capital | Registra as partes |
| Escolha Property = Harbour Tower; vincule a Acquisition Opportunity do Harbour Tower | Verifica se a Meridian Capital corresponde à parte compradora da aquisição e se o Harbour Tower corresponde à propriedade dela (exibe as duas mensagens de consistência se não corresponderem) |
| Informe Loan Amount 500.000,00 | Define o teto do principal; consolida-o no total da propriedade |
| Deixe o bloco de saldos como está | Mostra 0,00 em todos os campos — Received Principal, Paid Principal, Loan Principal Balance, Running Escrow — porque ainda não existe nenhum pagamento |
Avance Prospecting → Pending → Funded | A conta já está definida, então a verificação de conta obrigatória passa; o empréstimo passa a contar como ativo |
O empréstimo agora está pronto para o recebimento dos recursos e as parcelas — continue em O cronograma de pagamentos do empréstimo com os mesmos 500.000,00.
Referência: o que verificar quando a REDA impede você
| Quando | Mensagem |
|---|---|
| O empréstimo é ganho sem uma conta do negócio | "É necessária uma conta para atualizar uma oportunidade." |
| O mutuário não corresponde à parte compradora da aquisição | "A Conta do mutuário deve ser a mesma da Conta compradora na Oportunidade de aquisição." |
| A propriedade não corresponde à propriedade da aquisição | "O imóvel deve ser o mesmo da Oportunidade de aquisição." |
| Um recebimento registrado excederia o principal | "O Valor de principal recebido deve ser menor ou igual ao Valor do empréstimo." |
O que vem a seguir
- Termos e alocação do empréstimo — informe os termos e faça a alocação em uma linha de crédito.
- O cronograma de pagamentos do empréstimo — registre o recebimento dos recursos e as parcelas.
- Desembolsos e Quitações — saques e quitações, quando o empréstimo estiver em Closed Won.
- Escrow e saldos de principal — como cada número de saldo é derivado.
- Cadastrando tomadores de empréstimo e credores — convertendo um Lead neste empréstimo.
Perguntas frequentes
Não. O Received Principal e os saldos são calculados pela REDA a partir dos pagamentos concluídos. Eles permanecem em 0,00 até você registrar o desembolso dos recursos como um pagamento do empréstimo. Informar apenas o Loan Amount não movimenta nada.
Não — ele é calculado pela REDA a partir dos pagamentos de principal recebido concluídos. Em vez disso, registre um pagamento (consulte O cronograma de pagamentos do empréstimo).
Depois que um empréstimo é ganho, ele precisa ter uma conta do negócio. A REDA exibe "É necessária uma conta para atualizar uma oportunidade." Defina o Account Name e, em seguida, avance a etapa.
Quando um empréstimo vincula uma aquisição, o mutuário e a propriedade dele devem corresponder à compra: "A Conta do mutuário deve ser a mesma da Conta compradora na Oportunidade de aquisição." e "O imóvel deve ser o mesmo da Oportunidade de aquisição." Alinhe-os e salve.
Não — apenas quando o empréstimo financia uma compra. Sem o vínculo, as duas verificações de consistência não se aplicam.
Automaticamente, a partir do nome da conta do negócio. Não o nomeie manualmente.
Isso foi útil?