
Totalizações de Empréstimos em Propriedades e Aquisições
Uma propriedade não carrega números de empréstimo próprios — ela os herda dos empréstimos garantidos por ela. Esta referência explica cada número de empréstimo que é totalizado no Debt Summary de uma propriedade e no negócio de Aquisição por trás dela: o que cada número significa, sua fórmula em palavras simples, quais registros o alimentam e como conferi-lo à mão. Ao final, você conseguirá ler qualquer número de empréstimo no nível da propriedade ou da aquisição e saber exatamente de onde ele veio. Os números no nível do empréstimo, no próprio registro do empréstimo, são tratados em Escrow e saldos de principal; este artigo é a visão da propriedade e da aquisição.
Acesso necessário. Visualizar esses números exige qualquer conjunto com acesso de leitura a Propriedades e Oportunidades, como REDA - Master Data - Read Only; trabalhar os empréstimos, pagamentos e chamados subjacentes exige REDA - Property Lending User. Todos os números aqui são mantidos pelo sistema — ninguém os edita diretamente.
O modelo mental
Duas ideias fazem todos esses números se encaixarem.
Primeira: os números no nível da propriedade são totalizações dos empréstimos da propriedade — e somente os empréstimos ativos contam. Um empréstimo está ativo quando está em Funded, Payoff Pending ou Closed Won (veja Os empréstimos na REDA). Um empréstimo ainda em Prospecting ou Pending não contribui em nada para os totais da propriedade.
Segunda: a propriedade e o empréstimo medem o escrow a partir de pontos de partida diferentes. Os números de dívida e de escrow da propriedade partem do valor de empréstimo comprometido — o Total Loan Amount integral. Já o escrow de um único empréstimo parte do principal efetivamente recebido. Por isso a propriedade e o empréstimo podem mostrar escrows diferentes enquanto o credor não tiver financiado o empréstimo integralmente. Tenha essa diferença em mente; ela é a origem da maioria das perguntas do tipo "por que esses números não batem?".
Mais uma coisa que você vai notar em propriedades novas: quando uma propriedade é criada a partir de um negócio de Aquisição, a REDA inicia automaticamente um empréstimo provisório para ela — um negócio de empréstimo em Prospecting, já com a conta compradora da aquisição preenchida como tomadora. Como ele ainda está em Prospecting, não contribui em nada para o Debt Summary; os totais permanecem em zero até que esse empréstimo evolua até Funded. Portanto, uma propriedade recém-criada que mostra um empréstimo na lista mas um Total Loan Amount zerado está se comportando exatamente como esperado.
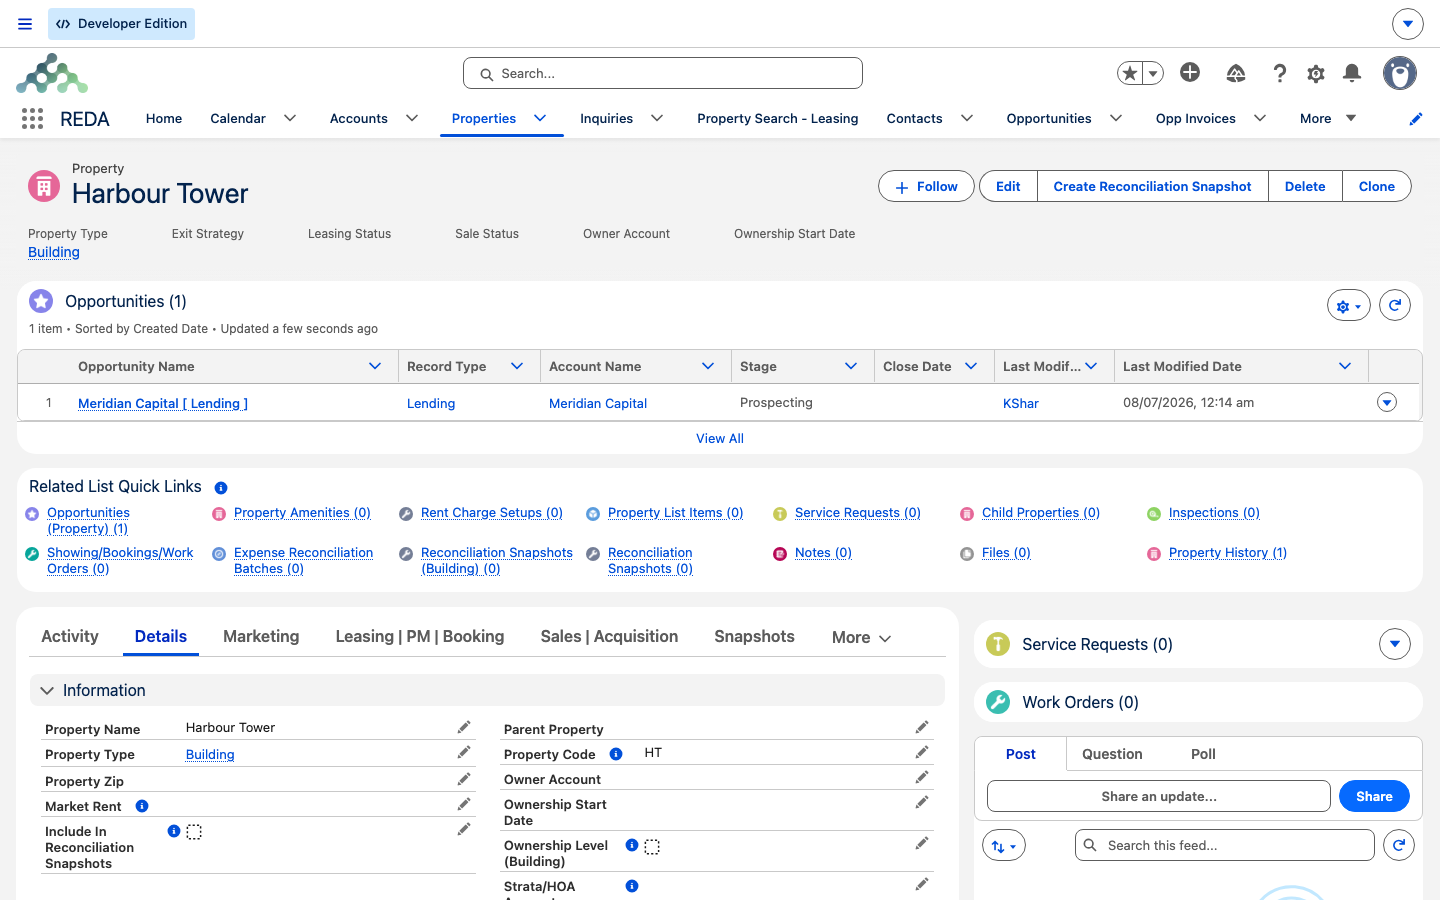
O Debt Summary da propriedade
Estes números ficam na propriedade, somados em todos os seus empréstimos ativos. Cada um deles, com sua fórmula em palavras:
A propriedade também aplica seu próprio limite ao dinheiro desembolsado — ele não pode exceder o valor do empréstimo:
Os dois números de "saldo" e os dois "escrows"
Dois pares de nomes se confundem, então seja preciso sempre.
| Pergunta | Número no nível da propriedade | Número no nível do empréstimo (veja Escrow e saldos de principal) |
|---|---|---|
| Quanto ainda é devido? | Saldo líquido do empréstimo | Saldo principal do empréstimo |
| Quanto dinheiro do empréstimo ainda está em escrow? | Running Escrow (propriedade) | Running Escrow (empréstimo) |
| Ponto de partida | Comprometido (Total Loan Amount) | Recebido (Received Principal) |
Net Loan Balance é um número da propriedade, somado em todos os empréstimos ativos; Loan Principal Balance é o principal pendente de um único empréstimo. Não confunda os dois. E o Running Escrow existe nos dois níveis, com entradas diferentes — sempre qualifique-o como "(propriedade)" ou "(empréstimo)".
Os números de empréstimo da aquisição
Um negócio de Aquisição financiado mostra dois números relacionados a empréstimo.
O valor de empréstimo comprometido é totalizado a partir dos empréstimos ativos vinculados à aquisição — os valores alocados e de empréstimo comprometidos com aquela compra. Leia-o como "quanto de empréstimo está comprometido com esta aquisição".
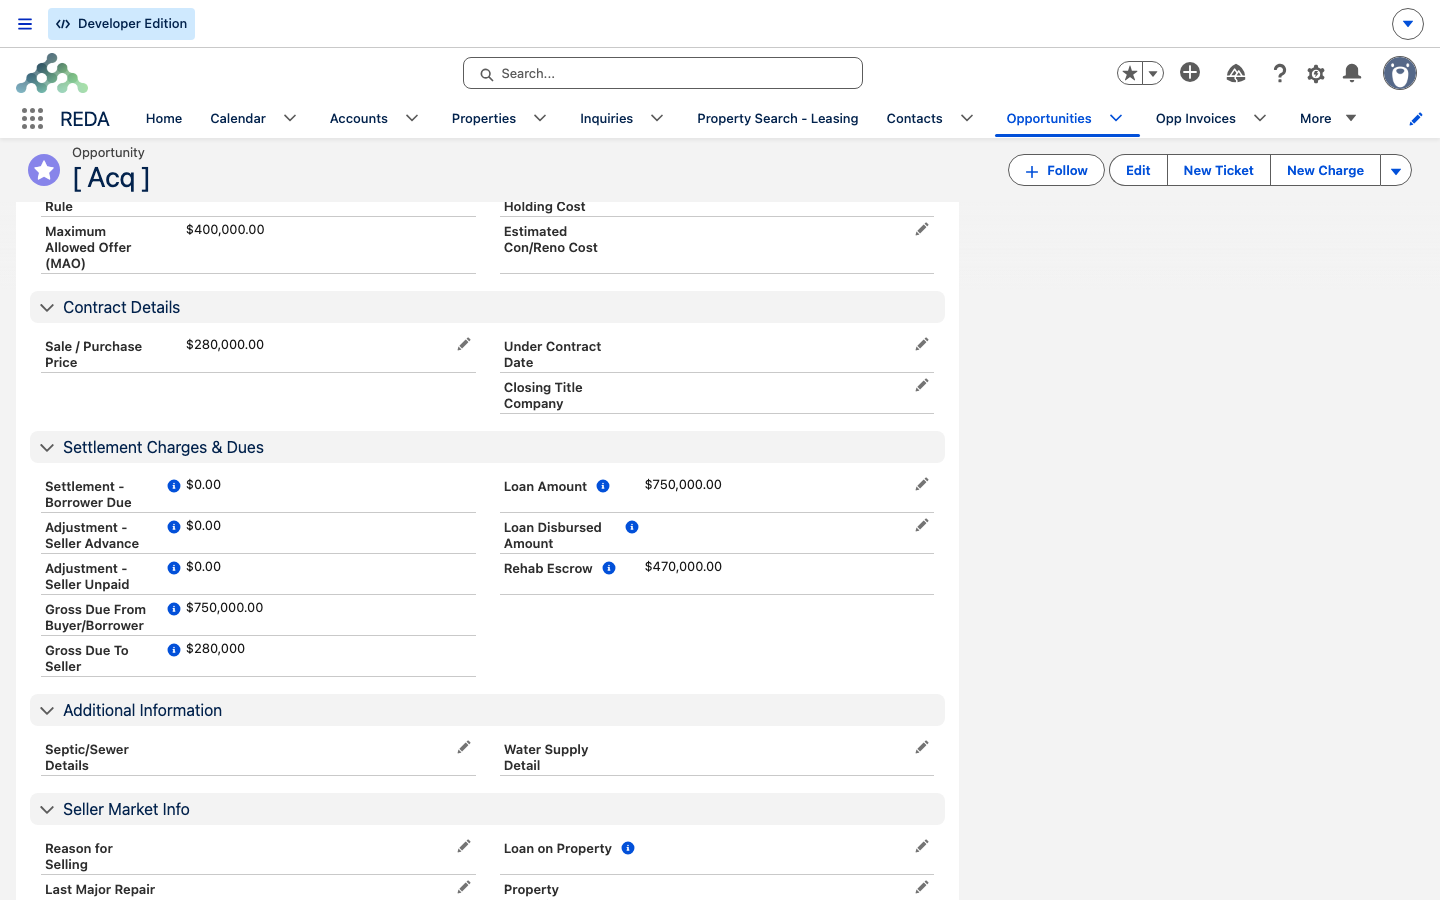
O ponto fora da curva é o Rehab Escrow, que fica no negócio de Aquisição (não na propriedade nem no empréstimo) porque depende dos números de liquidação daquele negócio. Quando existe um valor de empréstimo, ele é:
Loan Amount − Sale / Purchase Price − Settlement Borrower Due − Seller Advance + Seller Unpaid
e é 0 quando não há empréstimo. Ele representa a retenção para reforma que sobra depois dos custos de fechamento — o dinheiro do empréstimo reservado para a reforma assim que a compra é liquidada.
O que conta, e quando
Todos os números acima dependem de os registros atingirem antes um determinado estado. Os três critérios, reunidos em um só lugar:
| Registro | Só conta quando |
|---|---|
| Um empréstimo (nos totais da propriedade / da aquisição) | Ativo: Funded, Payoff Pending ou Closed Won |
| Um Pagamento de empréstimo | Is Completed está marcado (com Payment Date + Reference) |
| Um chamado de desembolso ou de quitação | O status é Closed |
Conciliação prática: Harbour Tower
Considere o empréstimo de 500,000.00 do Harbour Tower, depois dos eventos vistos nos artigos irmãos: ele está em Funded com Received Principal de 500,000.00, uma amortização extraordinária pagou 50,000.00 de principal, foram registrados juros mensais de 3,750.00 e houve uma retirada para reforma de 80,000.00 em Closed. Tratando-o como o único empréstimo da propriedade, veja como o Debt Summary se concilia:
| Número | Cálculo | Resultado |
|---|---|---|
| Total Loan Amount | O valor do único empréstimo ativo | 500,000.00 |
| Total Loan Disbursement Amount | A retirada de 80,000.00 em Closed | 80,000.00 |
| Total Loan Principal Paid | A amortização extraordinária de 50,000.00 | 50,000.00 |
| Net Loan Balance | 500,000.00 − 50,000.00 − 0 | 450,000.00 |
| Running Escrow (propriedade) | 500,000.00 − 80,000.00 − 0 | 420,000.00 |
E no negócio de Aquisição do Harbour Tower, com um empréstimo de 500,000.00, um preço de compra de 280,000.00, um Settlement Borrower Due de 30,000.00, um Seller Advance de 2,000.00 e um Seller Unpaid de 5,000.00, o Rehab Escrow é:
500,000.00 − 280,000.00 − 30,000.00 − 2,000.00 + 5,000.00 = 193,000.00 de retenção para reforma.
Referência: todos os números totalizados
| Número | Nível | Fórmula em palavras | Alimentado por |
|---|---|---|---|
| Total Loan Amount | Propriedade | Soma de Loan Amount nos empréstimos ativos da propriedade | Empréstimos ativos |
| Total Loan Disbursement Amount | Propriedade | Soma dos chamados de desembolso em Closed na propriedade | Chamados de desembolso |
| Total Loan Principal Paid | Propriedade | Soma do principal pago nos empréstimos da propriedade | Pagamentos de empréstimo concluídos |
| Total Loan Principal Payoff (Received) | Propriedade | Entrada de quitação somada nos empréstimos da propriedade | Chamados de quitação em Closed |
| Total Loan Principal Payoff (Disbursed) | Propriedade | Saída de quitação somada nos empréstimos da propriedade | Chamados de quitação em Closed |
| Saldo líquido do empréstimo | Propriedade | Total Loan Amount − Total Loan Principal Paid − Total Loan Principal Payoff (Received) | Os números acima |
| Running Escrow (propriedade) | Propriedade | Total Loan Amount − Total Loan Disbursement Amount − Total Loan Principal Payoff (Disbursed) | Os números acima |
| Valor de empréstimo comprometido | Aquisição | Soma dos valores alocados / de empréstimo dos empréstimos ativos vinculados à aquisição | Empréstimos ativos |
| Rehab Escrow | Aquisição | Loan Amount − Sale / Purchase Price − Settlement Borrower Due − Seller Advance + Seller Unpaid (0 quando não há empréstimo) | Empréstimo + demonstrativo de liquidação |
O que vem a seguir
- Escrow e saldos de principal — os números no nível do empréstimo (Loan Principal Balance, Running Escrow no empréstimo) explicados em palavras.
- Registro de Pagamentos de Empréstimo — os pagamentos concluídos que alimentam o Total Loan Principal Paid.
- Desembolsos e Quitações — os chamados em Closed que alimentam os totais de desembolso e de quitação.
- Termos e alocação do empréstimo — o Loan Amount e os valores alocados dos quais essas totalizações partem.
- Os empréstimos na REDA — o que significa "ativo" e como um empréstimo chega lá.
Perguntas frequentes
Net Loan Balance é um total da propriedade, somado em todos os seus empréstimos ativos. Loan Principal Balance é o principal pendente de um único empréstimo. O número da propriedade pode abranger vários empréstimos; o número do empréstimo é só daquele empréstimo.
Eles partem de pontos diferentes. O Running Escrow da propriedade parte do Total Loan Amount comprometido; o Running Escrow de um empréstimo parte do principal efetivamente recebido. Enquanto um empréstimo não estiver totalmente financiado, os dois diferem.
Não — todos os números aqui são mantidos pelo sistema. Para alterar um número, corrija o empréstimo, o pagamento ou o chamado que está por trás dele, e as totalizações acompanham.
Os empréstimos contam enquanto estão ativos, e Closed Won ainda conta como ativo. Deixar um empréstimo totalmente pago em Closed Won ou movê-lo para um estágio que não conta mais é uma escolha de prática de negócio — decida isso de forma consistente e defina o estágio final do empréstimo conforme essa decisão.
É a retenção para reforma após o fechamento — o dinheiro do empréstimo que sobra depois dos custos de fechamento (Loan Amount menos o preço e os ajustes de liquidação). Ele fica no negócio de Aquisição porque é calculado a partir dos números de liquidação desse negócio.
A propriedade limita o dinheiro desembolsado ao valor do empréstimo: "Loan Disbursed Amount can not be greater than Loan Amount." Você não pode retirar mais do que o valor do empréstimo.
Isso foi útil?