
Os empréstimos na REDA
Na REDA, um empréstimo não é um tipo de registro próprio com uma guia própria — um empréstimo é um negócio do tipo Lending. Ele fica na mesma guia Oportunidades das suas locações, vendas e aquisições, marcado como o tipo de negócio Lending, e tudo o que diz respeito a administrar esse empréstimo se pendura nele: os termos, os saldos, os pagamentos que você registra e os chamados que movimentam dinheiro para dentro e para fora. Este artigo é o mapa desse registro. Ao final, você saberá de onde vêm os empréstimos, o que significa cada estágio, como os campos de termos e de saldos estão organizados, como empréstimos pai e filho se encaixam — e, igualmente importante, o limite honesto do que a REDA calcula e do que não calcula para você. Nenhuma experiência prévia com a REDA é necessária.
Acesso necessário. Criar e administrar empréstimos exige o conjunto de permissões REDA - Property Lending User. Conjuntos somente leitura — como o REDA - Master Data - Read Only — conseguem visualizar um empréstimo, mas não alterá-lo.
O empréstimo é um negócio
A REDA modela toda relação comercial — uma locação, uma venda, uma aquisição, um empréstimo — como um único tipo de registro: um negócio, exibido na guia Oportunidades. Um empréstimo é o tipo de negócio Lending. Não existe um "objeto de empréstimo" separado para aprender; se você sabe abrir um negócio, sabe abrir um empréstimo.
Na prática, isso significa que um empréstimo vem com toda a maquinaria que todo negócio tem. Ele avança por um conjunto fixo de estágios, exibidos como um Path no topo do registro. Ele carrega listas relacionadas — as duas que importam para os empréstimos são Pagamentos de empréstimo (o dinheiro que você registra movimentando-se no empréstimo) e Chamados (as pequenas listas de verificação que desembolsam recursos ou quitam o empréstimo). E ele consolida seus números na propriedade que serve de garantia. Administrar um empréstimo é, portanto, três coisas funcionando juntas: o próprio negócio, suas linhas de Pagamento do empréstimo e seus chamados de Loan Disbursement / Loan Payoff.
De onde vêm os empréstimos
Um registro de empréstimo chega à sua guia Oportunidades de uma entre três maneiras.
TBD, aberto em Prospecting, com a conta compradora da aquisição como mutuária. É um esboço inicial para o financiamento que você pretende contratar, não um bug. Consulte Como funcionam as aquisições na REDA.Quando um provisório aparece, você não o exclui para começar do zero — você o preenche. Defina o credor real, o Loan Amount e os termos, e faça-o avançar pelos estágios descritos a seguir.
O ciclo de vida do empréstimo
Um empréstimo percorre seis estágios no seu Path. Você os conduz manualmente; ao contrário de uma locação, os estágios de um empréstimo não são empurrados por chamados. A ordem de trabalho vai da prospecção, passa pela liberação dos recursos e termina na quitação ou na perda do negócio.
Prospecting → Pending → Funded → Closed Won → Payoff Pending → Closed Lost
A única surpresa nessa ordem é que Closed Won vem antes de Payoff Pending. Em empréstimos, "ganho" significa que o empréstimo foi liberado e colocado com sucesso — não que ele tenha sido pago. Um empréstimo é marcado como Closed Won assim que o dinheiro entra e o negócio está fechado, e só mais tarde passa para Payoff Pending, à medida que o principal é amortizado rumo à liquidação ou ao refinanciamento.
| Estágio | O que significa | Ativo? |
|---|---|---|
Prospecting (padrão) | Prospecção e estruturação; o provisório TBD criado automaticamente começa aqui | Não |
Pending | Termos acordados, aguardando a liberação dos recursos | Não |
Funded | O dinheiro entrou — começa a administração | Sim |
Closed Won | Liberado e colocado com sucesso — mantido na carteira | Sim |
Payoff Pending | O empréstimo está sendo quitado (há um refinanciamento ou uma liquidação em andamento) | Sim |
Closed Lost | Nunca liberado ou abandonado | Não |
"Ativo" é a palavra a observar. Um empréstimo conta nos totais de dívida de uma propriedade — e nas consolidações de um empréstimo pai ou de uma aquisição — apenas enquanto está ativo, o que significa Funded, Closed Won ou Payoff Pending. Um empréstimo parado em Prospecting ou Pending ainda é apenas um plano e não movimenta nenhum total. Note também que Closed Won continua contando como ativo: um empréstimo colocado segue contribuindo para o retrato da propriedade, a menos que você o coloque deliberadamente em um estágio que não conta.
Closed Won. Até lá, registre o dinheiro com linhas de Pagamento do empréstimo. Os fluxos de chamados são tratados em Desembolsos e Quitações.
Anatomia do registro de empréstimo
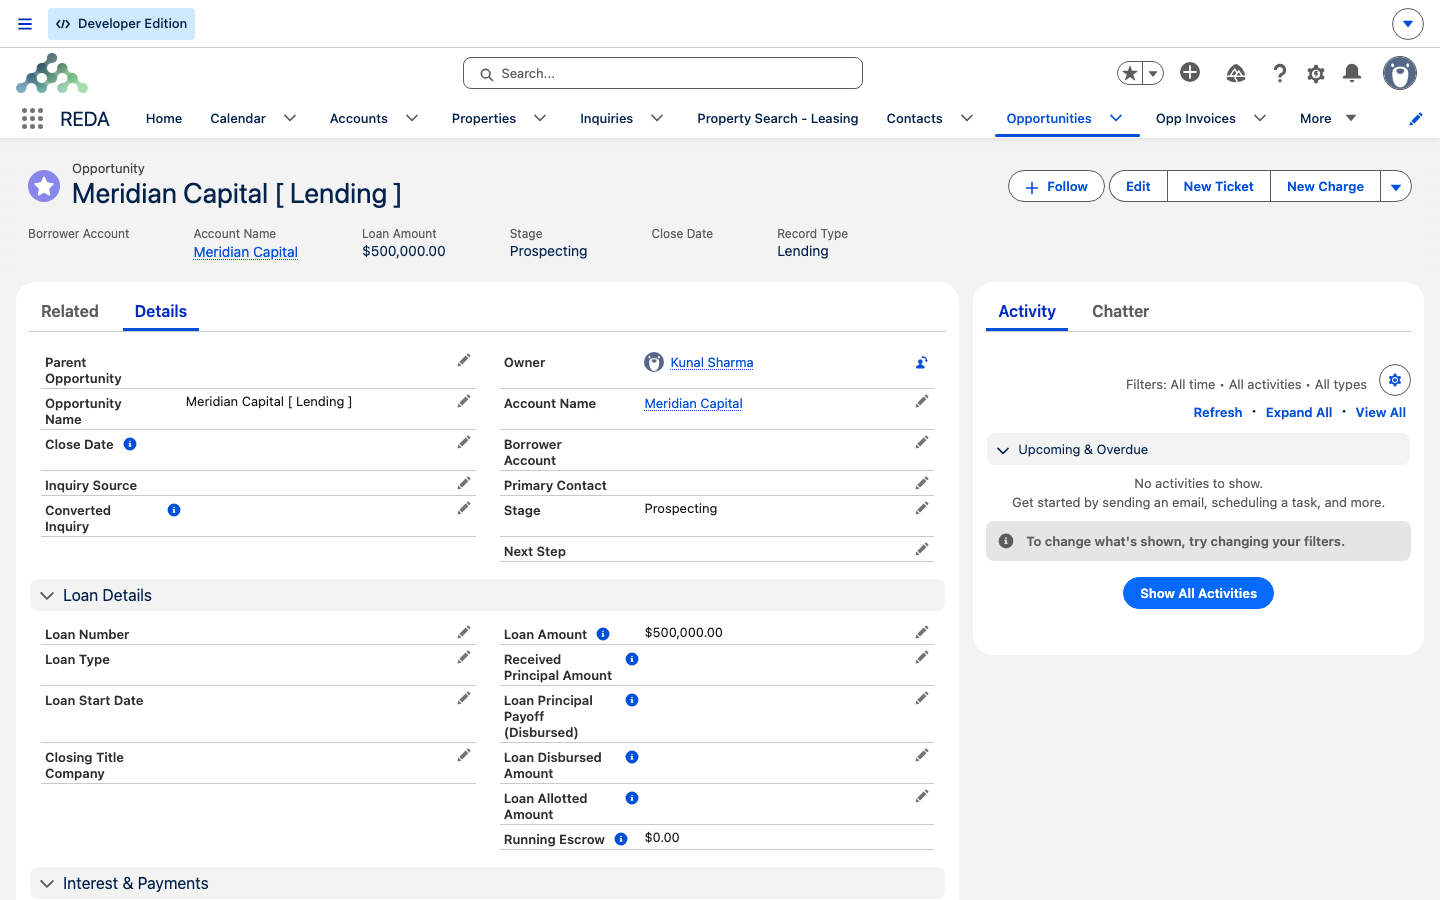
Abra um empréstimo e você estará diante de quatro grupos de informação: quem está envolvido, o que o garante, os termos do acordo e os saldos correntes. Veja como ler cada um.
O campo mais importante de todos é o Loan Amount — o principal. É o teto contra o qual a REDA mede todo o resto: o valor que você pode desembolsar, o principal que você pode receber e o valor que você pode alocar a empréstimos filhos são todos limitados por ele, e é ele que se consolida no Total Loan Amount da propriedade.
O que a REDA não faz
Esta é a parte que mais evita confusão, então vamos dizê-la sem rodeios.
A única automação no empréstimo é escrituração: a REDA grava os detalhes de região e consolida os totais a partir dos pagamentos e chamados que você lança. Ela não faz a matemática do empréstimo por você. Portanto, cada parcela — sua parte de principal e sua parte de juros — é um valor que você calcula e informa como uma linha de Pagamento do empréstimo. O passo a passo está em Registro de Pagamentos de Empréstimo, e a visão em nível de cronograma está em O cronograma de pagamentos do empréstimo.
Se você viu em outro lugar alguma observação sugerindo que os termos "geram um cronograma de pagamento", trate-a como desatualizada. O comportamento descrito aqui é a realidade verificada da versão atual.
Empréstimos pai e filho
Uma única linha de crédito pode ser dividida em partes. Um empréstimo pode ficar abaixo de um empréstimo pai — outro negócio de empréstimo — de modo que uma grande linha de crédito seja repartida entre várias propriedades ou finalidades. A estrutura tem apenas um nível de profundidade: um empréstimo pode ter um pai, mas um pai não pode, por sua vez, ter outro pai.
Os empréstimos filhos usam um valor especial no campo Loan Type: Allocation. Esse valor é reservado aos filhos — tente defini-lo em um empréstimo que não tem pai e a REDA o impede:
No pai, o campo Loan Allotted Amount mostra quanto da linha de crédito foi destinado aos seus filhos ativos — a REDA soma isso para você; você não digita esse valor. E não é possível comprometer mais do que existe: o total alocado é limitado abaixo do Loan Amount do pai.
Montar e alocar uma linha de crédito é tratado por completo em Termos e alocação do empréstimo.
Exemplo prático: o empréstimo da Meridian para a Harbour Tower
A Meridian Capital adquire a Harbour Tower. Assim que a aquisição cria a propriedade, um empréstimo provisório chamado TBD aparece em Prospecting, com a Meridian Capital como mutuária. A equipe o preenche como o negócio real: conta do credor Harbour Capital Partners, Loan Amount 500,000.00, Loan Type Private, Amortize Interest Only, Frequency Monthly, Interest Rate 9.000%, Interest Accrual Type Arrears e uma Loan Start Date de 1º de agosto — vinculado à aquisição, para que o mutuário e a propriedade coincidam com ela.
Como o empréstimo está vinculado à aquisição, a REDA aplica duas verificações de consistência. Se o mutuário não corresponder à conta compradora da aquisição, ou se a propriedade não corresponder, você verá:
"Property must be same as on Acquisition Opportunity."
Neste ponto, todos os campos de saldo do empréstimo marcam zero — nada foi movimentado ainda. Quando os recursos chegam, a equipe muda o estágio para Funded e a administração começa: daqui em diante, os saldos só mudam conforme linhas de Pagamento do empréstimo e chamados de desembolso são registrados. Confirmada a colocação, a equipe o marca como Closed Won — que é também o momento em que os chamados de desembolso e de quitação ficam disponíveis — e, muito mais tarde, o move para Payoff Pending, quando o empréstimo está sendo quitado.
Referência: o bloco de termos
Uma linha por campo de termo, e se a REDA calcula algo a partir dele. A resposta curta, para os termos que descrevem o pagamento, é não — eles são documentação.
| Campo | O que ele registra | A REDA calcula algo a partir dele? |
|---|---|---|
| Loan Amount | O teto do principal | Apenas limites e consolidações — nenhum cronograma |
| Loan Number | Uma referência externa do credor | Não |
| Loan Type | Private / Bank / Institutional / Internal / Equity / Allocation | Allocation é restrito a empréstimos filhos |
| Loan Start Date | O início do prazo, para registro | Não |
| Amortize | Interest Only / Amortize | Não — apenas documentação |
| Frequency | Annually / Monthly / Quarterly | Não — apenas documentação |
| Interest Rate | A taxa anual registrada | Não — os juros são informados em cada pagamento |
| Interest Accrual Type | Arrears / Advance | Não — apenas documentação |
Um guia rápido dos tipos de empréstimo: Private, Bank e Institutional são credores externos; Internal é a sua própria entidade emprestando a si mesma; Equity é capital de investidor acompanhado como empréstimo; Allocation é uma fatia filha de uma linha de crédito pai.
Referência: as regras que a REDA aplica
Estas são as verificações que você pode encontrar ao configurar ou administrar um empréstimo, citadas exatamente como a REDA as exibe.
| Quando | Mensagem |
|---|---|
| O mutuário difere da conta compradora da aquisição | "Borrower Account must be same as Buying Account on Acquisition Opportunity." |
| A propriedade difere da propriedade da aquisição | "Property must be same as on Acquisition Opportunity." |
| A conta de um filho difere do mutuário do pai | "On Lending Opportunity if "Parent Opportunity" is not blank and "Account" is not blank, then Account must be same as Borrower Account on Parent Opportunity." |
| Tipo Allocation escolhido em um empréstimo sem pai | "The Loan Type Allocation option is only available for child lending opportunities." |
| O total alocado excederia o Loan Amount do pai | "Allotted Amount must be less than Loan Amount" |
| O dinheiro desembolsado excederia o Loan Amount | "Disbursed Amount must be less or equal to Loan Amount." |
| O principal recebido excederia o Loan Amount | "Received Principal Amount must be less or equal to Loan Amount." |
O que vem a seguir
- Termos e alocação do empréstimo — preencha o bloco de termos e divida uma linha de crédito em empréstimos filhos.
- Registro de Pagamentos de Empréstimo — registre o dinheiro que se movimenta em um empréstimo, uma linha por vez.
- O cronograma de pagamentos do empréstimo — monte e leia o cronograma de parcelas de um empréstimo.
- Escrow e saldos de principal — cada valor de saldo do empréstimo, explicado em palavras.
- Totalizações de Empréstimos em Propriedades e Aquisições — como os números de um empréstimo aparecem na propriedade.
- Desembolsos e Quitações — os chamados que sacam recursos e quitam um empréstimo.
Perguntas frequentes
Não. Os campos de termos — Interest Rate, Amortize, Frequency, Accrual — são o registro do que foi acordado, não entradas de uma calculadora. A REDA não monta nenhuma tabela e não calcula juros. Você cria uma linha de Registro de Pagamentos de Empréstimo para cada parcela, informando a divisão entre principal e juros que você mesmo calculou.
Allocation é reservado a empréstimos filhos. A REDA responde: "The Loan Type Allocation option is only available for child lending opportunities." Defina antes uma Parent Opportunity ou escolha outro tipo de empréstimo.
Cada um deles é limitado pelo Loan Amount. Você verá uma destas mensagens: "Allotted Amount must be less than Loan Amount", "Disbursed Amount must be less or equal to Loan Amount." ou "Received Principal Amount must be less or equal to Loan Amount." Se o empréstimo foi de fato ampliado, aumente antes o Loan Amount.
Quando um empréstimo está vinculado a uma aquisição, ele precisa financiar a compra daquela aquisição. Por isso o mutuário deve ser a conta compradora da aquisição e a propriedade deve coincidir: "Borrower Account must be same as Buying Account on Acquisition Opportunity." e "Property must be same as on Acquisition Opportunity."
Não. Toda propriedade que nasce de uma aquisição ganha um negócio de empréstimo provisório chamado TBD, aberto em Prospecting, para que o financiamento que você pretende contratar tenha onde ficar. Preencha-o com o credor e os termos reais, em vez de excluí-lo.
Quando ele se torna ativo — Funded, Closed Won ou Payoff Pending. Um empréstimo em Prospecting ou Pending ainda é apenas um plano e não movimenta nenhum total.
Isso foi útil?