
Empréstimos na REDA
É aqui que a linha de empréstimos começa. Se você é novo nos empréstimos da REDA, uma única ideia explica quase tudo o que você verá na tela: um empréstimo na REDA é um negócio. Não há um objeto "empréstimo" separado para procurar — um empréstimo vive na mesma guia Oportunidades que qualquer outro negócio, e ele se torna um empréstimo por ser do tipo Lending. Este artigo percorre esse modelo de ponta a ponta: o ciclo de vida do empréstimo, de onde vêm os empréstimos, as peças que compõem um empréstimo e — algo igualmente importante — os limites honestos daquilo que a REDA calcula e não calcula para você. Nenhuma experiência prévia com a REDA é necessária; cada termo é definido conforme aparece. Os quatro artigos práticos e de referência abaixo deste fazem o trabalho passo a passo.
Acesso necessário. Administrar empréstimos — criar e editar negócios de empréstimo e os seus chamados — exige o conjunto de permissões REDA - Property Lending User. Os administradores do sistema podem usar o REDA - Master Data - Admin. Os conjuntos somente leitura permitem ver os empréstimos, mas não alterá-los; excluir um negócio de empréstimo é restrito ao REDA - Master Data - Admin e ao REDA - Property Leasing User.
O empréstimo é um negócio
A guia Oportunidades da REDA é uma central única de "negócios". O mesmo tipo de registro do objeto serve como contrato de locação, planilha de aquisição, liquidação de venda de imóvel e — quando o seu tipo é definido como Lending — empréstimo. Então, quando você está olhando para um empréstimo, você está olhando para um negócio que por acaso é um empréstimo: ele reúne as partes, a propriedade dada em garantia, os termos do empréstimo e todos os números de saldo em uma única página de registro.
Tudo o que envolve administrar um empréstimo está pendurado nesse único registro. Dois tipos de registros filhos fazem o trabalho do dia a dia:
- Linhas de Pagamento do empréstimo — uma por parcela ou por recebimento de liberação, registrando o principal e os juros conforme eles se movimentam (veja Registro de Pagamentos de Empréstimo).
- Chamados de Loan Disbursement e de Loan Payoff — os registros controlados que retiram recursos ou usam o escrow de um empréstimo para quitar outro empréstimo (veja Desembolsos e Quitações).
Essa é toda a forma da coisa: um negócio de empréstimo, os seus pagamentos e os seus chamados de movimentação de dinheiro. O resto deste artigo e dos seus artigos irmãos apenas detalha cada peça.
O ciclo de vida do empréstimo em resumo
Um empréstimo avança por um conjunto fixo de Stages (estágios) exibidos como o Path na parte superior do registro. Para o tipo Lending existem seis, nesta ordem:
Prospecting → Pending → Funded → Closed Won → Payoff Pending → Closed Lost
Você move um empréstimo ao longo desse Path manualmente, conforme o empréstimo do mundo real progride. Uma observação sobre a ordem, que costuma surpreender: um empréstimo é marcado como Closed Won assim que é liberado e o negócio está fechado — "won" aqui significa que o empréstimo foi colocado com sucesso, não que ele já foi pago. Dali ele pode seguir para Payoff Pending enquanto o principal vai sendo amortizado rumo à liquidação ou ao refinanciamento. Ou seja, Closed Won vem antes de Payoff Pending, e não depois.
O que importa para os números é quando um empréstimo começa a contar: um empréstimo passa a alimentar os totais de dívida da sua propriedade e do seu portfólio de Funded em diante. No tipo Lending, os estados internos "ativo", "ganho" e "fechado" são todos acionados juntos em Funded e permanecem ligados durante Closed Won e Payoff Pending — portanto, um empréstimo mantido nos livros em Closed Won continua contando como ativo e continua aparecendo nos números de dívida da sua propriedade. Só Closed Lost tira um empréstimo de cena (um empréstimo que nunca foi liberado ou que foi abandonado).
Occupied - No Notice ou Under Contract.
| Estágio | Significado | Conta como ativo? |
|---|---|---|
Prospecting (padrão) | Prospecção e estruturação; o empréstimo marcador de posição criado automaticamente começa aqui | — |
Pending | Termos acordados, aguardando a liberação dos recursos | — |
Funded | Dinheiro recebido — começa a administração do empréstimo | Sim |
Closed Won | Liberado e colocado com sucesso — mantido nos livros | Sim |
Payoff Pending | Sendo quitado (há um refinanciamento ou uma liquidação em andamento) | Sim |
Closed Lost | Nunca liberado ou abandonado | — |
Uma restrição que vale registrar desde já: os chamados de movimentação de dinheiro — desembolsos e quitações — só podem ser criados para um empréstimo que já chegou a Closed Won. A regra completa está em Desembolsos e Quitações.
De onde vêm os empréstimos
Os empréstimos chegam à guia Oportunidades de duas maneiras.
Prospecting, com o tomador definido como a parte compradora da aquisição e a aquisição já vinculada. Sua equipe o preenche como o empréstimo real — ou o deixa como está e o marca como perdido se nenhum empréstimo for tomado.Você também pode simplesmente criar um negócio de empréstimo diretamente na guia Oportunidades — veja Criando um empréstimo.
Anatomia de um empréstimo
Um registro de empréstimo reúne quatro tipos de informação. Esta é a visão geral; o detalhe está nos artigos práticos.
| Parte | O que contém |
|---|---|
| As partes | O Account Name do negócio (o credor ou a parte do negócio) e a Borrower Account (quem deve o empréstimo) |
| Garantia / contexto | A Property sobre a qual o empréstimo está garantido e, quando o empréstimo financia uma compra, a Acquisition Opportunity vinculada |
| Termos | Loan Amount, Loan Number, Loan Type, Loan Start Date e os campos do acordo Amortize, Frequency, Interest Rate e Interest Accrual Type |
| Números de saldo | Os totais mantidos pelo sistema — Received Principal Amount, Paid Principal Amount, Paid Interest Amount, Loan Disbursed Amount, os dois números de Loan Principal Payoff e os valores calculados Loan Principal Balance e Running Escrow |
Os números de saldo são calculados pela REDA a partir dos pagamentos e chamados do empréstimo — ninguém os digita, e eles mostram 0,00 em um empréstimo recém-criado até que algum dinheiro seja registrado. Cada um deles é explicado, com a sua fórmula em palavras simples, em Escrow e saldos de principal.
O escopo honesto — o que a REDA faz e o que não faz
Esta é a coisa mais importante de entender antes de definir as expectativas de uma equipe de empréstimos.
Então, para que servem os campos Amortize, Frequency, Interest Rate e Interest Accrual Type? Eles documentam os termos acordados — registram o que as partes acertaram, para que o registro do empréstimo seja um retrato completo do negócio. Eles não conduzem nenhum cálculo. Cada parcela — a parte de principal e a parte de juros — é informada manualmente como uma linha de Pagamento do empréstimo, usando a divisão que você calcula. O "cronograma" de um empréstimo, na REDA, é simplesmente o conjunto de linhas de pagamento Payment Due que você cria (veja O cronograma de pagamentos do empréstimo).
Empréstimos pai e filho
Um empréstimo pode ficar abaixo de um empréstimo pai — útil quando uma única linha de crédito é dividida entre várias propriedades ou fatias. Há apenas um nível: um empréstimo filho não pode, por sua vez, ter filhos. Os empréstimos filhos usam o valor Allocation do campo Loan Type, e a REDA garante que o tipo Allocation fique reservado aos empréstimos filhos. O valor do pai é um teto para o que você pode distribuir entre os seus filhos, e o tomador de cada filho precisa coincidir com o tomador do pai. A mecânica completa e as contas resolvidas estão em Termos e alocação do empréstimo.
Tipos de empréstimo
O campo Loan Type registra que tipo de empréstimo é este. Uma linha para cada um:
| Loan Type | Use para |
|---|---|
| Private | Um credor privado ou individual |
| Bank | Uma linha de crédito bancária |
| Institutional | Um credor institucional |
| Internal | Empréstimo da sua própria entidade — um empréstimo interno sobre uma propriedade |
| Equity | Capital de investidores acompanhado como empréstimo |
| Allocation | Uma fatia filha de uma linha de crédito pai (somente empréstimos filhos) |
Exemplo prático: o empréstimo da Harbour Tower da Meridian
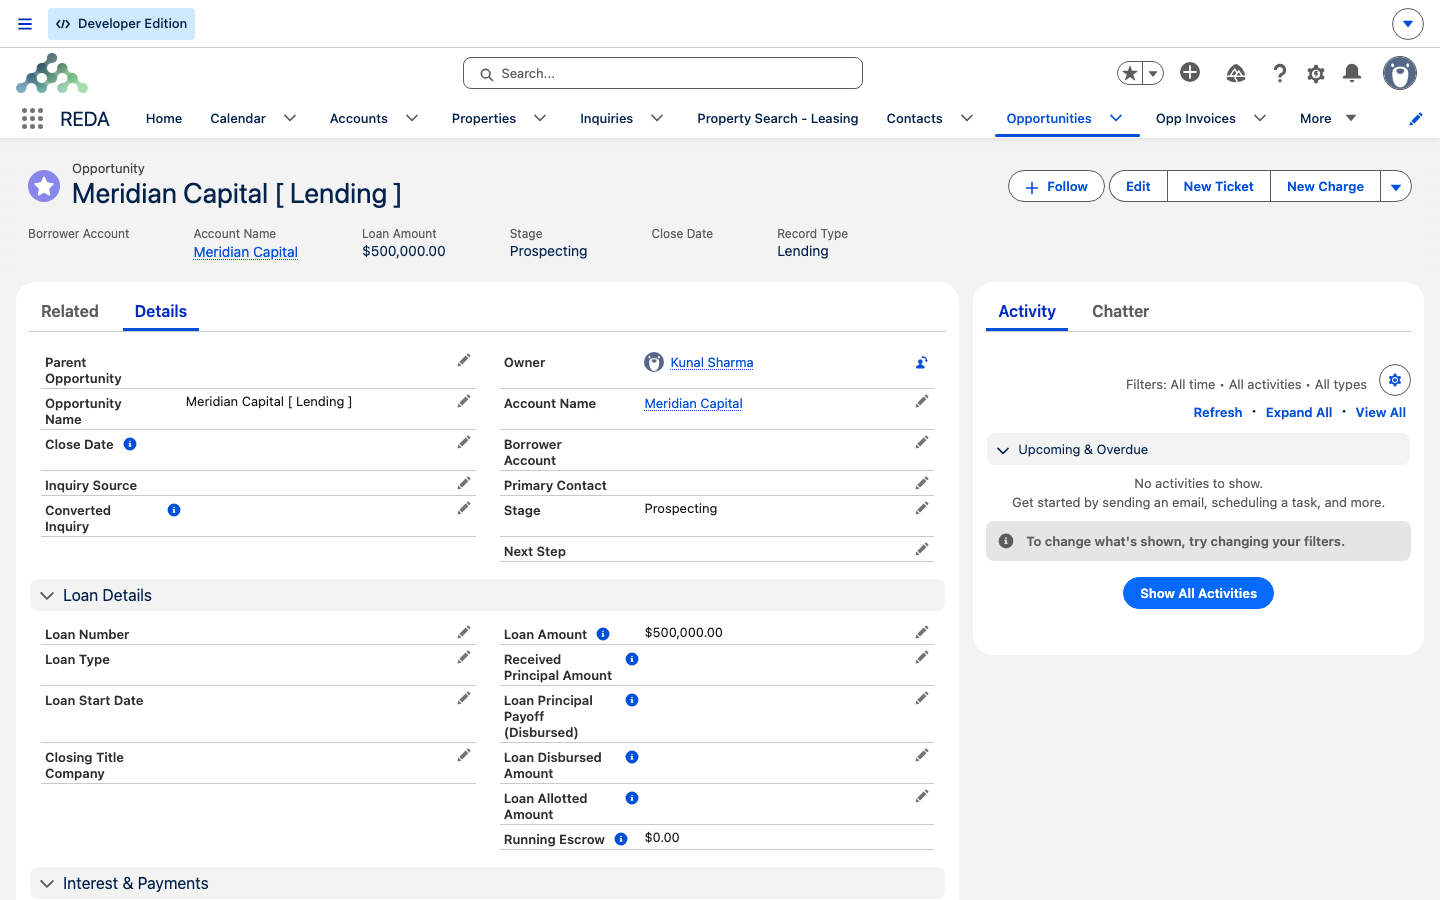
Vamos acompanhar um mesmo empréstimo ao longo de toda esta seção. A Meridian Capital — a entidade compradora interna da Meridian — tem um empréstimo de 500.000,00 garantido pela Harbour Tower, tomado junto ao credor externo Harbour Capital Partners. No nível conceitual, é assim que esse dossiê ganha vida:
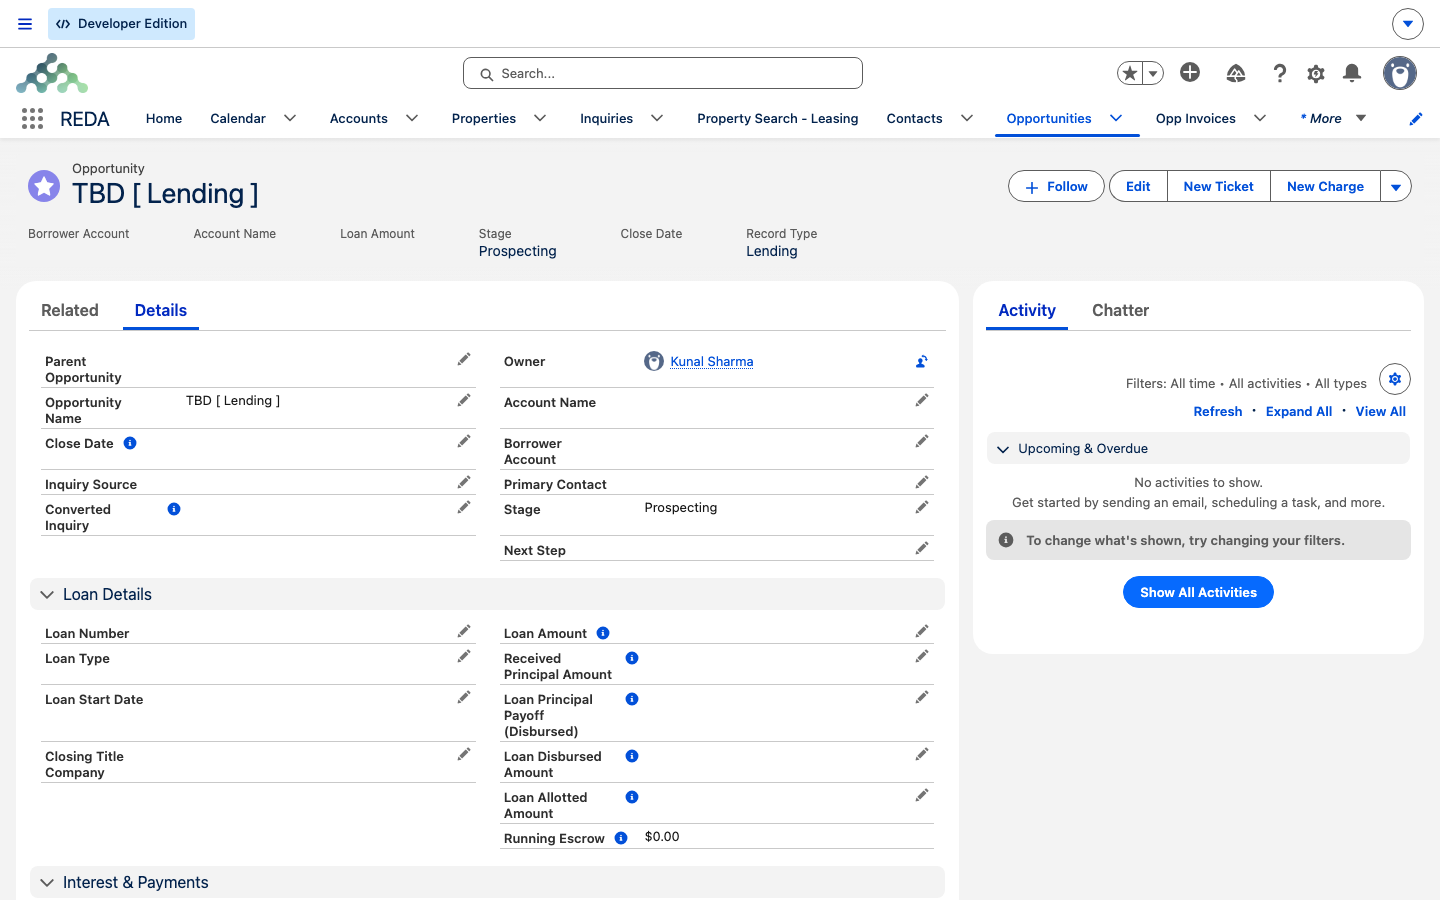
- A aquisição da Harbour Tower pela Meridian cria automaticamente um empréstimo marcador de posição em
Prospecting, com a Meridian Capital (a conta compradora da aquisição) definida como tomadora e a aquisição já vinculada. - A equipe o preenche — o credor ou a conta do negócio, Loan Amount 500.000,00, um Loan Type, a Loan Start Date e os termos acordados.
- Ela o avança para
Fundedassim que o dinheiro é recebido. Os números de saldo permanecem em 0,00 até que pagamentos e chamados sejam registrados — isso é o esperado, e não um campo faltando.
O mesmo empréstimo de 500.000,00 é acompanhado em Criando um empréstimo, O cronograma de pagamentos do empréstimo e Escrow e saldos de principal.
Onde ir para cada tarefa
| Tarefa | Artigo |
|---|---|
| Cadastrar um tomador ou um credor e converter um Lead de empréstimo | Cadastrando tomadores de empréstimo e credores |
| Criar um negócio de empréstimo e informar o seu principal | Criando um empréstimo |
| Informar os termos do empréstimo ou distribuí-lo em uma linha de crédito | Termos e alocação do empréstimo |
| Registrar parcelas e montar o cronograma de pagamentos | O cronograma de pagamentos do empréstimo |
| Ler os números de escrow e de saldo do principal | Escrow e saldos de principal |
| Retirar recursos ou quitar um empréstimo | Desembolsos e Quitações |
O que vem a seguir
- Cadastrando tomadores de empréstimo e credores — registrar e converter um Lead de empréstimo em um empréstimo.
- Criando um empréstimo — montar o negócio e informar o seu principal.
- Termos e alocação do empréstimo — o bloco de termos e as linhas de crédito pai/filho.
- O cronograma de pagamentos do empréstimo — registrar as parcelas manualmente.
- Escrow e saldos de principal — cada número calculado, explicado em palavras.
- Totalizações de Empréstimos em Propriedades e Aquisições — como os empréstimos se consolidam em uma propriedade.
Perguntas frequentes
Não existe um objeto separado. Um empréstimo é um negócio na guia Oportunidades com o tipo definido como Lending. Tudo o que diz respeito ao empréstimo — as partes, a garantia, os termos, os saldos, os pagamentos e os chamados — está nesse único registro ou pendurado nele.
Não. Não existe um motor de amortização. Os campos de termos registram o acordo; você cria uma linha de Pagamento do empréstimo para cada parcela e informa a divisão entre principal e juros que você mesmo calcula. Veja O cronograma de pagamentos do empréstimo.
Não. É o empréstimo marcador de posição que a REDA cria automaticamente para toda propriedade que nasce de uma aquisição. Ele abre em Prospecting. Preencha-o como o empréstimo real ou marque-o como perdido se nenhum empréstimo for tomado.
De Funded em diante. Os empréstimos ativos — os que estão em Funded, Closed Won ou Payoff Pending — alimentam os números de dívida da sua propriedade. Um empréstimo em Prospecting ou Pending, ou um empréstimo em Closed Lost, não alimenta.
Prospecting → Pending → Funded → Closed Won → Payoff Pending → Closed Lost. Você avança o Path manualmente conforme o empréstimo progride. Um empréstimo é marcado como Closed Won assim que é liberado e o negócio é fechado — isso vem antes de Payoff Pending, o estágio em que o principal vai sendo amortizado.
Isso foi útil?