
Termos e alocação do empréstimo
Este artigo trata de duas tarefas relacionadas: registrar os termos de um empréstimo — a taxa, a periodicidade, a forma de amortização — e alocar uma linha de crédito entre vários empréstimos filhos, para que um único crédito possa ser dividido entre propriedades. Ao final, você preencherá o bloco de termos corretamente (entendendo o que esses campos fazem e, igualmente importante, o que não fazem), montará um empréstimo pai com alocações filhas e atenderá aos limites e às regras de consistência que a REDA aplica. Registrar as parcelas que vêm depois é uma tarefa separada, tratada em O cronograma de pagamentos do empréstimo; aqui cuidamos dos termos de registro e da estrutura de alocação. Não é necessária experiência prévia com a REDA.
Acesso necessário. Editar os termos do empréstimo e criar empréstimos filhos exige o conjunto de permissões REDA - Property Lending User.
O bloco de termos
Um empréstimo é um negócio do tipo Lending (veja Os empréstimos na REDA), e seus termos são um conjunto de campos no registro. Cada um deles, em termos simples:
O que os termos fazem — e o que não fazem
É natural esperar que preencher uma taxa, uma periodicidade e uma forma de amortização faça a REDA montar o empréstimo para você. Não é assim que funciona, então vamos deixar isso claro.
A consequência prática: a divisão entre principal e juros de cada parcela é um número que você calcula e informa manualmente em uma linha de Loan Payment. Não trate Amortize, Frequency ou Interest Rate como insumos de um cronograma — eles são o registro do que foi acordado. A mecânica de registrar as parcelas está em O cronograma de pagamentos do empréstimo e em Registro de Pagamentos de Empréstimo.
Tipos de empréstimo
A lista de seleção Loan Type tem seis valores. Cinco descrevem de onde vem o dinheiro; o sexto marca uma fatia filha de uma linha de crédito maior.
| Loan Type | Use para |
|---|---|
| Private | Um credor privado ou pessoa física |
| Bank | Uma linha de crédito bancária |
| Institutional | Um credor institucional |
| Internal | A sua própria entidade emprestando para si mesma |
| Equity | Capital de investidor que você quer acompanhar como empréstimo |
| Allocation | Uma fatia filha de uma linha de crédito pai (somente empréstimos filhos) |
Allocation é reservado para empréstimos filhos. Escolha-o em um empréstimo que não tenha pai e a REDA impede a gravação:
Empréstimos pai e filhos
Para dividir uma linha de crédito entre várias propriedades, você monta um empréstimo pai e pendura empréstimos filhos abaixo dele. Cada filho aponta para o pai pelo campo Parent Opportunity. A estrutura tem um único nível de profundidade — um empréstimo pai não pode ter um pai, portanto não existem avós.
Como a linha de crédito inteira pertence a um único tomador, a REDA mantém as contas consistentes: se um empréstimo filho tiver um pai e também a sua própria conta preenchida, essa conta precisa coincidir com o tomador do pai.
Alocando valores
Cada filho carrega a sua própria fatia no seu Loan Amount. No pai, o campo Loan Allotted Amount mostra quanto da linha de crédito já foi destinado aos filhos ativos — a REDA soma isso para você, então você nunca digita esse valor. Ele sobe e desce conforme filhos são adicionados, liberados ou descartados.
Você não consegue comprometer mais do que a linha de crédito. O total alocado é limitado a um valor abaixo do Loan Amount do pai:
Os valores alocados não param no pai. Quando uma linha de crédito financia uma aquisição, os valores comprometidos dos seus empréstimos ativos também são totalizados naquele negócio de Acquisition, de modo que a aquisição mostra quanto dinheiro de empréstimo está comprometido com ela. Essa visão no nível da aquisição é tratada em Totalizações de Empréstimos em Propriedades e Aquisições.
Montando uma linha de crédito, passo a passo
Exemplo prático: a linha de crédito de 500,000 da Meridian
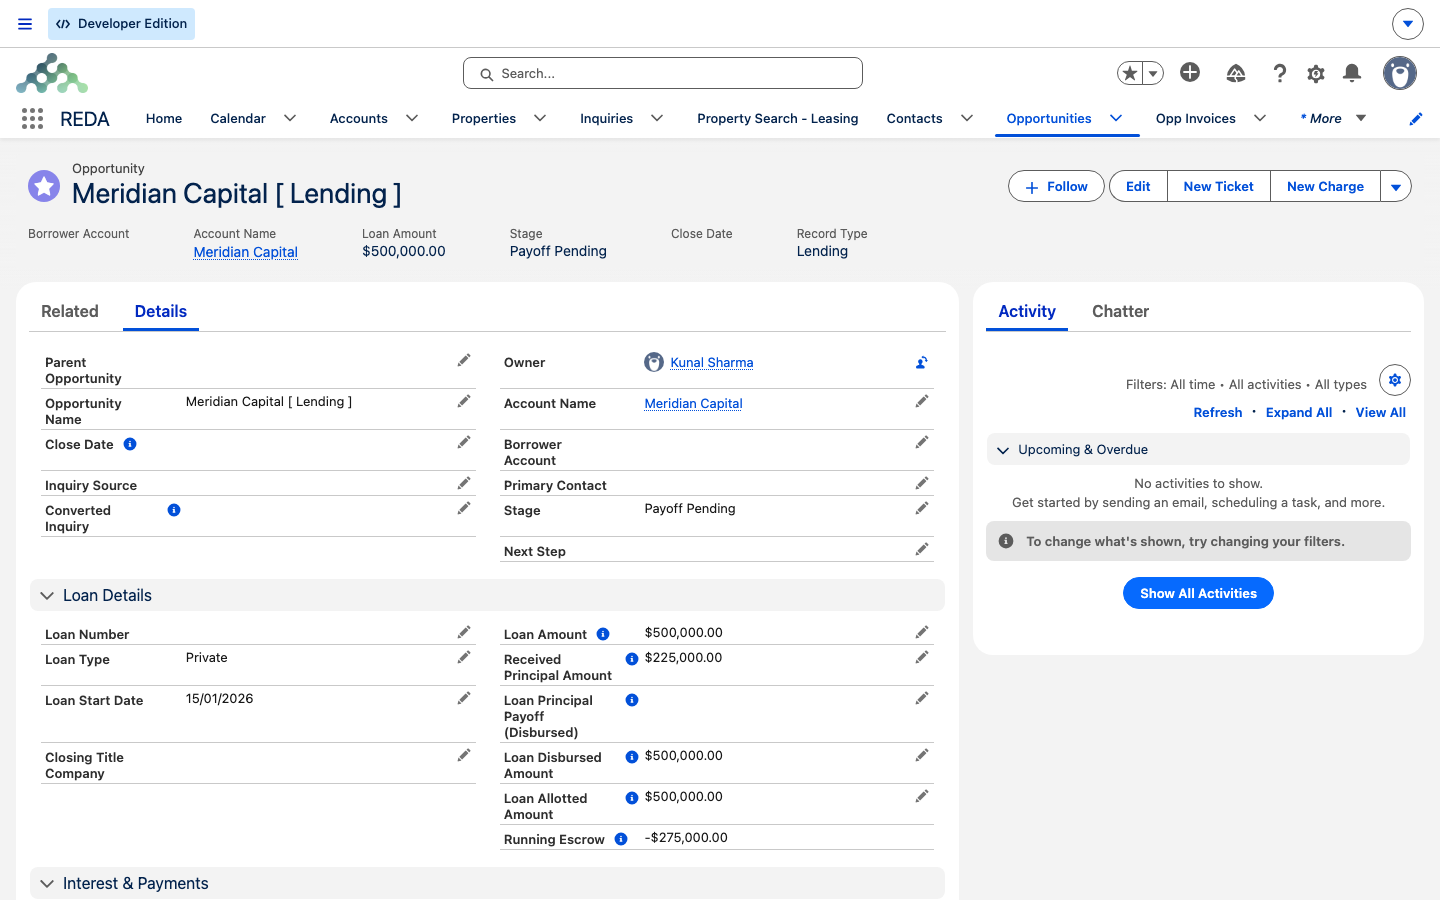
A Meridian Capital monta uma linha de crédito de 500,000.00 como empréstimo pai e quer distribuí-la entre duas propriedades. A equipe informa os termos do pai — Loan Type Private, uma Loan Start Date, Amortize Interest Only, Frequency Monthly, Interest Rate 9.000%, Interest Accrual Type Arrears. A REDA armazena tudo isso mas, como vimos, não calcula nada a partir daí.
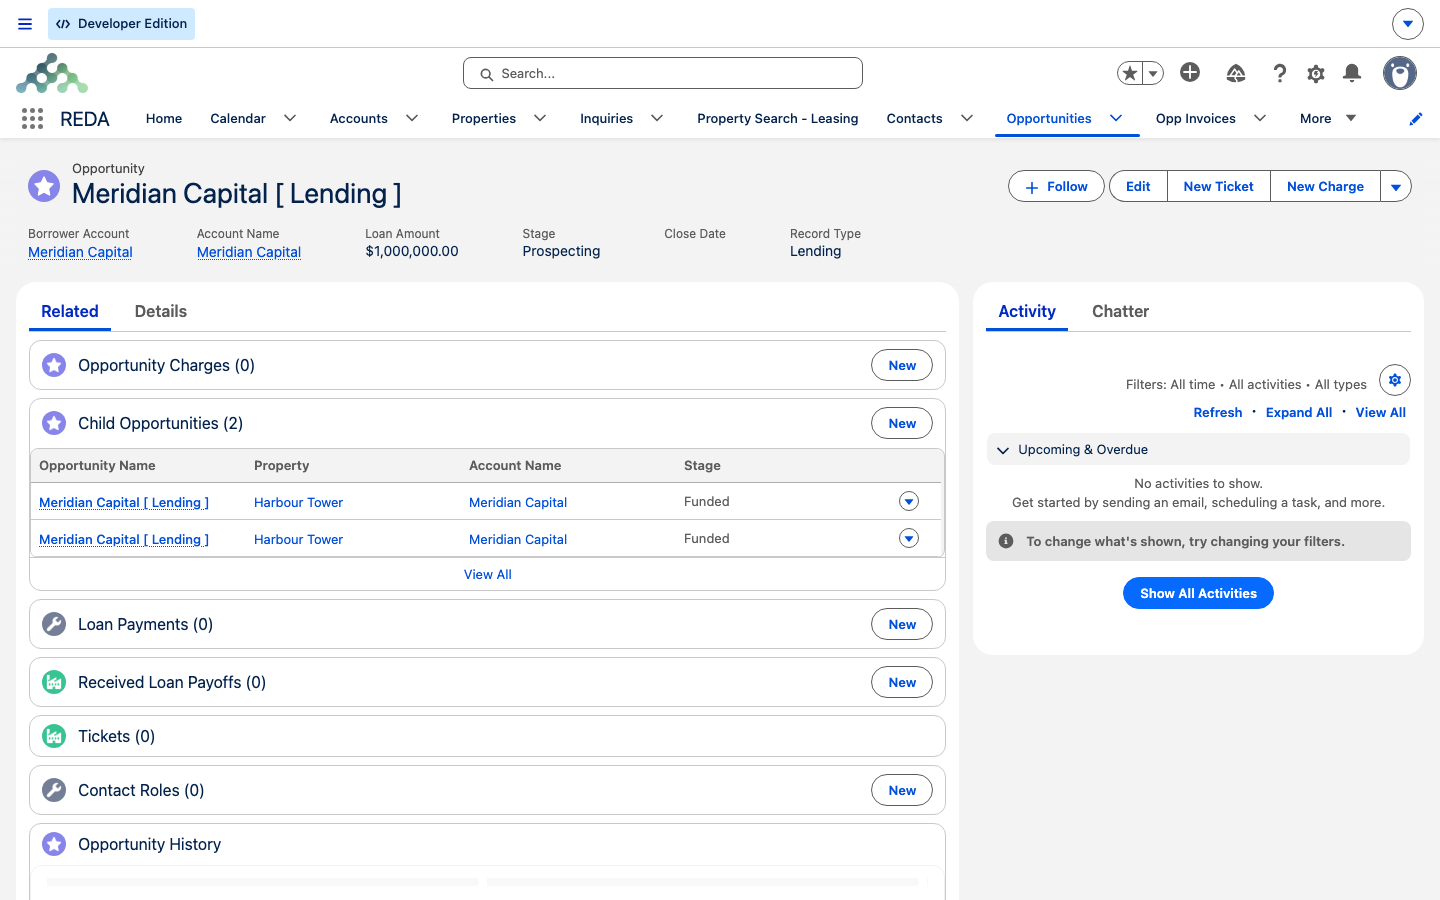
Agora os filhos. A equipe cria dois empréstimos filhos do tipo Allocation, cada um com Parent Opportunity apontando para a linha de crédito: um de 300,000.00 na Harbour Tower e outro de 200,000.00 em uma segunda propriedade da Meridian. (Tente definir Allocation em qualquer um dos filhos antes de apontá-lo para o pai e a mensagem aparece: "The Loan Type Allocation option is only available for child lending opportunities.")
Com os dois filhos ativos, as fatias deles somam 500,000.00 — o que não é menos que o Loan Amount do pai, então a REDA bloqueia:
A equipe reduz o segundo filho para 150,000.00. Agora o total alocado é 450,000.00 — confortavelmente abaixo da linha de crédito de 500,000.00 — e o Loan Allotted Amount do pai mostra 450,000.00. Daqui em diante, as liberações e as parcelas efetivas são registradas em cada filho, conforme O cronograma de pagamentos do empréstimo e Desembolsos e Quitações.
Referência: regras de termos e de alocação
O bloco de termos, com o que a REDA calcula a partir de cada campo — que, no caso dos termos de pagamento, é nada:
| Campo | Valores na tela | A REDA calcula algo a partir dele? |
|---|---|---|
| Loan Number | Texto livre (referência externa) | Não |
| Loan Type | Private / Bank / Institutional / Internal / Equity / Allocation | Allocation é restrito a empréstimos filhos |
| Loan Start Date | Uma data | Não — apenas documentação |
| Amortize | Interest Only / Amortize | Não — apenas documentação |
| Frequency | Annually / Monthly / Quarterly | Não — apenas documentação |
| Interest Rate | % anual | Não — os juros são informados em cada pagamento |
| Interest Accrual Type | Arrears / Advance | Não — apenas documentação |
As verificações de alocação, citadas exatamente como aparecem:
| Quando | Mensagem |
|---|---|
| Loan Type "Allocation" em um empréstimo sem pai | "The Loan Type Allocation option is only available for child lending opportunities." |
| A conta de um filho difere do tomador do pai | "On Lending Opportunity if "Parent Opportunity" is not blank and "Account" is not blank, then Account must be same as Borrower Account on Parent Opportunity." |
| O total alocado alcançaria ou ultrapassaria o Loan Amount do pai | "Allotted Amount must be less than Loan Amount" |
O que vem a seguir
- O cronograma de pagamentos do empréstimo — registre as parcelas que estes termos descrevem.
- Registro de Pagamentos de Empréstimo — a mecânica de cada pagamento, com todas as validações.
- Totalizações de Empréstimos em Propriedades e Aquisições — onde o Loan Amount e os valores alocados aparecem na propriedade e na aquisição.
- Desembolsos e Quitações — liberar dinheiro de uma linha de crédito.
- Os empréstimos na REDA — o registro do empréstimo e a sua referência completa de validações.
Perguntas frequentes
Não. Esses campos documentam o acordo; a REDA não calcula nenhum cronograma nem juros a partir deles. Você mesmo registra cada parcela — veja O cronograma de pagamentos do empréstimo.
Allocation é apenas para empréstimos filhos: "The Loan Type Allocation option is only available for child lending opportunities." Defina primeiro um Parent Opportunity ou escolha outro tipo.
O total alocado aos filhos precisa ficar abaixo do Loan Amount do pai: "Allotted Amount must be less than Loan Amount". Reduza a fatia de um filho ou aumente o Loan Amount do pai se a linha de crédito for mesmo maior.
Não. A estrutura tem um único nível — um empréstimo pai não pode ter um pai, portanto não existem cadeias de vários níveis.
A linha de crédito inteira pertence a um único tomador, então a REDA mantém a consistência: "On Lending Opportunity if "Parent Opportunity" is not blank and "Account" is not blank, then Account must be same as Borrower Account on Parent Opportunity."
Não. Ele é somado para você a partir das fatias dos filhos ativos e aparece no pai automaticamente. Você define o Loan Amount de cada filho; a REDA faz a totalização.
Isso foi útil?