
Desembolsos e Quitações
É assim que o dinheiro do empréstimo sai. Um Loan Disbursement retira recursos do empréstimo para uma compra, uma reforma, uma construção ou a preparação de um imóvel entre locações. Um Loan Payoff usa o escrow de um empréstimo para quitar outro — a operação por trás de um refinanciamento. Os dois são trabalhados como chamados: registros curtos e rastreados, com limites rígidos contra os seus saldos de escrow e de principal. E os dois compartilham um comportamento que surpreende todo mundo na primeira vez: nada conta até que o chamado esteja fechado. Ao final, você será capaz de criar qualquer um dos dois chamados em um empréstimo Closed Won, atender a todas as verificações e explicar exatamente quando os totais se movem. Nenhuma experiência prévia com a REDA é necessária.
Acesso necessário. Criar e editar esses chamados exige o conjunto de permissões REDA - Property Lending User.
Dois tipos de chamado, um mesmo padrão
Um chamado na REDA é um registro curto e rastreado para uma etapa controlada — aqui, movimentar dinheiro em um empréstimo. Os dois chamados de empréstimo seguem a mesma escada de status: New (o padrão) → In Process → Closed, com Cancelled como saída. Os dois tipos diferem apenas no que fazem:
| Loan Disbursement | Loan Payoff | |
|---|---|---|
| Para onde vai o dinheiro | Sai do escrow do empréstimo para uma finalidade (uma retirada) | Sai do escrow deste empréstimo para quitar outro empréstimo |
| Campos principais | Disbursement Type · Disbursement Amount · Acq. Opportunity | O empréstimo que está sendo quitado · Payoff Amount |
| Teto(s) | Loan Amount | O Running Escrow do empréstimo pagador e o Loan Principal Balance do empréstimo de destino |
| Conta quando | Status = Closed | Status = Closed |
| Atualiza ao fechar | Loan Disbursed Amount · o total de desembolsos da propriedade · o total de desembolsos da aquisição | O Payoff (Disbursed) do empréstimo pagador · o Payoff (Received) do empréstimo de destino |
Pré-requisitos
Os dois tipos de chamado compartilham duas travas que você precisa atender antes que a REDA permita salvar um deles em um empréstimo:
Closed Won. Escolha qualquer empréstimo em um estágio anterior e a REDA bloqueia: "Only Closed Won Lending Opportunity can be selected."O teto de dinheiro de cada chamado vem dos números de saldo do empréstimo — os saldos de escrow e de principal explicados em Escrow e saldos de principal. Criar o chamado a partir do empréstimo já preenche o negócio e a propriedade (e, nos desembolsos, a aquisição vinculada), então a maior parte disso já vem pronta para você.
Registrando um desembolso
Um desembolso retira dinheiro do empréstimo para uma finalidade definida.
| Disbursement Type | Use para |
|---|---|
| Acquisition | Uma retirada para o preço de compra (o vínculo com a aquisição é obrigatório) |
| Renovation | Retiradas do orçamento de reforma |
| Construction | Retiradas para construção do zero ou obra |
| Property Turn | Gastos de preparação e adequação do imóvel entre locações |
O dinheiro desembolsado é limitado pelo principal do empréstimo. Se uma retirada fizer o total ultrapassá-lo, a REDA impede — no nível do empréstimo com "Disbursed Amount must be less or equal to Loan Amount.", e no nível da propriedade com "Loan Disbursed Amount can not be greater than Loan Amount."
Registrando uma quitação
Uma quitação usa o escrow deste empréstimo para liquidar um empréstimo diferente sobre a mesma propriedade — a mecânica por trás de um refinanciamento. O chamado fica no empréstimo que está pagando e aponta para o empréstimo que está sendo quitado.
Os dois tetos são o coração de uma quitação. O valor não pode exceder o escrow disponível no empréstimo pagador, nem o principal pendente no empréstimo que está sendo liquidado:
"Payoff amount must not be greater than Loan Principal Balance Amount on provided Lending Opportunity."
O primeiro é verificado contra o Running Escrow do empréstimo pagador; o segundo, contra o Loan Principal Balance do empréstimo quitado. Os dois números são explicados em Escrow e saldos de principal.
Fechar o chamado é o que contabiliza o dinheiro
Avance o chamado pelo seu Path — New → In Process — conforme o dinheiro se movimenta no mundo real e, depois, defina-o como Closed no dia em que os recursos forem liquidados. Esse é o momento em que a REDA o contabiliza, recalculando os totais:
| Status | Efeito nos totais | Observações |
|---|---|---|
| New (padrão) | Nenhum | Os limites são verificados contra os saldos atuais |
| In Process | Nenhum | Trabalho em andamento |
| Closed | Contabilizado | Todos os totais são recalculados; os números de escrow e de saldo se movem |
| Cancelled | Nenhum (removido se já tiver sido contabilizado antes) | Reabrir ou cancelar um chamado fechado retira o dinheiro dele de volta |
Fechar um desembolso aumenta o Loan Disbursed Amount do empréstimo, o total de desembolsos da propriedade e o total de desembolsos da aquisição vinculada — e o Running Escrow do empréstimo cai na mesma medida. Fechar uma quitação aumenta o Loan Principal Payoff (Disbursed) do empréstimo pagador e o Loan Principal Payoff (Received) do empréstimo liquidado — derrubando o saldo de principal do empréstimo liquidado e o escrow do empréstimo pagador.
Closed Won (esse é o pré-requisito do chamado), o passo que você dá manualmente é avançar o empréstimo liquidado para Payoff Pending — o estágio que vem depois de Closed Won e sinaliza um empréstimo cujo saldo está sendo reduzido. Os chamados cuidam do dinheiro; os estágios continuam nas suas mãos.
Exemplo prático: uma retirada e uma quitação
Considere um empréstimo de 750,000.00, em Closed Won, sobre Meridian Court, totalmente financiado, de modo que o seu Running Escrow é 750,000.00.
A retirada. Crie um chamado Loan Disbursement, tipo Renovation, valor 120,000.00, com a aquisição vinculada. Enquanto ele estiver em In Process, nada muda. Feche-o e o Loan Disbursed Amount do empréstimo passa a 120,000.00, o total de desembolsos da propriedade passa a 120,000.00 e o Running Escrow do empréstimo cai para 630,000.00 (750,000 menos a retirada de 120,000).
A quitação. A propriedade ainda carrega um empréstimo-ponte antigo, o Harbour Bridge Loan, com um saldo de principal de 400,000.00 e o mesmo tomador. No empréstimo novo, crie um chamado Loan Payoff, escolha o Harbour Bridge Loan como o empréstimo a liquidar e informe um Payoff Amount de 400,000.00 — dentro do escrow de 630,000.00 e dentro do saldo de 400,000.00, de modo que os dois tetos passam. Feche-o: o Payoff (Disbursed) do empréstimo novo passa a 400,000.00 e o escrow dele cai para 230,000.00; o Payoff (Received) do Harbour Bridge Loan passa a 400,000.00 e o saldo de principal dele cai para 0.00. O Harbour Bridge Loan já está em Closed Won, então você mesmo o move em seguida para Payoff Pending para marcá-lo como em liquidação.
Como são as verificações na prática. Tente um Payoff Amount de 500,000.00 e você esbarrará na mensagem do teto de escrow; tente escolher o empréstimo pagador como o empréstimo a liquidar e você receberá "Invalid selection. You cannot payoff loan with same loan."
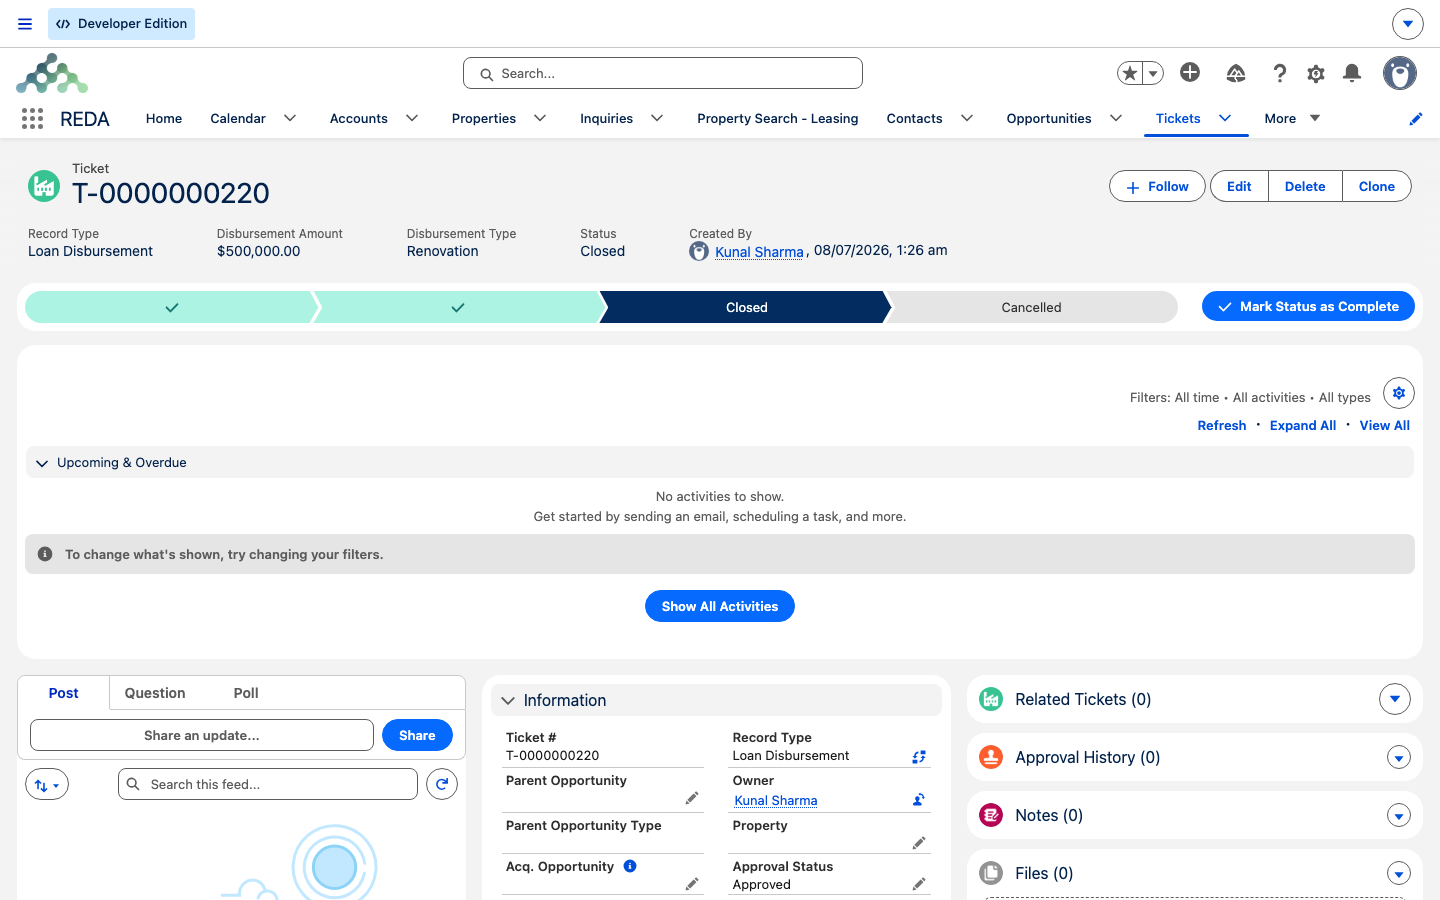
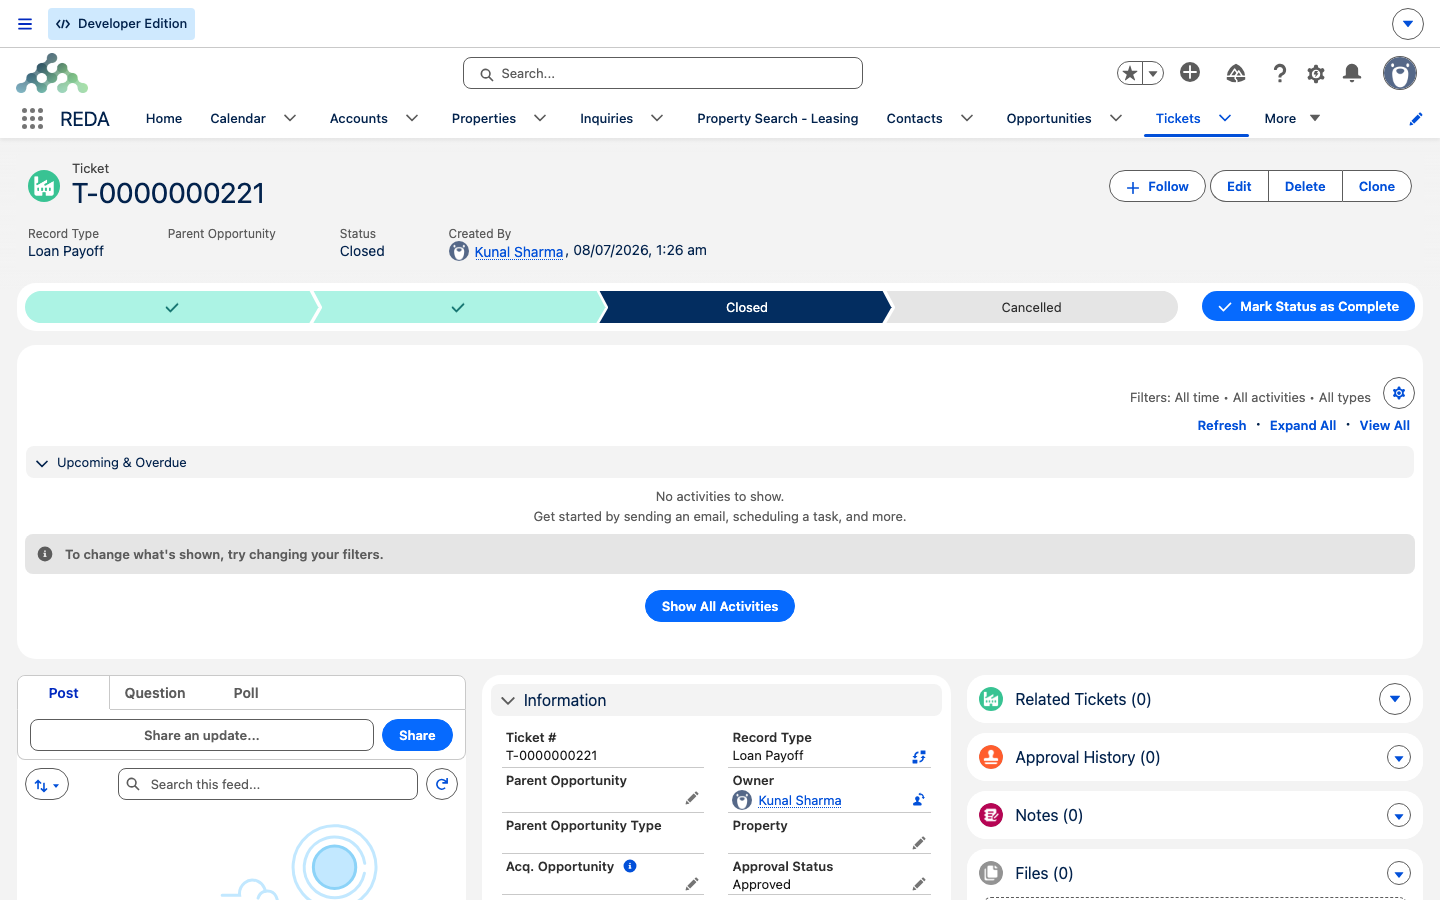
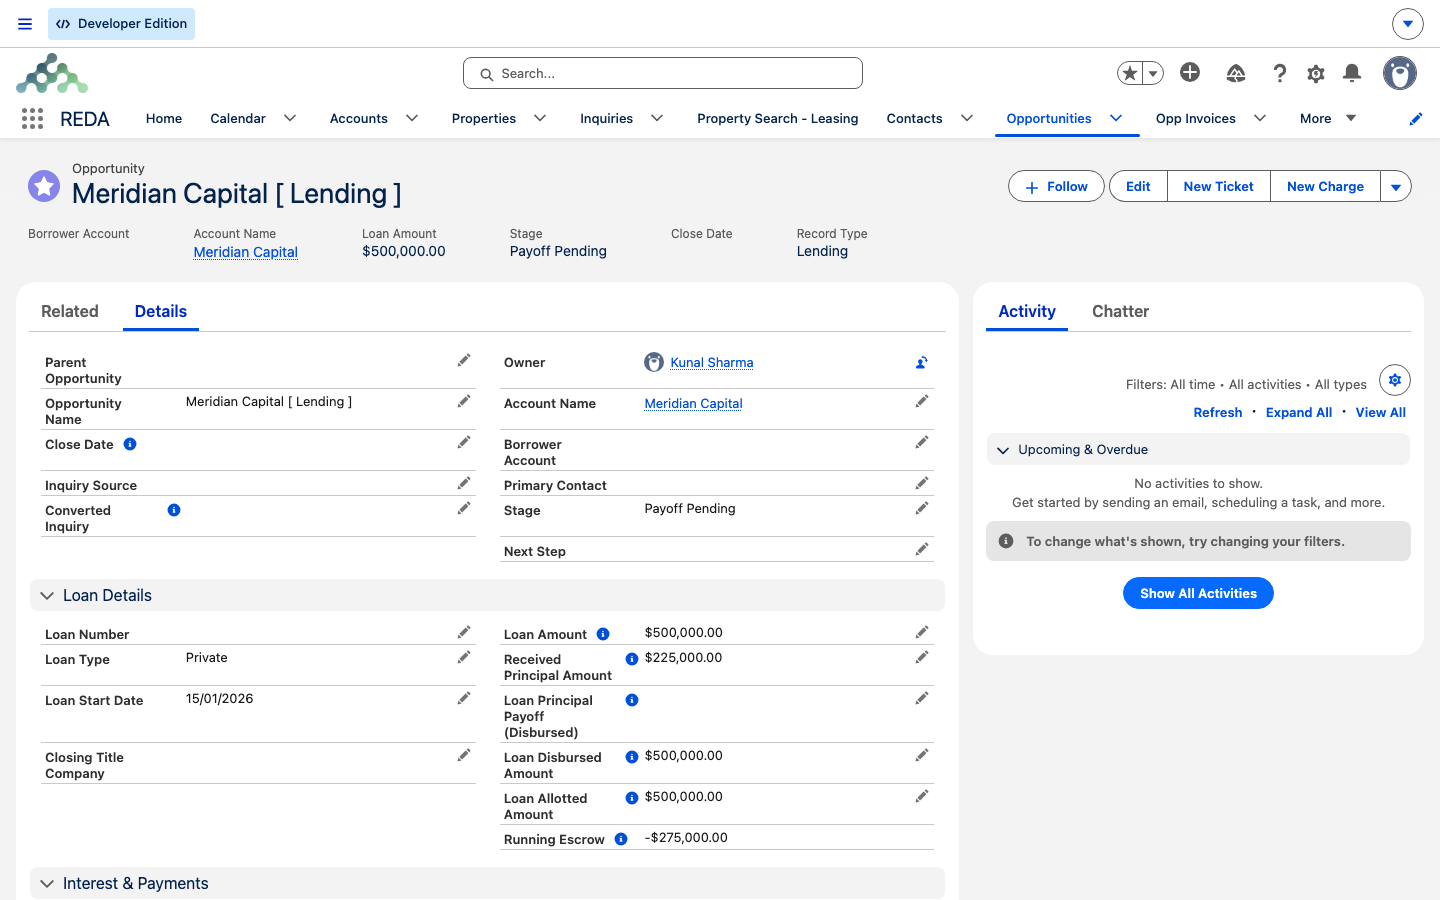
Payoff Pending. Os seus Loan Details mostram o Loan Disbursed Amount de 500,000.00 com o Running Escrow reduzido (aqui para −275,000.00) — o dinheiro que os chamados de desembolso e de quitação tiraram do escrow.Referência: as verificações na íntegra
| Aplica-se a | Regra | Mensagem |
|---|---|---|
| Ambos | O empréstimo precisa estar em Closed Won | "Only Closed Won Lending Opportunity can be selected." |
| Ambos | A propriedade do chamado precisa coincidir com a do negócio (ou com a da aquisição, nos desembolsos) | "The property on the ticket must match the property on the Opportunity or Acquisition Opportunity in the case of a Loan Disbursement ticket." |
| Desembolso | Aquisição obrigatória quando a retirada é feita contra a aquisição | "You must provide Acquisition Opportunity on Loan Disbursement if disbursement is done against acquisition." |
| Desembolso | Dentro do principal do empréstimo (limites de empréstimo / propriedade) | "Disbursed Amount must be less or equal to Loan Amount." · "Loan Disbursed Amount can not be greater than Loan Amount." |
| Quitação | Dentro do escrow disponível do empréstimo pagador | "Payoff amount must not be greater than available escrow on Opportunity." |
| Quitação | Dentro do saldo de principal do empréstimo de destino | "Payoff amount must not be greater than Loan Principal Balance Amount on provided Lending Opportunity." |
| Quitação | O empréstimo de destino precisa ter o mesmo tomador | "Only existing lending opportunities with same "Borrower Account" as on provided "Opportunity" can be selected." |
| Quitação | Não é possível quitar um empréstimo com ele mesmo | "Invalid selection. You cannot payoff loan with same loan." |
O que vem a seguir
- Escrow e saldos de principal — as fórmulas dos tetos, explicadas em palavras.
- Empréstimos na REDA — o ciclo de vida do empréstimo e o pré-requisito Closed Won.
- Registro de Pagamentos de Empréstimo — pagamentos versus quitações.
- Totalizações de Empréstimos em Propriedades e Aquisições — onde esses totais chegam na propriedade.
Perguntas frequentes
Somente chamados fechados contam. Um chamado em New ou In Process não movimenta nada. Feche-o no dia em que os recursos forem liquidados e os totais serão recalculados.
Esses chamados só podem ser criados em um empréstimo Closed Won: "Only Closed Won Lending Opportunity can be selected." Avance o empréstimo para Closed Won primeiro.
Uma quitação tem dois tetos: o escrow disponível no empréstimo pagador ("Payoff amount must not be greater than available escrow on Opportunity.") e o saldo de principal do empréstimo que está sendo liquidado ("Payoff amount must not be greater than Loan Principal Balance Amount on provided Lending Opportunity."). Ajuste-se ao que for menor.
O empréstimo que você liquida precisa ter o mesmo tomador e não pode ser o próprio empréstimo pagador: "Only existing lending opportunities with same "Borrower Account" as on provided "Opportunity" can be selected." e "Invalid selection. You cannot payoff loan with same loan."
A aquisição é obrigatória quando o desembolso é feito contra a aquisição: "You must provide Acquisition Opportunity on Loan Disbursement if disbursement is done against acquisition." A verificação de correspondência de propriedade vale para toda retirada, independentemente do tipo.
Não. O chamado movimenta o dinheiro, não o estágio. O empréstimo liquidado já está em Closed Won (esse é o pré-requisito do chamado de quitação), então o passo que você dá manualmente é avançá-lo para Payoff Pending — o estágio que vem depois de Closed Won para um empréstimo cujo saldo está sendo reduzido.
Isso foi útil?