
Escrow e saldos de principal
Esta é a referência de todos os valores calculados nos empréstimos da REDA. Para cada saldo você encontra o que ele significa, sua fórmula em palavras simples, quais registros o alimentam e quais limites ele impõe. Ao final, você conseguirá reconciliar à mão qualquer valor de dívida de um empréstimo ou de uma propriedade a partir das suas entradas — que é exatamente do que você precisa quando um número parece errado ou uma transação está sendo limitada. Nenhuma experiência prévia com a REDA é presumida. Os três artigos práticos desta seção remetem a esta página para cada fórmula, em vez de repeti-la.
Acesso necessário. Visualizar esses valores exige qualquer conjunto com acesso de leitura a empréstimos e propriedades, como REDA - Master Data - Read Only. Trabalhar os registros subjacentes exige REDA - Property Lending User. Todo saldo aqui é calculado pela REDA — ninguém edita nenhum deles diretamente.
O modelo mental
Todo valor deste artigo é a soma de coisas que você registrou em outro lugar. São três camadas, e cada uma é totalizada na seguinte:
Direção da quitação: Received versus Disbursed
Dois dos valores abaixo usam as palavras (Received) e (Disbursed), e este é o par de rótulos que mais gera confusão em empréstimos. Deixe isso claro uma vez e não se perca mais:
Valores no nível do empréstimo
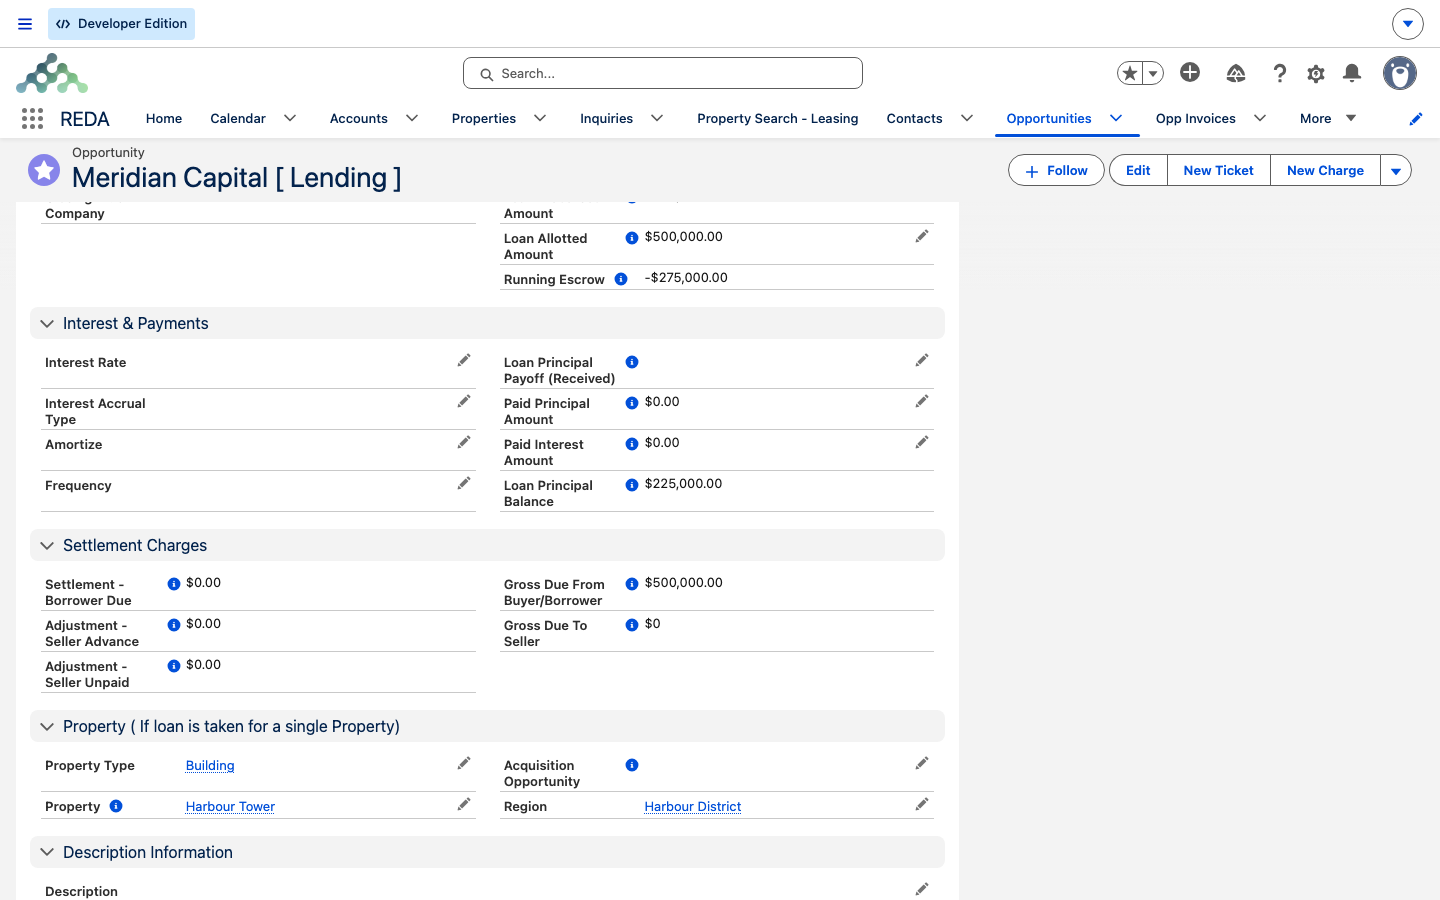
Estes são os saldos de cada empréstimo. As fórmulas são dadas em palavras; cada valor traz o rótulo exato que aparece na tela.
| Valor | Fórmula em palavras | Alimentado por | Limite que impõe |
|---|---|---|---|
| Received Principal Amount | Soma dos pagamentos concluídos de principal recebido | Pagamentos de empréstimo | ≤ Loan Amount |
| Paid Principal Amount / Paid Interest Amount | Somas das parcelas de principal e de juros dos pagamentos de prestação concluídos | Pagamentos de empréstimo | — |
| Loan Disbursed Amount | Soma dos chamados de desembolso fechados | Chamados | ≤ Loan Amount |
| Loan Principal Payoff (Received) | Dinheiro recebido para quitar este empréstimo | Chamados de quitação fechados apontados para cá | — |
| Loan Principal Payoff (Disbursed) | Dinheiro enviado deste empréstimo para quitar outro | Chamados de quitação fechados partindo daqui | — |
| Saldo principal do empréstimo | Received Principal menos Paid Principal menos Payoff (Received) | os valores acima | Teto para quitações contra este empréstimo |
| Running Escrow (empréstimo) | Received Principal menos Payoff (Disbursed) menos Disbursed | os valores acima | Teto para quitações a partir deste empréstimo |
| Loan Allotted Amount (empréstimos pai) | Soma alocada aos empréstimos filhos | empréstimos filhos ativos | < Loan Amount |
Três deles impõem um limite que você encontrará na prática:
- O Received Principal Amount não pode exceder o principal do empréstimo: "Received Principal Amount must be less or equal to Loan Amount."
- O Loan Disbursed Amount não pode exceder o principal do empréstimo: "Disbursed Amount must be less or equal to Loan Amount."
- O Loan Allotted Amount não pode alcançar o principal do empréstimo: "Allotted Amount must be less than Loan Amount".
Os dois valores calculados — Loan Principal Balance e Running Escrow (empréstimo) — são eles próprios os tetos dos chamados de quitação, e é por isso que uma quitação aparentemente correta ainda pode ser rejeitada: "Payoff amount must not be greater than Loan Principal Balance Amount on provided Lending Opportunity." limita contra o saldo, e "Payoff amount must not be greater than available escrow on Opportunity." limita contra o escrow.
Valores no nível da propriedade
Na guia Debt Summary de uma propriedade, as mesmas entradas são somadas em todos os empréstimos ativos da propriedade.
| Valor | Fórmula em palavras |
|---|---|
| Total Loan Amount | Soma do Loan Amount dos empréstimos ativos da propriedade |
| Total Loan Disbursement Amount | Soma dos chamados de desembolso fechados nos empréstimos |
| Total Loan Principal Paid | Soma do Paid Principal nos empréstimos |
| Total Loan Principal Payoff (Received) / (Disbursed) | Os dois valores de quitação somados nos empréstimos |
| Saldo líquido do empréstimo | Total Loan Amount menos Total Loan Principal Paid menos Total Loan Principal Payoff (Received) |
| Running Escrow (propriedade) | Total Loan Amount menos Total Loan Disbursement Amount menos Total Loan Principal Payoff (Disbursed) |
O total de desembolsos do lado da propriedade também é limitado: "Loan Disbursed Amount can not be greater than Loan Amount."
O Rehab Escrow da aquisição
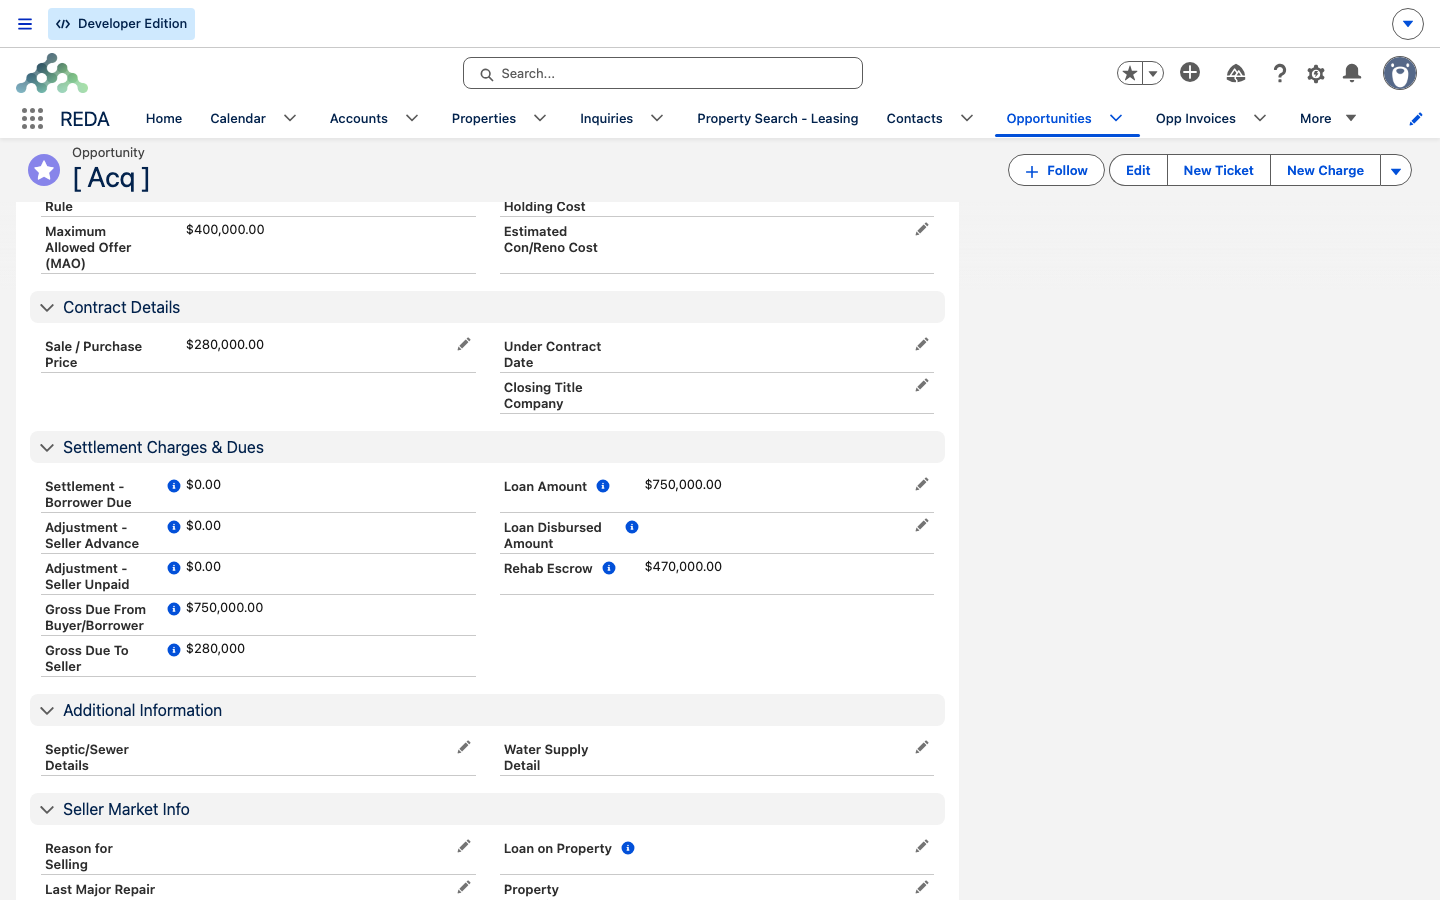
Um valor relacionado não fica no empréstimo, e sim no negócio de aquisição: o Rehab Escrow — a retenção para reforma que sobra depois dos custos de fechamento. Quando existe um valor de empréstimo na aquisição, ele é calculado como o Loan Amount menos o Sale / Purchase Price menos o Settlement - Borrower Due menos o Adjustment - Seller Advance mais o Adjustment - Seller Unpaid; sem empréstimo, ele é zero. As entradas de liquidação vêm do demonstrativo de liquidação da aquisição (veja Liquidação e fechamento).
O que conta, e quando
| Registro | Só conta quando |
|---|---|
| Pagamento do empréstimo | Está concluído (com data e referência de pagamento) |
| Chamado de desembolso / quitação | Seu status é Closed |
| Um empréstimo (nos totais da propriedade) | Está ativo: Funded, Payoff Pending ou Closed Won |
Por que este número é o que é?
Use esta escada quando um valor não parecer certo:
Reconciliação na prática
Tome um empréstimo de 750,000.00 na Meridian Court depois de um ciclo completo de atividade: liberado integralmente, uma amortização extraordinária paga, um saque para reforma e a quitação de um antigo empréstimo-ponte.
| Entrada | Valor |
|---|---|
| Received Principal (liberado integralmente) | 750,000.00 |
| Paid Principal (uma amortização extraordinária) | 50,000.00 |
| Paid Interest | 5,625.00 |
| Loan Disbursed Amount (saque para reforma fechado) | 120,000.00 |
| Loan Principal Payoff (Disbursed) (quitou o Harbour Bridge Loan) | 400,000.00 |
Os dois valores calculados decorrem diretamente:
- Loan Principal Balance = 750,000.00 menos 50,000.00 menos 0.00 = 700,000.00 (nenhuma quitação foi recebida contra este empréstimo).
- Running Escrow (empréstimo) = 750,000.00 menos 400,000.00 menos 120,000.00 = 230,000.00.
No empréstimo que foi quitado, o Harbour Bridge Loan, o Loan Principal Payoff (Received) é 400,000.00; se o principal recebido dele era 400,000.00 e nada foi amortizado separadamente, seu Loan Principal Balance é 400,000.00 menos 0.00 menos 400,000.00 = 0.00.
Na propriedade, enquanto os dois empréstimos ainda estão ativos:
- Total Loan Amount = 750,000.00 mais 400,000.00 = 1,150,000.00.
- Net Loan Balance = 1,150,000.00 menos 50,000.00 menos 400,000.00 = 700,000.00.
- Running Escrow (propriedade) = 1,150,000.00 menos 120,000.00 menos 400,000.00 = 630,000.00.
Closed Won, ou avança para Payoff Pending, continua nos valores; só um estágio não ativo, como Closed Lost, o retira. Decida com sua equipe em qual estágio final você quer que fique um empréstimo totalmente quitado, já que isso altera os totais da propriedade.
O Rehab Escrow, para comparação. No negócio de aquisição, com um empréstimo de 750,000.00, um Sale / Purchase Price de 280,000.00, um Settlement - Borrower Due de 38,000.00, um Adjustment - Seller Advance de 2,000.00 e um Adjustment - Seller Unpaid de 5,000.00: 750,000.00 menos 280,000.00 menos 38,000.00 menos 2,000.00 mais 5,000.00 = 435,000.00 de retenção para reforma.
O que vem a seguir
- Registro de Pagamentos de Empréstimo — os pagamentos que alimentam os totais recebidos e pagos.
- Desembolsos e Quitações — os chamados que alimentam os totais desembolsados e de quitação, com os dois limites em ação.
- Termos e alocação do empréstimo — Loan Amount, valores alocados e linhas pai/filho.
- Totalizações de Empréstimos em Propriedades e Aquisições — o passeio pelo Debt Summary.
Perguntas frequentes
Eles partem de lugares diferentes. O Running Escrow da propriedade parte dos valores de empréstimo comprometidos; o Running Escrow de um empréstimo parte do principal efetivamente recebido. Até que um credor libere um empréstimo integralmente, os dois divergem — essa diferença de liberação é esperada.
Os dois — o que for menor. O Running Escrow do empréstimo que paga ("Payoff amount must not be greater than available escrow on Opportunity.") e o Loan Principal Balance do empréstimo que está sendo quitado ("Payoff amount must not be greater than Loan Principal Balance Amount on provided Lending Opportunity.").
Só contam os chamados fechados. Reabrir ou cancelar um chamado fechado retira o dinheiro dele, e os totais são recalculados para refletir isso.
Não — todos eles são calculados pela REDA. Para mudar um deles, corrija o pagamento ou o chamado que está por trás, e o valor é recalculado.
Os empréstimos contam enquanto estão ativos — Funded, Payoff Pending ou Closed Won — e Closed Won ainda conta como ativo. Se você quer um empréstimo totalmente quitado fora dos totais, ele precisa ficar em um estágio que não seja ativo; decida o estágio final com sua equipe.
Isso foi útil?