
O cronograma de pagamentos do empréstimo
Se você chegou aqui procurando onde a REDA gera o seu cronograma de amortização, aqui vai a resposta honesta logo de início: ela não gera. A REDA não monta um cronograma de pagamentos a partir dos termos de um empréstimo. Em vez disso, o cronograma de um empréstimo é o conjunto de linhas "Payment Due" de Pagamento do empréstimo que você cria — cada uma uma parcela planejada com sua própria data de vencimento e a divisão entre principal e juros que você calcula — e cada uma só conta depois que você a marca como concluída. Este artigo mostra como montar um cronograma assim, como lê-lo e por que o saldo só se movimenta na conclusão. A mecânica e todas as validações de um pagamento individual estão no artigo complementar Registro de Pagamentos de Empréstimo; aqui adotamos a visão no nível do cronograma. Não pressupomos nenhuma experiência prévia com a REDA.
Acesso necessário. Registrar e concluir pagamentos de empréstimo exige o conjunto de permissões REDA - Property Lending User.
Não existe cronograma gerado automaticamente
Este é o ensinamento central, então seremos diretos. Informar uma Interest Rate, um método Amortize, uma Frequency e um Interest Accrual Type em um empréstimo não faz a REDA montar um cronograma de parcelas. Não existe um motor de amortização na REDA. A única automação em um empréstimo é a escrituração interna do sistema — indicadores, o nome gerado automaticamente, manter a propriedade em dia e somar os totais.
Portanto, o cronograma é algo que você monta: uma série de linhas de Pagamento do empréstimo, cada uma do tipo Payment Due, ordenadas por Due Date. Você calcula cada parcela; a REDA a registra. Esse é o modelo.
Montando o cronograma
Cada parcela é uma linha de Pagamento do empréstimo do tipo Payment Due. Na lista relacionada Pagamentos de empréstimo do empréstimo, clique em Novo e:
Deixe de fora os juros ou a data de vencimento, e a REDA diz exatamente o que está faltando:
"Due Date must be provided for Loan Payment."
O recebimento do financiamento frente às parcelas
O cronograma de pagamentos é um lado do empréstimo; o dinheiro que o credor aporta é o outro. Registre o financiamento como uma única linha Principal Received — Principal Amount igual à soma recebida, Interest Amount em branco (juros não têm lugar em principal que entra) e um Payment Date informado desde o início. Tudo o que vier depois — os pagamentos — são as linhas Payment Due do seu cronograma.
Uma vez concluída, uma linha Principal Received eleva o Received Principal Amount do empréstimo (limitado ao Loan Amount), enquanto as linhas Payment Due concluídas elevam o Paid Principal Amount e o Paid Interest Amount.
Lendo o cronograma
A lista relacionada Pagamentos de empréstimo, ordenada por Due Date, é o cronograma. Lê-la se resume a uma distinção: uma linha não concluída é apenas um plano — uma data de vencimento e alguns valores — e não movimenta saldo nenhum; uma linha concluída realmente aconteceu e conta. Veja o que cada coluna diz a você:
| Coluna | O que significa |
|---|---|
| Payment Type | Payment Due (um pagamento que sai) ou Principal Received (financiamento entrando) |
| Due Date | A data planejada da parcela — a ordem de execução do cronograma |
| Principal Amount / Interest Amount | A divisão que você calculou |
| Total Amount | Principal + Interest (calculado) |
| Is Completed | Se a parcela realmente aconteceu — a comporta |
| Payment Date / Payment Reference | A data e a referência reais, obrigatórias para concluir |
Concluir uma parcela é o que a faz contar
Uma parcela movimenta os saldos do empréstimo somente quando você marca Is Completed na linha dela — e isso exige um Payment Date e um Payment Reference. Ou seja, o cronograma é algo vivo: você o monta como um plano e depois vai marcando cada linha à medida que as parcelas são pagas. Se faltar um requisito, a conclusão é bloqueada:
"Please provide Payment Date to complete the payment."
"The Payment Date must be provided to complete the loan payment for the lending."
Antes de marcar Is Completed, confira: o Payment Date está preenchido, o Payment Reference está preenchido, o Due Date e o Interest Amount já estão presentes (0 se não houver juros) e qualquer recebimento de financiamento se mantém dentro do limite do Loan Amount. Ao salvar, a linha concluída soma-se ao Paid Interest, ao Paid Principal ou ao Received Principal do empréstimo, e os campos calculados Loan Principal Balance e Running Escrow se movimentam — como detalhado em Escrow e saldos de principal e em Totalizações de Empréstimos em Propriedades e Aquisições.
Exemplo prático: um cronograma só de juros
Tome o empréstimo de 500.000,00 sobre o Harbour Tower — Interest Rate 9,000%, Frequency Monthly, Amortize Interest Only. Os juros mensais são 500.000,00 × 9% ÷ 12 = 3.750,00 — um número que você calcula, porque a REDA não calcula nenhum.
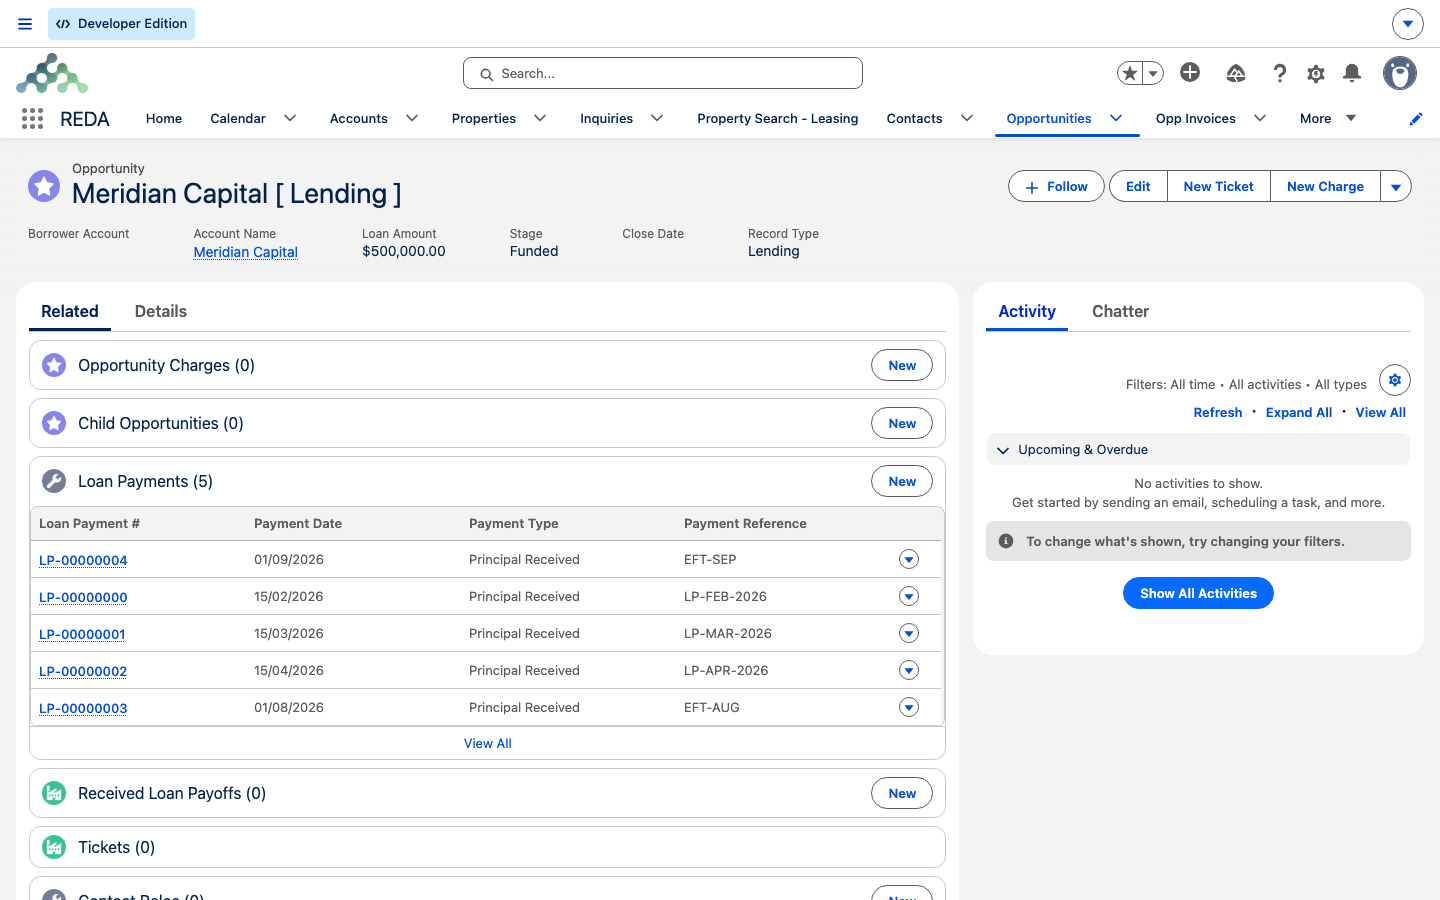
Funded) — cada linha traz seu Loan Payment #, Payment Date, Payment Type e Payment Reference, formando o cronograma de atividade do empréstimo.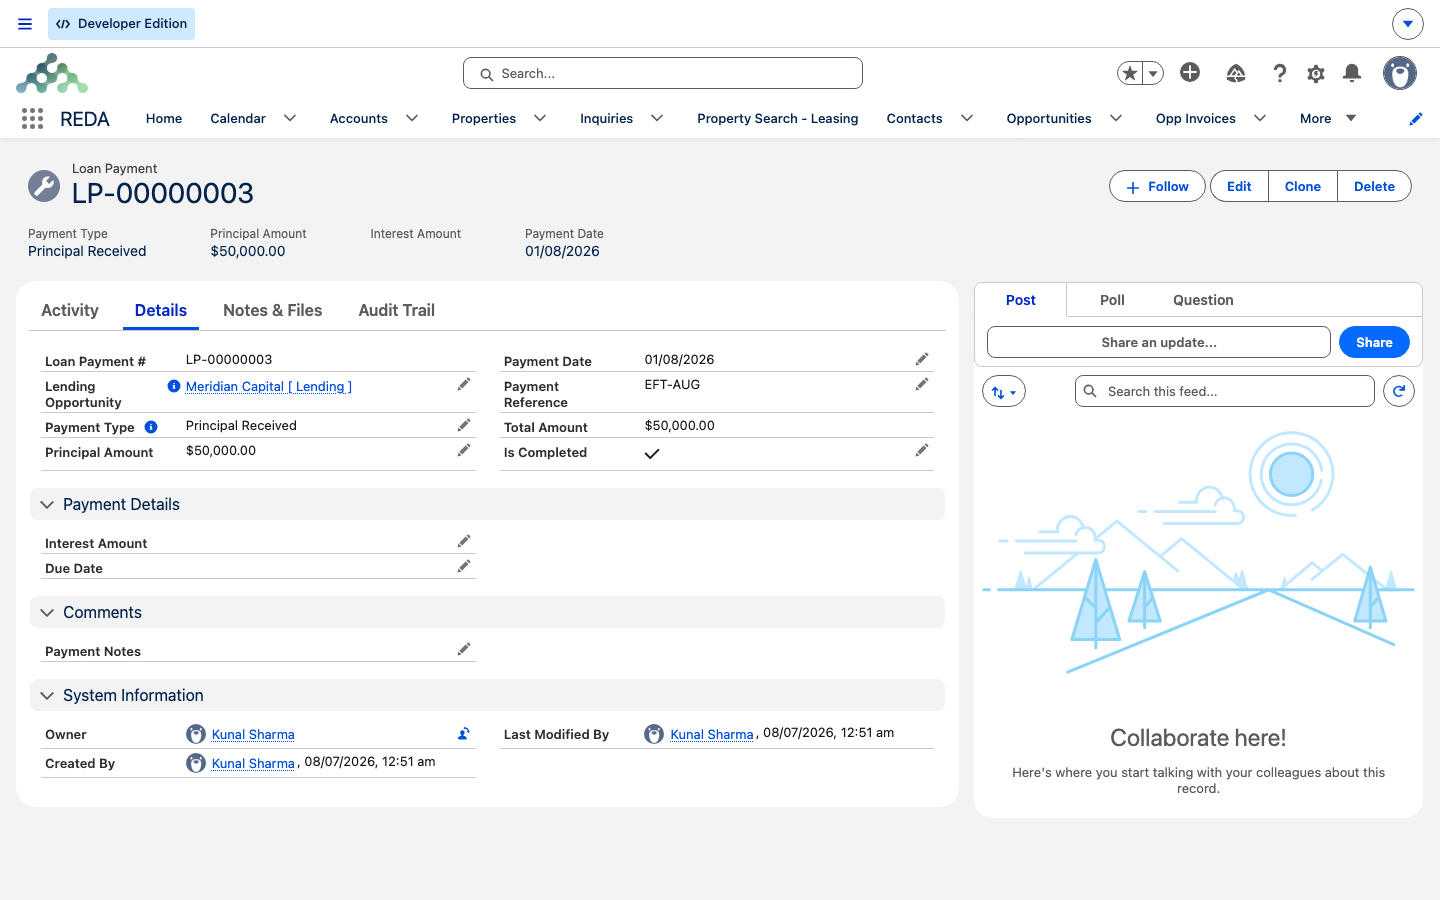
Principal Received concluída — Principal Amount 50.000,00, um Payment Date e um Payment Reference, e Is Completed marcado — o estado que permite que o valor dela some aos saldos do empréstimo.Referência: linhas e regras
Os dois tipos de pagamento lado a lado:
| Payment Due (um pagamento que sai) | Principal Received (financiamento entrando) | |
|---|---|---|
| Direção | Um pagamento que sai | Principal que o credor envia |
| Principal Amount | Obrigatório (0 permitido) | Obrigatório |
| Interest Amount | Obrigatório (informe 0 explicitamente) | Deve ficar em branco |
| Due Date | Obrigatório | Opcional |
| Payment Date | Obrigatório para concluir | Obrigatório desde o início |
| Conta para | Paid Principal + Paid Interest (uma vez concluída) | Received Principal (uma vez concluída) |
As verificações que você pode encontrar ao montar ou concluir o cronograma, citadas exatamente:
| Quando | Mensagem |
|---|---|
| Payment Due sem um valor de juros | "Interest Amount must be provided for Loan Payment." |
| Payment Due sem uma data de vencimento | "Due Date must be provided for Loan Payment." |
| Concluindo sem uma referência | "Please provide Payment Reference." |
| Concluindo sem uma data de pagamento | "Please provide Payment Date to complete the payment." |
| Concluindo uma Payment Due sem uma data de pagamento | "The Payment Date must be provided to complete the loan payment for the lending." |
O que vem a seguir
- Registro de Pagamentos de Empréstimo — a mecânica de um pagamento individual, com todas as sete validações.
- Termos e alocação do empréstimo — os termos que este cronograma reflete.
- Escrow e saldos de principal — como as linhas concluídas movimentam os saldos do empréstimo.
- Totalizações de Empréstimos em Propriedades e Aquisições — onde as linhas concluídas aparecem na propriedade.
- Desembolsos e Quitações — quitações (encerrar um empréstimo) frente a pagamentos.
Perguntas frequentes
A REDA não gera nenhum. Você mesmo monta o cronograma como linhas Payment Due — uma por parcela, cada uma com um Due Date e a divisão entre principal e juros que você calcula. Os campos de termos documentam o acordo; eles não alimentam uma calculadora.
Não. Os Cronogramas de Pagamento pertencem à venda de imóveis — são gerados a partir do plano de pagamento de uma venda e têm o negócio de venda como registro pai. Empréstimos não os geram; o cronograma do seu empréstimo são as linhas de Pagamento do empréstimo.
Elas não estão concluídas. Uma linha salva, mas não concluída, é apenas um plano. Marque Is Completed — o que exige um Payment Date e um Payment Reference — para que a parcela conte.
Uma linha Payment Due exige o campo de juros, então uma parcela só de principal ainda precisa de um valor ali — informe 0. Em branco é rejeitado: "Interest Amount must be provided for Loan Payment."
Com uma linha Principal Received: o valor em Principal Amount, o Interest Amount em branco e um Payment Date informado desde o início. Veja Registro de Pagamentos de Empréstimo.
Não. Você calcula os juros de cada parcela e os informa. A REDA registra o que você informa e faz o somatório; ela mesma não faz nenhum cálculo de juros.
Isso foi útil?