
Séquestre et solde du capital
Ce guide explique les principaux montants calculés du module de prêt REDA : leur sens, leurs formules, les enregistrements qui les alimentent et les plafonds associés. Il permet de rapprocher les valeurs du prêt et du bien de leurs données sources lorsqu’un montant semble incohérent ou qu’une opération est refusée. Les guides de saisie renvoient ici pour le détail des calculs.
Accès nécessaire. Un ensemble de lecture approprié, comme REDA - Master Data - Read Only, permet de consulter les objets concernés, sous réserve des champs et du partage. REDA - Property Lending User couvre les opérations de prêt. Ne corrigez pas directement les agrégats : vérifiez les mouvements qui les alimentent.
Comprendre les niveaux de calcul
Les valeurs proviennent des montants contractuels, paiements et tickets. Trois niveaux se complètent ; certains totaux du bien sont alimentés directement par des tickets :
Remboursement reçu ou décaissé
Les mentions (reçu) et (décaissé) décrivent deux sens différents du remboursement par ticket :
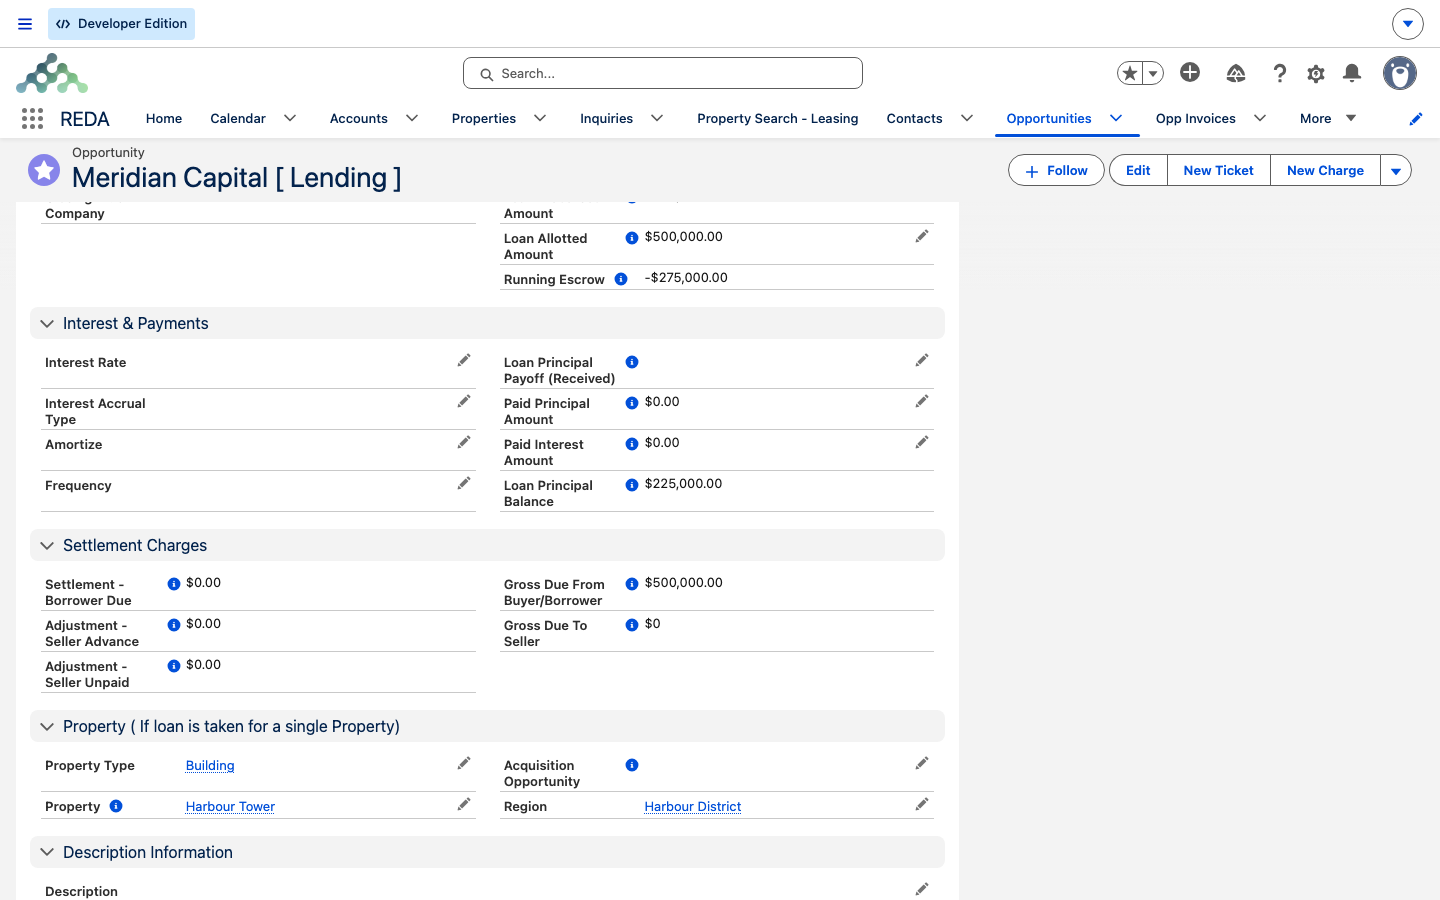
Montants du prêt
Les libellés ci-dessous sont ceux de Platform ; les principaux équivalents Sales Cloud sont indiqués dans les explications et les guides de saisie. Chaque agrégat conserve ses critères propres.
| Montant | Formule | Origine | Plafond associé |
|---|---|---|---|
| Montant de capital reçu | Somme du capital des lignes Principal reçu terminées. Dans Sales Cloud : Montant principal reçu. | Remboursements de prêt. | ≤ Montant du prêt. |
| Montant de capital payé / Montant d'intérêts payés | Sommes des parts de capital et d’intérêts des lignes Paiement dû terminées. Dans Sales Cloud : Montant du capital remboursé / Montant des intérêts payés. | Remboursements de prêt. | — |
| Montant de prêt décaissé | Somme des tickets Versement de prêt éligibles, normalement clôturés. Dans Sales Cloud : Montant du prêt décaissé. | Tickets liés au prêt qui décaisse. | ≤ Montant du prêt. |
| Remb. capital (reçu) | Montant reçu pour rembourser ce prêt, selon les tickets et éventuels regroupements d’enfants actifs. | Tickets de remboursement pointant vers ce prêt comme destination ; agrégats du parent selon le contexte. | — |
| Remb. capital (décaissé) | Montant sorti de ce prêt pour en rembourser un autre, selon les tickets et éventuels regroupements d’enfants actifs. | Tickets de remboursement depuis ce prêt ; agrégats du parent selon le contexte. | — |
| Solde du capital du prêt | Capital reçu − capital payé − remboursement de capital reçu. Dans Sales Cloud : Solde du capital emprunté. | Agrégats ci-dessus. | Référence de plafond pour un remboursement de ce prêt, dans les validations applicables. |
| Séquestre en cours du prêt | Capital reçu − remboursement de capital décaissé − montant décaissé. Dans Sales Cloud : En cours de séquestre. | Agrégats ci-dessus. | Référence de plafond pour un remboursement financé par ce prêt, dans les validations applicables. |
| Montant de prêt alloué du parent | Somme des montants des enfants directs de type Prêt actifs. Dans Sales Cloud : Montant du prêt accordé. | Prêts enfants actifs. | ≤ Montant du prêt, pour un prêt de premier niveau sans parent. |
Trois validations de montant sont à connaître :
- Montant de capital reçu ne doit pas dépasser le montant du prêt : « Le Montant de capital reçu doit être inférieur ou égal au Montant du prêt. »
- Montant de prêt décaissé ne doit pas dépasser le montant du prêt : « Le Montant décaissé doit être inférieur ou égal au Montant du prêt. »
- Au premier niveau, Montant de prêt alloué ne doit pas dépasser le montant du prêt : « Le Montant alloué doit être inférieur au Montant du prêt. ». La formule accepte l’égalité, malgré le mot « inférieur » du message fourni.
Le Solde du capital du prêt de destination et le Séquestre en cours du prêt payeur servent aussi aux contrôles de remboursement : « Le montant de remboursement ne doit pas être supérieur au solde du capital du prêt sur l'opportunité de prêt indiquée. » et « Le montant de remboursement ne doit pas être supérieur à la réserve disponible sur l'opportunité. ». Les règles consultées sont conditionnées par l’état de prise en compte du ticket ; ne supposez pas qu’elles revalident tous les montants à chaque étape. Contrôlez les deux disponibilités avant l’opération.
Montants du bien
Dans Résumé de la dette, plusieurs montants agrègent les prêts actifs du bien. Le total des décaissements constitue une exception : il additionne directement les tickets éligibles liés au bien.
| Montant | Formule |
|---|---|
| Montant total du prêt | Somme des montants contractuels des prêts actifs liés au bien. |
| Total décaissé du prêt | Somme des tickets Versement de prêt liés directement au bien et dont l’indicateur de regroupement est actif, normalement au statut Fermé. Dans Sales Cloud : Montant total du prêt décaissé. |
| Total principal remboursé | Somme du capital payé des prêts actifs liés au bien. Dans Sales Cloud : Capital total du prêt remboursé. |
| Remb. principal (Reçu) / Remb. principal (Décaissé) | Sommes des remboursements reçus et décaissés des prêts actifs du bien. Les deux champs portent le même libellé fourni dans Sales Cloud, Remboursement total du capital emprunté : identifiez le sens à partir du champ et du contexte. |
| Solde net du prêt | Montant total du prêt − total principal remboursé − remboursement principal reçu. |
| Séquestre en cours du bien | Montant total du prêt − total décaissé du prêt − remboursement principal décaissé. Dans Sales Cloud : En cours de séquestre. |
Une validation contrôle aussi le décaissement du bien : « Le montant décaissé du prêt ne peut pas être supérieur au montant du prêt. »
Le séquestre de rénovation de l’acquisition
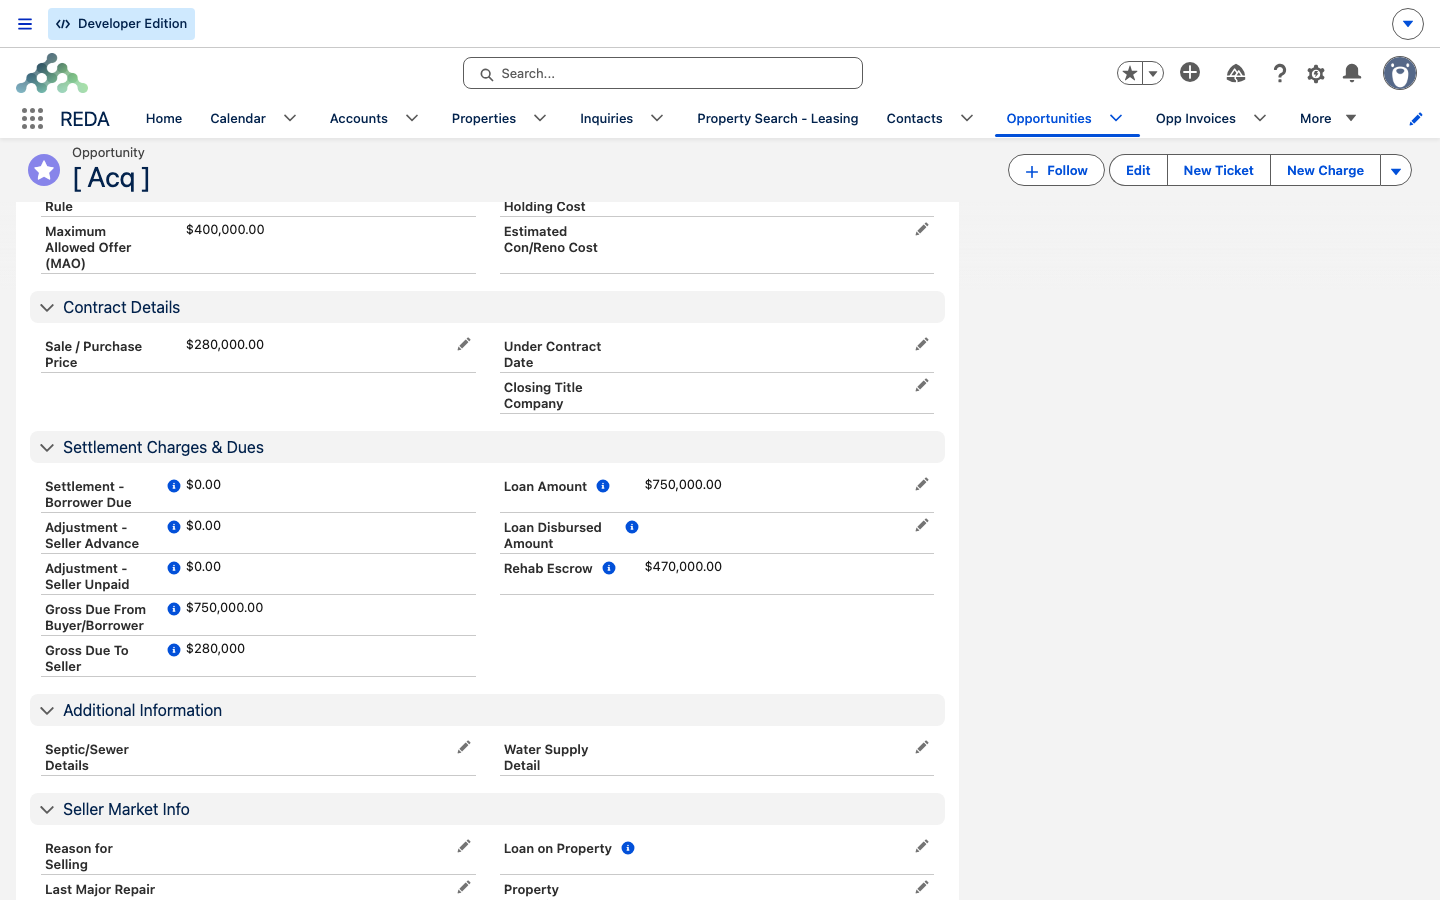
Sur l’opportunité d’acquisition, le Séquestre de rénovation est calculé lorsque le montant de prêt est non nul : Montant du prêt − Prix de vente / d'achat − Clôture - Dû par l'acheteur − Ajustement - Avance vendeur + Ajustement - Impayé vendeur. Sinon, la formule retourne zéro. Dans Sales Cloud, les libellés correspondants sont Rehab Escrow, Règlement - Montant dû à l'emprunteur, Ajustement - Avance du vendeur et Ajustement - Vendeur impayé. Les données de règlement sont décrites dans Règlement et clôture.
Critères de prise en compte
| Enregistrement | Condition |
|---|---|
| Remboursement du prêt | Est terminé coché, avec les dates et références requises ; contribution selon le type de paiement. |
| Ticket Versement de prêt / Remboursement de prêt | Indicateur de regroupement activé par le statut Fermé dans les flux fournis. |
| Prêt dans les agrégats de prêts du bien | Actif : Financée, Remboursement en attente ou Clôturée gagnée. Les décaissements directs du bien suivent leur filtre de tickets. |
Expliquer un montant inattendu
Suivez les données sources du montant concerné :
Exemple de rapprochement
Considérons un prêt de 750 000,00 sur Meridian Court, entièrement financé, avec un remboursement partiel de capital, un décaissement de rénovation et le remboursement d’un ancien prêt relais :
| Donnée | Montant |
|---|---|
| Capital reçu : financement intégral | 750 000,00 |
| Capital payé : remboursement partiel | 50 000,00 |
| Intérêts payés | 5 625,00 |
| Montant décaissé : ticket de rénovation clôturé | 120 000,00 |
| Remboursement de capital décaissé pour Harbour Bridge Loan | 400 000,00 |
Sans autre mouvement, les formules donnent :
- Solde du capital du prêt = 750 000,00 − 50 000,00 − 0,00 = 700 000,00. Aucun remboursement par un autre prêt n’a été reçu sur ce dossier.
- Séquestre en cours du prêt = 750 000,00 − 400 000,00 − 120 000,00 = 230 000,00.
Sur le prêt remboursé, Harbour Bridge Loan, le Remb. capital (reçu) est de 400 000,00. Si son capital reçu était de 400 000,00 et sans remboursement partiel séparé, le Solde du capital du prêt est 400 000,00 − 0,00 − 400 000,00 = 0,00.
Au niveau du bien, en supposant les deux prêts actifs, liés à ce bien, sans autre prêt ni ticket de décaissement que ceux décrits :
- Montant total du prêt = 750 000,00 + 400 000,00 = 1 150 000,00.
- Solde net du prêt = 1 150 000,00 − 50 000,00 − 400 000,00 = 700 000,00.
- Séquestre en cours du bien = 1 150 000,00 − 120 000,00 − 400 000,00 = 630 000,00.
Clôturée gagnée et Remboursement en attente restent des étapes actives, même si le solde du prêt est nul. Une étape non active, comme Clôturée perdue, change sa participation aux totaux. Ne requalifiez pas un financement réussi en opération perdue uniquement pour masquer un solde : définissez avec votre équipe le traitement des prêts soldés et vérifiez les rapports et agrégats avant tout changement.Comparaison avec le séquestre de rénovation. Pour une acquisition avec prêt de 750 000,00, prix de 280 000,00, dû par l’acheteur de 38 000,00, avance vendeur de 2 000,00 et impayé vendeur de 5 000,00 : 750 000,00 − 280 000,00 − 38 000,00 − 2 000,00 + 5 000,00 = 435 000,00.
Pour poursuivre
- Enregistrer les paiements d’un prêt — capital et intérêts reçus ou payés.
- Décaissements et remboursements de prêts — tickets et contrôles de montants.
- Conditions et allocations de prêt — contrat, allocations et prêts parents.
- Agrégats des prêts sur les biens et acquisitions — lire le Résumé de la dette.
Questions fréquentes
Le séquestre du bien part des montants engagés des prêts actifs, tandis que celui d’un prêt part du capital reçu. Vérifiez aussi le nombre de prêts, leurs états et les tickets liés : un financement partiel est une explication possible, pas la seule.
Comparez le séquestre du prêt payeur, associé au message « Le montant de remboursement ne doit pas être supérieur à la réserve disponible sur l'opportunité. », et le solde du capital du prêt remboursé, associé à « Le montant de remboursement ne doit pas être supérieur au solde du capital du prêt sur l'opportunité de prêt indiquée. ». Le montant ne doit pas dépasser le plus faible ; vérifiez les conditions des validations et les mouvements en cours avant de finaliser.
Les flux de tickets de prêt pilotent leur indicateur de regroupement à partir du statut Fermé. Une réouverture ou annulation peut retirer leur contribution lors du recalcul. Vérifiez le type, le statut, les liens et le résultat effectif de l’opération.
Corrigez les données sources selon la procédure autorisée, puis vérifiez le recalcul et les justificatifs. Ne saisissez pas une valeur de synthèse pour masquer une incohérence de paiement, de ticket ou de lien.
Les étapes Financée, Remboursement en attente et Clôturée gagnée restent actives, même avec un capital nul. Définissez le traitement de fin de vie et les rapports avec votre équipe ; un changement d’étape peut modifier plusieurs agrégats et ne doit pas servir uniquement à faire disparaître le dossier.
Cet article vous a-t-il été utile ?