
Conditions et allocations de prêt
Ce guide couvre deux tâches : enregistrer les conditions d’un prêt, notamment le taux, la fréquence et le mode de remboursement, puis répartir une facilité entre plusieurs prêts enfants. Il explique les champs de référence, la structure parent/enfants et les plafonds contrôlés. L’enregistrement des échéances est présenté dans Échéancier de remboursement du prêt.
Accès nécessaire. REDA - Property Lending User couvre la modification des prêts et la création des enfants ; vérifiez aussi les champs, comptes, licences et partages.
Les conditions du prêt
Le dossier est une opportunité de type Prêt, comme expliqué dans Les prêts dans REDA. Ses champs de conditions sont les suivants :
Ce que les conditions déclenchent
Saisir un taux, une fréquence et un mode de remboursement ne génère pas automatiquement les échéances dans le module documenté.
Pour chaque échéance, utilisez une ventilation capital/intérêts calculée et validée par votre processus, puis enregistrez-la dans un Remboursement du prêt. Consultez Échéancier de remboursement du prêt et Enregistrer les paiements d’un prêt.
Types de prêts
Le champ Type de prêt propose six valeurs dans le catalogue consulté. Cinq décrivent une catégorie de financement ; Allocation identifie une fraction rattachée à un parent.
| Type de prêt | Usage |
|---|---|
| Privé | Prêteur privé ou particulier. |
| Banque | Financement bancaire. |
| Institutionnel | Prêteur institutionnel. |
| Interne | Financement entre entités de votre groupe. |
| Équité | Apport d’investisseur suivi dans ce modèle. Le libellé fourni ne détermine pas le traitement comptable ou juridique de l’apport. |
| Allocation | Fraction d’un financement, avec opportunité parente obligatoire. |
La valeur Allocation exige un parent. En l’absence de ce lien, REDA affiche :
Prêts parents et enfants
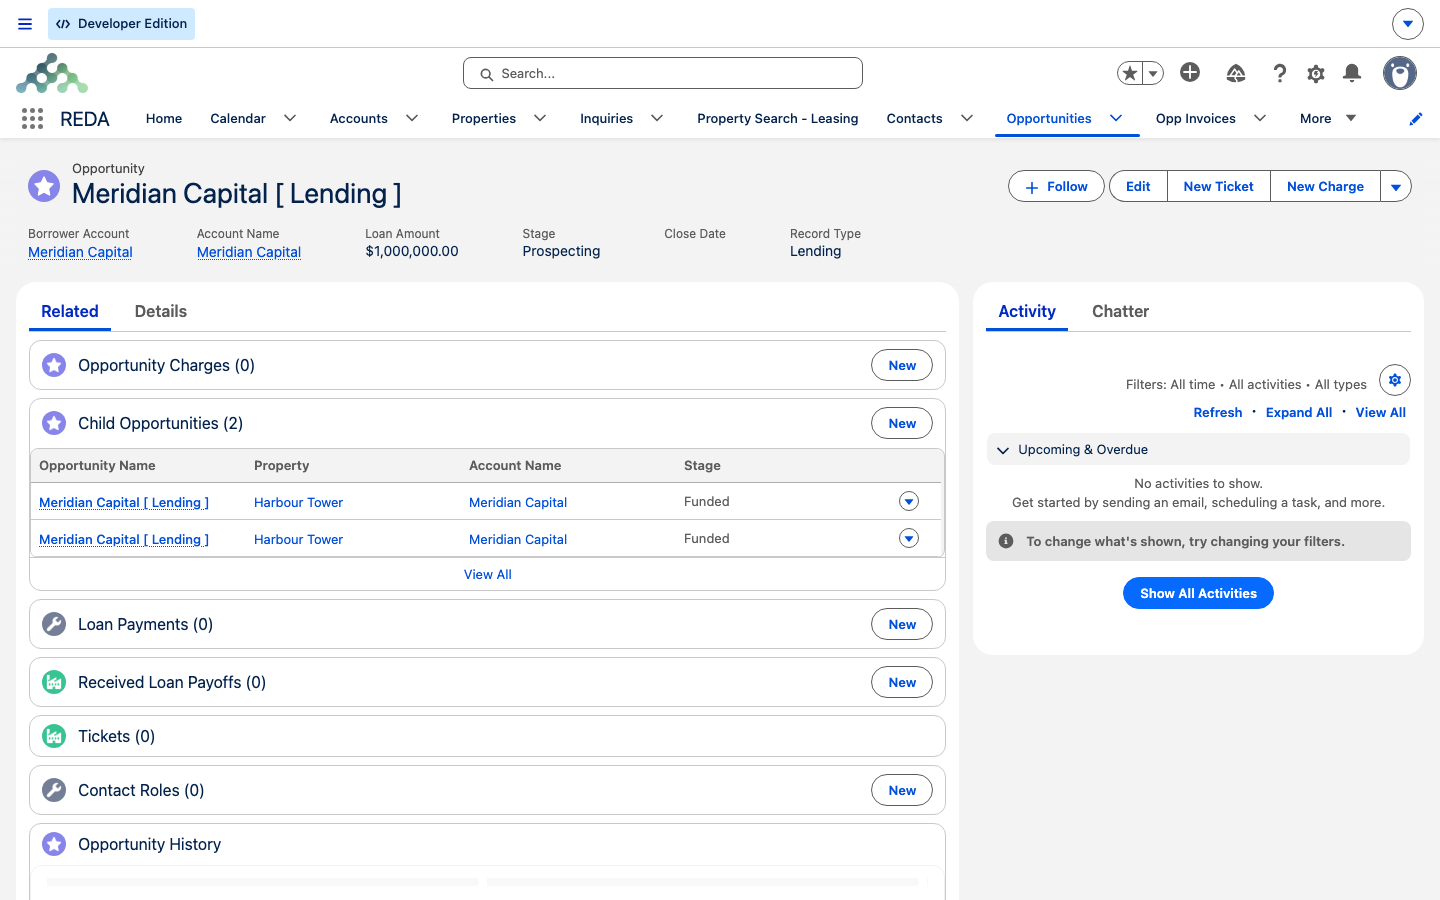
Pour répartir une facilité entre plusieurs biens, créez un prêt parent et des prêts enfants reliés par Opportunité parente. Le modèle présenté utilise des allocations directes. La règle qui interdit un grand-parent pour les baux de location ne s’applique pas aux prêts dans les métadonnées consultées : n’en déduisez pas une interdiction technique identique pour le type Prêt. Faites valider toute structure plus profonde avant de l’utiliser.
Si le prêt enfant possède un parent et un compte de dossier renseigné, ce compte doit correspondre au compte emprunteur du parent. La comparaison porte sur ces deux champs précis ; elle ne dit pas que les champs emprunteur du parent et de l’enfant doivent être identiques.
Répartir les montants
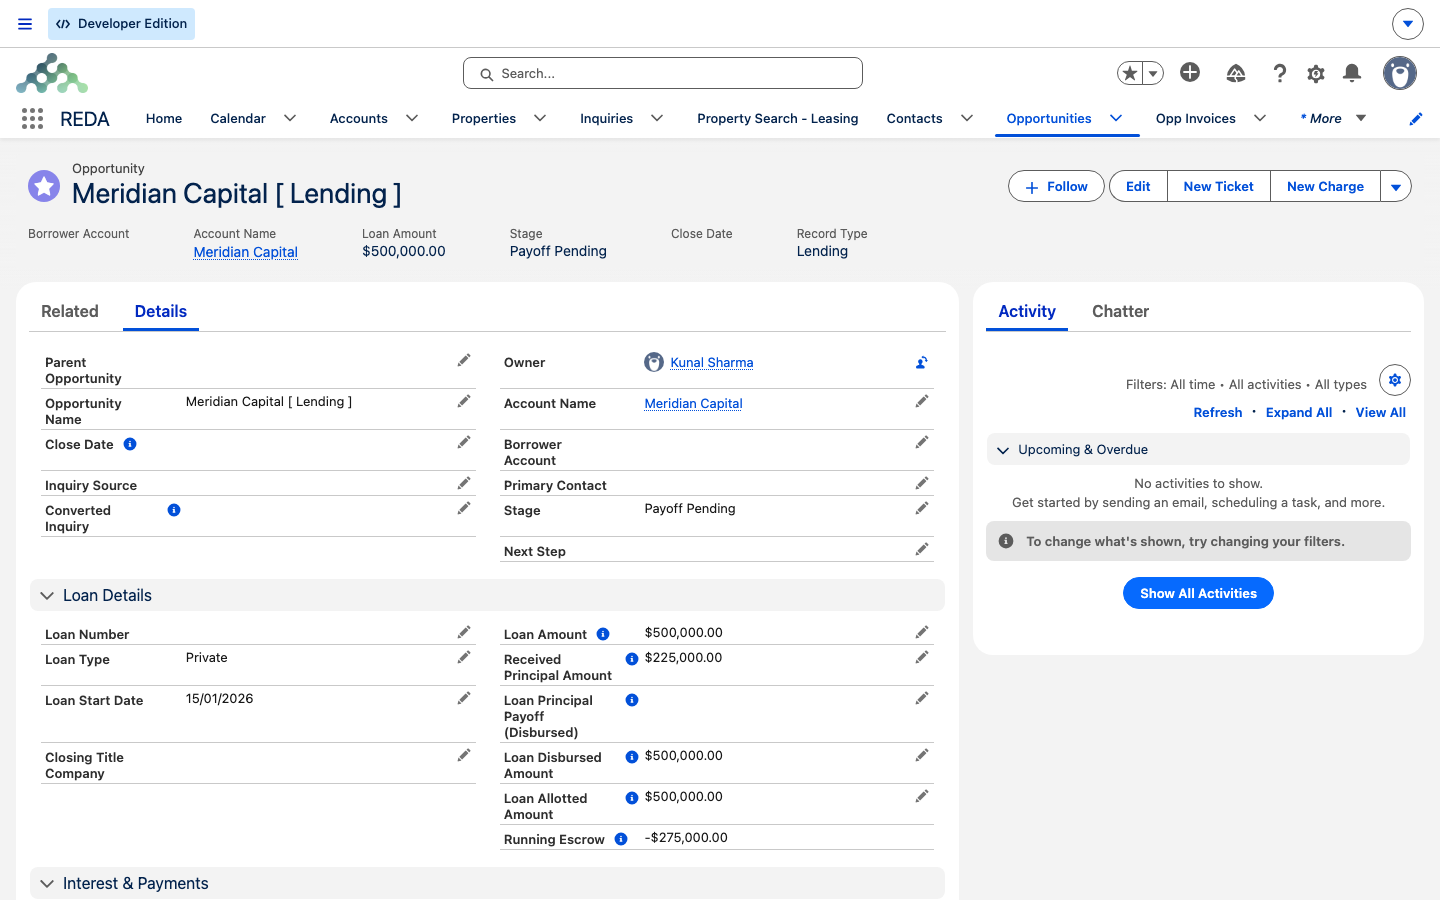
Chaque enfant porte sa part dans Montant du prêt. Le Montant de prêt alloué du parent, libellé Montant du prêt accordé dans Sales Cloud, additionne les montants des enfants de type Prêt actifs qui lui sont directement rattachés. REDA calcule cet agrégat ; ne le saisissez pas directement. Vérifiez sa mise à jour lors d’un changement de montant, de lien ou d’activité.
Au niveau d’un prêt sans parent, le total alloué ne doit pas dépasser le montant contractuel. L’égalité est acceptée par la formule consultée, malgré le libellé du message qui parle d’un montant inférieur :
Lorsqu’un prêt actif est lié à une acquisition, son montant contribue aussi au montant de prêt agrégé de cette acquisition. Consultez Agrégats des prêts sur les biens et acquisitions pour les critères et les risques de compter plusieurs dossiers liés au même financement.
Préparer une facilité, étape par étape
Exemple : une facilité Meridian de 500 000
Meridian Capital prépare une facilité parente de 500 000,00 avec Type de prêt = Privé, une Date de début du prêt, Amortir = Intérêts seuls, Fréquence = Mensuel, Taux d'intérêt = 9,000 % et Type de calcul des intérêts = À terme échu. Les valeurs correspondantes de Sales Cloud sont Intérêts seulement et Arrérages, et le champ de taux y est libellé taux d'intérêt. Ces conditions sont enregistrées sans produire automatiquement un tableau d’amortissement.
L’équipe crée deux prêts de type Allocation, chacun relié au parent par Opportunité parente : 300 000,00 pour Harbour Tower et 200 000,00 pour un second bien. Choisir Allocation sans renseigner le parent déclenche « L'option Type de prêt Allocation n'est disponible que pour les opportunités de prêt enfants. »
Lorsque les deux enfants sont actifs, leur total atteint 500 000,00. Il ne dépasse pas le montant du parent : cette égalité est autorisée par la formule. Le message suivant concerne un dépassement, et non l’égalité :
Si l’équipe préfère conserver une partie non allouée, elle peut réduire la seconde allocation à 150 000,00. Le total devient 450 000,00 et le Montant de prêt alloué du parent reflète cette somme. Cette réduction est un choix de répartition, pas une correction obligatoire du total précédent. Enregistrez ensuite les mouvements dans Échéancier de remboursement du prêt et Décaissements et remboursements de prêts.
Référence : conditions et validations
Les champs ci-dessous décrivent les conditions. Ils ne génèrent pas automatiquement les échéances ou leur ventilation d’intérêts dans le module documenté :
| Champ | Valeurs de l’interface | Effet sur les calculs ou validations |
|---|---|---|
| Numéro de prêt | Texte libre : référence externe. | Pas de calcul d’amortissement. |
| Type de prêt | Privé / Banque / Institutionnel / Interne / Équité / Allocation | Allocation exige une opportunité parente. |
| Date de début du prêt | Une date. | Pas de génération d’échéances à partir de cette date. |
| Amortir | Intérêts seuls / Amortir dans Platform ; Intérêts seulement / Amortir dans Sales Cloud. | Condition de référence ; pas de moteur d’amortissement. |
| Fréquence | Annuellement / Mensuel / Trimestriel | Condition de référence ; les échéances restent à préparer. |
| Taux d'intérêt ; taux d'intérêt dans Sales Cloud | Pourcentage annuel. | Intérêts calculés par votre processus et saisis par paiement. |
| Type de calcul des intérêts | À terme échu / À terme à échoir dans Platform ; Arrérages / Avance dans Sales Cloud. | Condition de référence ; pas de calcul automatique des intérêts. |
Les messages suivants sont ceux fournis dans l’édition Platform ; la formule de validation détermine leur condition réelle :
| Situation | Message |
|---|---|
| Type Allocation sans opportunité parente | « L'option Type de prêt Allocation n'est disponible que pour les opportunités de prêt enfants. » |
| Compte renseigné de l’enfant différent du compte emprunteur du parent | « Sur l'Opportunité de prêt, si l'"Opportunité parente" n'est pas vide et le "Compte" n'est pas vide, le Compte doit être identique au Compte de l'emprunteur de l'Opportunité parente. » |
| Total alloué supérieur au montant du prêt de premier niveau ; égalité autorisée | « Le Montant alloué doit être inférieur au Montant du prêt. » |
Pour poursuivre
- Échéancier de remboursement du prêt — préparer les échéances prévues par l’accord.
- Enregistrer les paiements d’un prêt — saisies et validations des paiements.
- Agrégats des prêts sur les biens et acquisitions — retrouver les montants agrégés.
- Décaissements et remboursements de prêts — enregistrer les mouvements de la facilité.
- Les dossiers de prêt — fiche du prêt et validations détaillées.
Questions fréquentes
Non, dans le module documenté. Ces champs consignent les conditions ; votre processus fournit les échéances et leur ventilation capital/intérêts. Consultez Échéancier de remboursement du prêt.
Il exige une opportunité parente : « L'option Type de prêt Allocation n'est disponible que pour les opportunités de prêt enfants. » Renseignez le parent approprié ou choisissez un autre type conforme au financement.
Au niveau d’un prêt sans parent, le total alloué ne doit pas dépasser le montant du prêt. Le message fourni est « Le Montant alloué doit être inférieur au Montant du prêt. », mais la formule utilise un dépassement strict : l’égalité est autorisée. Corrigez une allocation erronée ; augmentez le montant contractuel uniquement si l’accord réel le justifie.
Le schéma décrit ici utilise des enfants directs. La validation de profondeur limitée trouvée dans le package concerne les baux Leasing, pas les prêts Lending. Une structure plus profonde doit être examinée et testée pour ses agrégats, ses plafonds et sa cohérence ; ne la considérez pas comme prise en charge simplement parce qu’un enregistrement peut être sauvegardé.
La validation impose cette cohérence entre parties : « Sur l'Opportunité de prêt, si l'"Opportunité parente" n'est pas vide et le "Compte" n'est pas vide, le Compte doit être identique au Compte de l'emprunteur de l'Opportunité parente. » Contrôlez bien le compte du dossier enfant et le compte emprunteur du parent, qui sont des champs distincts.
Non. REDA additionne les montants des enfants de type Prêt actifs rattachés au parent. Renseignez le montant de chaque enfant puis vérifiez l’agrégat ; les enfants non actifs ne contribuent pas à ce calcul.
Cet article vous a-t-il été utile ?