
Les dossiers de prêt
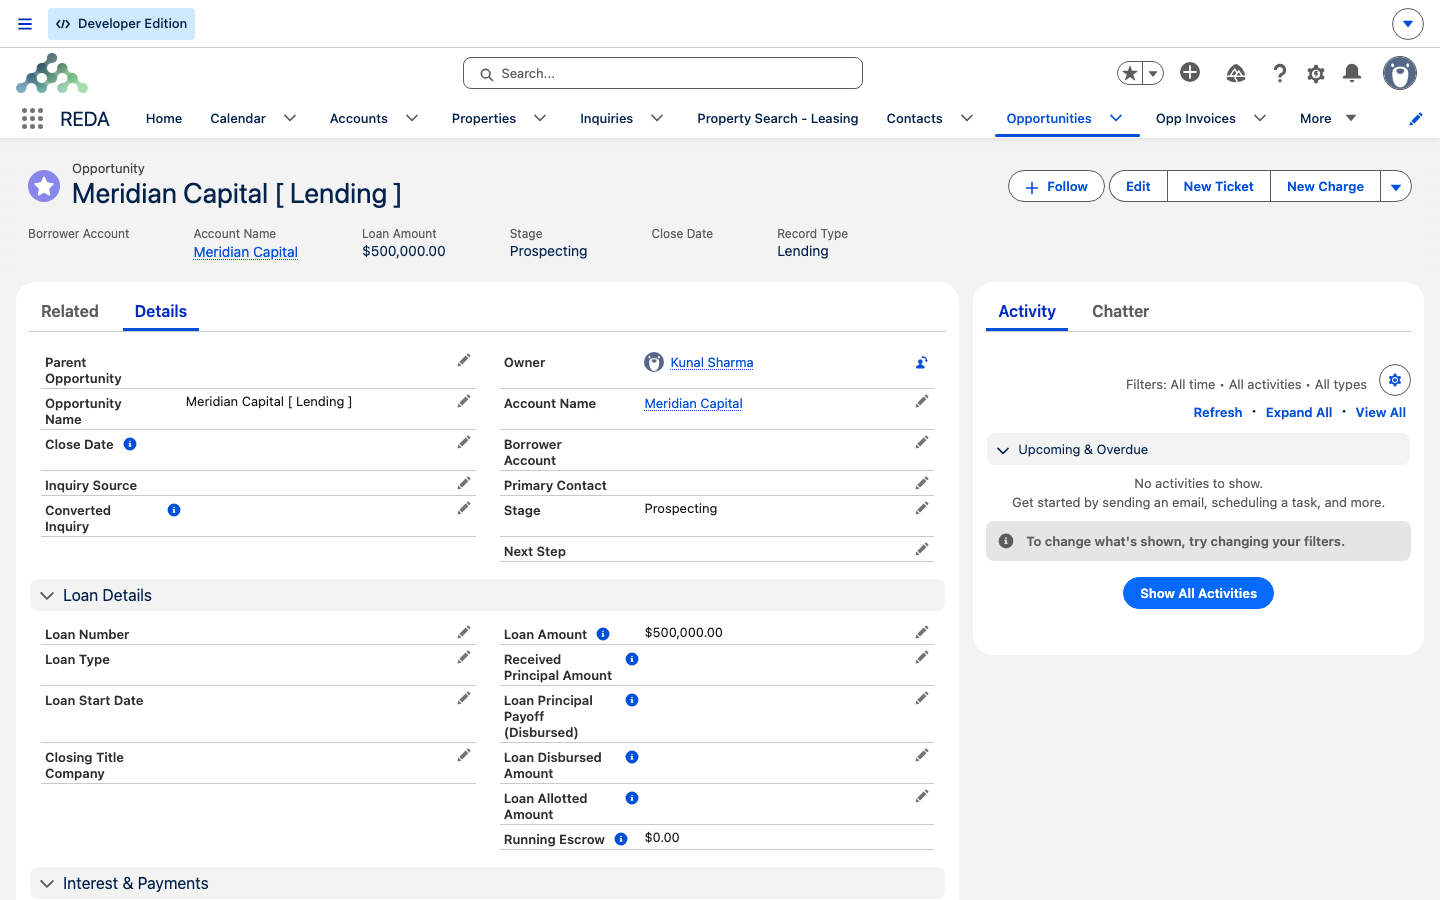
Dans REDA, un prêt est une opportunité de type Prêt, accessible dans Opportunités, comme les baux, ventes et acquisitions. Cette fiche réunit les conditions, les soldes, les paiements enregistrés et les tickets de décaissement ou de remboursement. Ce guide présente son origine, ses étapes, ses champs et ses relations parent/enfants, ainsi que le périmètre des calculs du module documenté. Il ne suppose aucune expérience préalable de REDA.
Accès nécessaire. REDA - Property Lending User couvre la gestion des prêts. REDA - Master Data - Read Only permet la consultation des données concernées, sous réserve des licences, champs et partages ; il ne suffit pas à modifier un prêt.
Le prêt est une opportunité
REDA représente les relations commerciales — location, vente, acquisition et financement — par une opportunité, accessible dans Opportunités. Un prêt utilise le type d’enregistrement Prêt, Lending dans l’interface anglaise. Il n’exige pas un objet distinct à apprendre.
La fiche possède des étapes affichées dans un chemin et des listes associées, notamment Remboursements de prêt et Tickets. Les premières lignes consignent capital et intérêts ; les tickets suivent les décaissements et remboursements entre prêts. Certains montants alimentent aussi les agrégats du bien lié. Le suivi repose donc sur la fiche de prêt, ses paiements et ses tickets.
Origine des dossiers de prêt
Un prêt peut apparaître dans Opportunités selon les trois parcours suivants.
TBD , à l’étape Prospection , avec le compte acheteur de l’acquisition comme emprunteur. Vérifiez le contexte et les liens du dossier avant de compléter le financement. Consultez Les acquisitions dans REDA . Si une fiche provisoire est créée par le parcours d’acquisition prévu, vérifiez ses liens puis complétez le prêteur, le Montant du prêt et les conditions avant de poursuivre. Évitez de créer un doublon pour le même financement.
Étapes du prêt
Le chemin fourni propose six étapes. Elles décrivent des situations possibles ; elles ne constituent pas une séquence obligatoire conduisant tout prêt jusqu’à une clôture perdue. Les tickets de prêt ne changent pas automatiquement l’étape de l’opportunité. Les libellés ci-dessous correspondent à Platform ; Sales Cloud fournit notamment Financé, Fermé Gagné et Fermé Perdu.
Prospection → En attente → Financée → Clôturée gagnée → Remboursement en attente ; Clôturée perdue pour un dossier sans suite, selon votre processus.
L’étape Clôturée gagnée peut précéder la préparation du remboursement, représentée par Remboursement en attente. Dans ce parcours, gagner le dossier signifie que le financement est conclu, pas que le capital est intégralement remboursé. Enregistrez chaque étape selon la situation réelle, sans l’utiliser pour masquer un solde ou modifier artificiellement les agrégats.
| Étape | Usage métier | Actif ? |
|---|---|---|
Prospection : valeur initiale | Préparation du financement ; la fiche provisoire TBD débute ici dans le parcours décrit. | Non |
En attente | Conditions en préparation ou convenues, financement attendu. | Non |
Financée | Financement confirmé par l’équipe ; vérifier séparément les fonds reçus. | Oui |
Clôturée gagnée | Dossier de financement conclu, toujours actif pour les agrégats concernés. | Oui |
Remboursement en attente | Remboursement ou refinancement en préparation. | Oui |
Clôturée perdue | Financement abandonné ou sans suite, selon le processus métier. | Non |
Le caractère actif détermine la participation du prêt aux agrégats des prêts liés au bien, au parent ou à l’acquisition : Financée, Clôturée gagnée et Remboursement en attente sont actifs. Prospection et En attente ne le sont pas. Clôturée gagnée reste donc dans ces totaux. Les agrégats de tickets directement liés au bien suivent d’autres critères : ne supposez pas qu’un changement d’étape retire tous les montants du bien.
Clôturée gagnée est un cas habituel, mais la règle ne compare pas uniquement ce libellé : les étapes fournies Financée et Remboursement en attente portent aussi ces indicateurs. Vérifiez les autres conditions du ticket et les fonds disponibles dans Décaissements et remboursements de prêts.Lire la fiche du prêt
La fiche regroupe les parties, le bien et le contexte, les conditions contractuelles et les soldes calculés.
Le Montant du prêt représente le capital contractuel. Il intervient dans les plafonds des décaissements et du principal reçu, ainsi que des allocations pour un prêt de premier niveau. Il contribue au Montant total du prêt du bien lorsque le prêt est actif et lié à ce bien. Il ne prouve pas que les fonds ont été effectivement reçus.
Périmètre des calculs
Distinguez les conditions enregistrées des calculs effectivement réalisés.
REDA gère notamment le nom, les indicateurs, les liens régionaux et les agrégats issus des paiements et tickets. Pour chaque échéance, fournissez une ventilation capital/intérêts calculée et validée par votre processus, puis créez une ligne de Remboursement du prêt. Consultez Enregistrer les paiements d’un prêt et Échéancier de remboursement du prêt. Une extension propre à votre organisation doit être évaluée séparément.
Certaines aides de champ peuvent évoquer un échéancier. Elles ne suffisent pas à établir l’existence d’un moteur de calcul : vérifiez le processus effectivement installé et les résultats attendus avec votre administrateur.
Prêts parents et enfants
Une facilité peut être répartie entre plusieurs prêts enfants, chacun lié à un prêt parent. Le modèle décrit ici utilise des allocations directes. La règle de profondeur limitée identifiée pour les baux ne s’applique pas aux prêts ; faites examiner et tester une structure plus profonde avant de l’utiliser, notamment pour ses agrégats et plafonds.
Le champ Type de prêt propose Allocation pour identifier une fraction rattachée à un parent. Cette valeur exige le lien parent ; elle n’est pas imposée à tous les prêts enfants. Sans parent, la validation affiche :
Le Montant de prêt alloué du parent — Montant du prêt accordé dans Sales Cloud — additionne les montants des prêts enfants actifs directement rattachés. Pour un prêt sans parent, ce total ne doit pas dépasser le montant contractuel. L’égalité est autorisée par la formule, malgré le message fourni qui parle d’un montant inférieur.
Consultez Conditions et allocations de prêt pour préparer et contrôler une facilité.
Exemple : financer Harbour Tower
Meridian Capital acquiert Harbour Tower. Dans le parcours de création automatique prévu, une fiche provisoire TBD apparaît à Prospection avec Meridian comme emprunteur. L’équipe complète le prêteur Harbour Capital Partners, le Montant du prêt de 500 000,00, le Type de prêt Privé, Amortir = Intérêts seuls, Fréquence = Mensuel, Taux d'intérêt = 9,000 %, Type de calcul des intérêts = À terme échu et la Date de début du prêt au 1er août. Dans Sales Cloud, les valeurs correspondantes sont Intérêts seulement et Arrérages, avec le champ taux d'intérêt. Le prêt est relié à l’acquisition, avec le même emprunteur et le même bien.
Lorsque l’acquisition est renseignée, les contrôles de cohérence comparent l’emprunteur renseigné à son compte acheteur et le bien renseigné à son bien. En cas d’écart, les messages Platform sont :
« Le bien doit être identique à celui de l'Opportunité d'acquisition. »
Avant les premiers mouvements, les soldes liés aux paiements et tickets sont nuls. L’équipe passe à Financée lorsque cela correspond au dossier, puis enregistre séparément les fonds reçus et les mouvements. Elle peut utiliser Clôturée gagnée pour le financement conclu, puis Remboursement en attente pour préparer un règlement futur. Ces étapes restent actives ; aucune ne constitue à elle seule une preuve de réception ou de remboursement des fonds.
Référence : champs des conditions
Ce tableau distingue les champs de référence des plafonds et agrégats. Les conditions de remboursement ne génèrent pas automatiquement un échéancier.
| Champ | Information enregistrée | Effet dans le module documenté |
|---|---|---|
| Montant du prêt | Capital contractuel. | Plafonds et agrégats ; pas de génération d’échéances. |
| Numéro de prêt | Référence externe du prêteur. | Pas de calcul d’amortissement. |
| Type de prêt | Privé / Banque / Institutionnel / Interne / Équité / Allocation | Allocation exige une opportunité parente. |
| Date de début du prêt | Date contractuelle de début. | Pas de génération d’échéances. |
| Amortir | Intérêts seuls / Amortir dans Platform ; Intérêts seulement / Amortir dans Sales Cloud. | Condition de référence. |
| Fréquence | Annuellement / Mensuel / Trimestriel | Condition de référence. |
| Taux d'intérêt ; taux d'intérêt dans Sales Cloud | Taux annuel convenu. | Les intérêts restent à calculer et à saisir par paiement. |
| Type de calcul des intérêts | À terme échu / À terme à échoir dans Platform ; Arrérages / Avance dans Sales Cloud. | Condition de référence. |
Privé, Banque et Institutionnel décrivent des prêteurs externes ; Interne, un financement entre entités du groupe ; Équité, un apport suivi dans ce modèle ; Allocation, une fraction liée à un parent. Ces catégories ne déterminent pas à elles seules le traitement comptable ou juridique du financement.
Référence : validations
Les messages ci-dessous sont ceux de Platform. Leur condition exacte prime sur un éventuel raccourci de formulation.
| Situation | Message |
|---|---|
| Acquisition liée et emprunteur renseigné différent de son compte acheteur | « Le Compte de l'emprunteur doit être identique au Compte acheteur de l'Opportunité d'acquisition. » |
| Acquisition liée et bien renseigné différent de son bien | « Le bien doit être identique à celui de l'Opportunité d'acquisition. » |
| Parent et compte de l’enfant renseignés ; compte de l’enfant différent de l’emprunteur du parent | « Sur l'Opportunité de prêt, si l'"Opportunité parente" n'est pas vide et le "Compte" n'est pas vide, le Compte doit être identique au Compte de l'emprunteur de l'Opportunité parente. » |
| Type Allocation sans opportunité parente | « L'option Type de prêt Allocation n'est disponible que pour les opportunités de prêt enfants. » |
| Total alloué supérieur au montant du prêt sans parent ; égalité autorisée | « Le Montant alloué doit être inférieur au Montant du prêt. » |
| Montant décaissé supérieur au montant du prêt | « Le Montant décaissé doit être inférieur ou égal au Montant du prêt. » |
| Principal reçu supérieur au montant du prêt | « Le Montant de capital reçu doit être inférieur ou égal au Montant du prêt. » |
Pour poursuivre
- Conditions et allocations de prêt — conditions et répartition d’une facilité.
- Enregistrer les paiements d’un prêt — consigner capital et intérêts.
- Échéancier de remboursement du prêt — préparer et lire les échéances.
- Soldes de capital et fonds disponibles — comprendre les montants calculés.
- Agrégats des prêts sur les biens et acquisitions — retrouver les totaux.
- Décaissements et remboursements de prêts — utiliser les tickets associés.
Questions fréquentes
Le module documenté ne génère pas les échéances ni la ventilation des intérêts à partir du taux, de la fréquence et du mode de remboursement. Votre processus fournit les montants validés, puis vous créez une ligne de Remboursement du prêt par échéance. Vérifiez séparément les extensions de votre organisation.
Il exige une opportunité parente : « L'option Type de prêt Allocation n'est disponible que pour les opportunités de prêt enfants. » Renseignez le parent approprié ou choisissez un autre type conforme au financement.
Les contrôles concernés utilisent le montant contractuel. Messages : « Le Montant alloué doit être inférieur au Montant du prêt. », « Le Montant décaissé doit être inférieur ou égal au Montant du prêt. » ou « Le Montant de capital reçu doit être inférieur ou égal au Montant du prêt. » Le plafond des allocations décrit ici concerne les prêts sans parent et accepte l’égalité. Corrigez les données erronées ; augmentez le montant du prêt seulement si l’accord réel le justifie.
Le lien identifie l’acquisition financée. Avec ce lien renseigné, les contrôles comparent l’emprunteur et le bien lorsqu’ils sont renseignés aux champs correspondants de l’acquisition : « Le Compte de l'emprunteur doit être identique au Compte acheteur de l'Opportunité d'acquisition. » et « Le bien doit être identique à celui de l'Opportunité d'acquisition. »
Le parcours d’acquisition prévu peut créer une fiche provisoire TBD à Prospection. Vérifiez le bien, l’acquisition et l’emprunteur, puis complétez le prêteur et les conditions. Contrôlez les dossiers existants avant d’en créer un autre pour le même financement.
Les agrégats des prêts liés utilisent les prêts actifs : Financée, Clôturée gagnée et Remboursement en attente. Prospection et En attente en sont exclus. Les totaux de tickets directement liés au bien suivent leurs propres critères ; un changement d’étape du prêt ne retire donc pas nécessairement tous les mouvements.
Cet article vous a-t-il été utile ?