
Agrégats des prêts sur les biens et acquisitions
Les montants de financement d’un bien proviennent de ses prêts et de certains tickets directement liés. Ce guide explique les valeurs de Résumé de la dette et de l’Acquisition associée : formules, enregistrements inclus et méthode de rapprochement. Les calculs du dossier de prêt lui-même sont décrits dans Séquestre et solde du capital.
Accès nécessaire. Un ensemble adapté, comme REDA - Master Data - Read Only, accorde la lecture des objets concernés sous réserve des champs et du partage. REDA - Property Lending User couvre les prêts, paiements et tickets ; vérifiez les droits des autres opérations. Corrigez les données sources, pas directement les agrégats.
Comprendre les agrégats
Deux distinctions permettent de lire les montants correctement.
D’abord, plusieurs totaux du bien regroupent ses prêts de type Prêt actifs, aux étapes Financée, Remboursement en attente ou Clôturée gagnée : voir Les prêts dans REDA. Prospection et En attente sont exclues de ces agrégats. Le total décaissé du bien est différent : il provient directement des tickets de décaissement éligibles, sans ce même filtre de prêts actifs.
Ensuite, le séquestre du bien et celui du prêt ont des bases différentes. Le bien part des montants contractuels engagés, regroupés dans Montant total du prêt. Le séquestre d’un prêt part du capital effectivement reçu. Un financement partiel peut donc expliquer un écart. Vérifiez aussi les différents prêts, leurs états et les liens des tickets.
Lorsqu’un nouveau bien est créé avec une Acquisition liée, le flux fourni prépare un prêt provisoire à Prospection, avec le compte acheteur comme emprunteur. Tant qu’il reste à Prospection, il n’apporte aucun montant aux agrégats de prêts actifs. Il peut y contribuer à Financée. Un dossier provisoire présent dans la liste avec un montant total nul peut donc être cohérent ; vérifiez toutefois les autres prêts et tickets du bien.
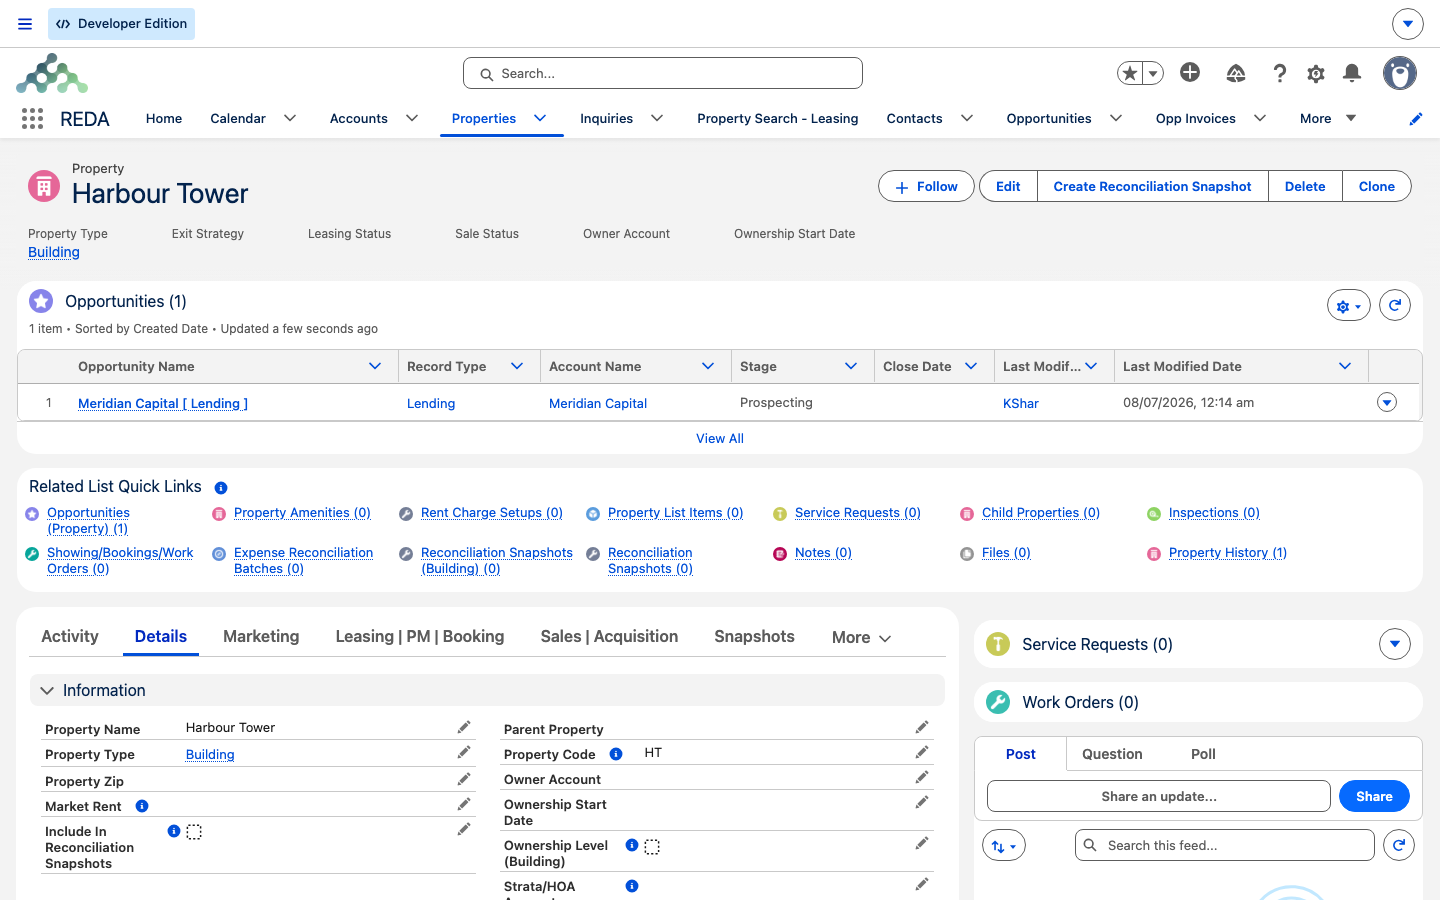
Résumé de la dette du bien
Les valeurs ci-dessous utilisent des prêts actifs ou des tickets directement liés, selon le champ :
Le bien limite aussi son total de décaissements au montant total de ses prêts actifs :
Distinguer soldes et séquestres
Précisez toujours le niveau auquel vous lisez le montant.
| Question | Montant du bien | Montant du prêt : voir le guide des soldes |
|---|---|---|
| Quel est le solde calculé ? | Solde net du prêt | Solde du capital du prêt ; Solde du capital emprunté dans Sales Cloud. |
| Quel est le séquestre calculé ? | Séquestre en cours du bien | Séquestre en cours du prêt ; les deux niveaux portent le libellé En cours de séquestre dans Sales Cloud. |
| Point de départ | Montants contractuels : Montant total du prêt. | Capital reçu : Montant de capital reçu, libellé Montant principal reçu dans Sales Cloud. |
Solde net du prêt est une valeur du bien, calculée à partir des montants contractuels des prêts actifs et des remboursements concernés. Solde du capital du prêt concerne un dossier de prêt et part du capital reçu. Le Séquestre en cours existe aussi aux deux niveaux avec des entrées différentes ; il ne constitue pas à lui seul un solde bancaire vérifié.
Montants de l’acquisition
L’Acquisition peut présenter un montant de financement agrégé et un séquestre de rénovation. Le calcul des prêts liés dépend de leur activité, et non d’une condition générale imposant que l’acquisition elle-même soit financée pour toute valeur.
Le montant de prêt engagé correspond à la somme des champs Montant du prêt des prêts actifs directement liés à l’acquisition. Il ne s’agit pas d’une somme supplémentaire de leurs montants alloués. Examinez chaque lien pour éviter de représenter deux fois le même financement.
Le Séquestre de rénovation appartient au dossier d’Acquisition, car il utilise ses montants de règlement. Si le montant de prêt est non nul, la formule est :
Montant du prêt − Prix de vente / d'achat − Clôture - Dû par l'acheteur − Ajustement - Avance vendeur + Ajustement - Impayé vendeur
La formule retourne 0 lorsque le montant de prêt est nul ou que le dossier n’est pas une acquisition. Dans Sales Cloud, le champ est Rehab Escrow et les éléments de règlement sont libellés Règlement - Montant dû à l'emprunteur, Ajustement - Avance du vendeur et Ajustement - Vendeur impayé. Ce calcul représente une réserve théorique après les éléments de règlement ; il ne prouve pas la disponibilité bancaire.
Critères de prise en compte
Les états suivants pilotent les agrégats concernés :
| Enregistrement | Condition |
|---|---|
| Prêt dans les agrégats de prêts du bien ou de l’acquisition | Actif : Financée, Remboursement en attente ou Clôturée gagnée. |
| Remboursement du prêt | Est terminé coché, avec date et référence requises ; contribution selon le type de paiement. |
| Ticket Versement de prêt ou Remboursement de prêt | Statut Fermé, qui active son indicateur de regroupement dans les flux fournis. |
Exemple de rapprochement : Harbour Tower
Prenons un prêt de 500 000,00 sur Harbour Tower, à Financée, entièrement reçu. Un remboursement partiel de capital de 50 000,00 et des intérêts mensuels de 3 750,00 sont enregistrés, ainsi qu’un ticket de rénovation Fermé de 80 000,00 lié au bien. Avec ce seul prêt, sans autre ticket ni remboursement par prêt, les valeurs sont :
| Montant | Calcul | Résultat |
|---|---|---|
| Montant total du prêt | Montant contractuel du seul prêt actif. | 500 000,00 |
| Total décaissé du prêt | Ticket de décaissement Fermé lié au bien : 80 000,00. | 80 000,00 |
| Total principal remboursé | Remboursement partiel de capital terminé : 50 000,00. | 50 000,00 |
| Solde net du prêt | 500 000,00 − 50 000,00 − 0 | 450 000,00 |
| Séquestre en cours du bien | 500 000,00 − 80 000,00 − 0 | 420 000,00 |
Pour l’Acquisition de Harbour Tower, supposons un prêt de 500 000,00, un prix de 280 000,00, un dû par l’acheteur de 30 000,00, une avance vendeur de 2 000,00 et un impayé vendeur de 5 000,00. Le Séquestre de rénovation est :
500 000,00 − 280 000,00 − 30 000,00 − 2 000,00 + 5 000,00 = 193 000,00.
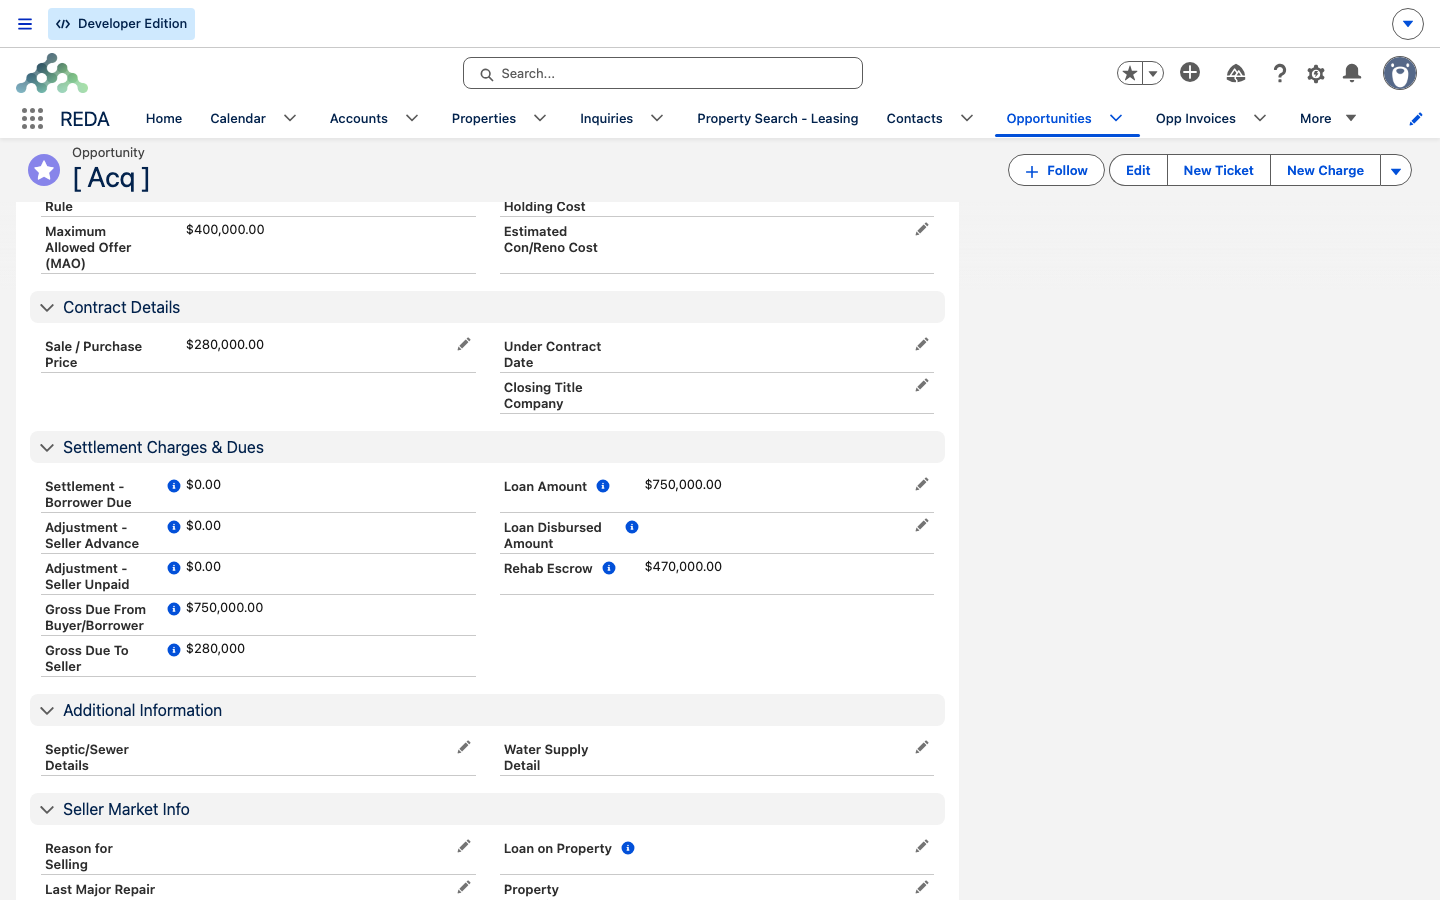
Référence des agrégats
| Montant Platform | Niveau | Formule | Origine |
|---|---|---|---|
| Montant total du prêt | Bien | Somme des montants contractuels des prêts actifs liés au bien. | Prêts actifs. |
| Total décaissé du prêt | Bien | Somme des tickets de décaissement liés directement au bien et éligibles au regroupement ; normalement Fermé. | Tickets Versement de prêt, sans filtre supplémentaire sur l’activité du prêt dans cet agrégat. |
| Total principal remboursé | Bien | Somme du capital payé des prêts actifs liés au bien. | Paiements terminés, via les agrégats des prêts actifs. |
| Remb. principal (Reçu) | Bien | Somme des remboursements reçus des prêts actifs du bien. | Tickets de remboursement, via les prêts actifs concernés. |
| Remb. principal (Décaissé) | Bien | Somme des remboursements décaissés des prêts actifs du bien. | Tickets de remboursement, via les prêts actifs concernés. |
| Solde net du prêt | Bien | Montant total du prêt − Total principal remboursé − Remb. principal (Reçu). | Agrégats ci-dessus. |
| Séquestre en cours du bien | Bien | Montant total du prêt − Total décaissé du prêt − Remb. principal (Décaissé). | Agrégats ci-dessus. |
| Montant du prêt engagé | Acquisition | Somme de Montant du prêt des prêts actifs directement liés à l’acquisition. | Prêts actifs. |
| Séquestre de rénovation | Acquisition | Montant du prêt − Prix de vente / d'achat − Clôture - Dû par l'acheteur − Ajustement - Avance vendeur + Ajustement - Impayé vendeur ; zéro hors acquisition ou avec montant de prêt nul. | Montant de prêt et données de règlement de l’acquisition. |
Pour poursuivre
- Séquestre et solde du capital — calculs du prêt et équivalents de libellés entre éditions.
- Enregistrer les paiements d’un prêt — lignes qui alimentent les montants reçus et payés.
- Décaissements et remboursements de prêts — tickets et conditions de regroupement.
- Conditions et allocations de prêt — montants contractuels et prêts parents.
- Les prêts dans REDA — étapes et activité des prêts.
Questions fréquentes
Le solde net du bien part des montants contractuels de ses prêts actifs et déduit les remboursements concernés. Le solde du capital d’un prêt part de son capital reçu. Le nombre de prêts et leur financement effectif peuvent donc expliquer un écart.
Le bien part du montant contractuel total des prêts actifs ; le prêt part des fonds reçus. Vérifiez également les états, les autres prêts et les liens des tickets : le financement partiel est une explication possible, pas une garantie que tout écart est correct.
Corrigez le prêt, paiement, ticket ou lien à l’origine du montant selon votre procédure, puis vérifiez le recalcul. Ne modifiez pas directement un agrégat pour masquer un écart.
L’inclusion dépend de l’état actif, et Clôturée gagnée reste actif même avec un capital nul. Avant de modifier Clôturée gagnée ou un autre état, vérifiez l’impact sur les totaux, les plafonds et les rapports. Définissez un traitement cohérent des prêts soldés ; un changement d’étape ne doit pas servir uniquement à faire disparaître leur historique.
Il utilise le montant de financement et les données de prix et de règlement de l’Acquisition. C’est une valeur calculée de réserve après ces éléments, distincte du solde bancaire ou du séquestre de chaque prêt.
Le total décaissé du bien ne doit pas dépasser son montant total de prêts actifs : « Le montant décaissé du prêt ne peut pas être supérieur au montant du prêt. » Vérifiez les liens et états, car le décaissement provient directement des tickets tandis que le plafond provient des prêts actifs. Ne modifiez pas les données contractuelles uniquement pour faire passer la validation.
Cet article vous a-t-il été utile ?