
Les prêts dans REDA
Pour commencer, retenez qu’un prêt dans REDA est une opportunité. Il n’existe pas d’objet principal « prêt » distinct : le dossier se trouve dans Opportunités, avec le type Prêt. Ce guide présente son cycle de vie, ses modes de création, ses composants et les limites des calculs fournis. Les notions sont expliquées au fil de la lecture ; les guides associés détaillent ensuite chaque opération.
Accès nécessaire. REDA - Property Lending User couvre les opportunités de prêt et leurs tickets. REDA - Master Data - Admin donne des droits sur les opportunités, mais ne remplace pas tous les droits spécialisés. Certains ensembles de consultation permettent la lecture des opportunités ; le partage reste applicable. Dans les ensembles Platform consultés, la suppression d’une opportunité est accordée par REDA - Master Data - Admin et REDA - Property Leasing User, sous réserve des validations et des relations.
Le prêt est une opportunité
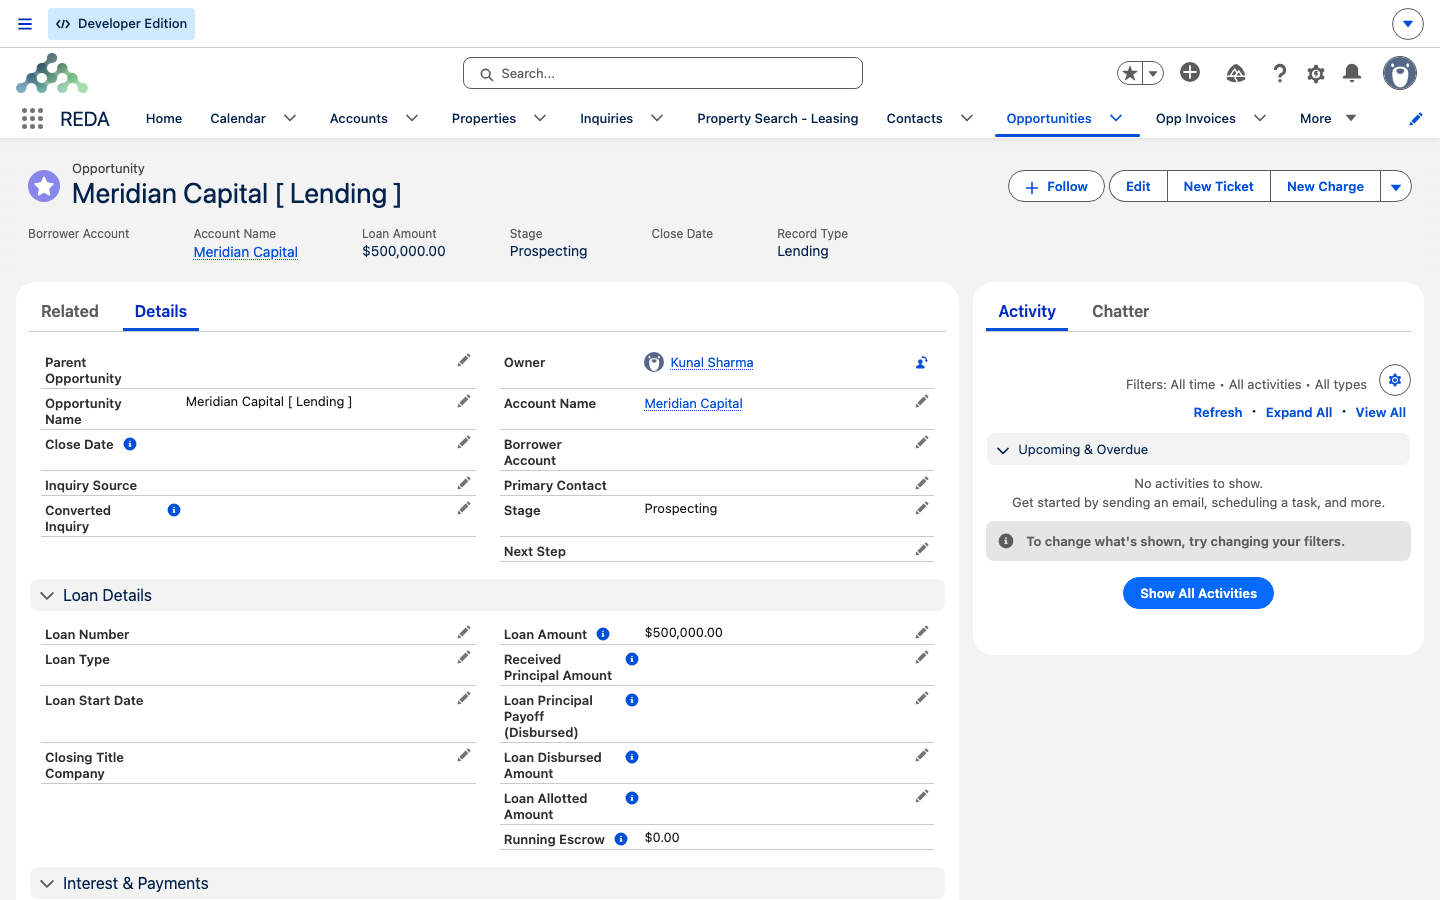
L’onglet Opportunités regroupe les dossiers métier. L’objet peut représenter un bail, une acquisition, une vente ou, avec le type Prêt, un financement. La fiche du prêt rassemble les parties, le bien concerné, les conditions contractuelles et les soldes suivis.
Deux catégories d’enregistrements liés servent au suivi quotidien :
- Les lignes Remboursement du prêt enregistrent les échéances ou réceptions de fonds et leurs parts de capital et d’intérêts. Consultez Enregistrer les paiements d’un prêt.
- Les tickets Versement de prêt et Remboursement de prêt documentent respectivement les décaissements et l’utilisation du séquestre d’un prêt pour rembourser un autre prêt. Consultez Décaissements et remboursements de prêts.
Le dossier principal, les paiements et les tickets constituent les éléments du suivi. Les guides de cette rubrique expliquent leurs liens et contrôles.
Le cycle de vie du prêt
Le type Prêt propose six étapes. L’ordre ci-dessous reprend les valeurs de l’interface ; il ne constitue pas une obligation de passer par chaque étape, et l’étape perdue représente une issue distincte :
Prospection → En attente → Financée → Clôturée gagnée → Remboursement en attente → Clôturée perdue
Mettez à jour l’étape selon l’avancement réel. Clôturée gagnée indique ici une opération de financement conclue avec succès ; cela ne signifie pas que le capital a été remboursé. Le dossier peut ensuite passer à Remboursement en attente pendant la préparation du remboursement ou du refinancement. L’étape gagnée apparaît donc avant cette préparation dans l’ordre présenté.
Un prêt commence à alimenter les agrégats de dette à partir de Financée, selon les liens et critères des calculs. Dans le flux du type Prêt consulté, les indicateurs internes actif, gagné et clôturé sont vrais pour Financée, Clôturée gagnée et Remboursement en attente. Clôturée perdue est clôturée mais ni active ni gagnée ; elle est exclue des agrégats de prêts actifs. Les étapes Prospection et En attente ne sont pas actives non plus.
Occupé - Sans préavis ou de vente Sous contrat ne font pas partie de cette sélection.| Étape | Signification | Prêt actif ? |
|---|---|---|
Prospection (valeur par défaut) | Recherche et structuration ; étape initiale du dossier provisoire créé automatiquement. | — |
En attente | Conditions préparées, financement en attente. | — |
Financée | Financement obtenu ; suivi du prêt actif. | Oui |
Clôturée gagnée | Financement conclu avec succès, toujours suivi comme prêt actif. | Oui |
Remboursement en attente | Remboursement ou refinancement en préparation. | Oui |
Clôturée perdue | Opération abandonnée ou non financée ; ne pas utiliser cette étape uniquement pour effacer une dette encore existante. | — |
Les tickets de décaissement et de remboursement vérifient notamment que l’opportunité liée est de type Prêt avec les indicateurs clôturé et gagné. Dans le flux consulté, ce contrôle est satisfait à Financée, Clôturée gagnée ou Remboursement en attente, et non uniquement à l’étape portant le mot « gagnée ». Les autres critères restent applicables. Consultez Décaissements et remboursements de prêts.
Origine des prêts
Deux processus peuvent alimenter les dossiers de prêt, en plus de la création directe :
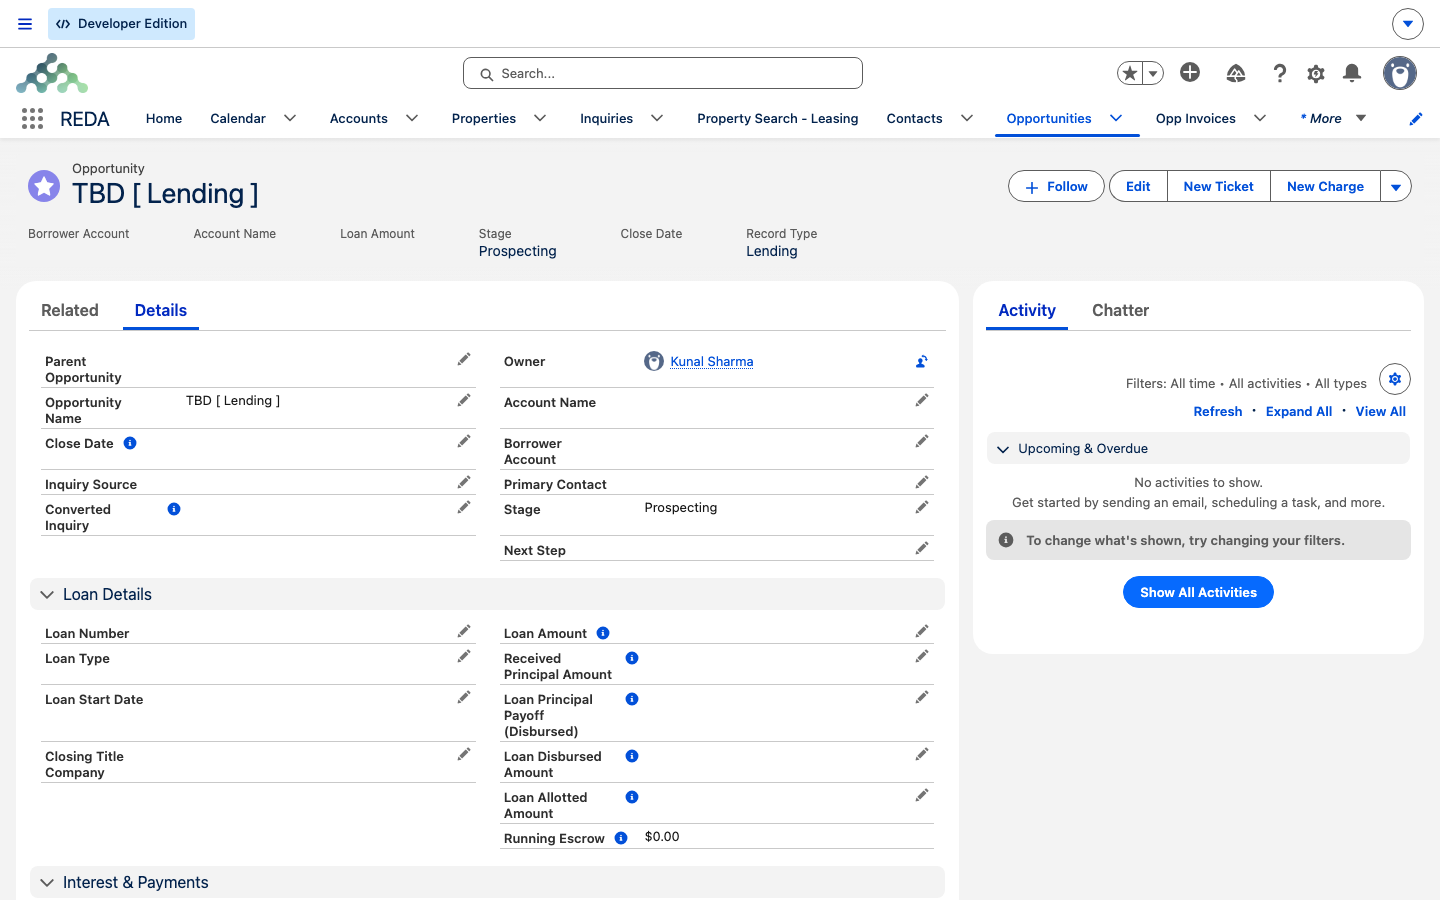
Prospection , avec le compte acheteur de l’acquisition comme emprunteur et l’acquisition associée. L’équipe complète ce dossier ou traite l’absence de financement selon sa procédure. Vous pouvez aussi créer une opportunité de prêt depuis l’onglet Opportunités : consultez Créer un prêt.
Les composants du dossier
La fiche rassemble quatre groupes d’informations. Les guides associés détaillent les saisies et calculs.
| Composant | Contenu |
|---|---|
| Parties | Nom du compte, le prêteur ou la partie au dossier, et Compte de l'emprunteur, la partie qui emprunte. Dans Sales Cloud, le second champ est libellé Compte emprunteur. |
| Bien et contexte | Le champ Bien immobilier concernée par le financement et, lorsque le prêt finance un achat, l’Opportunité d'acquisition associée. Dans Sales Cloud, le champ du bien est libellé Propriété. |
| Conditions | Montant du prêt, Numéro de prêt, Type de prêt, Date de début du prêt, puis Amortir, Fréquence, Taux d'intérêt et Type de calcul des intérêts. Dans Sales Cloud, le taux porte le libellé « taux d'intérêt ». |
| Soldes | Les montants mis à jour à partir des enregistrements : Montant de capital reçu, Montant de capital payé, Montant d'intérêts payés, Montant de prêt décaissé, les deux valeurs Remb. capital (décaissé) et Remb. capital (reçu), puis Solde du capital du prêt et Séquestre en cours. Dans Sales Cloud, les libellés correspondants sont Montant principal reçu, Montant du capital remboursé, Montant des intérêts payés, Montant du prêt décaissé, Remboursement du capital emprunté (décai, Remboursement du capital de l'emprunt (r, Solde du capital emprunté et En cours de séquestre. Les deux libellés tronqués sont ceux fournis dans les métadonnées de traduction. |
Ces valeurs proviennent des paiements et tickets éligibles, et non d’une saisie directe des soldes. Un nouveau dossier sans mouvements a normalement des soldes de 0,00. Consultez Séquestre et solde du capital pour les formules et conditions de prise en compte.
Périmètre des calculs
Avant de préparer le processus de l’équipe, distinguez les conditions enregistrées des calculs fournis.
Les champs Amortir, Fréquence, Taux d'intérêt et Type de calcul des intérêts servent ici à consigner les conditions convenues. Ils ne déclenchent pas, dans ce périmètre documenté, un calcul d’amortissement. Saisissez chaque échéance dans un Remboursement du prêt avec les parts de capital et d’intérêts calculées et validées. Le calendrier de remboursement correspond aux lignes au statut Paiement dû préparées par votre équipe : consultez Échéancier de remboursement du prêt.
Prêts parents et allocations
Un prêt peut être rattaché à un prêt parent, par exemple pour répartir une facilité entre plusieurs biens. Le modèle décrit ici utilise un parent et ses allocations directes ; n’en déduisez pas qu’une validation interdit toute profondeur supplémentaire pour les prêts. La valeur du champ Type de prêt Allocation exige une opportunité parente. Pour un prêt parent de premier niveau, le total alloué ne doit pas dépasser son montant. Le contrôle de compte compare le compte de l’opportunité enfant, lorsqu’il est renseigné, au compte emprunteur du parent ; il ne compare pas simplement les deux champs emprunteur. Consultez Conditions et allocations de prêt pour les règles et exemples.
Types de prêts
Le champ Type de prêt précise la catégorie du financement. Les valeurs du catalogue consulté sont les suivantes :
| Type de prêt | Usage |
|---|---|
| Privé | Prêteur privé ou particulier. |
| Banque | Financement bancaire. |
| Institutionnel | Prêteur institutionnel. |
| Interne | Financement d’un bien par une entité de votre groupe. |
| Équité | Apport d’investisseur suivi dans ce modèle de prêt. « Équité » est le libellé fourni ; il ne détermine pas à lui seul le traitement comptable ou juridique de l’apport. |
| Allocation | Fraction d’un financement parent, avec opportunité parente obligatoire. |
Exemple : le prêt de Harbour Tower
Les guides suivent le même exemple : Meridian Capital, l’entité acquéreuse de Meridian, emprunte 500 000,00 pour Harbour Tower auprès de Harbour Capital Partners. Voici la préparation du dossier :
- La création du bien lié à l’acquisition de Harbour Tower génère un prêt provisoire à l’étape
Prospection. Le compte acheteur Meridian Capital devient emprunteur et l’acquisition est liée au dossier, lorsque les conditions du flux sont remplies. - L’équipe complète le compte du prêteur, Montant du prêt : 500 000,00, le type, la date de début et les conditions convenues.
- Elle passe à
Financéelorsque le financement est obtenu. Les soldes restent à 0,00 tant qu’aucun paiement ou ticket éligible n’est enregistré ; le changement d’étape ne crée pas à lui seul une réception de fonds.
Cet exemple de 500 000,00 se poursuit dans Créer un prêt, Échéancier de remboursement du prêt et Séquestre et solde du capital.
Retrouver le guide adapté
| Tâche | Article |
|---|---|
| Préparer les parties et convertir une demande de financement | Préparer les emprunteurs et prêteurs |
| Créer le dossier et renseigner le montant du prêt | Créer un prêt |
| Enregistrer les conditions et répartir une facilité | Conditions et allocations de prêt |
| Enregistrer les échéances et préparer leur calendrier | Échéancier de remboursement du prêt |
| Comprendre le séquestre et le solde du capital | Séquestre et solde du capital |
| Décaisser des fonds ou rembourser un prêt | Décaissements et remboursements de prêts |
Pour poursuivre
- Préparer les emprunteurs et prêteurs — saisir et convertir une demande de financement.
- Créer un prêt — préparer le dossier et son montant.
- Conditions et allocations de prêt — conditions et répartition parent/enfants.
- Échéancier de remboursement du prêt — enregistrer les échéances.
- Séquestre et solde du capital — comprendre chaque valeur calculée.
- Agrégats des prêts sur les biens et acquisitions — comprendre les totaux par bien.
Questions fréquentes
Le prêt est une opportunité dans Opportunités, de type Prêt. Les parties, conditions et soldes figurent sur cette fiche ; les paiements et tickets lui sont liés.
Le module documenté ne fournit pas ce calcul. Les champs décrivent les conditions ; vous préparez un Remboursement du prêt par échéance avec la ventilation capital/intérêts calculée et validée. Consultez Échéancier de remboursement du prêt.
Le flux fourni crée un prêt provisoire lorsqu’un nouveau bien est enregistré avec une acquisition liée. Il commence à Prospection. Complétez-le si un financement est prévu ; sinon, vérifiez qu’aucun mouvement n’y est enregistré avant de le classer comme opération abandonnée selon votre procédure.
Les étapes actives sont Financée, Clôturée gagnée et Remboursement en attente. Les calculs prennent les prêts actifs concernés par leurs relations et autres critères. Prospection, En attente et Clôturée perdue ne sont pas des étapes actives.
L’interface présente Prospection → En attente → Financée → Clôturée gagnée → Remboursement en attente → Clôturée perdue. L’issue perdue n’est pas une étape obligatoire après remboursement. Clôturée gagnée décrit le succès du financement et apparaît avant Remboursement en attente dans cet ordre ; elle ne signifie pas que le capital est soldé.
Cet article vous a-t-il été utile ?