
Pourcentages de détention d’une entité
Le « propriétaire » d’un bien est parfois une entité — une LLC ou une société de personnes — elle-même détenue par plusieurs investisseurs. Les enregistrements Propriété du compte indiquent qui sont ces investisseurs et la part de chacun, afin que REDA répartisse entre eux les relevés propriétaires et les régularisations des charges. Cet article explique comment enregistrer les pourcentages de détention d’un compte, définir leurs périodes de validité et comprendre ce que REDA ne fait délibérément pas ici : vérifier que leur somme atteint 100. Aucune expérience préalable de REDA n’est nécessaire.
Droits nécessaires. Ces enregistrements dépendent des comptes. Votre administrateur doit vérifier les droits effectifs sur les comptes, les participations et leurs champs, issus du profil, de tous les ensembles attribués et de la licence, ainsi que le partage des enregistrements. Certains ensembles REDA accordent déjà des droits sur les comptes. L’accès au compte seul ne garantit pas toutes les actions sur ses participations.
Quand un propriétaire représente plusieurs investisseurs
Sur le papier, un bien appartient à un seul compte. Mais ce compte peut être une société holding détenue par plusieurs investisseurs. Les participations au compte décrivent cette réalité : un enregistrement par investisseur, avec son pourcentage de détention.
Distinguez cette répartition de l’historique des propriétaires du bien : les deux notions sont faciles à confondre.
Enregistrer une répartition de la détention
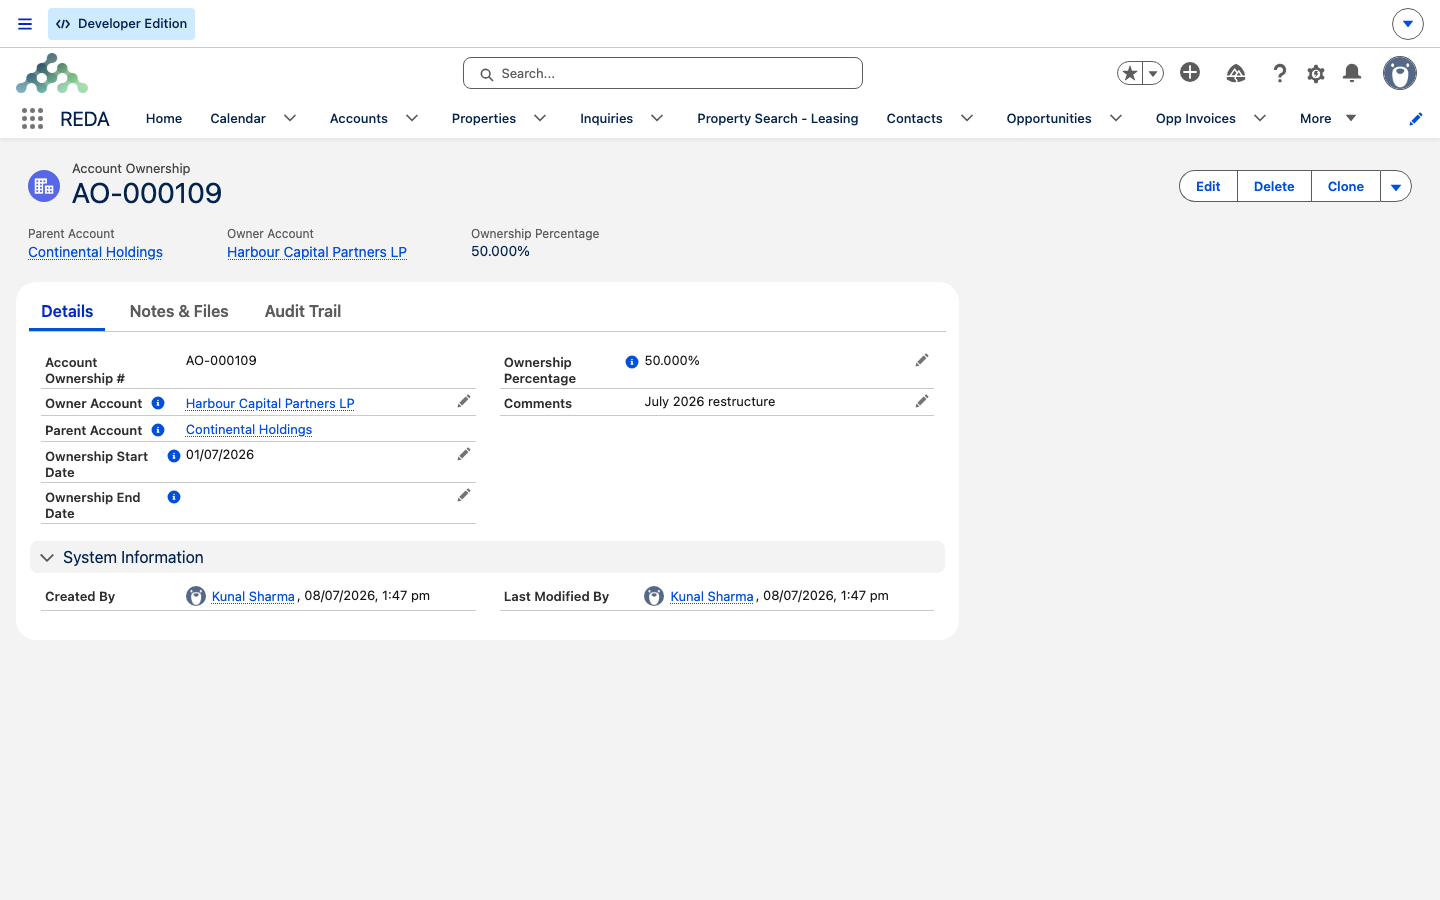
Depuis le compte propriétaire, ajoutez un enregistrement de participation au compte pour chaque investisseur :
| Champ | Utilité |
|---|---|
| Compte parent | Obligatoire. Le compte dont la détention est répartie : l’entité détenue par les investisseurs. |
| Compte propriétaire | Obligatoire. L’investisseur qui détient cette part. Un investisseur par enregistrement. |
| Pourcentage de propriété | Obligatoire. La part de cet investisseur dans le compte. |
| Date de début de propriété / Date de fin de propriété | Période pendant laquelle cette part s’applique. Laissez la date de fin vide tant que la participation est en vigueur. |
| Commentaires | Texte libre : motif d’un changement, référence ou toute autre précision utile. |
Un compte désigné ici comme investisseur ne peut pas être supprimé tant qu’il est référencé. REDA le protège pour que la participation ne perde jamais son investisseur.
Définir les périodes de validité des participations
La détention évolue. REDA utilise les dates de début et de fin pour suivre ces changements, sans écraser les anciens pourcentages. Lorsqu’une participation change de mains, clôturez l’ancienne période et ouvrez-en une nouvelle :
Le compte conserve ainsi un historique clair : vous voyez précisément qui détenait quelle part et pendant quelle période.
À quoi servent les participations
Ces pourcentages ne sont pas purement informatifs : REDA les utilise pour attribuer les sommes aux bons investisseurs sur la bonne période. Les relevés propriétaires, les versements aux propriétaires et les régularisations des charges consultent les participations pour répartir les montants selon les parts applicables aux dates concernées. Les guides correspondants expliquent comment établir un relevé ou une régularisation. Retenez ici que l’exactitude des parts et de leurs dates conditionne la justesse de cette attribution.
Le cas le plus parlant est le versement au propriétaire : le paiement périodique de son solde disponible. Lorsque REDA effectue un versement à un compte comportant des participations, il le répartit selon les parts en vigueur à la date du versement et paie séparément la portion de chaque investisseur. Un investisseur détenant 30 % reçoit 30 % du versement ; les 70 % restants sont répartis proportionnellement entre les autres. Les dates comptent donc autant que les pourcentages : c’est la participation ouverte à la date du versement qui est utilisée.
Ce que REDA ne contrôle pas
Exemple chiffré : Continental Holdings
Continental Holdings est détenue à 60 % par Rahman Family Trust et à 40 % par Beacon Capital, dans les deux cas depuis le 1er janvier 2026, sans date de fin. Le 1er juillet 2026, Beacon cède la moitié de sa participation à un nouvel investisseur, Crest Partners.
| Votre action | Résultat |
|---|---|
| Enregistrer Rahman Family Trust à 60 % et Beacon Capital à 40 %, tous deux à partir du 1er janvier 2026, sans date de fin | Répartition en vigueur : 60 / 40 |
| Fixer la date de fin de l’enregistrement à 40 % de Beacon Capital au 30 juin 2026 | Clôture la première période de Beacon |
| Ajouter Beacon Capital à 20 % et Crest Partners à 20 %, tous deux à partir du 1er juillet 2026, sans date de fin | Nouvelle répartition en vigueur : Rahman 60 / Beacon 20 / Crest 20 |
| Enregistrer par erreur une répartition totalisant seulement 90 % | REDA l’enregistre sans avertissement : aucun total n’est imposé, vous devez détecter l’erreur vous-même |
Pour aller plus loin
- Portefeuilles — regrouper les actifs d’un investisseur pour gérer la relation.
- Listes de biens et étiquettes — constituer des groupes de biens pour les rapports et la répartition.
- Régions — comprendre l’origine de la devise et du code régional appliqués à ces enregistrements.
Questions fréquentes
Non. Un total de 100 % est une convention, pas un contrôle système : REDA accepte n’importe quel total. Vérifiez vous-même les participations, car une mauvaise répartition produit des relevés erronés.
REDA ne l’empêche pas : aucun contrôle ne vérifie les chevauchements ni l’ordre des périodes. Mais un chevauchement comptabilise deux fois un investisseur dans les relevés en aval. Maintenez donc, pour chaque investisseur, des périodes consécutives et sans chevauchement.
Fixez la date de fin des anciens enregistrements au jour précédant le changement. Créez ensuite les nouveaux enregistrements à partir de la date d’effet, avec une date de fin vide pour indiquer qu’ils sont en vigueur.
Un compte référencé comme propriétaire dans un enregistrement de participation est protégé contre la suppression, afin que cette participation conserve son investisseur. Supprimez d’abord la référence si vous devez réellement supprimer le compte.
Le compte est considéré comme détenu à 100 % par lui-même. Les relevés et versements propriétaires attribuent donc la totalité à ce seul compte, sans répartition. Les enregistrements de participation au compte ne sont nécessaires que lorsque plusieurs investisseurs détiennent le compte et que leurs fonds doivent rester distincts.
Non. L’historique des propriétaires retrace automatiquement le lien entre un bien et ses comptes propriétaires successifs. Les participations au compte décrivent les investisseurs qui détiennent un compte, et vous les renseignez manuellement. Ce sont deux questions et deux types d’enregistrements différents.
Cet article vous a-t-il été utile ?