
Criando uma Ordem de Compra
Este passo a passo cria uma Ordem de Compra real do início ao fim: a Meridian Properties US LLC contratando um programa trimestral de limpeza profunda de fachada com a Sterling Facility Services — duas visitas de $4.800 cada. Você verá o que o formulário pede, o que se preenche sozinho, como a verificação de orçamento reage e como fica uma ordem recém-contabilizada. Prefere ver os conceitos primeiro? Leia Entendendo as ordens de compra.
Acesso necessário. Criar, editar e contabilizar exige o conjunto de permissões Accounts Payable v2 (auxiliares e gestores de AP) ou Accounting Admin v2 (administradores do sistema). Os conjuntos Accounting Controller v2, Accounts Receivable v2 e Read Only v2 podem visualizar, mas não criar nem contabilizar.
Passo 1 — Abrir o formulário
No formulário Nova Ordem de Compra, quatro botões ficam no cabeçalho: Cancelar, Salvar Rascunho, Análise de Orçamento (ativa assim que a ordem tem conteúdo relevante para o orçamento) e Contabilizar.
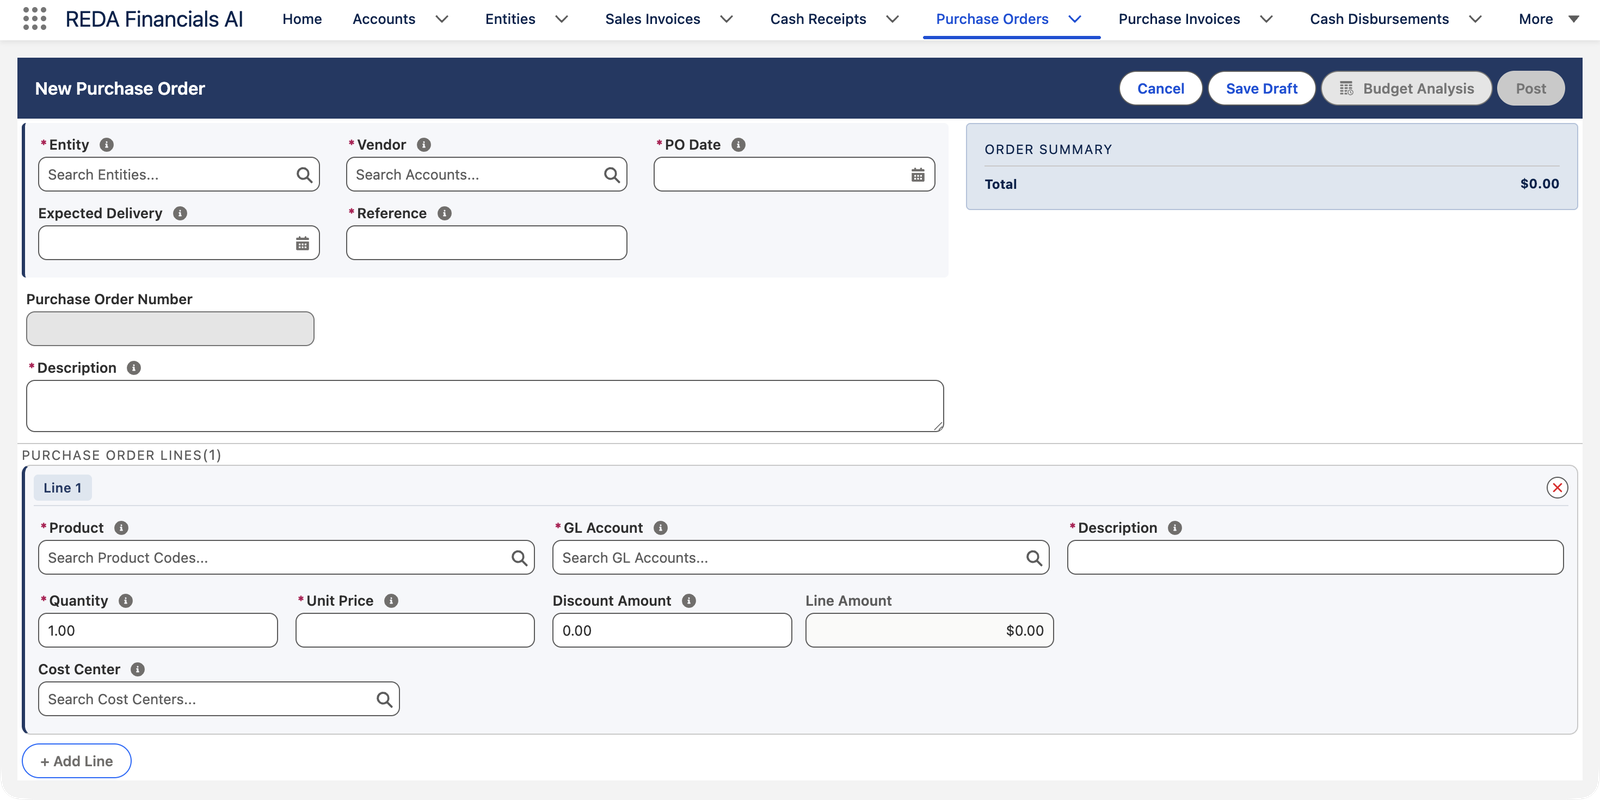
Passo 2 — O cabeçalho: quem, de quem, até quando
Entidade e Fornecedor
A empresa que faz a ordem, e o fornecedor que a recebe — Meridian Properties US LLC comprando da Sterling Facility Services.
Data da Ordem de Compra e Entrega Prevista
A data da ordem determina o período contábil; a data de entrega prevista dá à equipe de recebimento algo a acompanhar. A Meridian data a ordem para hoje e espera a primeira visita até meados de agosto.
Referência e Descrição
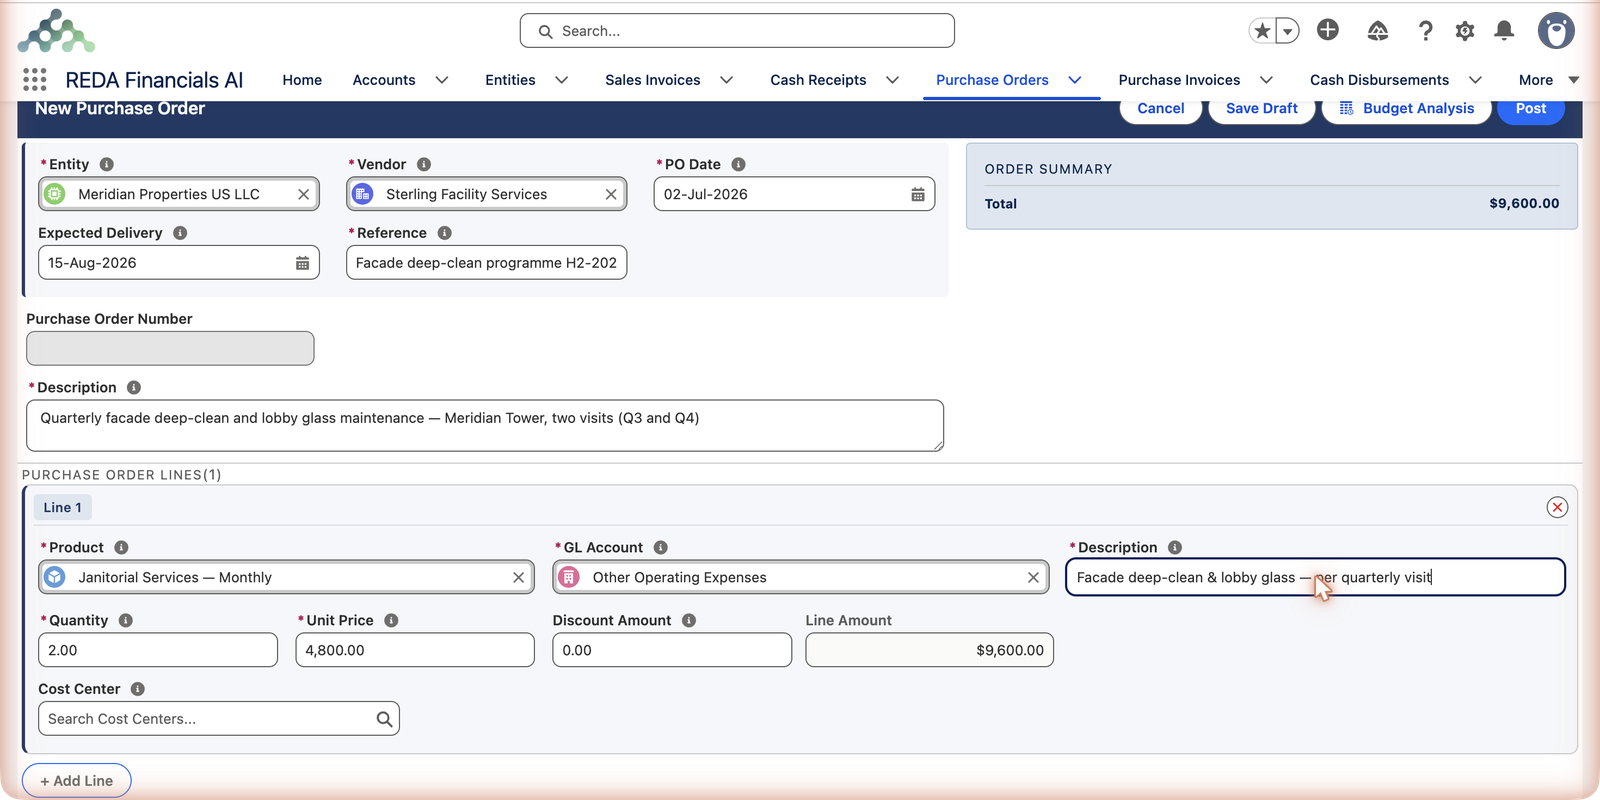
A Referência é o nome curto da ordem nas listas — "Programa de limpeza profunda de fachada H2-2026". A Descrição diz o que está realmente sendo comprado: "Limpeza profunda trimestral de fachada e manutenção do vidro do saguão — Meridian Tower, duas visitas (T3 e T4)".
Passo 3 — Linhas: o quê, quanto e a que preço
Mesmo padrão das linhas de fatura: escolha o Produto (a conta contábil e a descrição padrão dele se preenchem sozinhas), defina a Quantidade e o Preço Unitário combinado e, se quiser, marque um Centro de Custos. A Meridian pediu quantidade 2 (duas visitas) a $4.800:
Todos os campos do formulário — a referência
| Campo | Obrigatório? | O que ele faz |
|---|---|---|
| Entidade | Sim | A empresa que faz a ordem — seus orçamentos assumem o compromisso, e sua sequência de numeração nomeia o documento |
| Fornecedor | Sim | O fornecedor a quem a ordem é emitida; Gerar PDF, mais adiante, produz a cópia que você envia a ele |
| Data da Ordem de Compra | Sim | Determina o período contábil; quando há um orçamento vinculado, esta data precisa cair dentro do intervalo do orçamento |
| Entrega Prevista | Não | A data que a equipe de recebimento vai acompanhar — mantenha-a realista, não otimista |
| Referência | Sim | O nome curto da ordem nas listas — inclua o programa e o período |
| Descrição | Sim | O que está realmente sendo comprado; uma ordem é um compromisso, então precisa dizer para que serve |
| Número da Ordem de Compra | Automático | Desativado no formulário — atribuído a partir da sequência de numeração da entidade quando o registro é salvo |
| Orçamento | Não | Vincula a ordem a um orçamento contabilizado, de modo que a contabilização compromete os valores e executa a Verificação de Orçamento — veja Análise de Orçamento da Ordem de Compra |
| Ignorar Controles de Orçamento | Não | Uma anulação do administrador: permite contabilizar mesmo assim uma ordem acima do orçamento, para casos genuinamente excepcionais |
| Status de Aprovação | Definido pelo seu fluxo de aprovação | A contabilização exige Aprovado ou Não Obrigatório; Enviar para Aprovação inicia o processo |
| Campos da linha | — | Produto, Conta Contábil, Descrição, Quantidade, Preço Unitário, Valor do Desconto, Centro de Custos — cada um tem sua própria explicação em Linhas de Ordens de Compra e Produtos |
Passo 4 — Verificar o orçamento e depois contabilizar
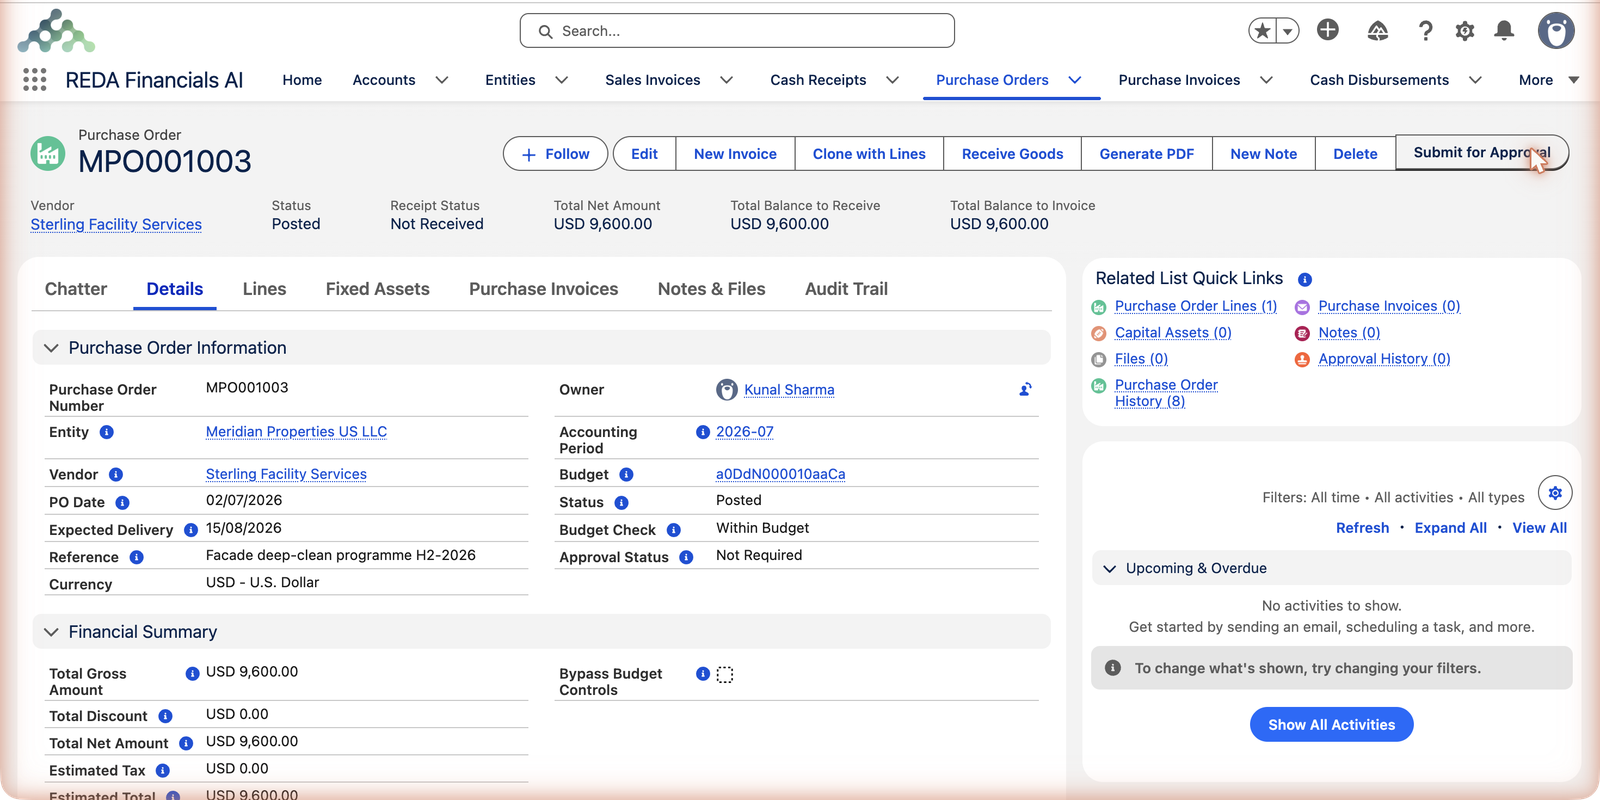
Antes de assumir o compromisso, a Análise de Orçamento mostra como esta ordem impacta seu orçamento — o que foi orçado, o que já está comprometido, o que foi gasto e o que esta ordem deixaria disponível (veja Análise de Orçamento da Ordem de Compra). Depois, Contabilizar. A contabilização trava a ordem, atribui seu número e — quando existe um orçamento correspondente — compromete os valores:
O que pode impedir a contabilização — e o que fazer
É na contabilização que as promessas da ordem são verificadas. Estas são as travas:
| A trava | O que significa / o que fazer |
|---|---|
| Aprovação — a ordem só é contabilizada com Status de Aprovação Aprovado ou Não Obrigatório | Use Enviar para Aprovação e aguarde o aval; seu administrador configura quem aprova o quê. |
| Bloqueio por orçamento — uma linha que empurraria o gasto acima do orçamento disponível impede a contabilização | Reajuste o escopo da ordem, ou peça a um administrador para marcar Ignorar Controles de Orçamento em uma exceção genuína. A Análise de Orçamento antes de contabilizar já mostra isso chegando. |
| Elegibilidade de orçamento — um orçamento vinculado precisa pertencer à mesma entidade, e a data da ordem precisa cair dentro do intervalo do orçamento e dentro de um período contábil | Confira a data da ordem contra o orçamento escolhido; uma ordem de janeiro não pode consumir o orçamento do ano passado. |
| "Não é possível modificar linhas de um Pedido de compra que não está em Rascunho." | Você tentou alterar linhas depois da contabilização — a ordem é um compromisso já emitido. Reabra-a para Rascunho, edite e contabilize novamente (veja Contabilização e cancelamento de uma ordem de compra). |
Erros comuns a evitar
| Erro | Por que prejudica | Faça isto em vez disso |
|---|---|---|
| Quantidade 1 para um programa com várias partes | O recebimento e o faturamento viram tudo-ou-nada — nada pode ser confirmado até que tudo esteja concluído | Uma unidade por entrega: a Meridian pediu 2 visitas a $4.800, não 1 a $9.600 |
| Chutar o preço unitário | O preço da ordem é o parâmetro contra o qual toda fatura é conferida — um chute errado bloqueia a correspondência depois | Informe o preço que você realmente combinou; se for renegociado, reabra o rascunho e corrija a linha |
| Uma Referência vaga ("PO de limpeza") | A Referência é o nome da ordem em todas as listas — a vagueza a torna impossível de encontrar | Programa mais período: "Programa de limpeza profunda de fachada H2-2026" |
| Pular a Análise de Orçamento antes de Contabilizar | Você só descobre o bloqueio por orçamento na hora de contabilizar — ou ignora o controle sem pensar e perde essa proteção | Clique em Análise de Orçamento primeiro e leia o que a ordem deixaria disponível |
| Não conferir a Conta Contábil do produto | O compromisso consome a alocação de orçamento errada, e o custo eventual cai na conta errada | Confira a Conta Contábil de cada linha; substitua-a quando o mesmo produto servir a um propósito diferente |
O que vem a seguir
- Recebimento de Linhas de Ordem de Compra (Ativos) — registre as entregas conforme chegam.
- Criar uma fatura de compra a partir de uma ordem de compra — transforme a ordem na fatura do fornecedor.
- Análise de Orçamento da Ordem de Compra — a verificação de orçamento em profundidade.
- Linhas de Ordens de Compra e Produtos — opções de linha, incluindo criação de ativos.
Perguntas frequentes
A conta onde o custo vai cair quando a fatura for contabilizada. A ordem em si não gera nenhum lançamento no livro razão; sua conta contábil flui para a linha da fatura correspondida (e determina qual linha do orçamento o compromisso afeta).
A REDA Financials confronta a entidade, as datas e as contas contábeis das linhas da ordem com seus orçamentos contabilizados — a linha de limpeza da Meridian correspondeu à alocação de despesas operacionais do Orçamento Operacional FY2026, então a verificação rodou automaticamente e retornou Dentro do Orçamento.
Reabra-a para Rascunho, altere e contabilize novamente — desde que nada recebido ou faturado contradiga a mudança. Se houver aprovação envolvida, a ordem alterada passa pelo processo de aprovação novamente.
Não — uma ordem de compra não gera nenhum lançamento no livro razão, porque ainda não existe custo, apenas uma promessa. O que a contabilização afeta é o compromisso orçamentário. A despesa chega aos seus livros quando a fatura de fornecedor correspondida é contabilizada — veja Criar uma fatura de compra a partir de uma ordem de compra.
Quando uma fatura correspondida é contabilizada, o valor comprometido se converte em gasto real — os contadores chamam isso de liquidação. O orçamento nunca conta em dobro: o comprometido vira real, e o saldo disponível permanece correto o tempo todo.
Duas rotas honestas: reduzir a ordem para caber no que está disponível (Análise de Orçamento mostra a diferença) ou — para uma exceção genuína — pedir a um administrador para marcar Ignorar Controles de Orçamento e contabilizar deliberadamente. A exceção existe para que o bloqueio nunca force dados incorretos; não deve virar hábito.
Isso foi útil?