
Análise de Orçamento da Ordem de Compra
Antes de uma Ordem de Compra comprometer o dinheiro da sua empresa, uma pergunta merece uma resposta firme: o orçamento tem espaço para isso? A janela Análise de Orçamento responde a isso com números antes de você contabilizar, e a verificação de orçamento no momento da contabilização a aplica. Este artigo explica a tela de análise, a aritmética por trás dela e o que acontece quando a resposta é não.
Acesso necessário. Emitir e contabilizar Ordens de Compra exige o conjunto de permissões Accounts Payable v2 (auxiliares e gerentes de contas a pagar) ou Accounting Admin v2 (administradores do sistema). Os conjuntos Accounting Controller v2, Accounts Receivable v2 e Read Only v2 podem visualizar, mas não criar nem contabilizar; o Bypass Budget Controls é melhor deixado a cargo dos administradores.
A janela de Análise de Orçamento
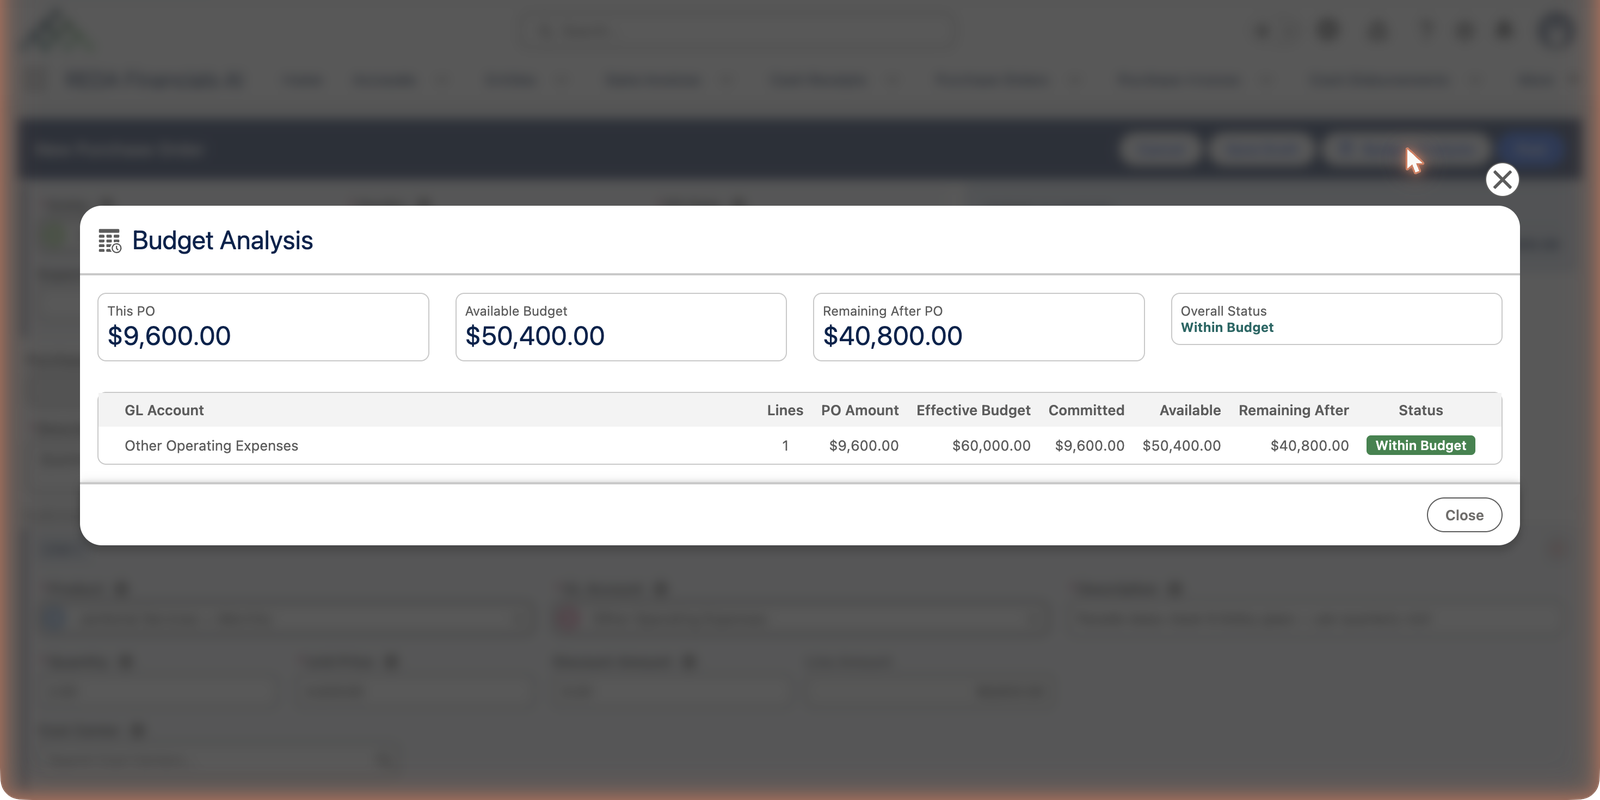
No formulário da Ordem de Compra, clique em Análise de Orçamento (sua dica de contexto: analisar a disponibilidade de orçamento para esta Ordem de Compra). Veja como fica para uma ordem de instalações da Meridian de $9.600, verificada contra o Orçamento Operacional do EF2026:
A aritmética, em detalhes
Cada linha faz corresponder uma linha da ordem à alocação do seu orçamento contabilizado para ela. A correspondência é dimensional: uma linha orçamentária é identificada pela sua conta contábil mais qualquer dimensão que seu administrador acompanhe — mais comumente um Centro de Custos — e uma linha de transação consome a linha orçamentária cuja conta contábil e valores de dimensão correspondam exatamente a ela (um valor em branco corresponde a um valor em branco). Assim, a mesma conta contábil orçada separadamente para dois centros de custos continua sendo duas alocações distintas.
| Coluna | Significado | No exemplo |
|---|---|---|
| Orçamento Efetivo | A alocação para esta conta contábil, incluindo quaisquer alterações aprovadas. | $60.000 para despesas operacionais |
| Comprometido | Dinheiro já prometido em outras ordens contabilizadas e não cumpridas. | $9.600 — uma ordem de instalações anterior e separada |
| Disponível | Orçamento Efetivo − Comprometido − gasto real até a data. | $50.400 |
| Valor da OC / Restante Depois | O que esta ordem toma, e o que restaria se você a contabilizasse. | $9.600 → restam $40.800 |
A vida de um compromisso, da ordem às faturas
Acompanhe a ordem de instalações de $9.600 da Meridian ao longo do orçamento, evento por evento — o impacto total nunca ultrapassa $9.600, apenas muda de caráter:
| Evento | Comprometido | Real | O que aconteceu |
|---|---|---|---|
| A ordem é contabilizada (julho de 2026) | $9.600,00 | $0,00 | O valor total da ordem é prometido — o orçamento disponível cai $9.600 |
| Primeira visita faturada — fatura conciliada de $4.800 é contabilizada | $4.800,00 | $4.800,00 | Metade do compromisso se converte em gasto real; o disponível não se move |
| Segunda visita faturada — os $4.800 finais são contabilizados | $0,00 | $9.600,00 | A história orçamentária da ordem se encerra: tudo o que foi prometido se tornou tudo o que foi gasto |
É para isso que serve a linha orçamentária herdada pela fatura conciliada — a fatura sabe exatamente qual compromisso está liquidando, então nada é contado em dobro e nada escapa.
A aplicação no momento da contabilização
A janela de análise é um conselho; a verificação na contabilização é lei. Ao contabilizar, cada linha é validada contra sua linha orçamentária correspondente:
- Dentro do orçamento → a ordem é contabilizada e o campo Verificação de Orçamento do registro exibe Dentro do Orçamento.
- Acima do orçamento → a contabilização é bloqueada com uma mensagem que informa a conta e o déficit.
- Sem orçamento correspondente → a ordem é contabilizada sem verificação e a Verificação de Orçamento exibe Sem Orçamento — visibilidade sem aplicação, para gastos fora das contas orçadas.
A ordem encontra seu orçamento automaticamente — correspondendo sua entidade, a data da ordem contra o período do orçamento, e a conta contábil de cada linha contra as linhas do orçamento.
Quando a resposta é não
Três caminhos honestos a seguir, na ordem que vale a pena tentar:
| Opção | Quando |
|---|---|
| Reduzir a ordem | A compra pode diminuir ou esperar — reduza as quantidades ou divida a entrega entre trimestres. |
| Alterar o orçamento | O gasto está correto e o orçamento está errado — um suplemento ou transferência via Lançamentos Orçamentários, com sua própria aprovação. |
| Ignorar controles orçamentários | Emergências genuínas. A caixa de seleção na ordem permite que ela seja contabilizada acima do orçamento — de forma visível, registrada permanentemente, e melhor deixada a cargo dos administradores. |
Erros comuns a evitar
| Erro | Por que prejudica | Faça isto em vez disso |
|---|---|---|
| Tratar a janela de análise como a palavra final | Os compromissos se movem em tempo real — a ordem de um colega pode consumir o espaço entre sua verificação e sua contabilização | Trate-a como uma previsão; a verificação na contabilização é a aplicação real, sobre os números mais recentes |
| Recorrer ao Bypass Budget Controls como rotina | Cada bypass pula o controle do qual os responsáveis pelo seu orçamento dependem — o uso habitual torna o orçamento decorativo | Reduza a ordem ou altere o orçamento; reserve o bypass para emergências genuínas |
| Ignorar um resultado Sem Orçamento | A ordem é contabilizada sem verificação — o gasto flui por uma conta que ninguém orçou, invisível à aplicação | Pergunte se a conta contábil está correta; se o gasto for legítimo, faça com que a conta seja adicionada ao orçamento |
| Codificar incorretamente a conta contábil de uma linha para "encontrar espaço" | O compromisso consome a alocação de outra pessoa, e o custo eventual cai na conta errada | Codifique a linha honestamente e resolva o déficit por meio das três opções acima |
| Datar uma ordem de fim de ano no ano errado | A ordem silenciosamente verifica contra (ou deixa de encontrar) o orçamento errado | Date-a quando o compromisso é realmente assumido, e confirme com qual orçamento a análise correspondeu |
O que vem a seguir
- Entendendo os Orçamentos — de onde vêm as alocações.
- Aplicação de Orçamento em Ordens de Compra — o controle a partir do lado do orçamento.
- Criando uma Ordem de Compra — a análise em seu habitat natural.
Perguntas frequentes
Ela é ativada quando a ordem tem o suficiente para analisar — uma entidade e pelo menos uma linha com conta contábil e valor. Se continuar em cinza depois disso, pode simplesmente não haver um orçamento contabilizado que corresponda à entidade e às datas.
A ordem de outra pessoa chegou primeiro — os compromissos se movem em tempo real, e a verificação na contabilização usa os números mais recentes. Reabra a Análise de Orçamento para ver o panorama atualizado.
Uma Fatura de Compra carrega seu próprio Orçamento, então ela participa do mesmo controle. Uma fatura conciliada com uma ordem herda a linha orçamentária dessa ordem e converte o compromisso em real — sem uma segunda barreira, porque a ordem foi o ponto de decisão. Uma fatura de despesa direta sem uma ordem por trás carrega seu próprio orçamento e registra seu real diretamente na linha correspondente.
Não — rascunhos não comprometem nada, e é exatamente por isso que a janela de análise existe: ela permite ver o impacto enquanto a ordem ainda pode ser alterada livremente. O compromisso ocorre na contabilização, e cancelar uma ordem não cumprida devolve o valor.
Na prática: o menor número possível de pessoas. Emitir ordens exige o conjunto de permissões Accounts Payable ou Accounting Admin; a maioria das organizações mantém o bypass como um ato deliberado de um administrador, com o motivo documentado na ordem. De qualquer forma, ele é visível e permanente.
Isso foi útil?