
Balanço Patrimonial
A demonstração de resultado é um filme; o balanço patrimonial é uma fotografia — tudo o que a empresa possui, deve e vale, congelado em um instante. No Financial Center, apenas um parâmetro importa: a Data de Referência. Tudo, desde a primeira transação até esse dia, está no retrato.
Acesso necessário. Qualquer conjunto de permissões da REDA Financials permite abrir a guia Financial Center e executar o balanço patrimonial; o que você vê fica limitado aos registros que sua função pode ler.
Configurando a execução
O balanço patrimonial usa o painel de filtros compartilhado do Financial Center (referência completa), com uma diferença visível em relação às demais demonstrações:
| Controle | Para o balanço patrimonial |
|---|---|
| Tipo de Relatório | Defina como Balanço Patrimonial. Trocar o tipo limpa o resultado anterior. |
| Data de Referência | Como o relatório é cumulativo desde a primeira transação, o campo Início habitual desaparece e o campo Até é renomeado para Data de Referência. Uma data, uma fotografia. Adicione uma segunda linha de Data de Referência para uma comparação. |
| Entidade + Livro Razão | Cada linha de entidade adiciona a coluna daquela empresa; o campo Livro Razão pré-seleciona o livro razão padrão da entidade. |
| Estrutura de Relatório | Layout estatutário ou gerencial opcional; deixado em "-- Nenhuma Estrutura (Taxonomia) --", as linhas são agrupadas por tipo e subtipo de conta. |
| Ocultar Saldos Zerados | Remove linhas com saldo zero em todas as colunas, além de qualquer grupo que fique vazio. |
| Executar Relatório | Habilitado assim que pelo menos uma entidade e uma Data de Referência forem definidas. |
Os três painéis da fotografia
| Seção | O que ela contém | Exemplos da Meridian |
|---|---|---|
| Ativo | O que a empresa possui e o que lhe é devido | Caixa, contas a receber de locatários, adiantamentos a fornecedores, imóveis e equipamentos líquidos de depreciação |
| Passivo | O que a empresa deve | Contas a pagar a fornecedores, despesas provisionadas, depósitos de locatários, impostos a pagar |
| Patrimônio Líquido | A participação dos sócios: capital integralizado + lucros retidos | Capital social, lucros acumulados — e o lucro do ano corrente, incorporado automaticamente (veja abaixo) |
A propriedade que define o relatório está no próprio nome: Ativo = Passivo + Patrimônio Líquido, sempre. O selo do relatório declara isso explicitamente — "Balanceado — Ativo = Passivo + Patrimônio Líquido" — ou exibe Desbalanceado com um Total Geral diferente de zero, o que é um convite à investigação, nunca algo para ignorar.
A forma como cada painel apresenta suas contas segue a lógica das partidas dobradas: os saldos de ativo são apresentados como débitos líquidos de créditos, enquanto os saldos de passivo e patrimônio líquido são apresentados como créditos líquidos de débitos — de modo que os três painéis sejam exibidos em sua forma positiva natural. Um valor negativo onde se esperaria um positivo (uma conta bancária com saldo devedor, um recebível que na verdade é um adiantamento recebido) é o relatório indicando algo que vale a pena investigar.
O lucro do ano corrente, incorporado automaticamente
Um balanço patrimonial no meio do ano tem uma sutileza: o lucro deste ano ainda não está em lucros acumulados (isso só acontece no fechamento de fim de ano), mas o balanço patrimonial precisa fechar mesmo assim. O relatório resolve isso: ele calcula o lucro do ano corrente — o resultado líquido do exercício fiscal até sua Data de Referência — e o apresenta dentro do patrimônio líquido (somado à linha da conta de lucros acumulados, ou como um valor próprio de "Lucro do Ano Corrente"). Nenhum lançamento é contabilizado; é um roll-forward de apresentação, recalculado a cada execução.
Dois detalhes do roll-forward valem a pena conhecer:
- Ele é calculado por entidade, do início do ano fiscal de cada entidade até sua Data de Referência — então uma execução em grupo com uma entidade dos EUA de ano-calendário e entidades do Reino Unido e da Índia com ano fiscal iniciando em abril mede o resultado de cada uma pelo seu próprio ano.
- Onde ele aparece depende da configuração da entidade. Se a entidade tiver uma conta de Lucros Acumulados Padrão configurada, o lucro do ano corrente é somado à linha exibida dessa conta. Caso contrário, o relatório mostra um valor separado de Lucro do Ano Corrente dentro da seção Patrimônio Líquido. O total é o mesmo de qualquer forma; a conta configurada apenas faz a apresentação corresponder ao seu layout estatutário.
Anos anteriores funcionam de forma diferente: depois que o fechamento de fim de ano contabiliza seus lançamentos de encerramento, os resultados desses anos permanecem em lucros acumulados de forma permanente, e o roll-forward feito no momento do relatório passa a cobrir apenas o ano corrente, ainda não encerrado.
Lendo os painéis da Meridian
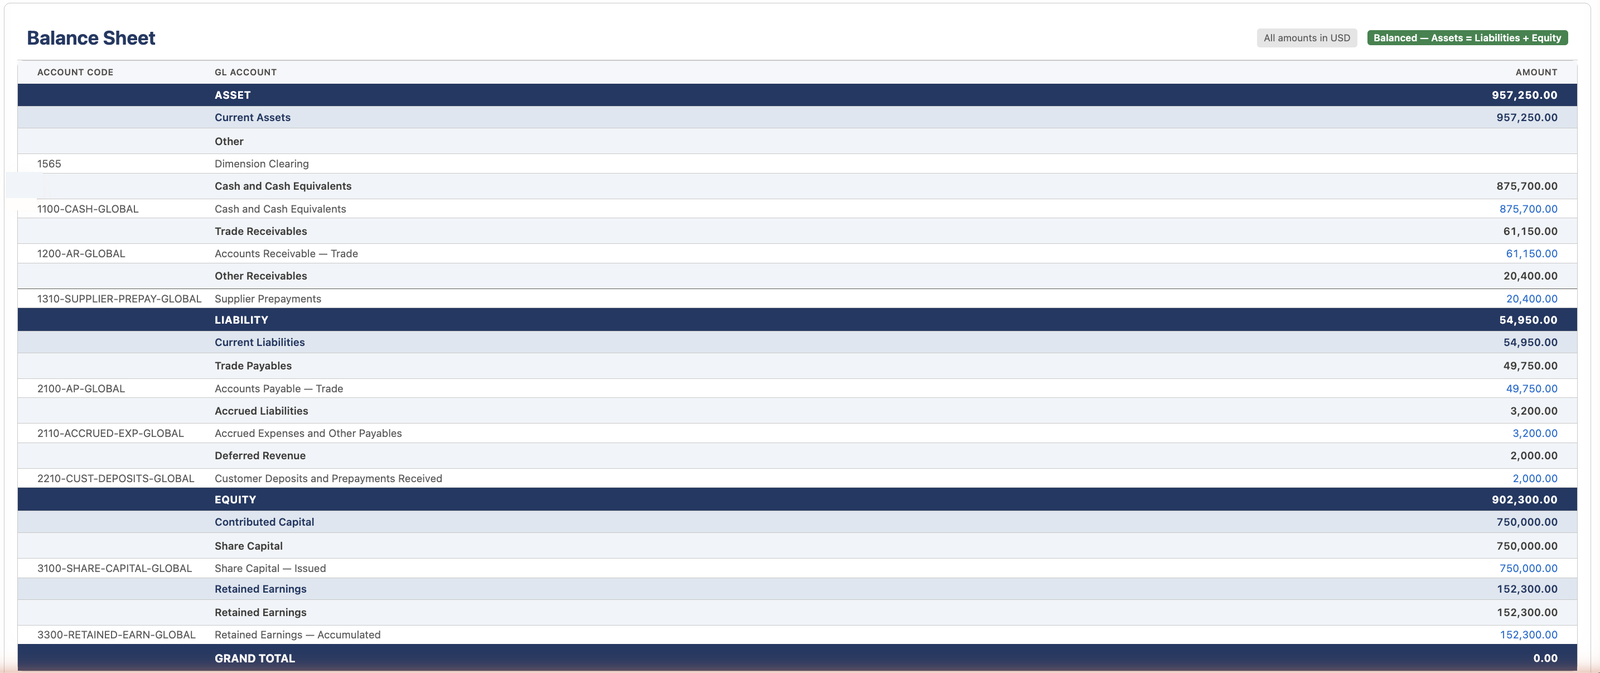
No balanço patrimonial de meio de ano da Meridian Properties US LLC, o painel de ativo traz os números que os outros relatórios já apresentaram: Caixa e Equivalentes de Caixa em 875.700 (o mesmo saldo final que seu balancete de verificação mostra para 30 de junho), Contas a Receber — Comerciais em 61.150, Adiantamentos a Fornecedores em 20.400. No patrimônio líquido, o roll-forward apresenta o resultado líquido do primeiro semestre, 152.300 — o mesmo Total Geral que a demonstração de resultado apresenta para o período de janeiro a junho — sem que um único lançamento seja contabilizado. Essa concordância tripla (balancete de verificação ↔ balanço patrimonial ↔ demonstração de resultado) não é uma coincidência a se admirar, mas uma verificação a se fazer: os três leem o mesmo livro razão, então, com o mesmo escopo de entidade, livro razão e datas, precisam contar uma única história.
Lendo como um proprietário
- Liquidez: ativo circulante versus passivo circulante — conseguimos pagar o que vence em breve?
- A história do capital de giro: os recebíveis e pagáveis aqui são os mesmos números que seus relatórios de aging detalham — o balanço patrimonial é a soma deles, os agings são a explicação.
- Duas datas, uma variação: execute com duas Datas de Referência (início do ano versus hoje) e a coluna Variação mostra o que meio ano fez à posição da empresa.
- Todo número é comprovável: detalhe qualquer linha até suas transações — um balanço patrimonial em que toda cifra responde a perguntas é o tipo favorito de um auditor.
Mensagens que você pode encontrar
| A mensagem | O que significa / o que fazer |
|---|---|
| "Configure os parâmetros do relatório e clique em Executar relatório" | Nada foi executado ainda — defina uma entidade e uma Data de Referência. |
| "Generating report..." | A execução está calculando; uma demonstração desde a fundação, cobrindo anos de histórico, pode levar um momento. |
| "Nenhum dado encontrado para os parâmetros selecionados" | Nada correspondeu — geralmente uma Data de Referência anterior à primeira contabilização da entidade, ou um filtro de dimensão que exclui tudo. |
| "Pelo menos uma entidade é obrigatória para gerar um relatório." | Adicione uma linha de entidade. |
| "Pelo menos um intervalo de datas é obrigatório para gerar um relatório." | Defina a Data de Referência — o relatório precisa saber qual dia fotografar. |
| "Report generation failed: …" | A execução parou; o detalhe após os dois-pontos explica o motivo. Falhas persistentes devem ser encaminhadas ao seu administrador. |
Erros comuns a evitar
| Erro | Por que prejudica | Faça isto em vez disso |
|---|---|---|
| Ler o balanço patrimonial como "os números deste trimestre" | Ele é cumulativo — a cifra de caixa é todo o histórico até a Data de Referência, não a movimentação do trimestre | Use a Demonstração de Resultado para o desempenho do período; use duas Datas de Referência e a coluna Variação para ver o que um período mudou |
| Publicar sem olhar para o selo | O selo é a própria verificação de integridade do relatório — pulá-lo significa entregar uma demonstração que você não validou | O selo primeiro, em toda execução; se disser Desbalanceado, investigue antes que a demonstração saia da organização (veja as perguntas frequentes abaixo) |
| Esperar que o lucro deste ano apareça dentro do registro da conta de lucros acumulados | O roll-forward é apenas de apresentação — nenhum lançamento existe até o fechamento de fim de ano, então a própria conta não o mostrará | Leia o patrimônio líquido neste relatório para a posição real; execute o Fechamento de Fim de Ano quando o ano estiver definitivamente encerrado |
| Conciliar recebíveis aqui com um instantâneo de aging de um dia diferente | O instantâneo congelou uma data; seu balanço patrimonial fotografa outra — a diferença é atividade real, não um erro | Faça a Data de Referência corresponder à data do instantâneo antes de comparar (veja Aging de Contas a Receber) |
| Comparar duas entidades olhando duas execuções separadas | Datas ou escopos diferentes passam despercebidos | Adicione as duas entidades a uma única execução — colunas lado a lado, uma Data de Referência, uma moeda (o modo corporativo trata moedas mistas automaticamente) |
O que vem a seguir
- Demonstração de Resultado — o fluxo que alimenta o patrimônio líquido.
- Demonstração dos Fluxos de Caixa — a terceira demonstração do conjunto.
- Fechamento de Fim de Ano — quando o lucro do ano corrente se torna lucros acumulados.
Perguntas frequentes
O balanço patrimonial é cumulativo por definição — o caixa da Meridian hoje é a soma de todos os recebimentos e pagamentos desde a fundação da empresa, não apenas os deste mês. A Data de Referência é a única dimensão de tempo de que uma fotografia precisa.
Pare e investigue antes de publicar qualquer coisa: verifique o Total Geral (o tamanho da diferença), execute o balancete de verificação para a mesma data (ele fecha?) e compare quais contas aparecem em cada um. Envolva seu administrador — uma demonstração desbalanceada significa que algo estrutural precisa de atenção, e o valor exato da diferença é a melhor pista.
Lembre-se do roll-forward: o valor exibido pode incluir o lucro do ano corrente adicionado no momento do relatório. Depois que o fechamento de fim de ano contabiliza o lançamento de encerramento, o mesmo valor passa a aparecer ali permanentemente, e o roll-forward recomeça do zero para o novo ano.
Sim — os valores em nível de conta abrem a janela de Detalhamento da Transação, listando os lançamentos por trás do valor com links para seus documentos de origem. Em um relatório cumulativo, esse histórico pode ser longo; a janela o exibe em páginas de 50 registros por vez.
O total do ativo contra o total do passivo mais o patrimônio líquido — a equação contábil, avaliada sobre a demonstração tal como apresentada. A linha Total Geral mostra a mesma comparação em forma de número: zero quando o selo diz Balanceado, e o tamanho da diferença quando não diz, o que é a primeira pista para qualquer investigação.
Sim. O relatório muda automaticamente para a moeda corporativa quando as moedas das entidades selecionadas são diferentes (com um aviso informando isso), tornando as colunas comparáveis e totalizáveis. O selo de moeda acima do relatório sempre indica o que você está lendo.
Isso foi útil?