
Entendendo os lançamentos contábeis
Boa parte da sua contabilidade se escreve sozinha: contabilize uma fatura, e a REDA Financials cria os lançamentos no livro razão. Mas alguns eventos não chegam como documentos — uma conta de energia de junho que ainda não apareceu no fechamento do mês, o aporte de capital de um proprietário, um custo lançado na conta errada. Para esses casos, os contadores recorrem à ferramenta original do ofício: o Lançamento Contábil — uma escrita direta e deliberada no livro razão, onde você diz quais contas se movem e em quanto.
Acesso necessário. Qualquer conjunto de permissões da REDA Financials pode visualizar lançamentos contábeis; criá-los, contabilizá-los e cancelá-los exige o conjunto de permissões Accounting Admin v2 ou Accounting Controller v2. Os conjuntos Accounts Payable v2, Accounts Receivable v2 e Read Only v2 podem visualizar, mas não alterá-los.
Anatomia: um cabeçalho e linhas balanceadas
Um lançamento contábil é um cabeçalho (entidade, data, descrição) mais duas ou mais linhas, cada uma atingindo uma conta contábil com um débito ou um crédito. A regra de ouro da contabilidade de partidas dobradas se aplica: o total de débitos deve ser igual ao total de créditos — o valor nunca aparece nem desaparece, apenas se move entre contas. A REDA Financials impõe isso de forma absoluta; um lançamento desbalanceado não pode ser contabilizado.
Eis a provisão de junho da Meridian — a conta de energia não havia chegado até o fechamento do mês, então o contador registrou o custo estimado no período a que pertence (junho), com a promessa de desfazê-lo quando a conta real chegar:
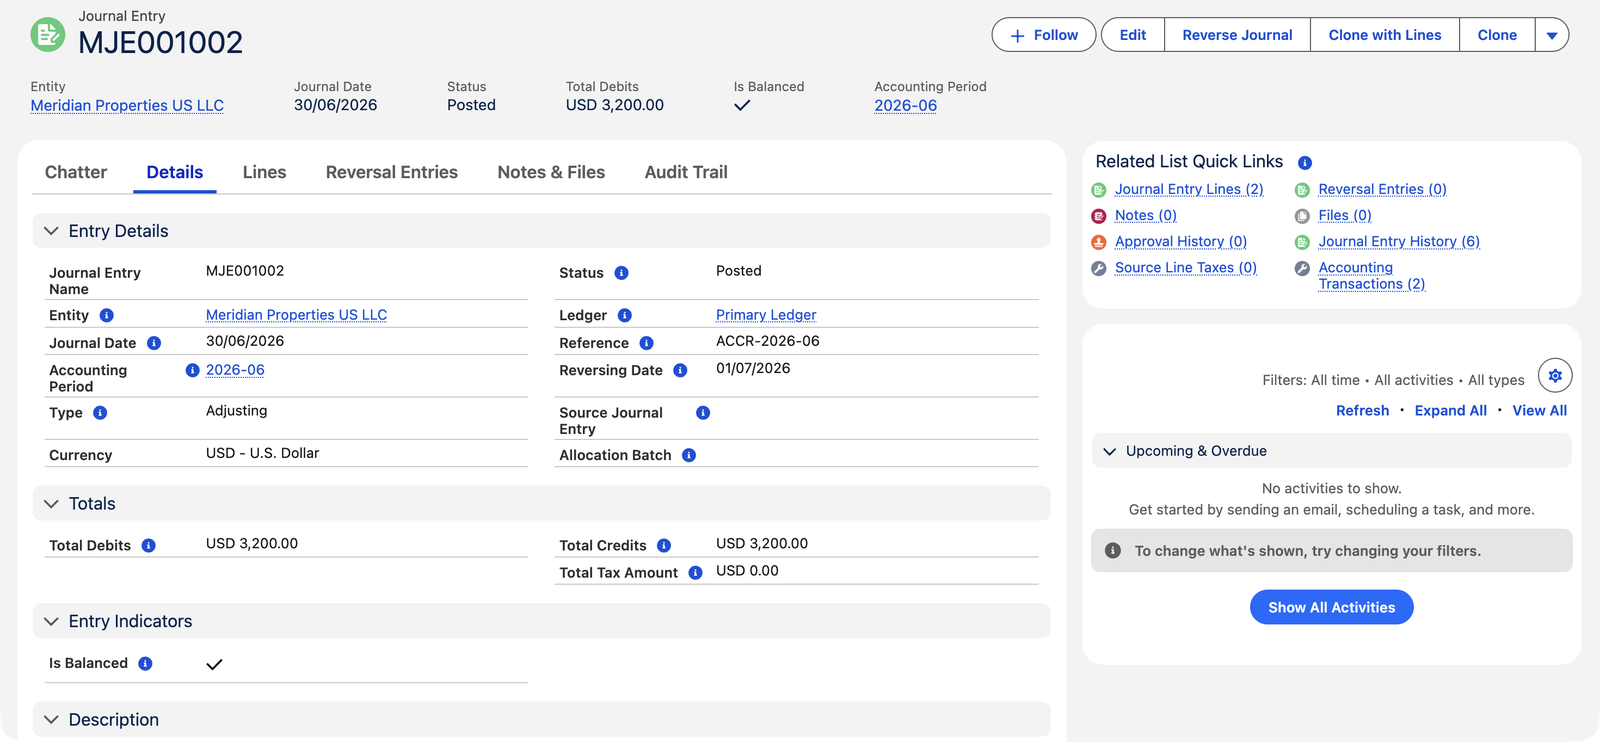
| Conta | Débito | Crédito |
|---|---|---|
| Energia elétrica — Edifícios | $3.200,00 | |
| Despesas provisionadas e outras contas a pagar | $3.200,00 |
Lido em voz alta, é simples: junho usou $3.200 de energia elétrica (a despesa sobe), que devemos mas ainda não fomos cobrados (o passivo sobe).
O cabeçalho de relance
Todo campo do cabeçalho do lançamento ganha seu lugar. Três são obrigatórios ao salvar — Entidade, Data do Lançamento e Status — e o sistema preenche silenciosamente a maior parte do resto:
| Campo | O que faz |
|---|---|
| Nome do Lançamento Contábil | O número de documento do lançamento. Quando a entidade tem uma sequência de documentos para Lançamento Contábil, é atribuído automaticamente ao salvar e bloqueado; sem uma, você digita, e duplicados por entidade são recusados. |
| Entidade (obrigatório) | A quais livros o lançamento escreve. Precisa estar ativa. Escolhê-la também define o Livro Razão padrão. |
| Data do Lançamento (obrigatório) | A que período o evento pertence. Determina o Período Contábil automaticamente. |
| Status | Rascunho → Contabilizado → Cancelado — o ciclo de vida abaixo. |
| Tipo | O rótulo de finalidade do lançamento — veja a tabela na próxima seção. Opcional; o padrão é Standard. |
| Período Contábil | Derivado da Data do Lançamento; recalculado se você mudar a data ou limpar o campo. Você pode escolher um você mesmo, mas ele precisa conter a data e pertencer ao território da entidade. |
| Livro Razão | Vem por padrão do Livro Razão padrão da entidade; precisa estar ativo. |
| Referência / Descrição | Sua referência cruzada e seu testemunho — o que este lançamento é e por quê. |
| Data de Estorno | Quando o sistema deve desfazer o lançamento — obrigatório para lançamentos Adjusting. Veja Estorno de Lançamentos Contábeis. |
| Total de Débitos / Total de Créditos | Somas calculadas das linhas — você nunca digita esses valores. |
| Balanceado (Is Balanced) | Uma caixa de seleção calculada: Total de Débitos = Total de Créditos. Ela fica nos destaques do registro como um indicador de saúde sempre ativo. |
| Valor Total de Imposto | Soma de qualquer imposto no nível da linha que o motor de impostos calculou (na maioria dos lançamentos: zero). |
| Lançamento Contábil de Origem | Para estornos e clones: o lançamento do qual este veio. A visão espelhada é a lista relacionada Reversal Entries na origem. |
Tipos de lançamento
O campo Tipo rotula a finalidade do lançamento — útil para filtragem e revisão:
| Tipo | Usado para |
|---|---|
| Standard | O lançamento manual do dia a dia — correções, aportes, transferências. |
| Adjusting | Provisões e ajustes de fechamento de período; exige uma Data de Estorno para que o sistema o desfaça no próximo período. |
| Reversing | O desfazimento criado pelo sistema de um lançamento Adjusting — você não escolhe este manualmente. |
| Recurring | Gerado a partir de um modelo recorrente. |
| Intercompany | Lançamentos cujas linhas abrangem mais de uma entidade — veja Lançamentos Contábeis entre Empresas. |
| Closing / Expense Allocation / Bank Reconciliation | Criados por processos do sistema (fechamento anual, lotes de rateio, ajustes de conciliação bancária). |
Dois tipos vêm com comportamento real associado; os demais são rótulos para filtragem e revisão:
- Adjusting torna a Data de Estorno obrigatória — um lançamento de ajuste é uma verdade temporária, e o sistema insiste que você diga quando ela expira.
- Reversing não pode ser escolhido manualmente — pertence apenas a lançamentos que carregam um Lançamento Contábil de Origem, ou seja, estornos genuínos de algo.
- Todo o resto — Standard, Intercompany, Recurring e os tipos do sistema — é contabilizado de forma idêntica. O tipo diz aos revisores por que o lançamento existe; as linhas dizem ao livro razão o que aconteceu.
Ciclo de vida
- Rascunho — editável, excluível, sem efeito no livro razão. O número de documento já é atribuído a partir da sequência da entidade.
- Contabilizado — uma transação contábil por linha atinge o livro razão; o lançamento é bloqueado. Para alterá-lo, reabra como Rascunho (as transações são removidas), edite e contabilize novamente — o botão Editar te conduz exatamente por isso.
- Cancelado — anulado: transações removidas, registro bloqueado mas mantido em arquivo. Um lançamento cancelado pode ser reaberto como Rascunho se, no fim das contas, você precisar dele.
Um mês de lançamentos na Meridian
Quatro lançamentos dos livros americanos da Meridian mostram os tipos funcionando juntos — uma história, contada em lançamentos:
| Lançamento | Tipo | O que registra | Valor | Status |
|---|---|---|---|---|
| MJE001001 | Standard | O aporte de capital inicial dos proprietários — um evento clássico de "não existe documento para isso" | $750.000,00 | Contabilizado |
| MJE001002 | Adjusting | A provisão de energia elétrica de junho (o lançamento acima), com Data de Estorno 01/07/2026 | $3.200,00 | Contabilizado |
| MJE001003 | Standard | Reclassificando custos de segurança para a conta de reparos — ainda em revisão | $1.150,00 | Rascunho |
| MJE001004 | Reversing | O desfazimento de MJE001002, datado de 02/07/2026 no novo período, ligado de volta via Lançamento Contábil de Origem | $3.200,00 | Contabilizado |
Note o que os status dizem: os dois lançamentos contabilizados estão nos razões de junho e julho, respectivamente; a reclassificação em rascunho não afeta nada ainda. E o par de estorno — MJE001002 e MJE001004 — demonstra a disciplina que torna as provisões seguras: junho carrega a estimativa, julho a cancela antes de a conta real chegar.
As regras que mantêm um lançamento limpo
Estas são mensagens reais que você pode encontrar, citadas exatamente como aparecem, com a saída ao lado. Nenhuma delas pode ser contornada por uma importação ou integração:
| A mensagem | O que significa / o que fazer |
|---|---|
| "O Lançamento contábil não pode ser contabilizado porque o Total de débitos não é igual ao Total de créditos. Verifique se todas as linhas estão salvas e o lançamento está balanceado antes de contabilizar." | A regra de ouro. Verifique o indicador de Diferença do formulário; uma linha esquecida sem salvar é o culpado de costume. |
| "A Data do lançamento deve estar dentro do Período contábil selecionado. Corrija a data ou limpe o campo Período contábil para que o sistema o derive automaticamente." | A data e o período discordam — limpar o período costuma ser a correção mais rápida. |
| "O Período contábil selecionado não pertence ao mesmo território da Entidade. Limpe o campo de período para que o sistema derive automaticamente o período correto a partir da Data do lançamento." | Um período foi escolhido manualmente no calendário errado; deixe o sistema recalculá-lo. |
| "A Entidade está inativa e não pode receber novas transações. Selecione uma entidade ativa ou contate o administrador para reativá-la." | Empresas desativadas não recebem nova escrituração. |
| "O Livro-razão está inativo e não pode receber novas contabilizações. Selecione um livro ativo ou contate o administrador." | O equivalente do lado do livro razão da mesma disciplina. |
| "A Data de reversão deve ser posterior à Data do lançamento. Normalmente é o primeiro dia do período seguinte." | Um desfazimento não pode ocorrer antes daquilo que ele desfaz. |
| "Não é possível modificar um Lançamento contábil contabilizado. Use a ação Recontabilizar para corrigir um lançamento contabilizado." | Contabilizado = bloqueado. Na prática: clique em Editar e a confirmação te conduz por reabrir como Rascunho e contabilizar novamente. |
| "Cannot modify a voided Journal Entry." | Cancelado também fica bloqueado — reabra como Rascunho primeiro, se precisar dele. |
| "Não é possível excluir um Lançamento contábil contabilizado ou anulado." | Só rascunhos são excluídos. Tudo que já tocou os livros (ou foi formalmente cancelado deles) permanece em arquivo. |
| "Este Lançamento contábil não pode ser descontabilizado porque tem linhas conciliadas. Remova a conciliação primeiro." | Lançamentos conciliados com o banco são protegidos — desfaça a correspondência na conciliação antes de reabrir o lançamento. |
Erros comuns a evitar
| Erro | Por que prejudica | Faça isto em vez disso |
|---|---|---|
| Registrar dinheiro de cliente ou fornecedor como um lançamento | Sem aging, sem aplicações, sem extrato — o razão auxiliar fica cego | Recebimentos, pagamentos e faturas para dinheiro de terceiros; lançamentos para o resto |
| Digitar um sinal de menos para inverter a direção de uma linha | A linha é recusada — toda linha assume um lado, sempre positivo | Mova o valor para a outra coluna (Débito ↔ Crédito) |
| Estornar manualmente um lançamento que já tem uma Data de Estorno | O agendador também vai estorná-lo — a provisão pode acabar desfeita duas vezes | Lançamentos com Data de Estorno pertencem ao agendador; estorne manualmente apenas lançamentos sem uma |
| Uma descrição que diz "ajuste" | Um ano depois, ninguém — nem mesmo você — sabe por que o livro razão se moveu | Escreva o testemunho: o quê, qual período, por quê, e a referência do papel de trabalho |
| Datar o lançamento com o dia em que você o digitou, não com o dia a que o evento pertence | O custo cai no mês errado e os relatórios de ambos os meses enganam | Date-o no período que está sendo corrigido enquanto esse período estiver aberto; caso contrário, use o período aberto atual |
Quem trabalha com lançamentos
Esta é a única transação em que o Accounting Controller segura a caneta: Controllers e Accounting Admins criam, contabilizam e cancelam lançamentos contábeis. Usuários de AP, AR e Read Only podem visualizá-los — as equipes de balcão trabalham em seus razões auxiliares, e as correções no nível do livro razão ficam com quem é dono dos livros.
O que vem a seguir
- Criando um lançamento contábil — o formulário, a barra de balanceamento, o upload de CSV.
- Linhas de lançamento (Débito e Crédito) — as regras que cada linha segue.
- Contabilização e reabertura de lançamentos contábeis — barreiras, efeitos e reabertura.
- Estorno de Lançamentos Contábeis — provisões que se limpam sozinhas.
Perguntas frequentes
Pense "para onde o valor foi / de onde ele veio". Débitos aumentam ativos e despesas; créditos aumentam passivos, patrimônio líquido e receitas. Todo lançamento nomeia os dois lados: a provisão acima diz "despesa sobe (débito), valor devido sobe (crédito)". A barra de balanceamento do formulário te avisa bem antes de a teoria precisar estar perfeita.
Não há um portão de aprovação embutido em lançamentos contábeis (diferente das notas de crédito). Organizações que querem um normalmente restringem quem detém os conjuntos de permissões Controller/Admin — o direito de contabilizar é a aprovação.
Sim — uma linha com um Produto e um Lado do Imposto (Venda ou Compra) passa pelo motor de impostos na contabilização, dividindo o valor em líquido + imposto exatamente como faria uma linha de fatura. É um padrão avançado; a maioria dos lançamentos nunca usa isso.
A lista relacionada Transações Contábeis — uma linha por linha do lançamento, exatamente o que atingiu cada conta. Ela fica vazia quando o lançamento é reaberto ou cancelado.
Só enquanto ele estiver como Rascunho. Lançamentos contabilizados e cancelados recusam a exclusão ("Não é possível excluir um Lançamento contábil contabilizado ou anulado.") — tudo que chegou aos livros, ou foi formalmente cancelado deles, permanece registrado para a trilha. Se um lançamento contabilizado não deveria valer, cancele-o.
Um cálculo ao vivo: Total de Débitos = Total de Créditos. Ela fica nos destaques do registro para que um olhar rápido diga se o lançamento está aritmeticamente correto — útil em rascunhos, onde um estado desbalanceado só significa "ainda não terminado". A contabilização impõe a mesma regra com um bloqueio rígido.
Ambos removem as linhas do lançamento no livro razão. Reabra como Rascunho quando o lançamento está certo em espírito mas errado em detalhe — você vai corrigi-lo e recontabilizá-lo. Cancele quando ele nunca deveria valer — ele permanece registrado, claramente cancelado, e ainda pode ser reaberto como Rascunho depois, se a história mudar.
Isso foi útil?