
Retenção na fonte em faturas de compra
Em vários países — Índia, Brasil e muitos outros — a lei pede que o comprador atue como um pequeno agente arrecadador de impostos: reter uma parte do que você deve ao fornecedor e repassar essa parte à autoridade fiscal. Na Índia, isso se chama TDS (Tax Deducted at Source); o termo geral é retenção na fonte, ou WHT. Errar nisso faz a penalidade recair sobre você, o comprador — por isso a REDA Financials calcula a retenção automaticamente em toda Fatura de Compra em que a sua entidade tenha a retenção habilitada.
Acesso necessário. Criar, editar e contabilizar esses registros requer o conjunto de permissões Accounts Payable v2 (auxiliares e gerentes de contas a pagar) ou Accounting Admin v2 (administradores do sistema). Os conjuntos Accounting Controller v2, Accounts Receivable v2 e Read Only v2 podem visualizar, mas não criar ou contabilizar. Configurar as regras e taxas de retenção na fonte é uma tarefa do administrador.
A ideia em uma fatura
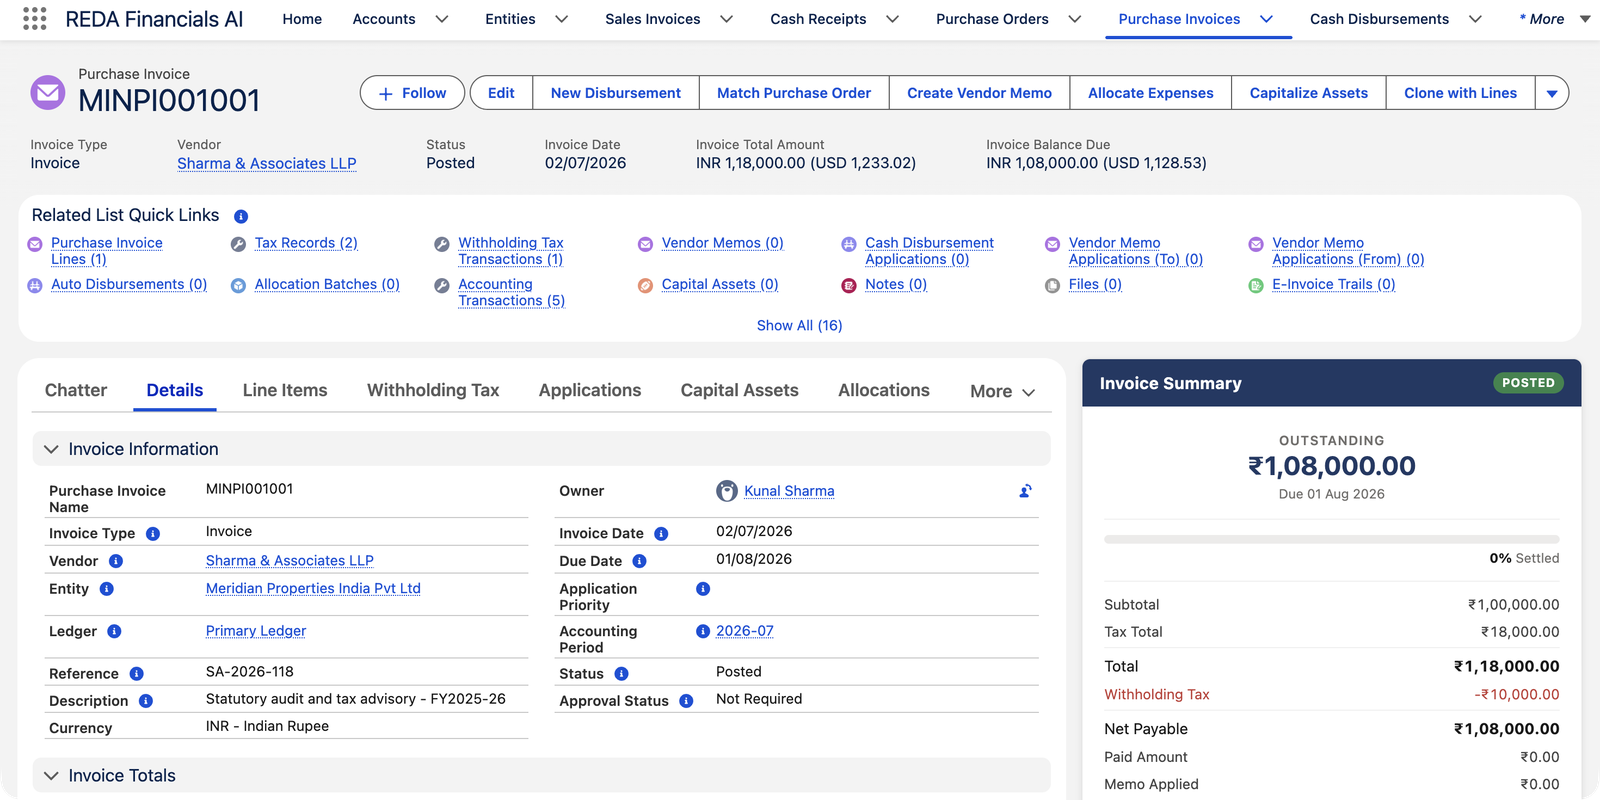
A Meridian Properties India Pvt Ltd recebe uma fatura de auditoria e consultoria de ₹1,00,000 de Sharma & Associates LLP. O GST indiano acrescenta ₹18,000, então a fatura totaliza ₹1,18,000. Mas honorários profissionais pagos a uma empresa atraem 10% de TDS — a Meridian deve reter ₹10,000 e repassá-los ao Income Tax Department em nome da Sharma & Associates. Assim:
| Valor | |
|---|---|
| Honorários profissionais (o custo) | ₹1,00,000.00 |
| + GST de 18% | ₹18,000.00 |
| Total da fatura | ₹1,18,000.00 |
| − Retenção na fonte de 10% (retida, devida à autoridade) | −₹10,000.00 |
| Líquido a pagar ao fornecedor | ₹1,08,000.00 |
Duas coisas merecem atenção. A retenção não altera o custo do serviço para a Meridian — a despesa continua sendo ₹1,00,000. E ela é calculada sobre o honorário antes do GST (10% de ₹1,00,000, não de ₹1,18,000), que é como as regras pré-configuradas estão definidas.
Quando a retenção se aplica?
A REDA Financials só retém quando todas estas condições se alinham — cada uma é dado mestre, configurado uma única vez:
| Condição | Onde é configurado |
|---|---|
| Sua entidade tem retenção habilitada para compras | O registro da Entidade |
| O fornecedor tem uma regra de retenção na fonte (por exemplo, a regra indiana de honorários profissionais a 10%) | A conta do fornecedor — com uma substituição por linha disponível para faturas mistas |
| A regra está vigente na data da fatura | Cada regra tem datas de vigência |
| O fornecedor não está isento | Fornecedores podem ser marcados como isentos, com uma data de validade opcional na isenção |
| A classificação do fornecedor corresponde à regra (empresa, pessoa física…) | A conta do fornecedor (Classificação do Beneficiário) |
| A linha está no limite mínimo da regra ou acima dele | A regra — por exemplo, o TDS indiano de honorários profissionais só se aplica a partir de ₹30,000 por linha |
Se qualquer condição não for atendida, essa linha simplesmente não é retida — uma fatura de consultoria de ₹25,000 do mesmo fornecedor permanece abaixo do limite de ₹30,000 e é paga integralmente.
Onde você vê isso na fatura
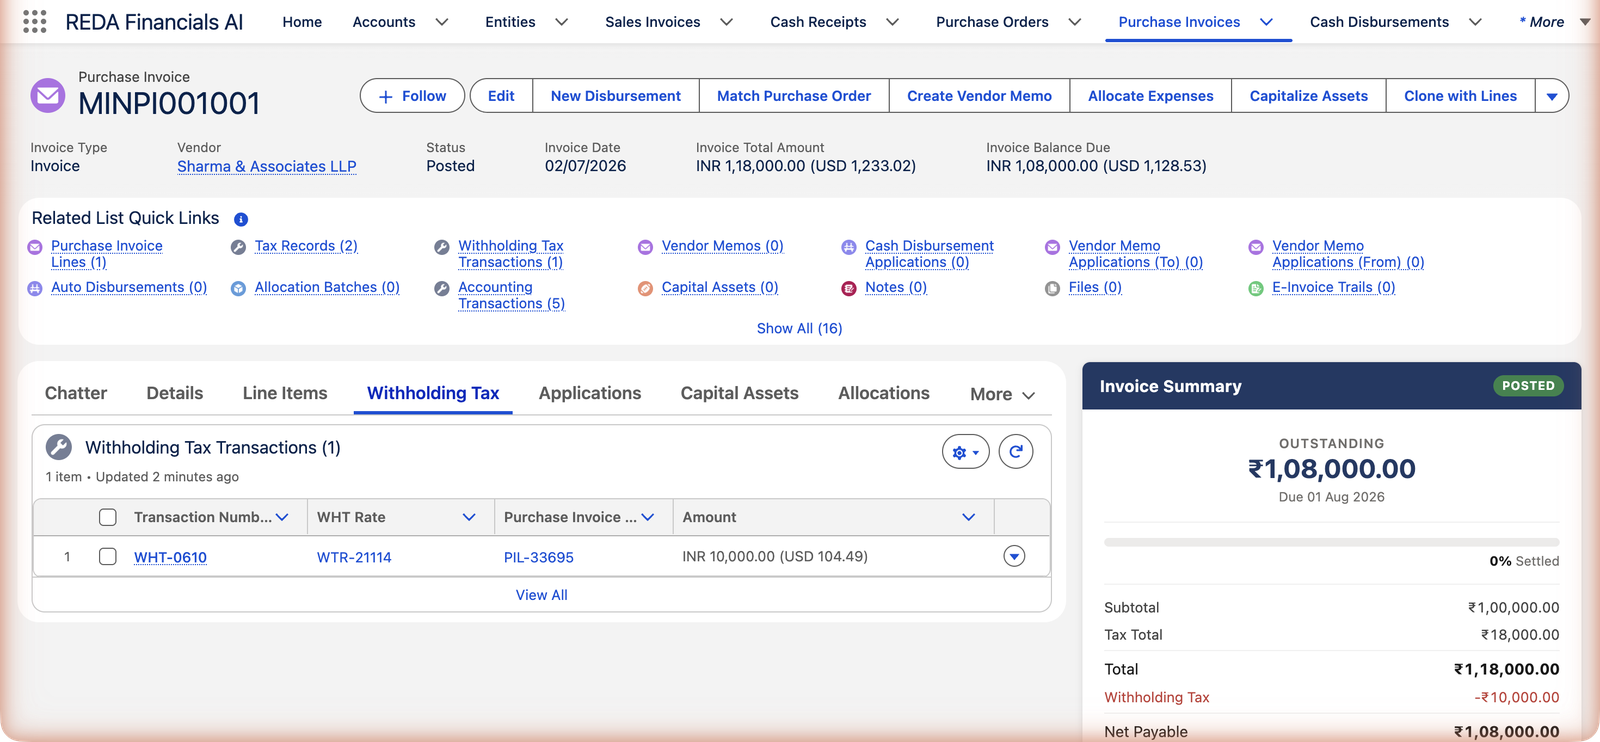
A retenção aparece em três lugares em uma Fatura de Compra contabilizada:
- O Resumo da Fatura — a linha vermelha Retenção na Fonte entre o Total e o Líquido a Pagar (captura de tela acima).
- A guia Retenção na Fonte — uma transação para cada valor retido, vinculada à taxa que a gerou e à linha da fatura de onde veio.
- O Saldo Devido — já líquido da retenção, de modo que pagamentos e lotes de pagamento liquidam automaticamente o valor correto.
O que a contabilização registra
Contabilizar a fatura da Meridian cria um conjunto balanceado de lançamentos — custo, GST recuperável, o líquido a pagar ao fornecedor e o valor agora devido à autoridade fiscal:
| Conta | Débito | Crédito |
|---|---|---|
| Honorários Profissionais e Estatutários | ₹1,00,000.00 | |
| CGST — Crédito de Imposto a Recuperar | ₹9,000.00 | |
| SGST / UTGST — Crédito de Imposto a Recuperar | ₹9,000.00 | |
| Retenção na Fonte a Pagar | ₹10,000.00 | |
| Contas a Pagar — Comercial | ₹1,08,000.00 |
Observe que o valor a pagar ao fornecedor é o líquido de ₹1,08,000 desde o momento da contabilização, e o valor retido de ₹10,000 fica em Retenção na Fonte a Pagar — um passivo que se acumula até você repassá-lo à autoridade conforme o seu cronograma de declaração local. Os valores de retenção são fixados na contabilização; reabrir a fatura os remove (junto com os registros fiscais e os lançamentos contábeis), e a próxima contabilização recalcula tudo.
O que precisa estar em vigor
Habilite a retenção na entidade
A retenção do lado da compra é ligada por entidade. Entidades em países sem retenção do lado comprador simplesmente a deixam desligada — a entidade do Reino Unido da Meridian, por exemplo, nunca retém em faturas de fornecedor.
Dê à entidade uma conta padrão de Retenção na Fonte a Pagar
O dinheiro retido precisa de um lugar na sua contabilidade. Se estiver ausente, a contabilização é interrompida com uma mensagem clara pedindo a conta padrão de retenção a pagar da entidade — o seu administrador a configura uma única vez.
Atribua uma regra de retenção na fonte a cada fornecedor afetado
Escolha a regra correspondente ao que você compra dele — honorários profissionais, aluguel e trabalho contratado têm, cada um, sua própria regra e taxa. Para um fornecedor que fatura diferentes tipos de trabalho, a substituição de regra na linha da fatura trata as exceções.
Complete a identidade fiscal do fornecedor
Registre o CPF/CNPJ do fornecedor (PAN na Índia) e a classificação. As regras podem ter uma taxa especial — normalmente muito mais alta — para fornecedores sem identificação fiscal registrada, então um cadastro de fornecedor incompleto pode legalmente significar uma dedução maior.
O que vem a seguir
- Entendendo a Retenção na Fonte — o conceito em todo o sistema.
- Regras e Taxas de Retenção na Fonte — limites, classificações e taxas em profundidade.
- Impostos da fatura de compra e perfis fiscais — o outro imposto nesta mesma fatura.
- Criando um Desembolso — pagando o valor líquido.
Perguntas frequentes
Percorra a lista de verificação acima na ordem: a retenção está habilitada na entidade? O fornecedor tem uma regra de retenção na fonte, e é a que está vigente na data da fatura? O fornecedor está isento? E a linha está no limite mínimo da regra ou acima dele — a regra indiana de honorários profissionais, por exemplo, ignora linhas abaixo de ₹30,000.
Não. O valor integral do honorário continua sendo o seu custo (₹1,00,000 no exemplo). A retenção apenas divide quem recebe o dinheiro: a maior parte vai para o fornecedor, uma parte vai para a autoridade fiscal. Pense nisso como pagar o imposto do fornecedor em nome dele.
Sobre o valor antes dos impostos, de acordo com as regras pré-configuradas — 10% de ₹1,00,000, não de ₹1,18,000. (As regras podem ser configuradas para incluir o imposto na base quando uma jurisdição exigir isso.)
Ele se acumula na sua conta de Retenção na Fonte a Pagar como um passivo com a autoridade fiscal. Você o repassa conforme o seu cronograma de declaração local — na Índia, normalmente mensal, com um certificado para o fornecedor para que ele possa reivindicar o crédito correspondente.
Peça o certificado de isenção e peça ao seu administrador para marcar o fornecedor como isento, com a data de validade do certificado. A REDA Financials interrompe a retenção imediatamente e a retoma automaticamente quando a isenção expira.
Sim — a retenção é avaliada linha por linha. Uma linha abaixo do limite, ou cuja substituição de regra diga "sem retenção", é paga integralmente enquanto outras linhas da mesma fatura são retidas.
Isso foi útil?