
Contabilização e reabertura de lançamentos contábeis
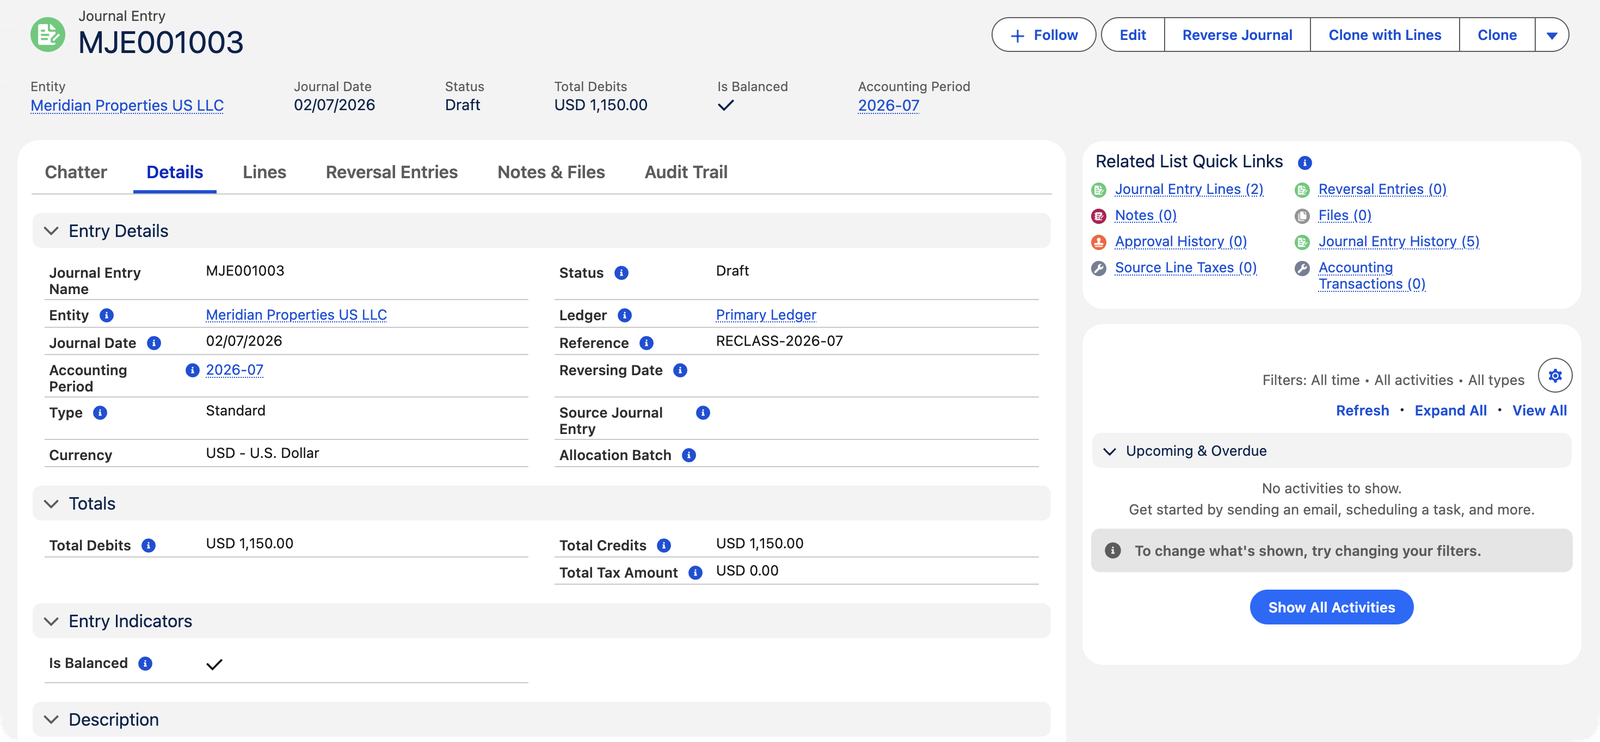
Um lançamento em Rascunho é uma proposta; a contabilização o torna oficial. Como um lançamento contábil grava diretamente no livro razão sem um documento por trás dele, as barreiras de contabilização aqui são as mais rígidas do sistema — e o caminho de reabertura é controlado com o mesmo rigor. Veja as duas direções.
Acesso necessário. Contabilizar, reabrir e cancelar lançamentos contábeis exige o conjunto de permissões Accounting Admin v2 ou Accounting Controller v2. Os conjuntos Accounts Payable v2, Accounts Receivable v2 e Read Only v2 podem visualizar os lançamentos, mas não alterar seu status.
As barreiras de contabilização
A contabilização é tudo ou nada: as verificações rodam primeiro e, se alguma falhar, nada é gravado. Estas são as barreiras que um lançamento passa, com cada mensagem de bloqueio citada exatamente:
| Barreira | A mensagem de bloqueio diz |
|---|---|
| Campos essenciais preenchidos | Entidade, Período Contábil, Data do Lançamento e Livro Razão precisam ser todos resolvíveis. Um livro razão ausente diz: "Nenhum Livro Razão está configurado. Defina um Livro Razão padrão na Entidade." |
| Pelo menos uma linha | "O Lançamento Contábil deve ter pelo menos uma linha." / "É necessária pelo menos uma linha antes de contabilizar." |
| Toda linha unilateral e diferente de zero | "Linha …: apenas Débito ou Crédito pode ser preenchido, não ambos." · "Linha …: o Débito ou o Crédito deve ser maior que zero." |
| Balanceado | "O Total de Débitos deve ser igual ao Total de Créditos." — e se as linhas foram alteradas por trás dos totais: "A transação não bate: Débitos … != Créditos …." |
| Diferente de zero | "O valor total a contabilizar é zero. Adicione pelo menos uma linha diferente de zero." |
| Data dentro do período | "A Data da Transação … está fora do Período Contábil (… a …)." |
| Livros abertos | "A Data da Transação … está na data de fechamento do livro contábil ou antes dela …. Reabra os livros para contabilizar." — a data GL Closed Through da entidade protege os períodos já encerrados. |
| Conta contábil em toda linha | "É necessária uma Conta Contábil em toda linha de contabilização." |
| Conta contábil ativa | "A Conta Contábil está inativa. Ative-a ou selecione uma alternativa." |
| Conta contábil no escopo | "A Conta Contábil pertence a outra Entidade e não pode ser usada nesta transação." |
| Saldo por entidade (entre empresas) | "A contabilização entre empresas está desbalanceada para a Entidade …: Débitos … != Créditos …." |
| Data de reversão tem período (lançamentos de ajuste) | "Nenhum Período Contábil Aberto foi encontrado para a Data de Reversão …. Crie ou abra o período primeiro." |
Tudo o que as barreiras capturam volta embrulhado como "Posting failed: …" com o motivo específico dentro. Corrija o que ela aponta e contabilize novamente — nada ficou gravado pela metade.
O que a contabilização faz
- Grava uma transação contábil por linha — as linhas reais do livro razão, visíveis na lista relacionada Transações Contábeis.
- Executa o motor de impostos para qualquer linha que traga um Produto e um Tax Side, separando o valor líquido do imposto — o imposto vira suas próprias linhas do livro razão (Output Tax / Input Tax) nas contas de imposto mapeadas.
- Carrega as dimensões — o Centro de Custo de cada linha viaja para sua linha do livro razão, então os relatórios dimensionais enxergam o lançamento.
- Sinaliza operações entre empresas — quando a entidade de alguma linha difere da do cabeçalho, as linhas do livro razão são marcadas como intercompany para o trabalho de consolidação.
- Registra a taxa de câmbio em lançamentos em moeda estrangeira (organizações multimoeda) no momento da contabilização, de modo que a taxa usada fica registrada.
- Trava o lançamento: cabeçalho e linhas recusam edições até serem reabertos — "Não é possível modificar um Lançamento Contábil contabilizado."
Acompanhando um lançamento
O provisionamento de junho da Meridian, MJE001002, no momento da contabilização:
| Linha do livro razão | Conta | Débito | Crédito |
|---|---|---|---|
| 1 (da linha 1) | Serviços Públicos — Prédios | $3,200.00 | |
| 2 (da linha 2) | Despesas Provisionadas e Outras Contas a Pagar | $3,200.00 |
Duas linhas entram, duas linhas do livro razão saem — lançamentos contábeis são o único documento em que o que você escreve é literalmente o que é contabilizado. O Status do registro muda para Contabilizado, a lista Transações Contábeis mostra as duas linhas, e o Balancete de junho se move $3,200 em cada lado. Reabra o lançamento e as duas linhas são excluídas novamente; o livro razão fica exatamente como se a contabilização nunca tivesse acontecido.
Reabertura (reversão da contabilização)
Clique em Editar em um lançamento contabilizado e a REDA Financials é explícita sobre o que vai acontecer: "Continuar reverterá as transações contábeis deste lançamento e o devolverá a Rascunho para que você possa editá-lo. Contabilize o lançamento novamente quando terminar." A reabertura exclui as linhas do livro razão do lançamento (e qualquer registro de imposto que ele tenha criado), o devolve a Rascunho, e você corrige e contabiliza novamente. Três proteções:
- Livros fechados — um lançamento datado na data de fechamento do livro razão ou antes dela não pode ser reaberto; corrija com um novo lançamento no período aberto.
- Linhas conciliadas — "Este Lançamento Contábil não pode ser reaberto porque tem linhas conciliadas. Remova a conciliação primeiro."
- Cuidado em massa — contabilizar e reabrir também funcionam em massa a partir do modo de exibição de lista; cada registro passa pelas mesmas barreiras individualmente (Atualização em massa de status).
Cancelamento
Cancelar é a opção "isto nunca deveria ter existido": os lançamentos do livro razão são removidos e o registro é travado, claramente cancelado, sem exigir um campo de motivo. A dica da própria ação declara o acordo com clareza: "Cancelar este lançamento contábil. As Transações Contábeis são removidas e o lançamento se torna imutável até ser reaberto." E o banner em um registro cancelado deixa o caminho de volta aberto: "Este lançamento contábil foi cancelado e não pode ser editado diretamente. Para fazer alterações, reabra-o como Rascunho — o lançamento voltará a ser editável e você poderá contabilizá-lo novamente quando terminar." Lançamentos em Rascunho podem simplesmente ser excluídos; os contabilizados e cancelados não podem — a trilha numerada permanece intacta.
Cancelar nunca grava um lançamento compensatório — as linhas originais são simplesmente removidas. Quando você precisa que a reversão seja visível no livro razão (um provisionamento sendo desfeito entre dois períodos, por exemplo), é para isso que serve um estorno, não um cancelamento.
Erros comuns a evitar
| Erro | Por que isso prejudica | Faça isto em vez disso |
|---|---|---|
| Reabrir um lançamento contabilizado só para "dar uma espiada" em Editar | Confirmar o banner de Editar realmente remove as linhas do livro razão — um clique casual reverte a contabilização de algo real | Leia lançamentos contabilizados a partir da página do registro; só confirme Editar quando realmente pretender alterar e recontabilizar |
| Tentar corrigir um lançamento de período fechado reabrindo-o | A barreira de fechamento bloqueia isso — meses encerrados permanecem encerrados | Contabilize um lançamento de correção no período aberto atual, com uma descrição que ligue os dois |
| Reabrir um lançamento que já foi conciliado com o banco | Bloqueado — os livros e o extrato bancário se desalinhariam | Remova a correspondência de conciliação primeiro, deliberadamente, depois reabra |
| Cancelar quando é necessária uma reversão visível | O cancelamento remove as linhas silenciosamente; auditores revisando o livro razão não veem nada onde a correção aconteceu | Use Estornar Lançamento — o original e o espelho permanecem visíveis |
| Deixar um lançamento em Rascunho "até o fechamento do mês" | Lançamentos em Rascunho são invisíveis para todos os relatórios — os números de junho ficam errados até ele ser contabilizado | Contabilize quando o lançamento estiver correto; os relatórios só enxergam contabilidade contabilizada |
Quem pode contabilizar
Accounting Controller e Accounting Admin contabilizam, reabrem e cancelam lançamentos contábeis — os mesmos dois papéis que os criam. Não há uma etapa de aprovação separada no sistema: possuir o direito de contabilizar é o controle, então organizações que querem uma revisão de quatro olhos gerenciam isso por quem possui esses conjuntos de permissões.
O que vem a seguir
- Criando um Lançamento Contábil — chegando a um rascunho pronto para contabilizar.
- Atualização em massa de status — contabilizando um lote de uma vez.
- Fechamento contábil — de onde vem a data de fechamento.
Perguntas frequentes
Não tente reabri-lo — a barreira de fechamento existe justamente para impedir isso. Contabilize um lançamento de correção no período aberto atual (revertendo o efeito e registrando-o corretamente), com uma descrição que ligue os dois.
As operações em massa passam cada registro pelas barreiras completas de forma independente — a lista de falhas mostra a mensagem exata de cada lançamento (não balanceado, período fechado, conta inativa…). Corrija esses casos e execute novamente apenas o subconjunto que falhou.
Não — cancelar um lançamento contábil simplesmente remove suas linhas do livro razão (não há extrato bancário para espelhar, ao contrário dos recebimentos). Se você precisa de um lançamento compensatório para o registro, é para isso que serve um estorno manual.
Eles seguem junto com as linhas do livro razão — a reabertura exclui tanto as transações contábeis quanto qualquer registro de imposto que a contabilização criou. A recontabilização recalcula tudo do zero a partir das linhas como estão naquele momento.
Sim, via Rascunho: reabra o lançamento cancelado (o banner oferece exatamente essa opção), ele volta a ser editável, e você pode contabilizá-lo novamente quando terminar. Cancelar não é uma trituradora — é uma posição de espera claramente identificada.
A mesma proteção, nas duas direções. Contabilizar em livros fechados é recusado ("…na data de fechamento do livro contábil ou antes dela…"), e reabrir um lançamento datado nesse período também é ("Lançamentos contabilizados com data na data de fechamento ou antes dela não podem ser reabertos."). Depois que um mês é encerrado, sua contabilidade não se move em nenhuma direção.
Isso foi útil?