
Entendendo os Recebimentos
Um Recebimento registra o dinheiro que chega de um cliente — uma transferência de aluguel entrando no banco, um cheque pelo correio, uma liquidação de cartão. É a imagem espelhada do pagamento que você faz a um fornecedor: um documento para cada valor recebido, informando à REDA Financials quem pagou, quanto, como e em qual conta bancária. Aplicar esse dinheiro a faturas específicas é uma segunda etapa deliberada — e esse desenho em duas etapas é o que torna fácil lidar com situações reais e confusas (pagamentos a maior, depósitos, transferências não identificadas).
Acesso que você vai precisar. Qualquer conjunto de permissões da REDA Financials pode visualizar os Recebimentos. Criá-los, contabilizá-los e aplicá-los requer o conjunto de permissões Accounts Receivable v2 (auxiliares e gerentes de contas a receber) ou Accounting Admin v2 (administradores do sistema); os conjuntos Accounting Controller v2, Accounts Payable v2 e Read Only v2 podem visualizar, mas não alterar.
Primeiro o dinheiro, depois a correspondência
Quando um Recebimento é contabilizado, a REDA Financials registra que o dinheiro entrou — mas não adivinha quais faturas ele paga. O valor fica no Caixa não aplicado do recebimento até que você (ou o recurso de aplicação automática) o corresponda a faturas:
O recebimento é contabilizado
O dinheiro está nos livros, mantido em nome do cliente. Caixa não aplicado = o valor total.
Você o aplica a faturas
Cada aplicação reduz o saldo de uma fatura e diminui o Caixa não aplicado do recebimento. Um recebimento pode liquidar várias faturas; uma fatura pode ser liquidada por vários recebimentos. Veja Aplicar recebimentos a faturas.
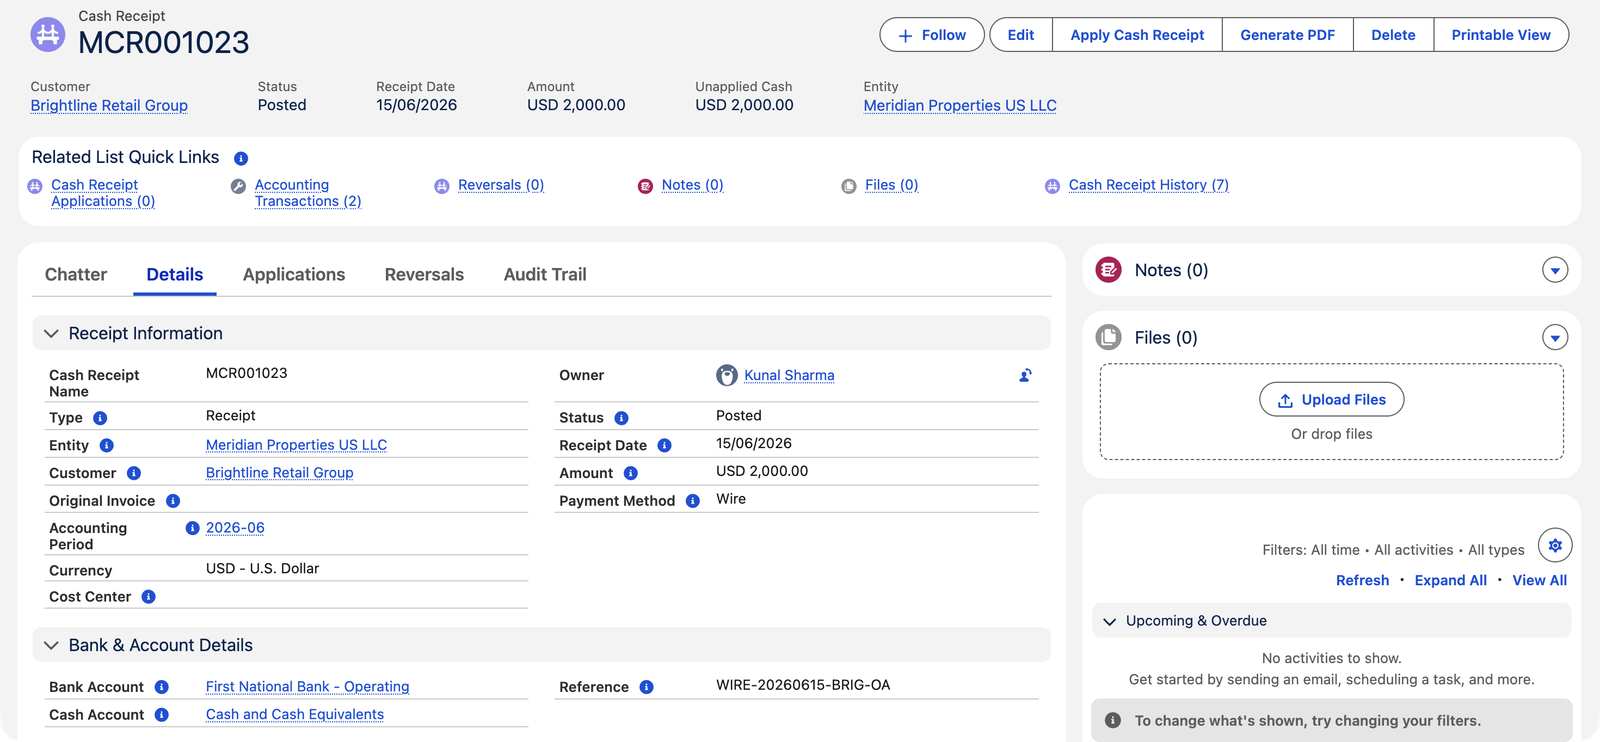
Aqui está um recebimento que deliberadamente parou depois da etapa 1 — o locatário da Meridian Brightline Retail Group transferiu $2.000 por conta (um pagamento genérico ainda não vinculado a nenhuma fatura específica):
Três tipos de recebimento
| Tipo | O que registra | Uso típico |
|---|---|---|
| Recebimento (padrão) | Dinheiro entrando em uma conta bancária | Transferências de aluguel, cheques, liquidações de cartão — o caso do dia a dia. Requer uma conta bancária. |
| Retenção Recebida | Um certificado de retenção na fonte — imposto que um cliente reteve do pagamento e recolheu ao órgão fiscal em seu nome | Jurisdições com retenção no lado das vendas. Sem conta bancária (não é um depósito). Veja Retenção na fonte em recebimentos. |
| Reembolso | Dinheiro que você devolve a um cliente — um recebimento negativo | Reembolso do saldo não utilizado de uma nota de crédito. Iniciado a partir da própria nota de crédito. Veja Reembolso de nota de crédito. |
O que a contabilização realmente registra
O desenho em duas etapas aparece na contabilidade. Contabilizar o recebimento move o dinheiro para o banco e estaciona o crédito em uma conta de retenção (a Meridian a chama de Depósitos de Clientes e Adiantamentos Recebidos — seu plano de contas pode nomeá-la de outra forma). Aplicá-lo então move o crédito da conta de retenção para o contas a receber do cliente:
| Conta | Débito | Crédito |
|---|---|---|
| Contabilizando o recebimento de $2.000 — dinheiro entra, crédito fica estacionado | ||
| Caixa e Equivalentes de Caixa | $2.000,00 | |
| Depósitos de Clientes e Adiantamentos Recebidos | $2.000,00 | |
| Aplicando-o a uma fatura — o crédito encontra o contas a receber | ||
| Depósitos de Clientes e Adiantamentos Recebidos | $2.000,00 | |
| Contas a Receber — Comerciais | $2.000,00 | |
Até você aplicar, o dinheiro é real e visível — só aparece como um depósito de cliente em vez de uma fatura liquidada. É exatamente assim que um auditor quer ver um pagamento não alocado representado.
Uma semana real de recebimentos na Meridian
Três recebimentos dos livros da Meridian mostram o modelo lidando com três realidades diferentes:
| Recebimento | O que aconteceu | Valor | Aplicado | Caixa não aplicado |
|---|---|---|---|---|
| MCR001024 | A Corvus Consulting pagou o aluguel de junho por ACH; aplicado integralmente à fatura MSI001007 no mesmo dia | $9.000,00 | $9.000,00 | $0,00 |
| MCR001023 | A Brightline transferiu $2.000 por conta — sem instrução de qual fatura ele cobre | $2.000,00 | $0,00 | $2.000,00 |
| MCR001010 | A Brightline pagou parcialmente a fatura de $13.500 de maio | $7.500,00 | $7.500,00 | $0,00 |
Leia a última coluna como uma lista de tarefas: os $2.000 do MCR001023 são dinheiro real no banco que ainda precisa de uma decisão — aplicá-lo à fatura em aberto mais antiga da Brightline, mantê-lo para o próximo mês ou reembolsá-lo. O Resumo do Livro Razão do cliente mostra os mesmos $2.000 como Pagamentos não aplicados, e a conciliação trata o recebimento como totalmente bancável de qualquer forma: o status de aplicação nunca atrasa a correspondência bancária. Já o pagamento parcial (MCR001010) mostra o outro padrão — totalmente aplicado em si, enquanto a fatura permanece em aberto pelos $6.000 restantes e continua envelhecendo.
Numeração, períodos e valores padrão — o que o sistema preenche para você
| Campo | Como é derivado | Você pode substituir? |
|---|---|---|
| Nome do Recebimento | Próximo número da sequência de documentos Cash Receipt da entidade (Meridian: MCR001001, MCR001002…) | Não, quando existe uma sequência — "O número do documento é atribuído automaticamente pela sequência configurada e não pode ser alterado." Duplicados são bloqueados por entidade de qualquer forma. |
| Período Contábil | A partir da Data do Recebimento; recalculado se você alterar a data em um rascunho | Sim, mas deve conter a data do recebimento e pertencer ao território da entidade |
| Livro Razão | O livro razão padrão da entidade | Sim, para outro livro razão ativo |
| Conta Bancária / Conta de Caixa | A Conta Bancária Padrão da entidade e a conta contábil desse banco | Sim — escolha qualquer banco pertencente à mesma entidade |
| Lógica de vencimento | Nenhuma — recebimentos não têm data de vencimento; são dinheiro que já se moveu | — |
De onde vêm os recebimentos
- Digitados manualmente — o caminho do dia a dia; veja Criando um recebimento.
- A partir de uma fatura — a ação Receive Payment em uma Fatura de Venda pré-preenche o recebimento para você.
- Automaticamente, a partir de vendas à vista — contabilizar uma Fatura de Venda do tipo Receipt (uma venda à vista no estilo ponto de venda) cria e contabiliza seu próprio Recebimento e o aplica instantaneamente, de modo que a fatura já nasce liquidada.
- Como reembolso — iniciado a partir de uma Nota de Crédito contabilizada com crédito não utilizado.
Status — e por que não existe um status "Cancelado"
Um Recebimento está em Rascunho (editável, sem contabilização) ou Contabilizado (bloqueado, nos livros). Diferente das faturas, não existe status Cancelado — porque os bancos também não têm um. Cancelar um recebimento contabilizado cria um estorno: um recebimento negativo, imagem espelhada, que reverte o dinheiro enquanto os dois documentos permanecem arquivados, correspondendo ao que o extrato bancário vai mostrar. Essa história está em Cancelamento e Reembolso de Recebimentos.
Os campos que importam
| Campo | Por que importa |
|---|---|
| Entidade | Cujos livros recebem o dinheiro. Selecioná-la preenche automaticamente a conta bancária e a conta de caixa padrão. |
| Cliente | Quem pagou. As aplicações só são permitidas nas faturas desse cliente. |
| Valor / Data do Recebimento | Quanto e quando. A data determina o período contábil, que é atribuído automaticamente. |
| Forma de Pagamento | Cheque, Transferência, ACH, Cartão de Crédito, Dinheiro, Retenção na Fonte Recebida ou Outro. |
| Conta Bancária / Conta de Caixa | Onde o dinheiro caiu fisicamente, e a conta contábil que o representa. |
| Referência (obrigatório) | O identificador externo — número do cheque, confirmação de transferência ou ID da transação. É nisso que a conciliação bancária se baseia, então registre o valor real. |
| Fatura Original | Vínculo opcional a uma fatura específica — a aplicação automática liquida essa primeiro. |
| Caixa não aplicado | Calculado: Valor menos tudo o que já foi aplicado. Zero significa totalmente correspondido. |
As regras que mantêm os recebimentos organizados
Cada proteção abaixo é uma mensagem real que você pode encontrar, com a correção ao lado — o sistema se explica, e nenhuma delas pode ser contornada por uma importação ou integração:
| A mensagem | O que significa / o que fazer |
|---|---|
| "A Conta bancária é obrigatória para Recebimentos do tipo Recibo." | Um Receipt é um depósito bancário — informe qual banco o recebeu. |
| "A Conta bancária deve estar em branco para o tipo Retenção recebida. Recibos de retenção representam certificados fiscais, não depósitos bancários." | A regra espelhada: certificados nunca tocam um banco. Limpe o campo. |
| "A Conta bancária deve pertencer à mesma entidade do Recebimento." | Cada empresa banca separadamente — escolha uma das contas dessa entidade. |
| "A Conta de caixa selecionada pertence a outra entidade. Escolha uma Conta contábil global (sem entidade) ou uma que corresponda à entidade deste recebimento." | O lado contábil da mesma disciplina. |
| "O Cliente deve ser uma conta do tipo Cliente ou Cliente e Fornecedor. Recebimentos exigem contas da classe cliente." | A conta é somente de fornecedor; corrija o Tipo Financeiro da conta ou escolha o terceiro correto. |
| "A Data do recebimento deve estar dentro do intervalo de datas do Período contábil selecionado." | Data e período não coincidem — corrija a data, ou limpe o período para que ele seja recalculado. |
| "A Entidade exige uma Conta contábil de Caixa não aplicado padrão para contabilizar um Recebimento. Configure-a na configuração da Entidade." | Lacuna de configuração pontual — seu administrador adiciona a conta de retenção na entidade. |
| "Posted Cash Receipts cannot be edited. Use the Void action to reverse…" | Contabilizado = bloqueado. Reabra (se recente e não conciliado) ou cancele por estorno. |
| "Recebimentos contabilizados ou anulados não podem ser excluídos. Anule o recibo em vez disso." | Só rascunhos podem ser excluídos; dinheiro registrado nunca desaparece silenciosamente. |
| "Este Recebimento não pode ser descontabilizado nem anulado porque está conciliado. Remova a conciliação primeiro." | Recebimentos conciliados com o banco são protegidos — desfaça a correspondência na conciliação antes de mexer no recebimento. |
Erros comuns a evitar
| Erro | Por que prejudica | Faça isto em vez disso |
|---|---|---|
| Registrar o valor líquido de tarifas da adquirente | O extrato bancário mostra o depósito bruto e uma tarifa separada — nada corresponde na conciliação | Registre o recebimento bruto; deixe a tarifa chegar como sua própria linha de extrato (uma regra ou ajuste a contabiliza) |
| Um recebimento para várias transferências bancárias separadas | Três linhas de extrato contra um recebimento — a correspondência vira arqueologia manual | Um recebimento por movimentação bancária; agrupe cheques depositados juntos com um Depósito Bancário |
| Lançar o dinheiro do cliente como um lançamento contábil | Sem vínculo com o cliente, sem aplicação, sem baixa de aging, sem extrato — o razão auxiliar fica cego | Sempre um Recebimento para dinheiro de cliente; lançamentos são para o que os razões auxiliares não conseguem dizer |
| Uma Referência vaga ("pagamento", "transferência") | A melhor passada da correspondência automática se baseia na referência; a imprecisão rebaixa todo mês futuro a trabalho manual | Registre o identificador real do banco — número do cheque, confirmação de transferência, ID da adquirente |
| Registrar o recebimento quando o cliente promete pagar | Os livros afirmam ter dinheiro que não existe; a conciliação expõe isso semanas depois | Registre na chegada (feed bancário / extrato / comprovante de depósito em mãos) — promessas vivem na fatura como seu saldo em aberto |
Quem pode trabalhar com recebimentos
Accounts Receivable e Accounting Admin criam, contabilizam, aplicam e cancelam recebimentos. Accounting Controller e Read Only podem visualizá-los, mas não alterar nada — o controller revisa o livro razão de contas a receber e trabalha no nível dos lançamentos.
O que vem a seguir
- Criando um recebimento — o formulário, passo a passo.
- Aplicar recebimentos a faturas — correspondendo dinheiro a contas.
- Aplicação automática de recebimentos — deixe o sistema fazer a correspondência.
- Cancelamento e Reembolso de Recebimentos — estornos, feitos da forma certa.
Perguntas frequentes
Registre o valor total recebido. Aplique o que corresponder às faturas dele; o restante fica como Caixa não aplicado — um saldo a favor do cliente que você pode aplicar à próxima fatura ou reembolsar. Nunca registre um valor menor do que o que realmente entrou no banco.
Um único recebimento, correspondente à única transação bancária, e depois aplique-o a todas as faturas que ele paga. Sua conciliação bancária vai agradecer: uma linha de extrato, um recebimento.
O Caixa não aplicado nos destaques do recebimento — e, no nível do cliente, o bloco Pagamentos não aplicados no Resumo do Livro Razão da conta soma todo recebimento com dinheiro ainda em espera. Veja Livro Razão da Conta do Cliente.
Não — recebimentos contabilizados ficam bloqueados ("Posted Cash Receipts cannot be edited"). Se o valor, a data ou o cliente estiverem errados: reabra-o de volta para Rascunho (se ainda não tiver sido conciliado), corrija-o e contabilize-o novamente — ou cancele-o com um estorno e lance um novo.
É uma indicação, não uma aplicação: vincular a fatura que o cliente disse estar pagando faz com que a aplicação automática liquide essa primeiro, e documenta a intenção mesmo antes de qualquer aplicação. Recebimentos criados a partir da ação Receber Pagamento de uma fatura já trazem esse vínculo automaticamente.
A referência é o que vincula o recebimento a uma linha do extrato bancário — um número de cheque, uma confirmação de transferência ou um ID de transação da adquirente. Sempre existe algum identificador em uma movimentação real de dinheiro; registrá-lo agora poupa a busca na conciliação mais tarde.
Isso foi útil?