
Grupos de contas contábeis e membros
Seu plano de contas é uma lista plana de contas. Uma demonstração financeira é uma visão estruturada dessa lista — contas reunidas em linhas como Contas a Receber Comerciais, essas linhas consolidadas em Ativo Circulante, e assim por diante. Os Grupos de Contas Contábeis são como você constrói essa estrutura, e os Membros de Grupo são como cada conta individual se junta a ela.
Os grupos sempre vivem dentro de uma estrutura de relatórios — uma visão de relatório nomeada, como IFRS Estatutário ou Contas Gerenciais. Este artigo aborda os grupos e membros em si; a estrutura à qual pertencem, e o construtor visual usado para montá-los, são abordados separadamente.
Acesso necessário. Criar e editar grupos e associações exige o conjunto de permissões Accounting Admin v2 ou Accounting Controller v2. Os conjuntos Accounts Payable v2, Accounts Receivable v2 e Read Only v2 podem visualizar as estruturas e as demonstrações que elas geram, mas não alterá-las.
O que é um grupo
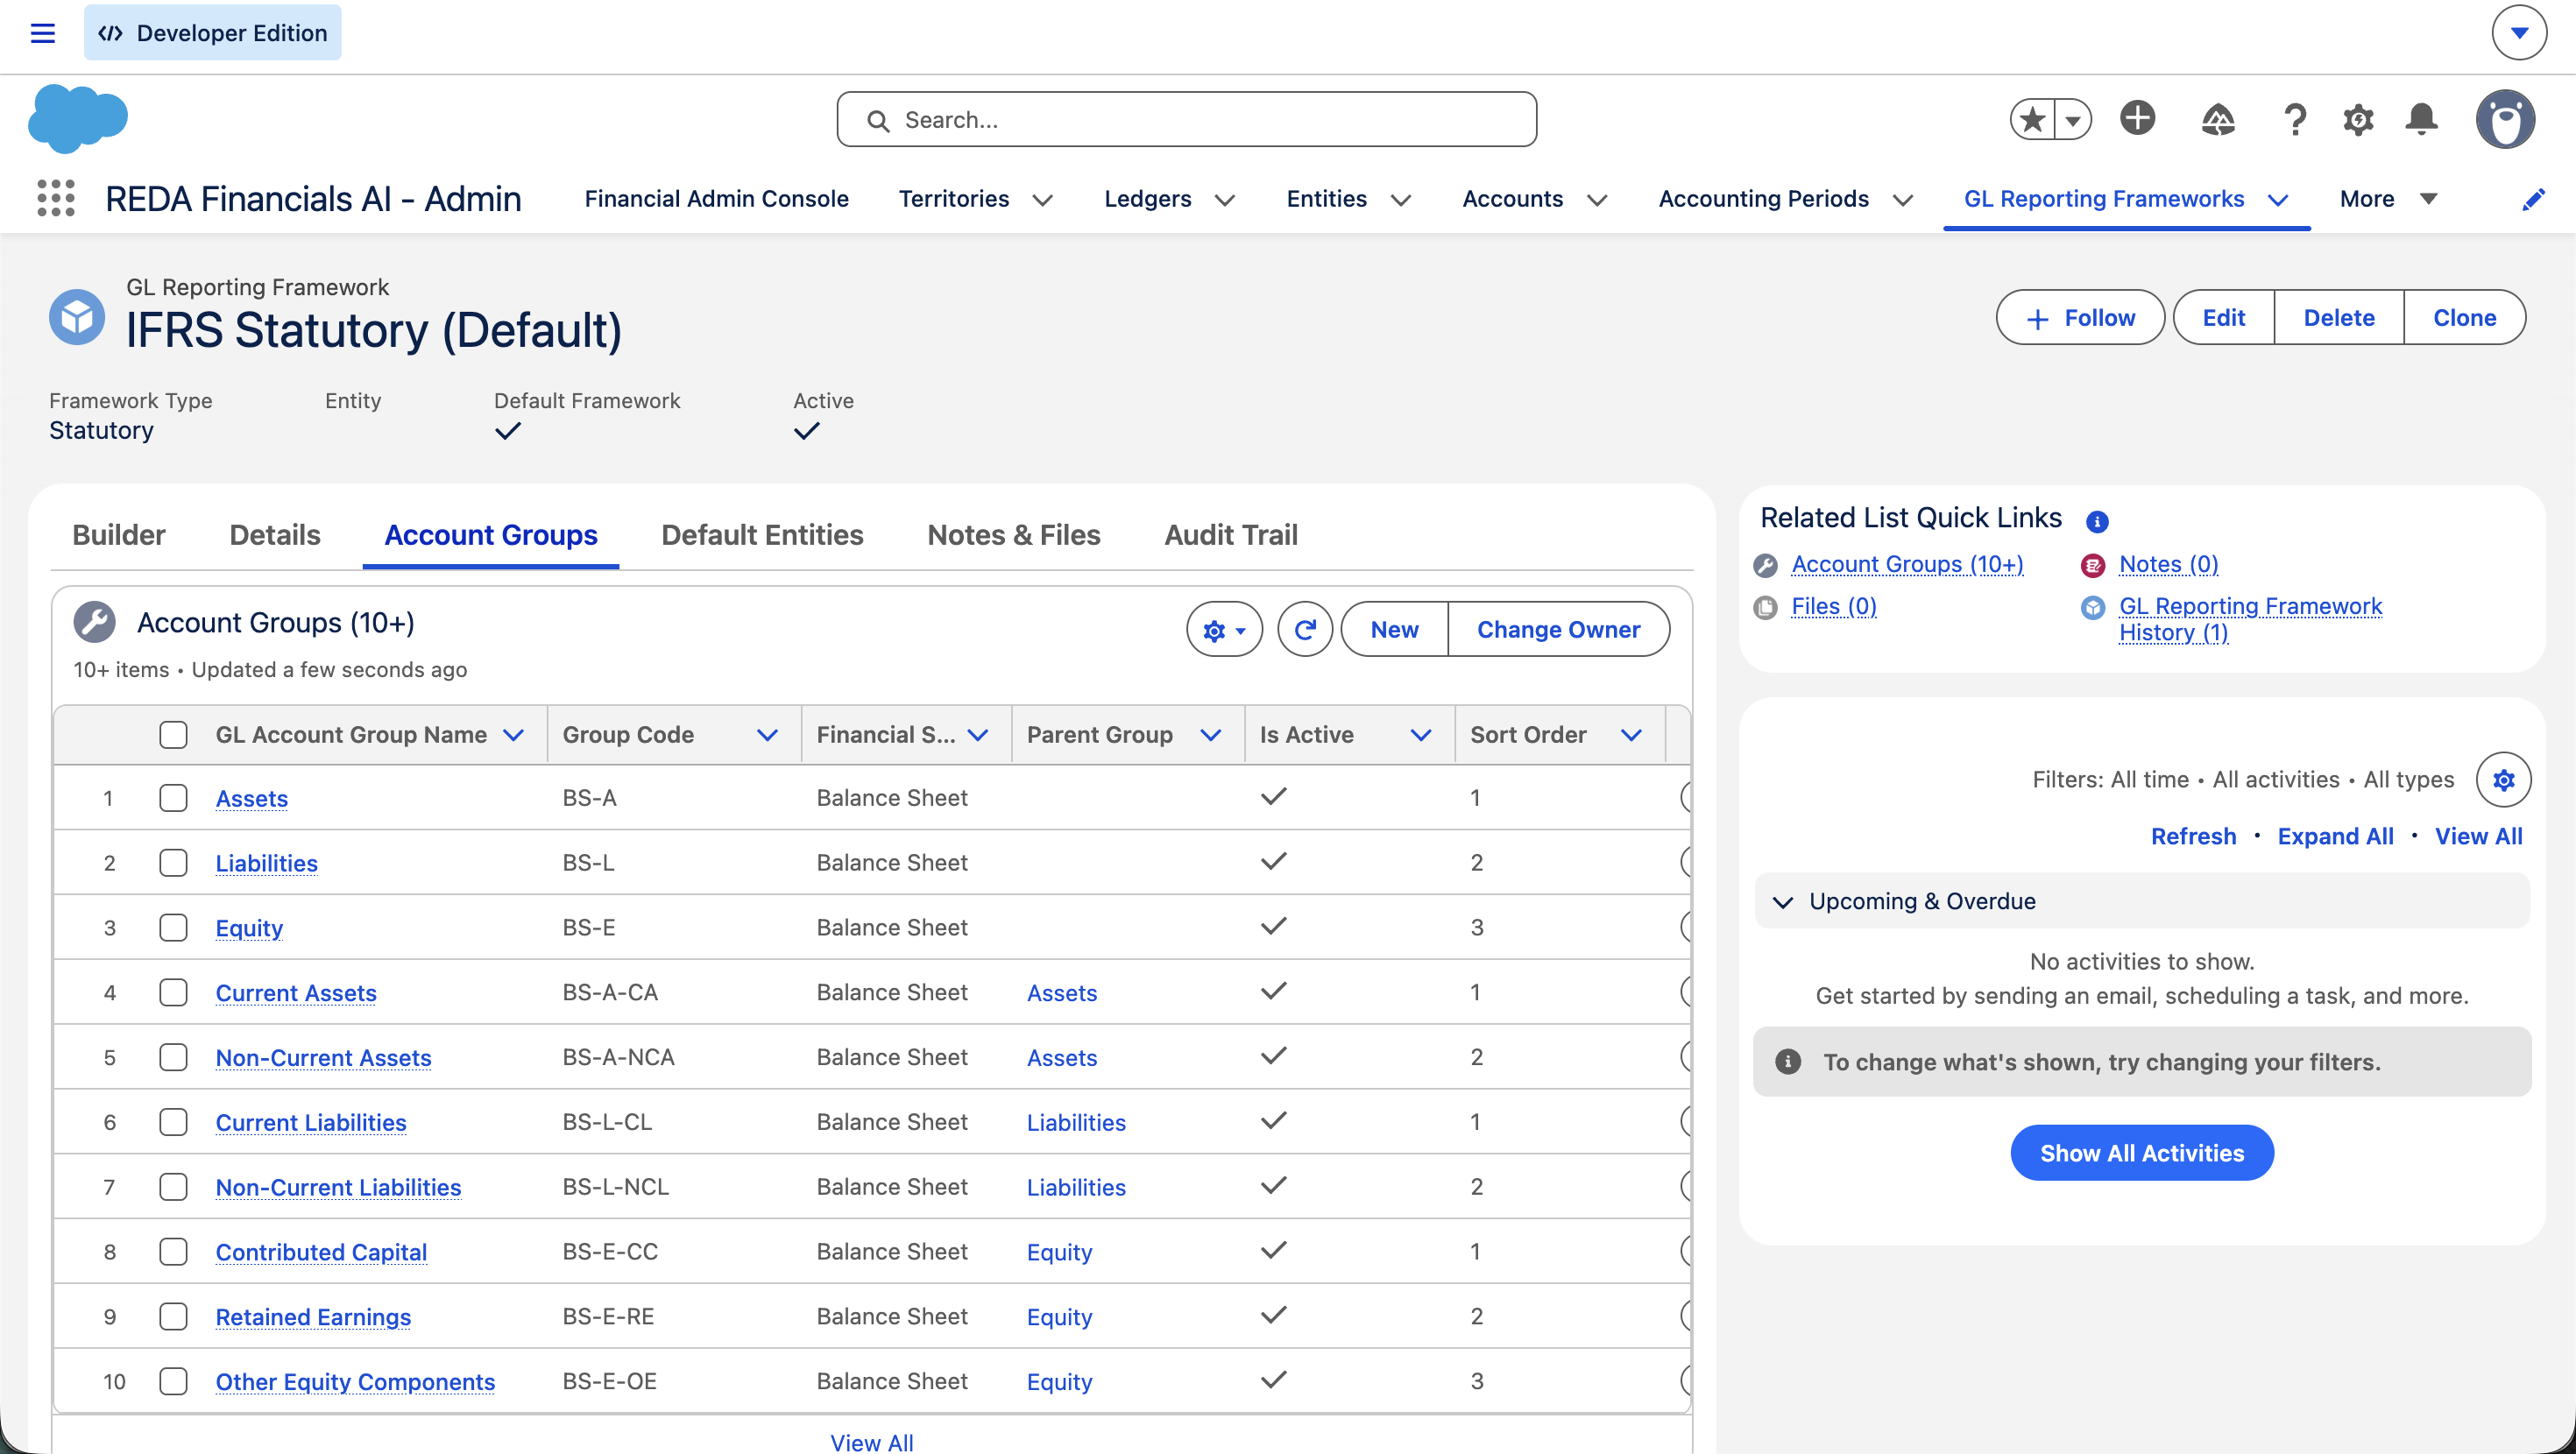
Um Grupo de Contas Contábeis é uma linha ou seção de uma demonstração financeira. Ativo Circulante, Contas a Receber Comerciais, Receita, Despesas Financeiras — cada um é um grupo. Os campos principais:
| Campo | O que ele controla |
|---|---|
| Nome do Grupo | Como a linha é rotulada na demonstração — por exemplo, Contas a Receber Comerciais e Outras. |
| Estrutura de Relatórios obrigatório |
A estrutura à qual esse grupo pertence. Um grupo vive em exatamente uma estrutura — é isso que mantém cada visão de relatório independente. Ele não pode ser movido para outra estrutura depois que contas forem atribuídas. |
| Demonstração Financeira obrigatório |
Em qual demonstração o grupo aparece: Balanço Patrimonial, Demonstração do Resultado, ou Fluxo de Caixa. Um grupo aparece em apenas uma demonstração. |
| Código do Grupo obrigatório, único |
Uma chave de referência curta e permanente — por exemplo, CA
para Ativo Circulante, TRADE-REC para Contas a
Receber Comerciais. Não altere depois que contas forem
atribuídas. |
| Grupo Pai | O grupo no qual este se consolida — Contas a Receber Comerciais → Ativo Circulante. Deixe em branco para uma seção de nível superior. Veja Hierarquia de Grupos. |
| Ordem de Classificação | A ordem em que esse grupo aparece entre seus grupos irmãos. Menor primeiro; use incrementos de 10 para deixar espaço. |
| Ativo | Desmarque para ocultar o grupo das demonstrações. Um grupo ativo com contas-membro não pode ser desativado até que seus membros sejam removidos ou desativados. |
| Descrição obrigatório |
O que pertence ao grupo e onde ele aparece — obrigatório, para que todo grupo se auto-documente para a próxima pessoa. |
O que é um membro
Um Membro de Grupo é o vínculo que coloca uma conta contábil dentro de um grupo. É um pequeno registro de junção — você não move a conta em si, você cria uma associação que diz “esta conta pertence a este grupo, nesta estrutura.” É isso que permite que a mesma conta esteja em grupos diferentes em estruturas diferentes sem ser duplicada.
| Campo | O que ele controla |
|---|---|
| Conta Contábil obrigatório |
A conta sendo adicionada ao grupo. Definida quando a associação é criada e não é alterada depois — para mover uma conta, remova esta associação e crie uma nova. |
| Grupo de Contas Contábeis obrigatório |
O grupo ao qual a conta se junta. Como cada grupo pertence a uma estrutura, isso também fixa em qual estrutura a conta participa. |
| Rótulo de Substituição | Um nome personalizado opcional para essa conta dentro desta estrutura. Se definido, ele aparece na demonstração no lugar do nome padrão da conta — útil quando uma conta precisa de uma redação diferente, digamos, na visão Gerencial em comparação com a visão IFRS. |
| Ordem de Classificação | Onde a conta aparece dentro do seu grupo. Menor primeiro; em branco, o padrão é alfabético. |
| Ativo | Desmarque para remover a conta dos totais do grupo sem excluir a associação — o registro permanece para fins de trilha de auditoria. |
A única regra que evita a contagem em duplicidade
Existe uma única restrição importante sobre a associação, e é ela que garante que suas demonstrações sejam aritmeticamente sólidas:
Como as contas se juntam aos grupos
Na prática, você quase nunca cria registros de associação manualmente. O Construtor de Estruturas de Relatórios faz isso por você: você escolhe um grupo, marca as contas desejadas e clica em Atribuir selecionados, e a REDA cria as associações — aplicando a regra de uma conta por estrutura à medida que avança. Contas ainda não colocadas em nenhum grupo aparecem na lista Não atribuídas do construtor, para que você sempre possa ver o que ainda precisa de um lugar.
O que vem a seguir
- Árvore de Hierarquia de Grupos — aninhe grupos em uma estrutura de demonstração.
- Estruturas de Relatórios e Taxonomia — o recipiente dos seus grupos.
- Construtor de Estruturas de Relatórios — atribua membros visualmente.
- Entendendo as Contas Contábeis — as contas que se tornam membros.
- Balanço Patrimonial — uma demonstração que esses grupos produzem.
Perguntas frequentes
Não dentro da mesma estrutura — isso é bloqueado para evitar contagem em duplicidade. Mas a mesma conta pode pertencer a um grupo diferente em uma estrutura diferente. É esse o ponto central: um único plano de contas, muitas visões de relatório independentes.
Ela simplesmente não aparece nas demonstrações financeiras dessa estrutura. Nenhum erro — ela apenas não é apresentada. Use a lista de não atribuídas do construtor para identificar contas que você pretendia incluir.
Use o Rótulo de Substituição na associação. Ele altera como a conta é exibida apenas nas demonstrações dessa estrutura, deixando o nome real da conta — e todas as demais estruturas — intactos.
Desative-a se você só quiser remover a conta dos totais mantendo o registro para fins de histórico. Exclua-a (via a opção de desatribuir do construtor) quando estiver genuinamente reestruturando. De qualquer forma, a conta em si permanece intacta — você está apenas alterando sua apresentação.
Isso foi útil?