
Demonstração dos Fluxos de Caixa (IAS 7)
Lucro é uma opinião; caixa é um fato. Uma empresa pode registrar um lucro líquido considerável enquanto sua conta bancária sangra — contas a receber crescentes, grandes compras de equipamentos — e só a demonstração dos fluxos de caixa mostra isso. A REDA Financials constrói a demonstração pelo método indireto (a apresentação padrão da IAS 7 / ASC 230): começar do lucro, desfazer os itens não monetários e explicar para onde o caixa realmente foi.
Acesso necessário. Qualquer conjunto de permissões da REDA Financials pode abrir a guia Financial Center e executar a demonstração dos fluxos de caixa; o que você vê é limitado aos registros que sua função pode ler.
As três histórias que todo fluxo de caixa conta
| Seção | Pergunta que responde |
|---|---|
| Atividades Operacionais | O negócio gera caixa? Lucro líquido, mais adições não monetárias (depreciação, provisões), mais/menos variações de capital de giro (contas a receber em alta = caixa preso; contas a pagar em alta = caixa preservado). |
| Atividades de Investimento | O que estamos construindo ou vendendo? Compras de ativos saindo, receitas de baixas entrando. |
| Atividades de Financiamento | Como isso é financiado? Capital e empréstimos entrando, pagamentos e dividendos saindo. |
A seção final reconcilia com a realidade: contas de caixa no início, a variação líquida, caixa no final — um número que suas conciliações bancárias já comprovaram.
A estrutura da demonstração
Executada sem uma estrutura de relatório, a demonstração se monta a partir das Categorias de Fluxo de Caixa das suas contas em uma árvore fixa e legível:
| Seção | O que a preenche |
|---|---|
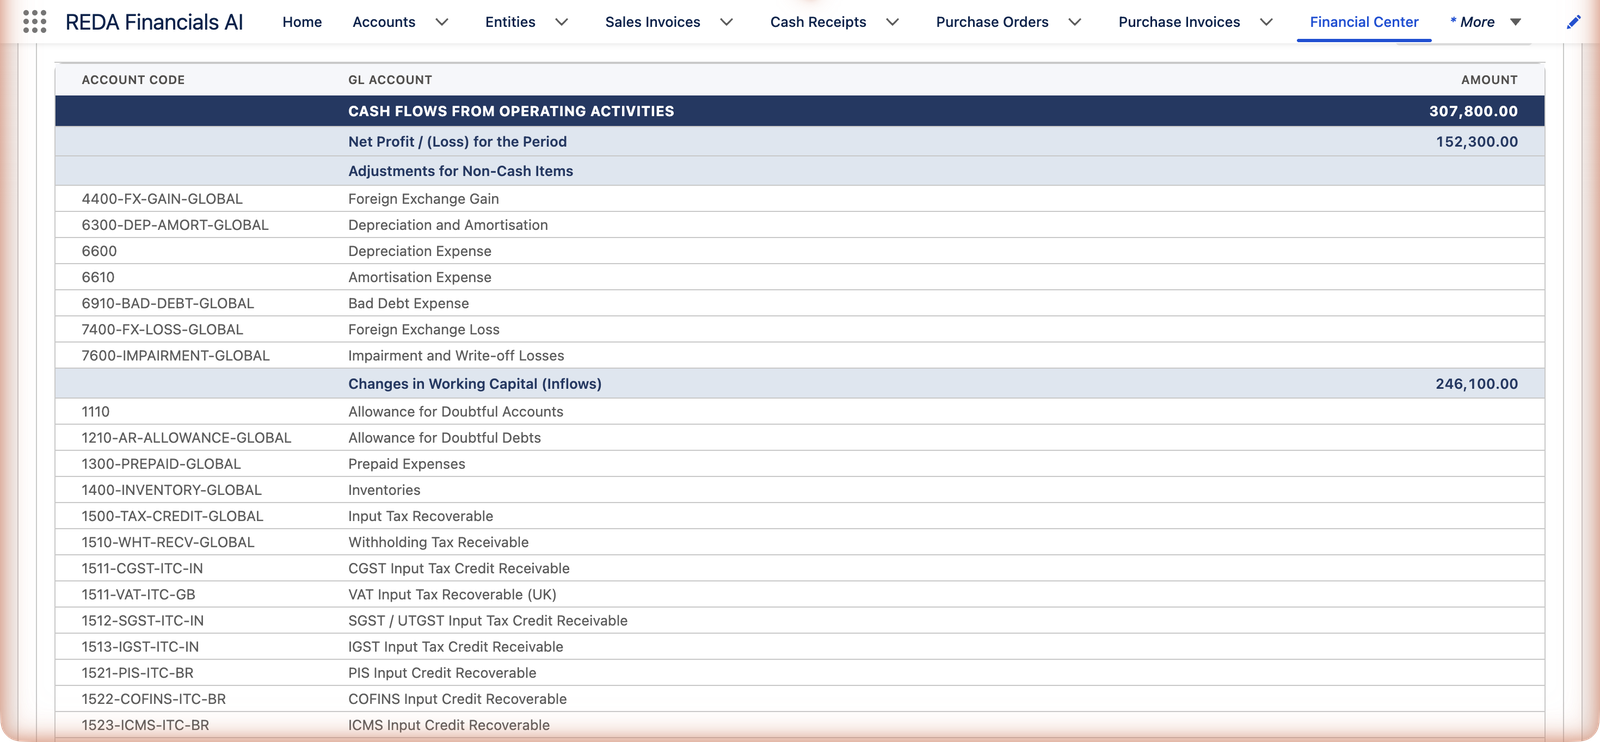
| Fluxos de Caixa das Atividades Operacionais | Abre com uma linha calculada de Lucro Líquido / (Prejuízo) do Período — o Total Geral da demonstração de resultados para o mesmo intervalo —, depois Ajustes por Itens Não Monetários (adições do tipo depreciação) e, em seguida, Variações de Capital de Giro (Entradas) e Variações de Capital de Giro (Saídas). |
| Fluxos de Caixa das Atividades de Investimento | Entradas de investimento (receitas de baixas) e saídas (compras de ativos). |
| Fluxos de Caixa das Atividades de Financiamento | Entradas de financiamento (empréstimos captados, capital) e saídas (pagamentos, dividendos). |
| Caixa e Equivalentes de Caixa | As próprias Contas de Caixa — as contas categorizadas como Excluído — exibidas como uma reconciliação de abertura a fechamento que as três seções acima precisam explicar. |
| Total Geral | Operacional + Investimento + Financiamento = a variação líquida de caixa do período. |
As linhas de capital de giro são variações do período, com o sinal invertido para termos de caixa: um saldo de contas a receber que cresceu durante o período consumiu caixa (clientes retendo seu dinheiro), então aparece como saída; uma conta a pagar que cresceu preservou caixa e aparece como entrada. A captura de tela da Meridian se lê exatamente assim — lucro líquido de 152.300, mais adições não monetárias, mais 246.100 de entradas de capital de giro, resultando em caixa operacional de 307.800.
Se você mantém grupos de estruturas de relatórios marcados para a demonstração dos fluxos de caixa, eles substituem completamente essa árvore padrão — seus cabeçalhos, sua ordem — da mesma forma que as estruturas reformatam as outras demonstrações.
A única configuração que faz tudo funcionar: Categoria de Fluxo de Caixa
Cada conta contábil carrega uma Categoria de Fluxo de Caixa que informa à demonstração a que seção ela pertence: Operacional — Entrada/Saída/Ajuste Não Monetário, Investimento — Entrada/Saída, Financiamento — Entrada/Saída, ou Excluído (as próprias contas de caixa e bancárias — são elas que estão sendo explicadas). A orientação de classificação é de livro-texto: contas a receber/receita → entrada operacional; contas a pagar/despesas → saída operacional; depreciação → não monetário; ativos imobilizados → investimento; empréstimos e patrimônio → financiamento. O plano de contas da Meridian já foi entregue mapeado; novas contas devem receber sua categoria na criação (Categorias de Fluxo de Caixa).
| Categoria | Contas típicas | Onde aparece na demonstração |
|---|---|---|
| Operacional — Entrada | Contas a receber, contas de receita | Entradas de capital de giro em Atividades Operacionais |
| Operacional — Saída | Contas a pagar, contas de despesa | Saídas de capital de giro em Atividades Operacionais |
| Operacional — Ajuste Não Monetário | Depreciação, provisões, perdas por impairment | Ajustes por Itens Não Monetários (somados de volta ao lucro) |
| Investimento — Entrada | Receitas de baixa de ativos | Atividades de Investimento, dinheiro entrando |
| Investimento — Saída | Compras de ativos imobilizados | Atividades de Investimento, dinheiro saindo |
| Financiamento — Entrada | Empréstimos captados, capital social | Atividades de Financiamento, dinheiro entrando |
| Financiamento — Saída | Pagamentos de empréstimos, dividendos | Atividades de Financiamento, dinheiro saindo |
| Excluído | Contas de caixa e bancárias, contas entre empresas | A reconciliação final de Caixa e Equivalentes de Caixa — o que está sendo explicado, não um fluxo |
Duas regras de escopo decorrem do design: só aparecem na demonstração as contas com uma categoria, e as contas de controle de contas a receber/pagar do sistema ficam fora da listagem de linhas.
Configurando a execução
Os filtros funcionam como em qualquer demonstração (referência completa): linhas de entidade com seus livros razão padrão, um ou mais intervalos De/Até (os rótulos viram cabeçalhos de coluna), estrutura de relatório opcional, Ocultar Saldos Zerados e filtros de dimensão que recalculam toda a demonstração para um recorte. Com exatamente dois intervalos de datas, uma coluna de Variação aparece — o caixa operacional trimestre a trimestre é uma das linhas de tendência mais honestas que um negócio tem. Múltiplas entidades também funcionam, com a disciplina cambial de sempre: moedas mistas mudam a execução automaticamente para a moeda corporativa ("Múltiplas moedas detectadas — exibindo na moeda corporativa"), e o selo acima do relatório nomeia a moeda ("Todos os valores em USD").
Erros comuns a evitar
| Erro | Por que prejudica | Faça isto em vez disso |
|---|---|---|
| Criar uma conta contábil sem uma Categoria de Fluxo de Caixa | A conta fica silenciosamente de fora da demonstração, e a variação líquida pode deixar de bater com a seção de caixa | Defina a categoria na criação da conta; torne "novas contas categorizadas?" um item da lista de verificação de fechamento mensal |
| Categorizar uma conta bancária como Operacional | Contas de caixa são o que a demonstração explica — tratar uma delas como um fluxo faz contagem em dobro e quebra a reconciliação final | Contas bancárias e de caixa são Excluído; o mesmo vale para contas entre empresas |
| Ler os sinais de capital de giro ao contrário | "Contas a receber em alta" parece boa notícia, mas nessa demonstração é uma saída — caixa preso com os clientes | Leia a seção como movimentação de caixa, não como desempenho do negócio; a DRE conta a história de desempenho |
| Esperar recebimentos brutos de clientes e pagamentos brutos a fornecedores | O método indireto reporta variações, não fluxos brutos — procurar um pagamento específico aqui sempre falha | Faça drill de uma linha para suas transações, ou leia os fluxos brutos no lado bancário |
| Comparar a seção de caixa com um extrato bancário de outra data | Os valores de caixa da demonstração seguem sua Data Até; os do banco seguem a deles | Alinhe as datas; assim a linha de caixa final e os saldos bancários conciliados devem concordar |
O que vem a seguir
- Categorias de Fluxo de Caixa — a referência de mapeamento.
- Balanço Patrimonial — as posições cujas variações movem o capital de giro.
- Filtros de Relatório e Dimensões — períodos, entidades, estruturas.
Perguntas frequentes
Leia as linhas de capital de giro: contas a receber crescentes (clientes mais lentos para pagar) ou contas a pagar em queda são os culpados usuais — sinais reais de negócio que valem a pena investigar (veja seu aging de contas a receber). Essa divergência é exatamente o que essa demonstração existe para expor.
Ela reduziu o lucro, mas nenhum caixa saiu do caixa da empresa — o caixa saiu anos atrás, quando o ativo foi comprado (uma saída de investimento naquele momento). O método indireto desfaz cada item não monetário desse tipo para ir do lucro ao caixa.
A demonstração é pelo método indireto — as normas de apresentação aceitam (e as empresas usam predominantemente) esse método. Para o detalhamento bruto de recebimentos/pagamentos operacionais, o lado bancário e os drill-downs do livro razão trazem os fluxos brutos.
Ela marca as próprias contas de caixa e bancárias (e as contas entre empresas). Elas não aparecem como fluxos — aparecem na seção final de Caixa e Equivalentes de Caixa como a reconciliação de abertura a fechamento que as seções Operacional, Investimento e Financiamento precisam somar para explicar.
Ela é calculada para o seu intervalo exato de datas a partir da atividade de receitas e despesas — a mesma aritmética do Total Geral da demonstração de resultados. Se os dois divergirem, os escopos são diferentes: verifique entidade, livro razão, datas e filtros de dimensão.
Valores em nível de conta permitem drill até suas transações, como em qualquer demonstração no Financial Center — útil quando uma saída de investimento merece um "qual ativo foi esse?" (veja Drill-Down).
Isso foi útil?