
Entendendo os Orçamentos
Um orçamento é uma promessa que você faz a si mesmo em janeiro e tenta cumprir até dezembro. A REDA Financials transforma essa promessa em um controle ativo: cada conta de gasto recebe uma dotação anual, cada ordem de compra compromete uma fatia dela, cada fatura de fornecedor transforma o compromisso em gasto realizado — e o sistema pode alertar, ou simplesmente recusar, quando uma compra romperia a promessa.
Acesso necessário. Qualquer conjunto de permissões da REDA Financials pode visualizar orçamentos e seus valores. Criar, editar e contabilizar orçamentos exige o conjunto de permissões Accounting Admin v2 ou Accounting Controller v2; os conjuntos Accounts Payable v2, Accounts Receivable v2 e Read Only v2 são somente de visualização.
Os cinco números que importam
Toda linha orçamentária — uma conta de gasto, opcionalmente dividida por Centro de custos (e quaisquer outras dimensões que seu administrador tenha configurado para orçamentos) — acompanha a mesma aritmética:
| Número | Significado | Quem define |
|---|---|---|
| Valor Orçado | A dotação original | Você, ao montar o orçamento |
| Orçamento Efetivo | Orçado ± alterações aprovadas | Calculado (veja Lançamentos orçamentários) |
| Comprometido | Prometido a fornecedores em ordens de compra abertas | O sistema, quando as ordens de compra são contabilizadas |
| Realizado | Efetivamente gasto — faturado | O sistema, quando as faturas de compra são contabilizadas |
| Disponível | Efetivo − Comprometido − Realizado. Negativo = acima do orçamento. | Calculado, sempre atualizado |
Em torno desses cinco, cada linha carrega todo o elenco de apoio — todos mantidos pelo sistema, exceto o primeiro:
| Campo | Como é calculado |
|---|---|
| Valor Orçado | Digitado por você ao montar o orçamento; congelado após a contabilização; nunca negativo |
| Aumentos Aprovados / Reduções Aprovadas | Acumulados a partir de Lançamentos orçamentários aprovados (suplementos e transferências recebidas / reduções e transferências enviadas), sempre positivos |
| Valor do Orçamento Efetivo | Orçado + Aumentos Aprovados − Reduções Aprovadas — o limite de gasto vigente |
| Valor Comprometido | Valor das linhas de ordem de compra contabilizadas e ainda não faturadas |
| Valor Realizado | Valor das linhas de fatura de compra contabilizadas |
| Valor Disponível | Efetivo − Comprometido − Realizado; negativo = acima do orçamento |
| % de Utilização | (Comprometido + Realizado) ÷ Efetivo |
| Valor de Variação / % de Variação | A mesma margem do Disponível, nomeada segundo as convenções de relatórios de variação |
| Está Acima do Orçamento | Uma caixa de seleção que é marcada quando Comprometido + Realizado excede o Efetivo — feita para filtros de listas |
| Notas | Seus comentários — premissas, justificativas de reporte, casos pontuais |
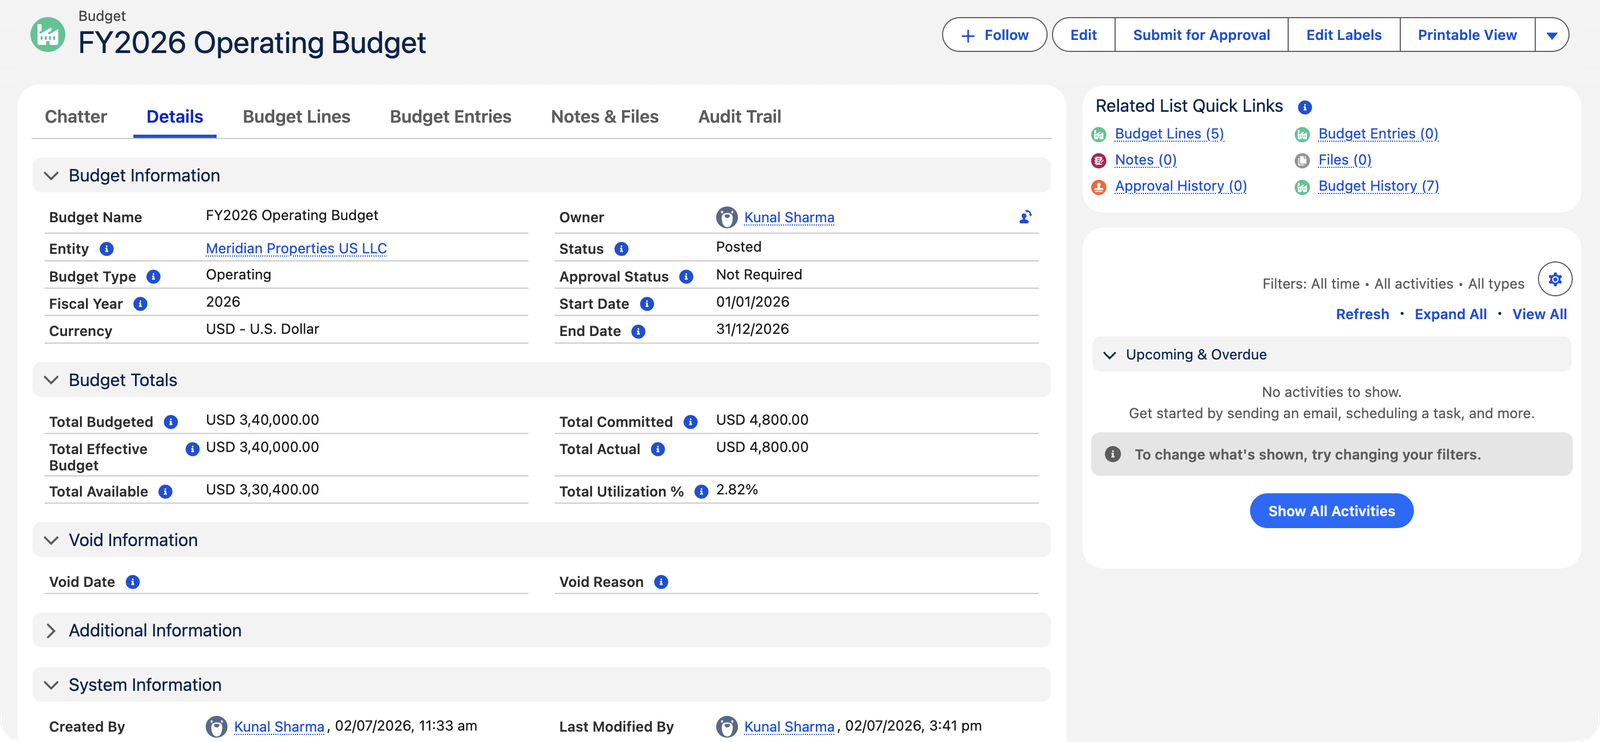
O cabeçalho consolida as linhas: Total Orçado, Total do Orçamento Efetivo, Total Comprometido, Total Realizado, Total Disponível e % Total de Utilização — o painel Totais do Orçamento na captura de tela acima.
Como o dinheiro flui em um orçamento
Uma ordem de compra é contabilizada → o Comprometido sobe
A ordem de compra de limpeza de US$ 9.600 da Meridian reservou US$ 9.600 da linha Outras Despesas Operacionais no momento em que foi contabilizada. Nada foi gasto ainda — mas o dinheiro não pode ser prometido duas vezes.
A fatura correspondente é contabilizada → o Comprometido vira Realizado
Quando a primeira fatura de US$ 4.800 da Sterling chegou e foi contabilizada contra a ordem de compra, essa fatia passou de Comprometido para Realizado. O Disponível não mudou — o dinheiro já estava reservado; apenas mudou de estado, de promessa para fato consumado. O faturamento parcial move exatamente o valor faturado.
Faturas diretas são contabilizadas → o Realizado sobe imediatamente
Faturas de compra que nunca tiveram uma ordem de compra (utilidades, custos pontuais) somam ao Realizado diretamente na linha da conta correspondente. As correções percorrem o mesmo caminho ao contrário: cancelar ou reabrir uma ordem de compra ou fatura devolve seus valores.
Uma linha, acompanhada ao longo do ano
A linha Outras Despesas Operacionais da Meridian orça US$ 60.000. Observe os números conforme o contrato da Sterling Janitorial avança por ela:
| Evento | Efetivo | Comprometido | Realizado | Disponível |
|---|---|---|---|---|
| Orçamento é contabilizado (janeiro) | US$ 60.000 | US$ 0 | US$ 0 | US$ 60.000 |
| Ordem de compra anual de US$ 9.600 da Sterling é contabilizada | US$ 60.000 | US$ 9.600 | US$ 0 | US$ 50.400 |
| Primeira fatura de US$ 4.800 da Sterling é contabilizada contra a ordem de compra | US$ 60.000 | US$ 4.800 | US$ 4.800 | US$ 50.400 |
Duas coisas merecem atenção. Primeiro, o Disponível caiu quando a ordem de compra foi contabilizada, não quando a fatura chegou — o controle age no momento da promessa. Segundo, a fatura não mudou o Disponível em nada: US$ 4.800 passaram da coluna Comprometido para a coluna Realizado, a promessa virando fato, enquanto os US$ 4.800 restantes da ordem de compra continuam comprometidos até a próxima fatura da Sterling. É também por isso que os Totais do orçamento inteiro mostram Comprometido US$ 4.800 / Realizado US$ 4.800 / Disponível US$ 330.400 na captura de tela acima.
Tipos e formato de orçamento
- Tipo: Operacional, Capital ou Projeto — uma entidade pode ter vários orçamentos de tipos diferentes no mesmo ano (a Meridian mantém um orçamento Operacional; um orçamento de Projeto para a reforma do saguão poderia existir ao lado dele).
- Escopo: uma entidade, um intervalo de datas (normalmente o ano fiscal) e uma linha por conta de gasto — opcionalmente dividida por Centro de custos e quaisquer outras dimensões que seu administrador tenha habilitado para orçamentos — cada uma com um valor anual. Orce a mesma conta uma única vez no geral, ou várias vezes dividida por dimensão (Reparos para o escritório Norte e Reparos para o escritório Sul como duas linhas); cada combinação é orçada exatamente uma vez.
- Intervalo de datas: a Data de Início e a Data de Término definem o período que o orçamento governa — e são elas que as transações usam para encontrar seu orçamento. Uma compra encontra seu orçamento quando sua data cai dentro desse intervalo (mesma entidade, orçamento contabilizado).
- Ano Fiscal: um rótulo simples de ano (2026, como o da Meridian) usado para relatórios e busca. É útil para manter a organização, mas não determina qual orçamento uma transação corresponde — isso é definido pelo intervalo de datas.
- Moeda: sempre a moeda funcional da entidade; compras em moeda estrangeira são convertidas antes de contar.
Ciclo de vida
Rascunho (monte e edite livremente) → Contabilizado (o orçamento entra em vigor: ordens de compra podem referenciá-lo, a aplicação passa a valer e os números ficam travados — mudanças agora acontecem por meio de Lançamentos orçamentários auditáveis, nunca por edição) → opcionalmente Cancelado (aposentado; nenhum documento novo pode referenciá-lo). Um orçamento contabilizado com valores comprometidos ou realizados não pode voltar discretamente para Rascunho — o rastro de um orçamento ativo é permanente.
As regras que mantêm os orçamentos íntegros
Mensagens reais, citadas exatamente, com a saída ao lado:
| A mensagem | O que significa / o que fazer |
|---|---|
| "Não é possível modificar um orçamento contabilizado. Use Lançamentos orçamentários para alterações." | Números contabilizados são a promessa já assinada — toda mudança passa por um Lançamento orçamentário datado e justificado. |
| "Não é possível modificar linhas de um orçamento contabilizado. Use Lançamentos orçamentários para alterações." | O gêmeo no nível da linha: nenhuma linha pode ser adicionada, editada ou excluída em um orçamento ativo. |
| "Não é possível modificar um orçamento cancelado. Reabra-o como Rascunho primeiro." | Cancelado é uma posição travada, não um cemitério — reabra se o orçamento deve voltar a valer. |
| "Não é possível excluir um orçamento contabilizado." | Orçamentos contabilizados e cancelados permanecem arquivados; só rascunhos podem ser excluídos. |
| "O Valor Orçado não pode ser negativo. Use um Lançamento orçamentário do tipo Redução para diminuir um orçamento aprovado." | Orçamentos alocam dinheiro, não o devem — reduções são alterações. |
| "A Data de Término deve ser posterior à Data de Início." | O período precisa ser um intervalo real. |
| "A Entidade selecionada está inativa. Orçamentos só podem ser criados para Entidades ativas." | Empresas aposentadas não recebem novos planos. |
| "A moeda do orçamento deve corresponder à moeda funcional da entidade (…). Orçamentos estão sempre na moeda de origem da entidade." | Compras em moeda estrangeira convertem para a moeda do orçamento; o teto em si nunca sai da moeda de origem. |
| "Este orçamento tem Ordens de compra ou Faturas de compra relacionadas. Use Lançamentos orçamentários para alterações." | A porta da reabertura se fecha no instante em que dinheiro de verdade se compromete — veja o ciclo de vida acima. |
Erros comuns a evitar
| Erro | Por que prejudica | Faça isto em vez disso |
|---|---|---|
| Tentar editar os números de um orçamento contabilizado | Bloqueado — e se não fosse, a trilha de auditoria mostraria uma promessa silenciosamente reescrita | Crie um Lançamento orçamentário: suplemento, redução ou transferência, com seu motivo |
| Datas de Início/Término que não cobrem o período em que você gasta | Compras datadas fora do intervalo não conseguem encontrar o orçamento — a aplicação silenciosamente nunca entra em ação para elas | Defina a Data de Início e a Data de Término para abranger todo o período; são as datas, não o rótulo de Ano Fiscal, que as compras usam para corresponder |
| Dois orçamentos contabilizados cobrindo a mesma conta, entidade e ano | Uma compra só pode respeitar um teto por conta — qual deles vale se torna ambíguo | Um orçamento contabilizado por conta por ano; use tipos de orçamento (Operacional vs. Capital vs. Projeto) para reservas genuinamente separadas |
| Orçar contas de receita ou passivo | Nada nunca chega — só documentos de compra alimentam os números do orçamento | Orce as contas de gasto que você controla; planeje a receita nos seus relatórios |
| Ler o Disponível como "dinheiro que ainda temos" | Disponível é margem de orçamento, não saldo bancário | O caixa vive nas suas contas bancárias e na conciliação; o Disponível responde "podemos prometer mais?" |
Quem trabalha com orçamentos
Orçamentos pertencem a quem é dono dos livros: Accounting Controller e Accounting Admin criam, contabilizam, alteram e cancelam orçamentos. Usuários de AP, AR e Read Only veem o status do orçamento — incluindo os avisos em suas próprias ordens de compra — mas não podem mover as metas.
O que vem a seguir
- Criando Orçamentos e Linhas Orçamentárias — montando um do zero.
- Aplicação de Orçamento em Ordens de Compra — modo aviso vs. modo bloqueio.
- Lançamentos Orçamentários (Alterações) — alterando um orçamento ativo, de forma auditável.
- Modal de Análise de Orçamento — a checagem antes da compra.
Perguntas frequentes
Porque o dinheiro já estava reservado quando a ordem de compra foi contabilizada. A fatura converte Comprometido em Realizado — uma mudança de estado, não um gasto novo. O Disponível só cai quando chegam promessas novas ou faturas não planejadas.
Não — um orçamento pertence a uma entidade, na moeda dessa entidade. O orçamento em nível de grupo é simplesmente o orçamento de cada entidade, analisado em conjunto.
Por centro de custos, sim. Uma linha orçamentária é uma conta de gasto mais, opcionalmente, um Centro de custos — e quaisquer dimensões adicionais que seu administrador tenha configurado para orçamentos — então você pode orçar a mesma conta separadamente para o escritório Norte e o escritório Sul como duas linhas distintas. O detalhamento mês a mês continua sendo tarefa dos relatórios: os próprios períodos do orçamento são anuais, mas suas ferramentas de relatório segmentam o realizado por mês com o detalhe que você preferir.
O orçamento simplesmente termina com seu intervalo de datas — o Disponível não gasto não é transferido para lugar nenhum. Monte o orçamento do próximo ano do zero (veja Clonando Orçamentos para o Próximo Ano) e aposente o antigo assim que suas últimas faturas tiverem chegado.
Exclusivamente de Lançamentos orçamentários aprovados — suplementos e transferências recebidas se acumulam como aumentos; reduções e transferências enviadas, como reduções. Ambos são sempre números positivos; a fórmula do Orçamento Efetivo faz a aritmética com sinal. Você nunca digita nenhum dos dois campos diretamente.
A utilização é (Comprometido + Realizado) ÷ Efetivo — no caso da Meridian, (US$ 4.800 + US$ 4.800) ÷ US$ 340.000. Avalie em relação à parcela do ano já transcorrida e ao ritmo de gasto da linha: um número baixo no meio do ano pode indicar disciplina ou um plano que ainda não começou. A visão por linha em Relatórios de Utilização de Orçamento é onde essa conversa começa.
Apenas um Rascunho — "Não é possível excluir um orçamento contabilizado." Um orçamento contabilizado que não deveria existir é cancelado (com um motivo e uma data, mantido arquivado); um que nunca foi real é excluído enquanto ainda está em Rascunho, linhas incluídas.
Isso foi útil?