
Estruturas de relatórios e taxonomia
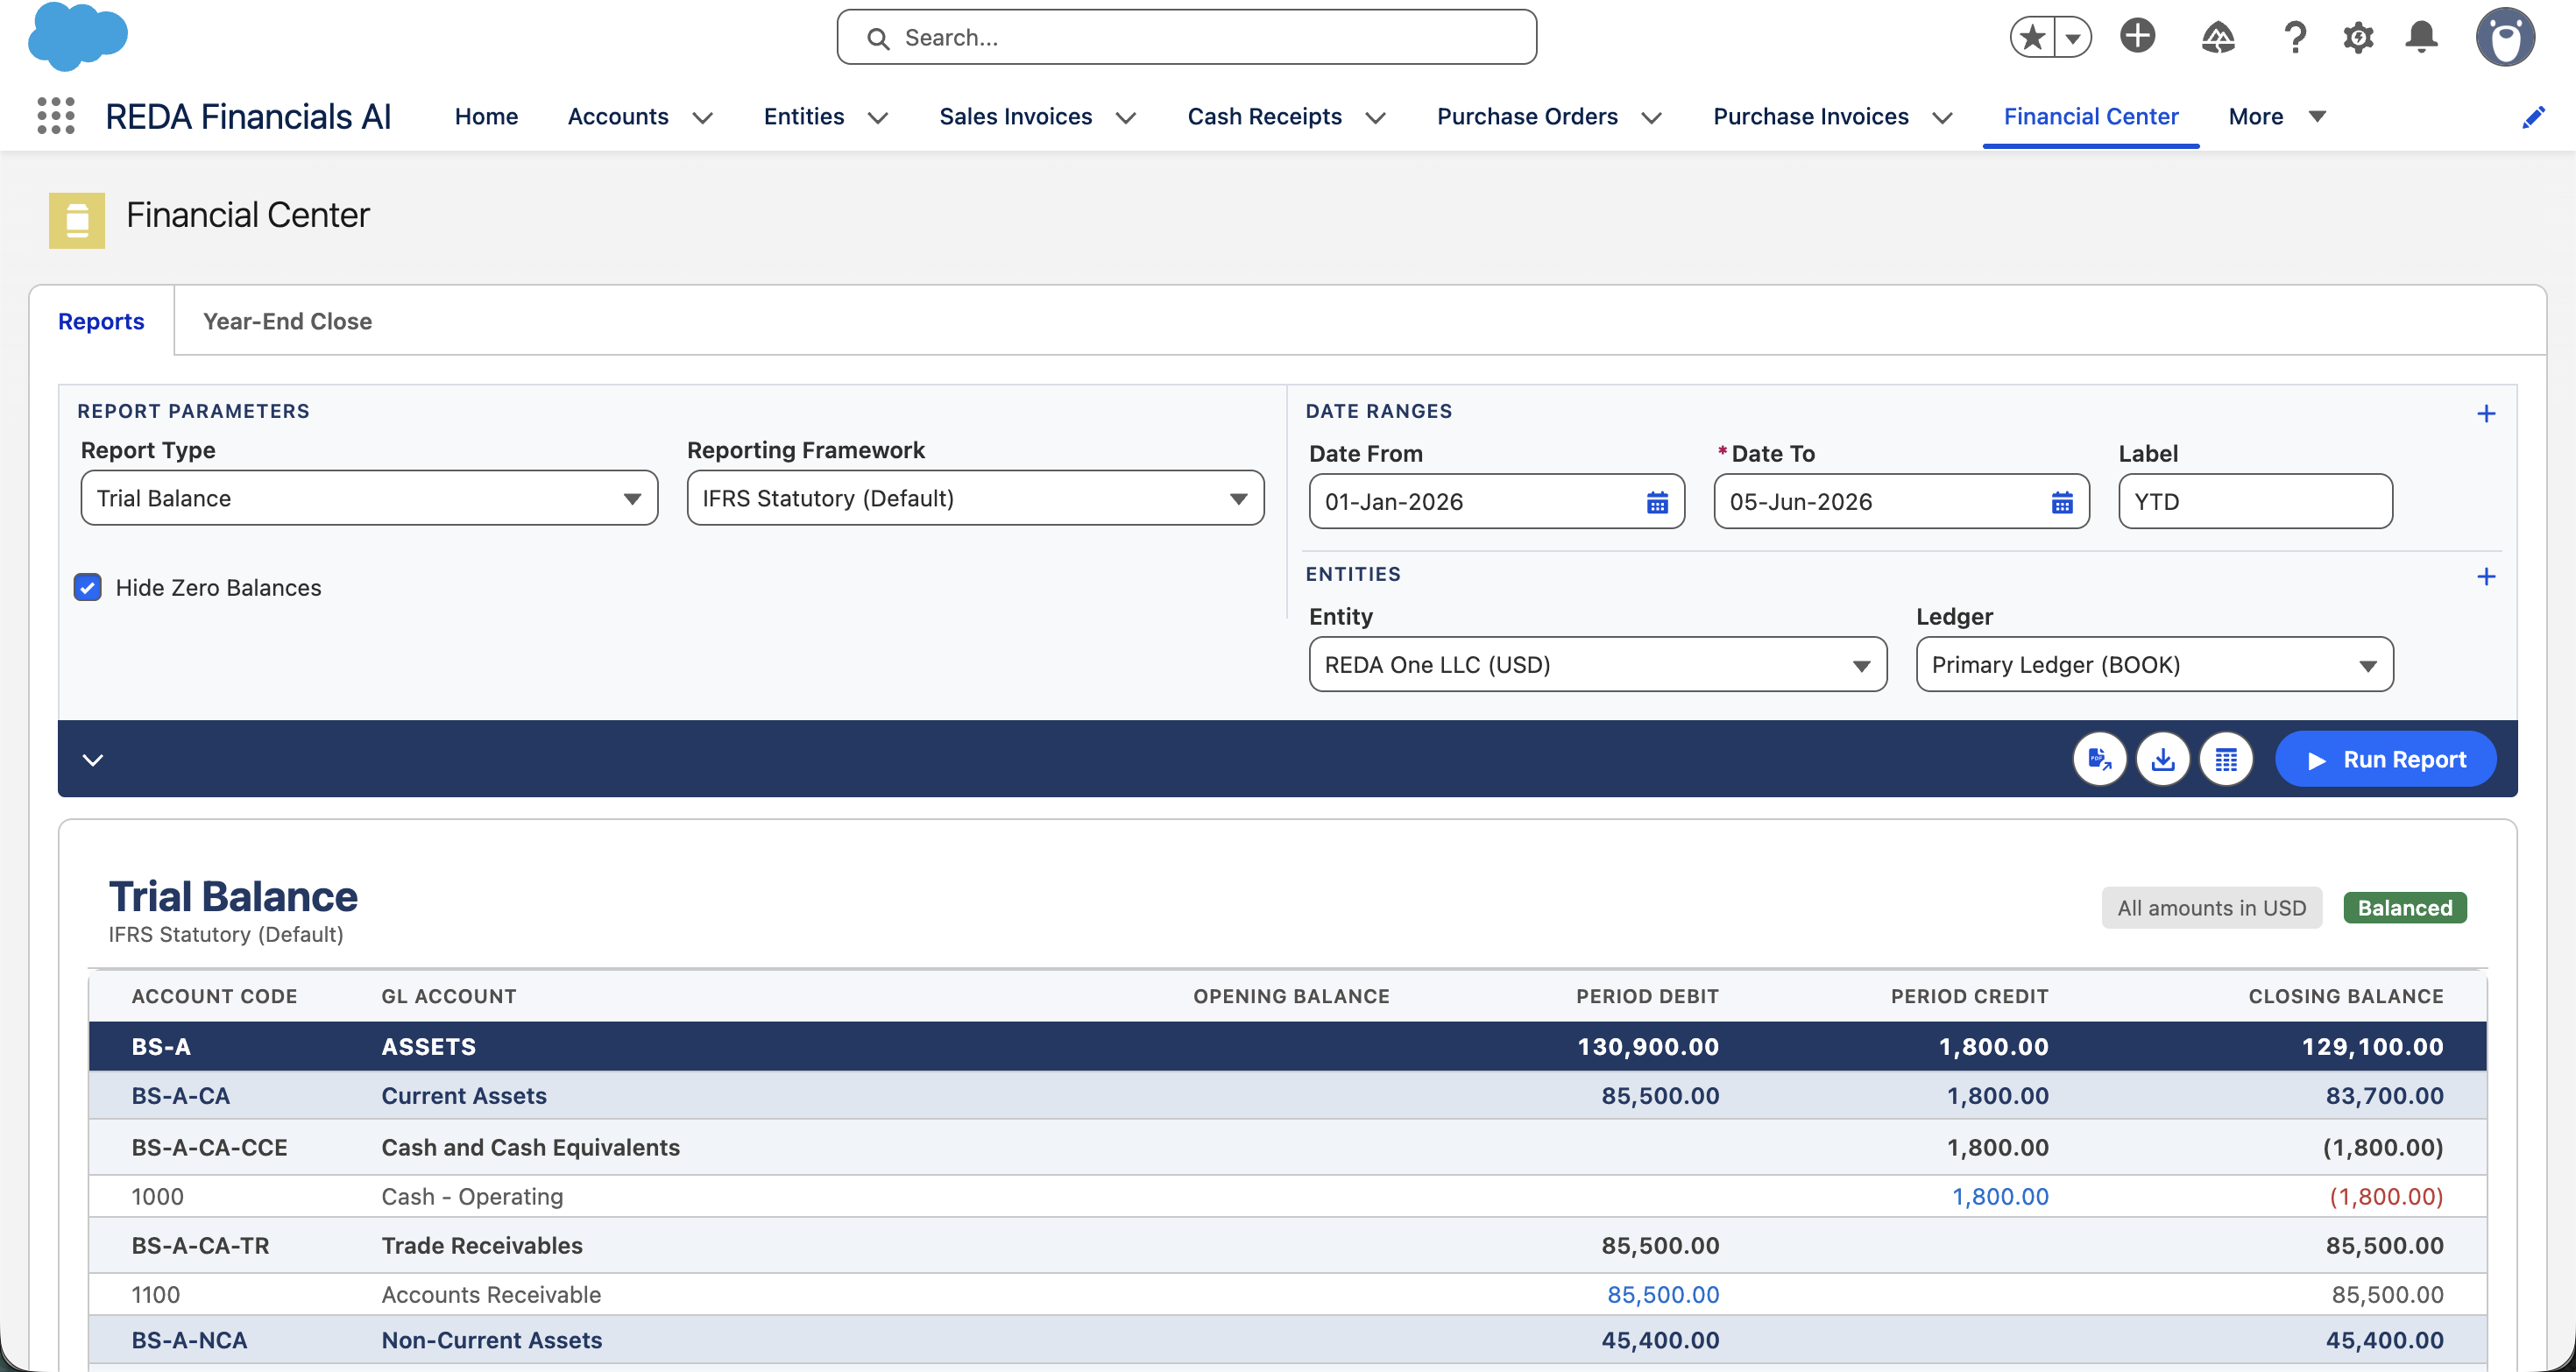
Uma Estrutura de relatórios contábeis é uma apresentação nomeada e autocontida do seu plano de contas — um conjunto completo de estruturas de demonstrações financeiras. As mesmas contas podem ser apresentadas em uma estrutura Estatutária IFRS para seus auditores, uma estrutura de Contas Gerenciais para a diretoria e uma estrutura Fiscal para a entrega de obrigações — cada uma agrupando as contas à sua própria maneira, sem duplicar o plano de contas subjacente.
Este é o padrão usado por sistemas corporativos (o SAP as chama de “Versões de Demonstração Financeira”, a Oracle de “Conjuntos de Hierarquia”). É um dos principais motivos pelos quais um único plano de contas da REDA pode atender a vários públicos ao mesmo tempo.
Acesso necessário. Criar e configurar estruturas exige o conjunto de permissões Accounting Admin v2 ou Accounting Controller v2. Qualquer conjunto de permissões da REDA Financials pode gerar relatórios usando uma estrutura; os conjuntos Accounts Payable v2, Accounts Receivable v2 e Read Only v2 podem visualizar as estruturas, mas não alterá-las.
O que uma estrutura contém
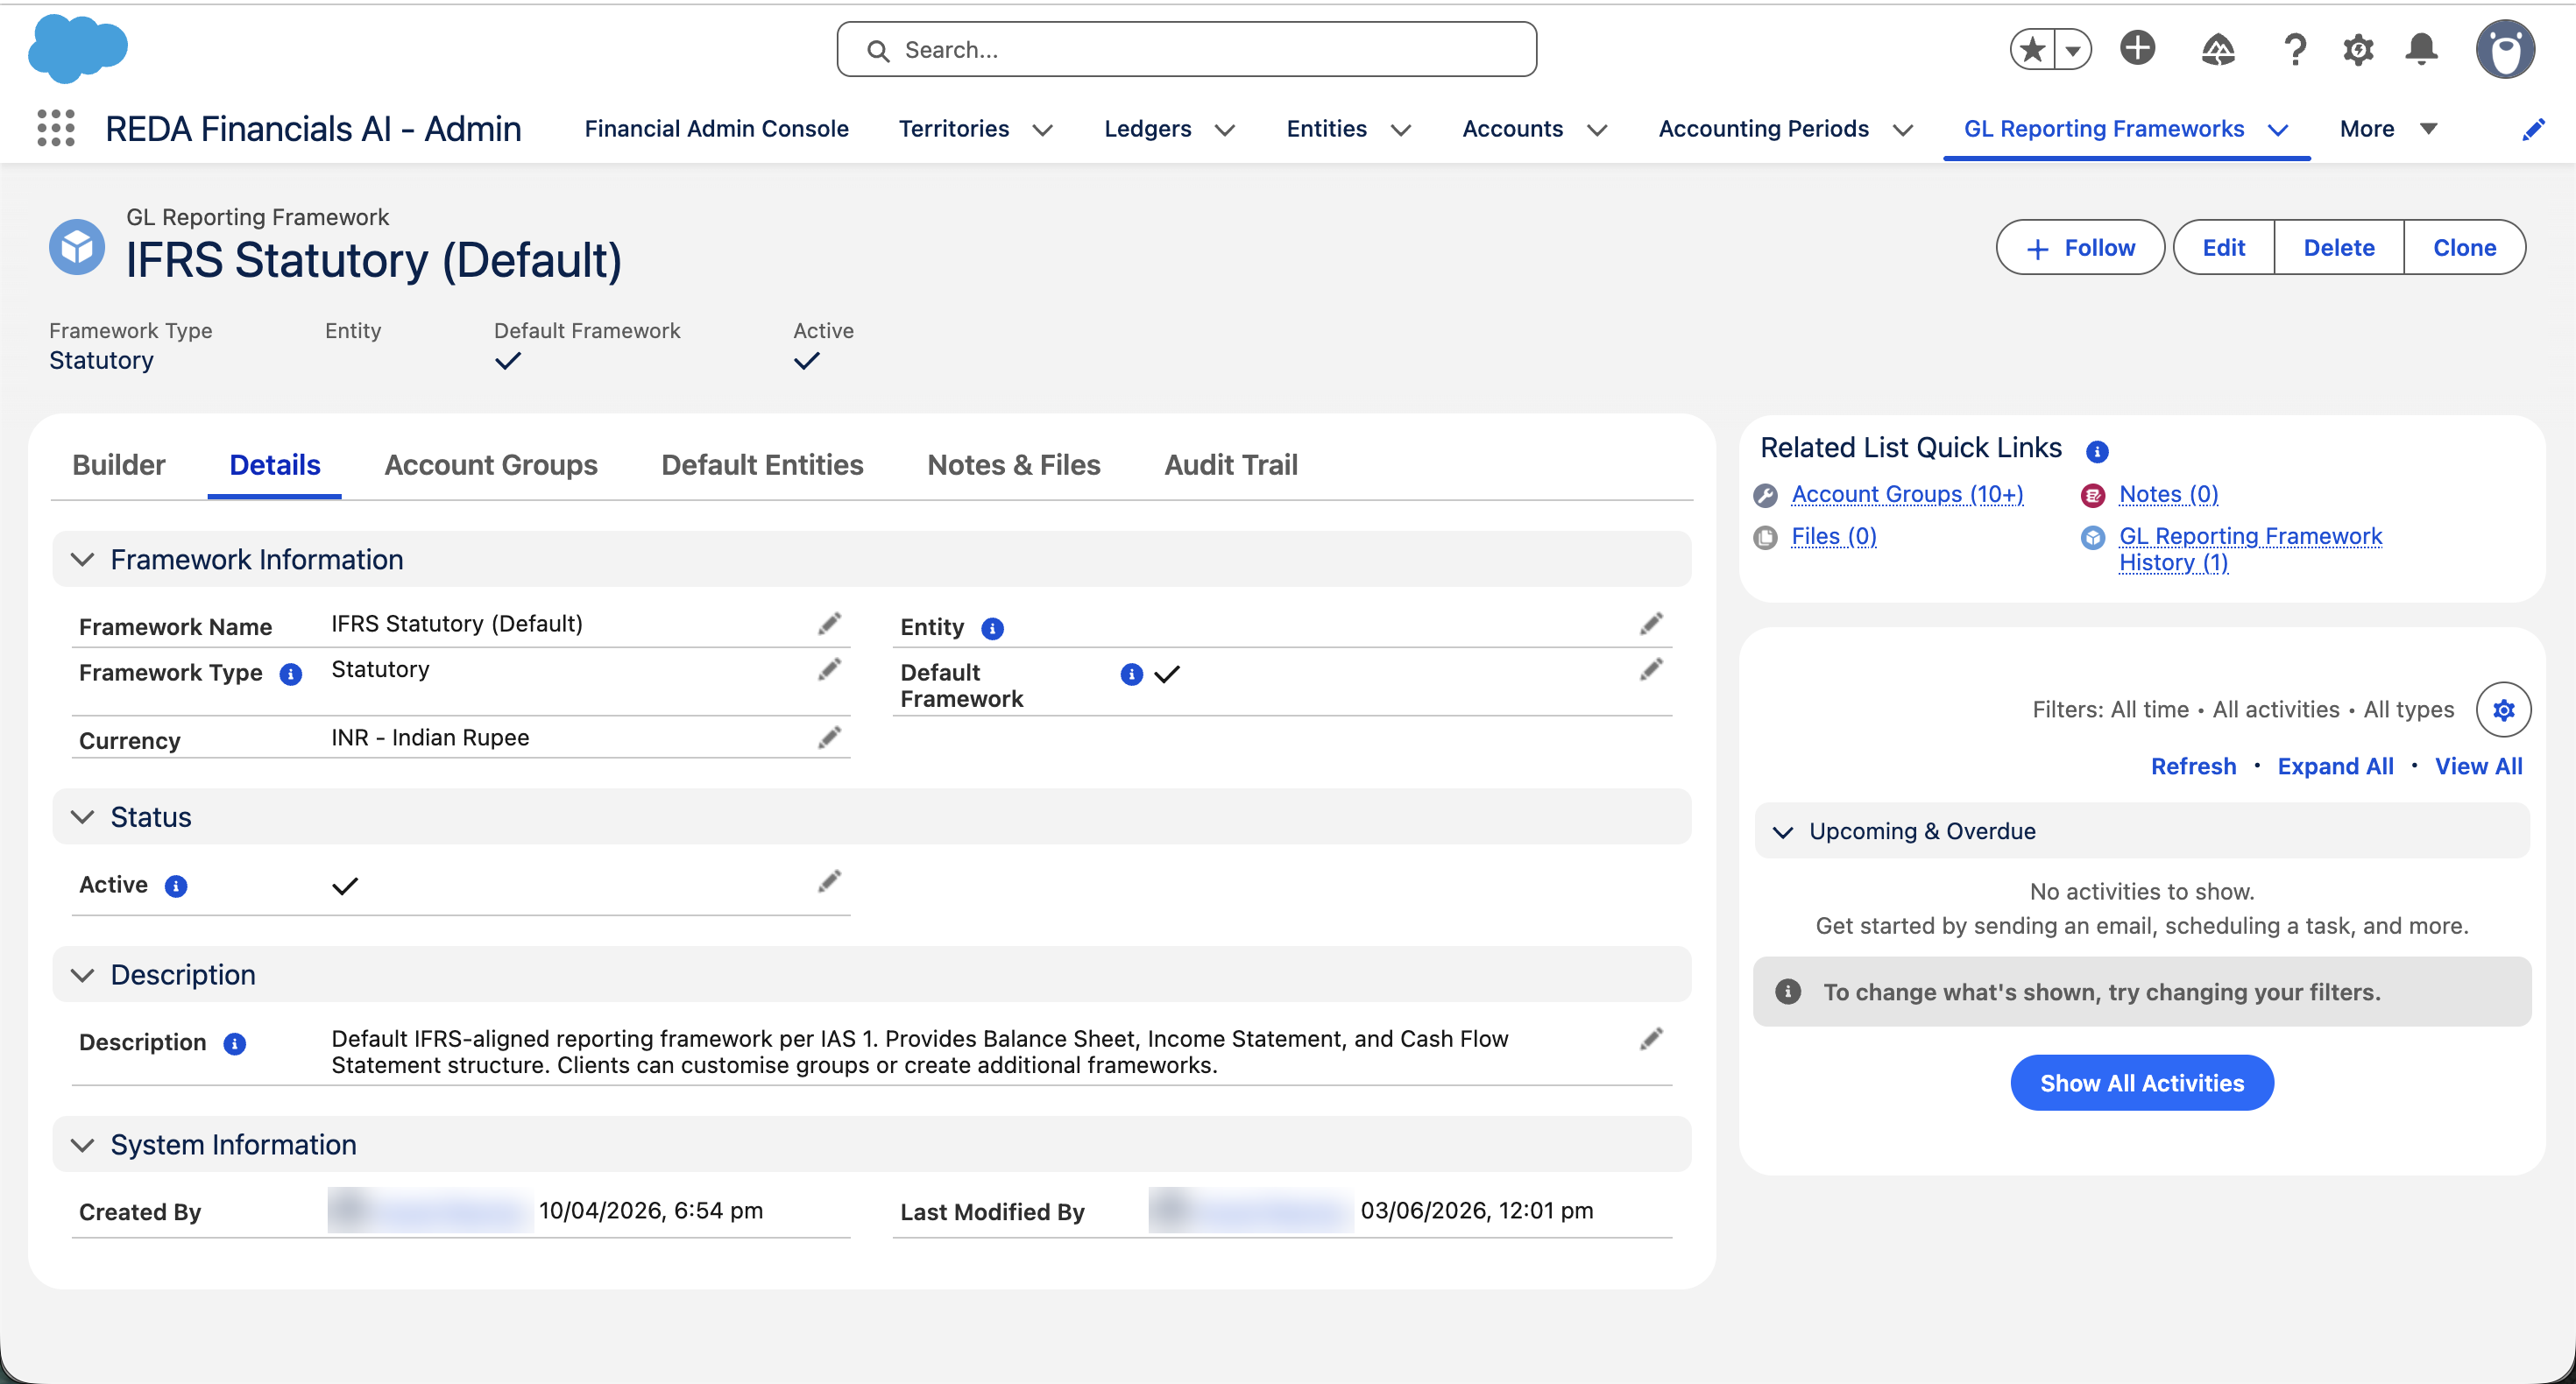
Uma estrutura é um contêiner. Dentro dela ficam os grupos de contas, organizados em uma hierarquia, com as contas atribuídas a eles. O próprio registro da estrutura carrega alguns campos que a descrevem e delimitam seu escopo:
| Campo | O que ele controla |
|---|---|
| Nome da estrutura | ex.: IFRS Statutory 2026, Management Accounts. |
| Tipo de estrutura obrigatório |
A categoria: Estatutária (contas auditadas externas), Gerencial (relatórios internos), Fiscal (entregas às autoridades fiscais), Regulatória ou Personalizada. |
| Entidade | Deixe em branco para uma estrutura global disponível para todas as entidades, ou defina uma entidade para torná-la específica da entidade — para uma empresa que precise de uma apresentação diferente do restante do grupo. |
| Estrutura padrão | Marca esta estrutura como o padrão em todo o sistema (veja abaixo). Apenas uma estrutura global pode ter essa marcação por vez. |
| Ativa | Desmarque para ocultá-la da seleção e excluí-la da geração de demonstrações. A configuração é mantida e pode ser reativada. |
| Descrição obrigatório |
Para quem é, quais demonstrações ela produz e qualquer norma que deva cumprir. |
A estrutura padrão — global e por entidade
Para que as demonstrações “simplesmente funcionem” sem que seja preciso escolher uma estrutura toda vez, a REDA resolve um padrão:
- Um único padrão global. Exatamente uma estrutura global pode ser o padrão em todo o sistema. Ao definir uma nova, a REDA remove automaticamente a marcação da anterior — nunca há mais de uma.
- Um padrão opcional por entidade. Uma entidade pode apontar para sua própria Estrutura de Relatórios Padrão, para uma empresa cuja apresentação estatutária difira do padrão do grupo (um GAAP local diferente ou um layout de segmento distinto).
Duas proteções mantêm o padrão confiável: você não pode desativar a estrutura que é atualmente o padrão global ou uma da qual uma entidade depende, e não pode excluir uma estrutura que esteja em uso — primeiro desative-a e redirecione as referências.
A taxonomia integrada como alternativa
As estruturas são sempre opcionais. Se nenhuma estrutura se resolver, a REDA monta a demonstração a partir da própria classificação da conta — a taxonomia integrada de Tipo → Subtipo → Subtipo 2 (e a Categoria de Fluxo de Caixa para a demonstração de fluxo de caixa). Toda conta já carrega essa classificação, então você obtém uma demonstração completa e alinhada ao IFRS com zero configuração de estrutura.
Quando usar várias estruturas
| Necessidade | Estrutura |
|---|---|
| Contas auditadas externas | Uma estrutura Estatutária IFRS (fornecida por padrão). |
| Relatório para a diretoria / interno com seus próprios subtotais e agrupamentos | Uma estrutura Gerencial. |
| Uma declaração estruturada como a autoridade fiscal espera | Uma estrutura Fiscal. |
| O layout específico de um regulador | Uma estrutura Regulatória. |
| Uma subsidiária em um GAAP local diferente | Uma estrutura específica da entidade definida como o padrão dessa entidade. |
A estrutura IFRS fornecida por padrão
A REDA fornece uma estrutura “IFRS Statutory (Default)” pronta para uso — uma hierarquia de grupos completa segundo a IAS 1, com as contas padrão já atribuídas — definida como o padrão global. Assim, seu primeiro balanço patrimonial e demonstração de resultado já saem estruturados segundo o IFRS. Você pode usá-la como está, personalizá-la ou construir a sua própria ao lado dela; é um ponto de partida, não uma restrição.
O que vem a seguir
- Construtor de Estruturas de Relatórios — monte uma estrutura visualmente.
- Árvore de Hierarquia de Grupos — a estrutura aninhada dentro de uma estrutura de relatórios.
- Grupos de contas contábeis e membros — os grupos que uma estrutura de relatórios organiza.
- Relatórios padrão — gere demonstrações a partir da sua estrutura.
- Demonstração de resultado — uma demonstração que uma estrutura produz.
Perguntas frequentes
Não. Sem nenhuma estrutura, a REDA gera as demonstrações a partir da classificação Tipo / Subtipo integrada de cada conta — e mesmo assim ela já vem com uma estrutura IFRS padrão. As estruturas servem para quando você quer sua própria apresentação, não são um pré-requisito para gerar relatórios.
Sim — esse é o objetivo. Uma conta pode pertencer a um grupo na estrutura IFRS e a um grupo diferente na estrutura Gerencial. Cada estrutura é independente e, dentro de qualquer estrutura, a conta aparece em apenas um grupo, portanto nada é contado em duplicidade.
A taxonomia é a estrutura automática construída a partir do Tipo / Subtipo de cada conta — sempre disponível, sem configuração. Uma estrutura é uma estrutura que você projeta com grupos e uma hierarquia, dando a você controle sobre ordenação, subtotais e nomenclatura. A taxonomia é o padrão de reserva; uma estrutura é o upgrade.
Porque ela está em uso — é o padrão global, ou uma entidade a aponta como seu padrão. Redirecione essas referências para outra estrutura primeiro; só então você poderá desativá-la. Isso evita que uma entidade fique sem meio de gerar demonstrações.
Isso foi útil?