
Árvore de Hierarquia de Grupos
Uma demonstração financeira não é uma lista simples — é uma estrutura aninhada. As contas individuais se consolidam em linhas da demonstração, as linhas se consolidam em subtotais, e os subtotais se consolidam nos totais principais. Na REDA, você constrói essa estrutura atribuindo a cada grupo de contas contábeis um grupo pai, formando uma árvore.
Este artigo explica como a árvore funciona — aninhamento, ordenação, consolidações e as regras que a mantêm consistente.
Acesso necessário. Construir e reatribuir grupos pais exige o conjunto de permissões Accounting Admin v2 ou Accounting Controller v2. Os conjuntos Accounts Payable v2, Accounts Receivable v2 e Read Only v2 podem visualizar as estruturas e as demonstrações que elas geram, mas não alterá-las.
Como a árvore é construída
Cada grupo aponta para um único Grupo Pai; os grupos sem pai são as seções de nível superior da demonstração. Empilhar esses vínculos de grupo pai produz o formato familiar de um balanço patrimonial:
└─ Ativo Circulante
└─ Contas a Receber Comerciais e Outras → contas: 1200, 1210…
└─ Caixa e Equivalentes de Caixa → contas: 1000, 1010…
└─ Ativo Não Circulante
└─ Imobilizado → contas…
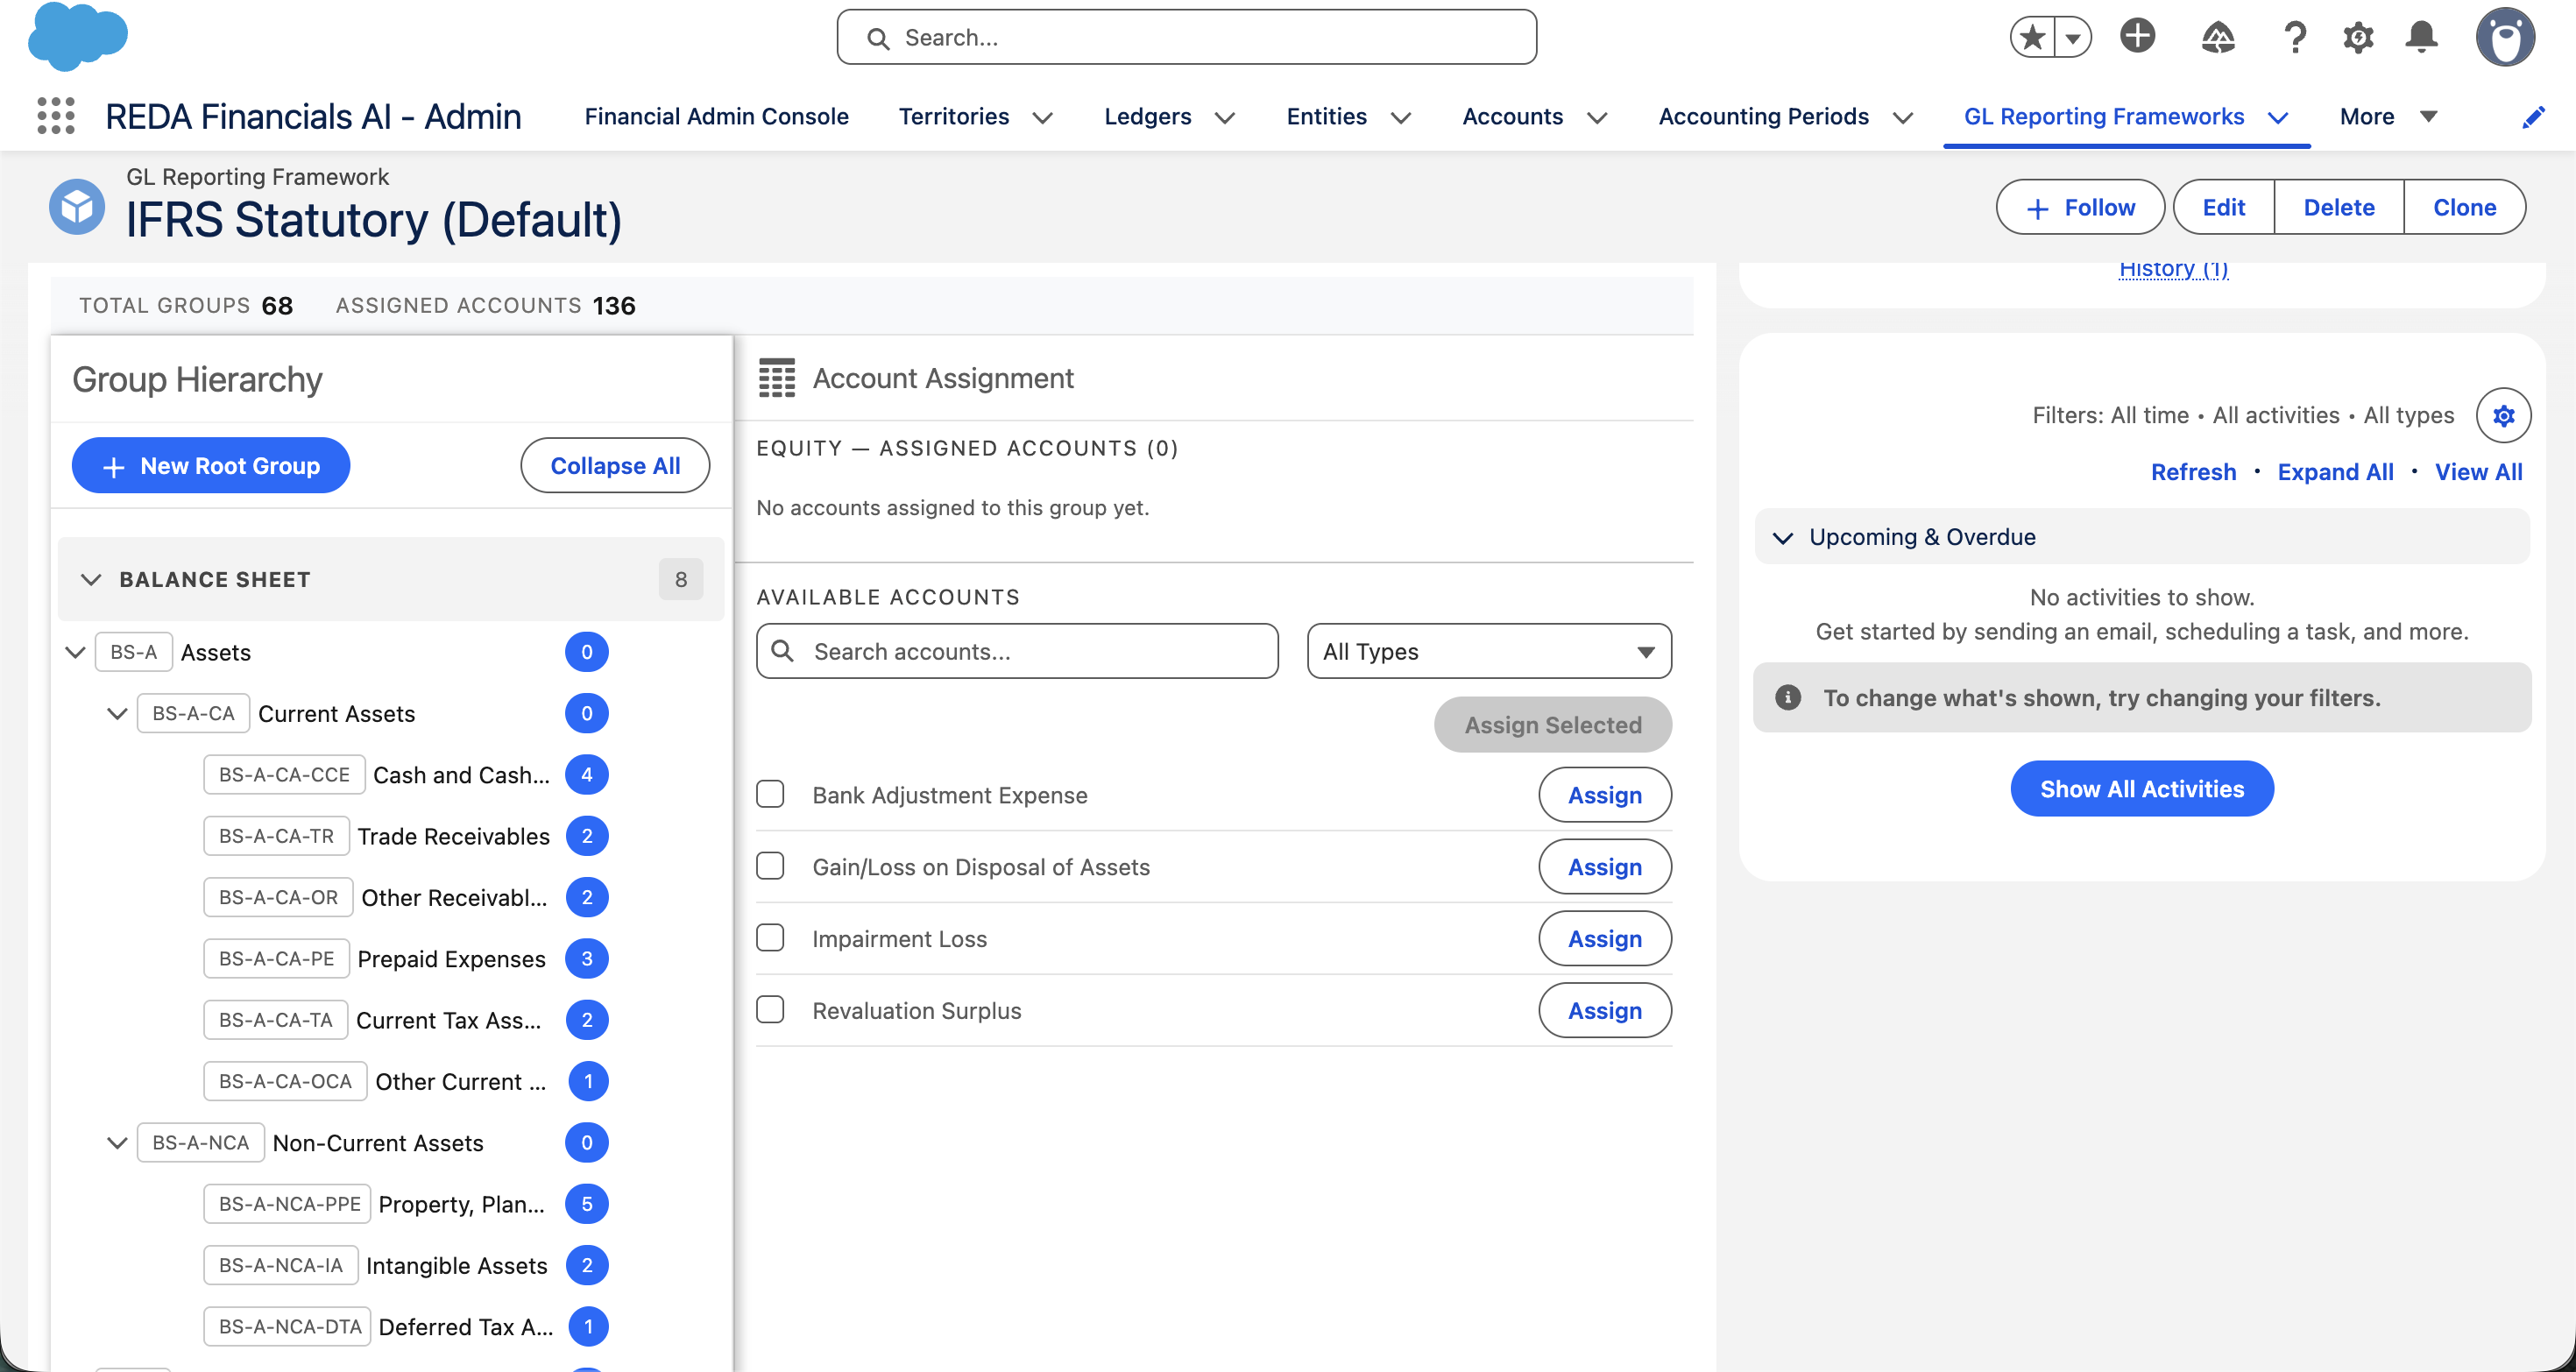
BS-A-CA-TR corresponde a Balanço Patrimonial › Ativo › Ativo Circulante › Contas a Receber Comerciais).Os grupos-folha contêm as contas (por meio de seus membros); os grupos-ramo acima deles existem para gerar subtotais. Quando uma demonstração é gerada, a REDA lê essa árvore e soma de baixo para cima — as contas em seu grupo, os grupos em seu pai, até chegar ao topo.
Um trecho resolvido da árvore da Meridian
Veja como o lado do ativo do balanço patrimonial acima é realmente montado — cada linha é um registro de grupo, e todo o formato vem de apenas dois campos, Grupo Pai e Ordem de Classificação:
| Código do Grupo | Descrição | Grupo Pai | Ordem de Classificação | Papel na árvore |
|---|---|---|---|---|
| BS-A | Ativo | (nenhum) | 10 | Seção de nível superior — o total principal |
| BS-A-CA | Ativo Circulante | BS-A | 10 | Ramo — gera o subtotal de seus filhos |
| BS-A-CA-CCE | Caixa e Equivalentes de Caixa | BS-A-CA | 10 | Folha — contém as contas de caixa |
| BS-A-CA-TR | Contas a Receber Comerciais | BS-A-CA | 20 | Folha — contém as contas de recebíveis |
| BS-A-NCA | Ativo Não Circulante | BS-A | 20 | Ramo — fica abaixo de Ativo Circulante porque 20 > 10 |
Observe duas coisas. Os códigos espelham o aninhamento
(BS-A-CA-TR se lê como Balanço Patrimonial › Ativo ›
Ativo Circulante › Contas a Receber Comerciais) — a REDA não
exige isso, mas torna a árvore autoexplicativa. E somente os
grupos-folha carregam contas; todo ramo acima deles é
pura aritmética. Quando o balanço patrimonial de julho é gerado, os saldos
das contas de caixa se somam em Caixa e Equivalentes de Caixa, que
se soma com Contas a Receber Comerciais em Ativo Circulante, que
se soma com Ativo Não Circulante em Ativo.
Ordenando com a Ordem de Classificação
Dentro de cada nível, a Ordem de Classificação decide a sequência — números menores aparecem primeiro. É assim que você faz Ativo Circulante ficar acima de Ativo Não Circulante, e Caixa acima de Recebíveis, independentemente do nome.
Até que profundidade a árvore deve ir?
A REDA suporta vários níveis, mas uma demonstração legível raramente precisa de muitos. O máximo recomendado é cerca de três níveis — seção → subseção → linha — o que cobre confortavelmente as IFRS e a maioria das apresentações de GAAP locais.
As regras que mantêm a árvore consistente
A REDA aplica as regras estruturais automaticamente, para que a hierarquia nunca fique inconsistente. Aqui está cada regra com a mensagem exata que você verá se encontrar o problema:
| O que você tentou | Mensagem que você verá | O que fazer |
|---|---|---|
| Definir um grupo pai que fica abaixo deste grupo (um loop) | “O grupo pai selecionado cria uma referência circular na hierarquia. Um grupo não pode ser seu próprio ancestral.” | Escolha um grupo pai que fique acima deste grupo — ou nenhum grupo pai, caso ele deva ser uma seção de nível superior. A REDA percorre toda a cadeia de ancestrais para detectar loops, de modo que as consolidações sempre terminam no topo. |
| Definir um grupo pai de uma estrutura de relatórios diferente | “O grupo pai deve pertencer à mesma Estrutura de Relatórios Contábeis que este grupo. Não são permitidas atribuições de grupo pai entre estruturas diferentes.” | Escolha um grupo pai dentro da mesma estrutura de relatórios. A árvore de cada estrutura é autocontida — um grupo do IFRS nunca pode se consolidar em um grupo pai de uma visão gerencial. |
| Desativar um grupo que ainda tem contas ativas vinculadas | “Este grupo não pode ser desativado enquanto tiver Contas Contábeis ativas vinculadas a ele. Remova ou reatribua as contas ativas primeiro.” | Desvincule as contas (ou mova-as para outro grupo) no construtor e, depois, desative. Uma linha ativa da demonstração nunca perde suas contas silenciosamente. |
| Excluir um grupo que ainda tem contas membro | Um erro padrão de exclusão — os registros de vinculação impedem a exclusão. | Remova as vinculações de conta primeiro e, depois, exclua. No construtor, a exclusão pede confirmação: “Tem certeza de que deseja excluir este grupo? Esta ação não pode ser desfeita.” |
| Vincular uma conta que já pertence a outro grupo nesta estrutura de relatórios | “Esta Conta Contábil já está atribuída a outro grupo dentro da mesma Estrutura de Relatórios Contábeis. Uma conta só pode aparecer uma vez por estrutura.” | Desvincule-a do grupo atual primeiro. Uma conta, uma linha da demonstração por estrutura de relatórios — caso contrário, seu saldo seria contado duas vezes. |
Editando a árvore
Você molda a árvore visualmente no Construtor de Estrutura de Relatórios: seu painel esquerdo mostra a hierarquia como uma árvore recolhível, onde você pode criar, renomear, reatribuir o grupo pai e reordenar grupos (mover para cima / mover para baixo), e observar a estrutura tomando forma. Você não edita vínculos de grupo pai e ordens de classificação registro por registro — o construtor faz isso por você.
Erros comuns a evitar
| Erro | Por que prejudica | Faça isto em vez disso |
|---|---|---|
| Vincular contas a grupos-ramo e às suas folhas | A estrutura da linha da demonstração fica ambígua — os leitores não conseguem saber se um valor de ramo é um subtotal ou uma linha própria. | Mantenha as contas apenas nos grupos-folha; deixe os ramos fazerem a soma. |
| Numerar as ordens de classificação como 1, 2, 3… | Inserir uma nova linha depois significa renumerar tudo naquele nível. | Numere de dez em dez (10, 20, 30…) para que um recém-chegado possa usar o 15. |
| Construir uma árvore com cinco níveis de profundidade para codificar departamentos ou projetos | A demonstração fica ilegível, e a estrutura duplica o que as dimensões já fazem. | Mantenha cerca de três níveis; analise o detalhe com dimensões de contabilização. |
| Deixar contas novas sem vinculação após adicioná-las ao plano de contas | Seus saldos não aparecerão em nenhum grupo nas demonstrações estruturadas por estrutura de relatórios. | Depois de criar as contas, abra o construtor — seu contador de Contas Não Vinculadas mostra exatamente quantas ainda estão soltas. |
O que vem a seguir
- Construtor de Estrutura de Relatórios — a ferramenta visual onde você molda essa árvore na prática.
- Grupos de Contas Contábeis — os próprios registros de grupo e como as contas se tornam membros.
- Estruturas de Relatórios — os contêineres que permitem manter várias árvores de apresentação lado a lado.
- Práticas Recomendadas do Plano de Contas — projetando as contas que a árvore vai consolidar.
Perguntas frequentes
Normalmente são os grupos-folha (inferiores) — as linhas reais da demonstração — que contêm as contas, e os grupos acima deles existem para gerar subtotais. Você pode vincular contas a qualquer grupo, mas uma estrutura limpa mantém as contas nas folhas e deixa os grupos pais fazerem a soma.
Não — um grupo pertence a uma única demonstração financeira (Balanço Patrimonial, Demonstração de Resultados ou Demonstração de Fluxo de Caixa), e seu grupo pai deve estar na mesma demonstração. Misturar demonstrações em uma mesma consolidação não produziria um total com significado.
Dois motivos prováveis: o grupo pai escolhido está em uma estrutura de relatórios diferente (não permitido — os grupos pais precisam compartilhar a mesma estrutura), ou o vínculo criaria um loop (o grupo pai já está em algum lugar abaixo deste grupo). Escolha um grupo pai na mesma estrutura que esteja acima deste grupo.
Ajuste a Ordem de Classificação — o jeito mais fácil é usando os controles de mover para cima / mover para baixo na árvore do construtor. Números menores aparecem mais acima na demonstração.
Sim — esse é justamente o propósito de ter várias estruturas de relatórios. Dentro de uma única estrutura, uma conta só pode aparecer em um grupo, mas cada estrutura tem sua própria árvore, então a mesma conta pode estar em “Contas a Receber Comerciais” na sua visão estatutária e em “Capital de Giro” em uma visão gerencial.
O grupo ainda tem contas vinculadas a ele. Remova ou reatribua suas contas no construtor primeiro e, depois, exclua. Se o grupo tiver grupos filhos, resolva esses também — um grupo pai não deve desaparecer de baixo de seus filhos.
Isso foi útil?