
Contas contábeis padrão da entidade
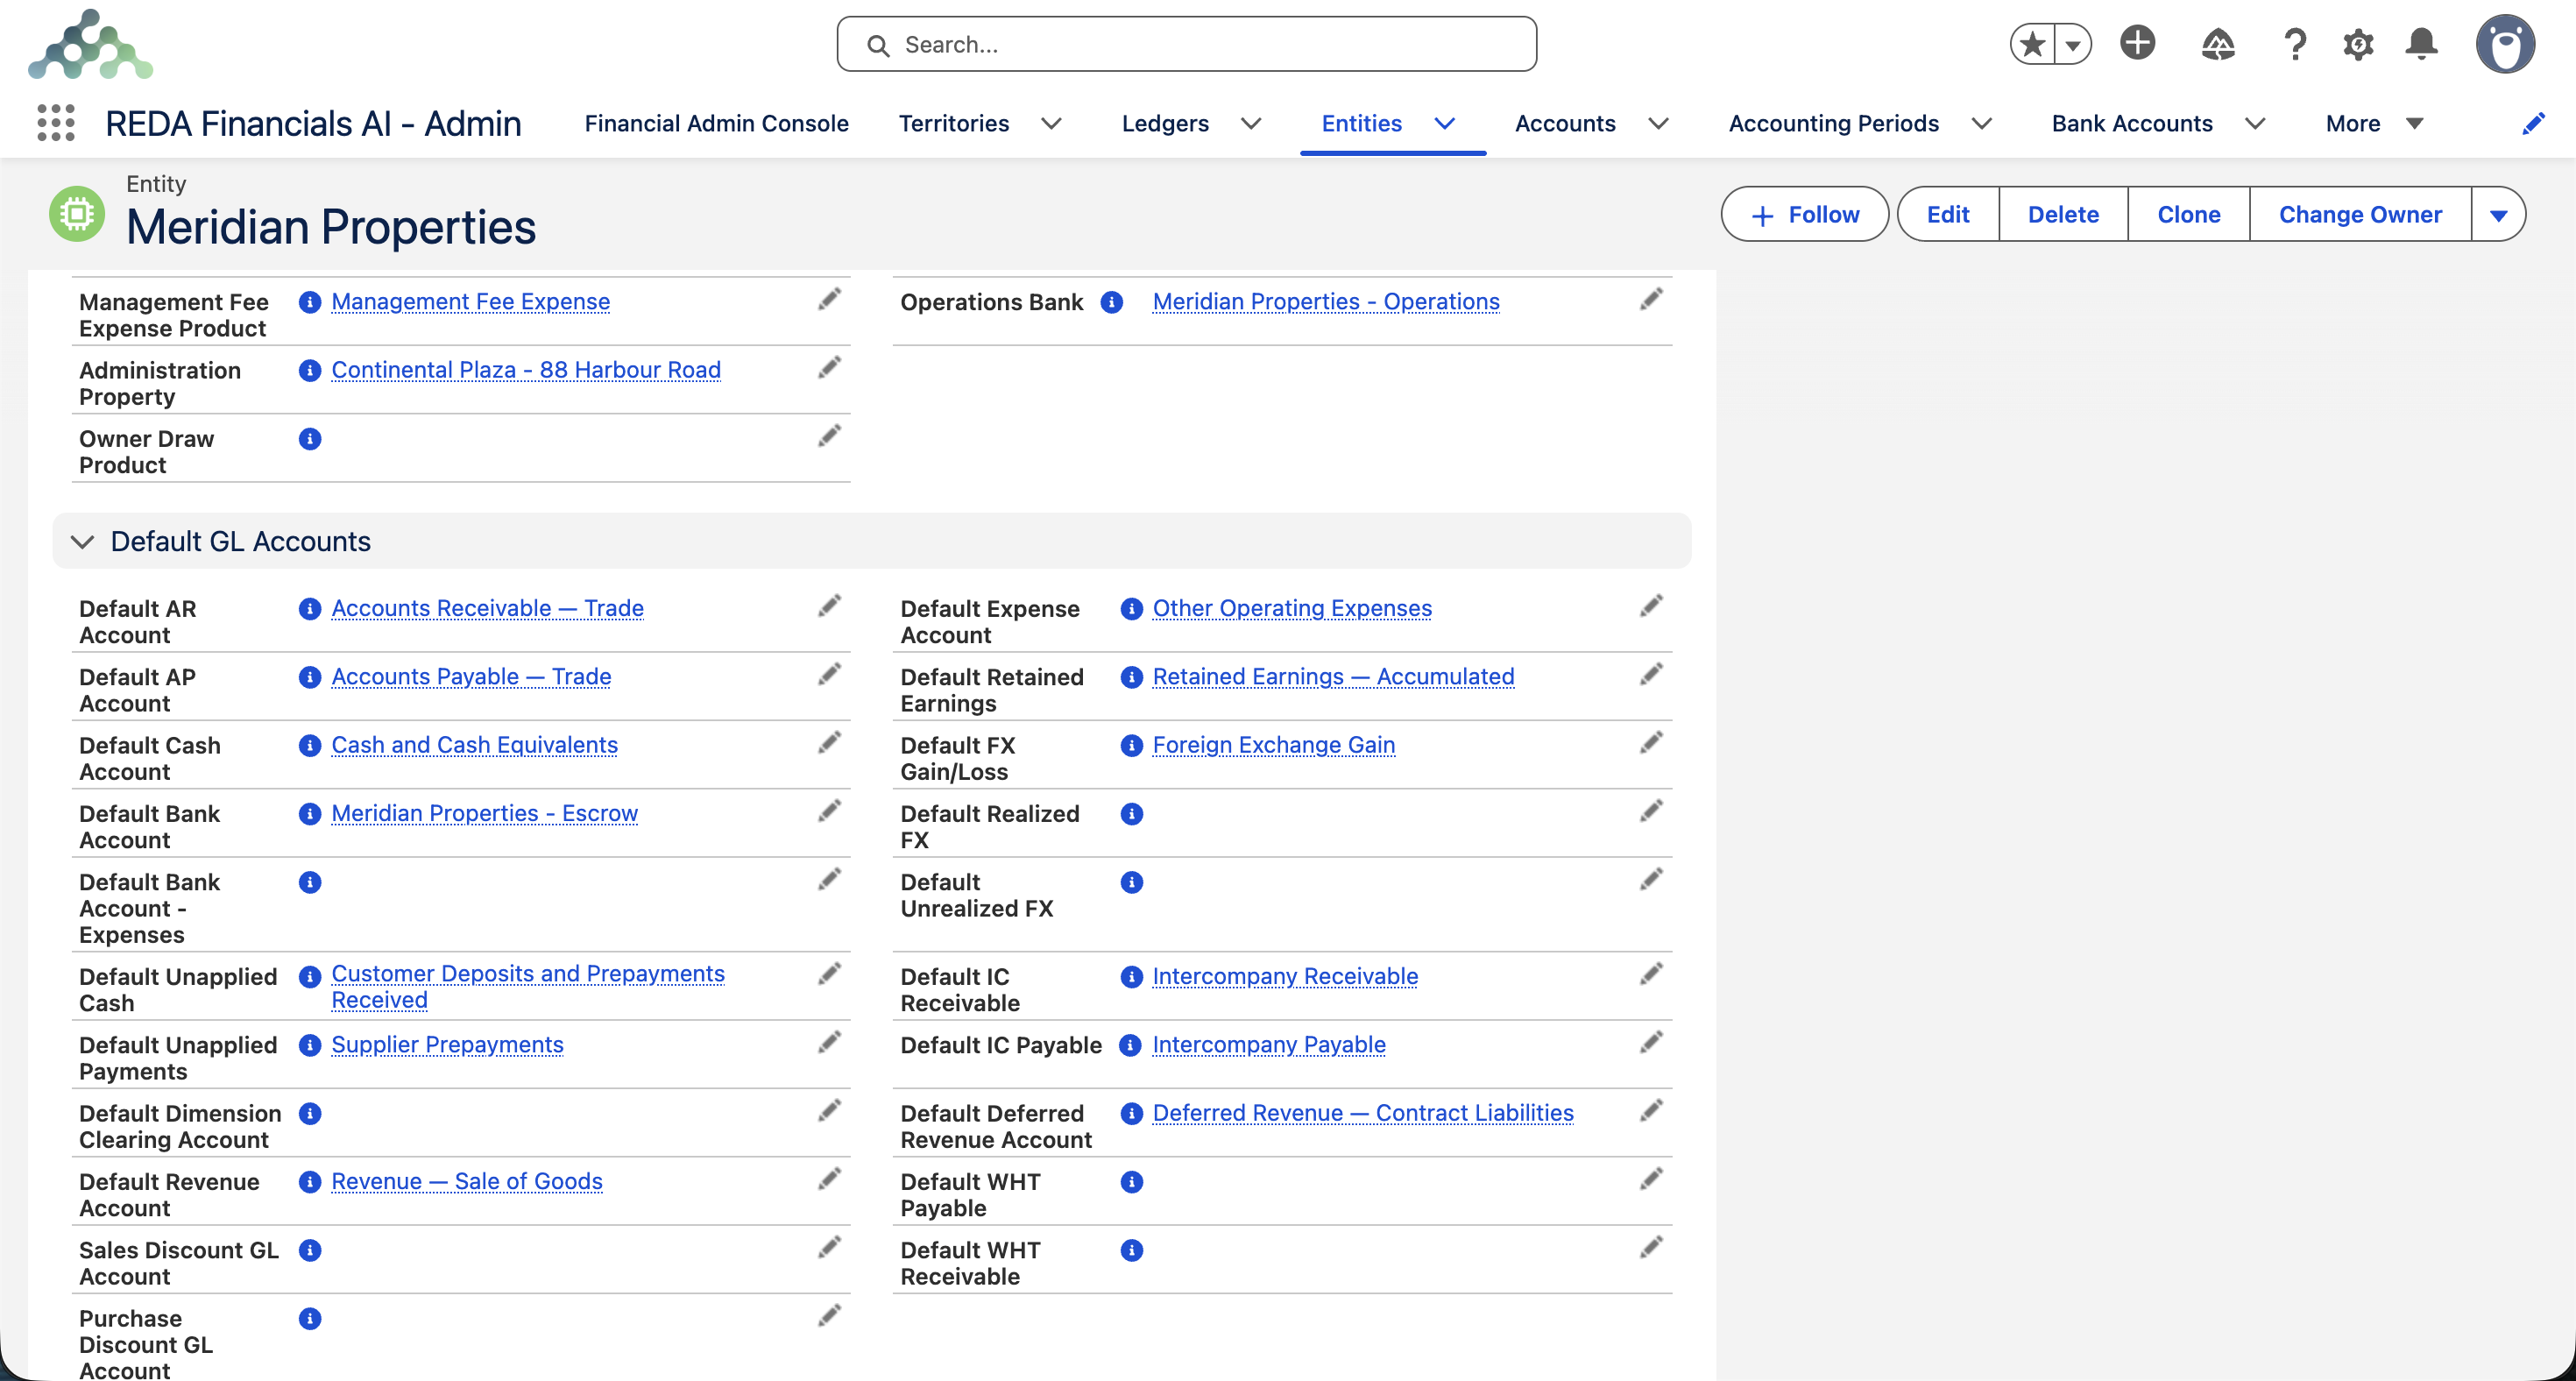
Toda vez que a REDA registra uma transação, ele precisa decidir quais contas usar. Quando você emite uma fatura, para onde vai o valor devido? Quando um pagamento chega, em qual conta o dinheiro entra? Para as partes rotineiras e recorrentes da contabilidade, a REDA responde a essas perguntas a partir de um conjunto de contas contábeis padrão mantido na entidade. Configure-as uma vez e toda contabilização cai no lugar certo — automaticamente, da mesma forma, sempre.
Este artigo faz duas coisas: explica, em linguagem simples, os conceitos contábeis que você precisa conhecer e, em seguida, percorre cada conta padrão — o que ela é, quando a REDA a usa e um exemplo prático mostrando o lançamento contábil real.
Acesso necessário. Definir essas contas padrão exige o conjunto de permissões Accounting Admin v2 ou Accounting Controller v2. Os conjuntos Accounts Payable v2, Accounts Receivable v2 e Read Only v2 conseguem visualizá-las, mas não alterá-las.
Um resumo rápido (pule se você já conhece as partidas dobradas)
| Termo | O que significa |
|---|---|
| Conta contábil | Um "compartimento" rotulado no seu plano de contas — por exemplo, Receita de vendas, Banco, Contas a receber comerciais. Todo valor que você registra cai em uma delas. |
| Débito / Crédito | Os dois lados de todo lançamento. Toda transação fecha em equilíbrio: total de débitos = total de créditos. (Em termos gerais: um débito aumenta o que você possui ou gasta; um crédito aumenta o que você deve ou ganha.) |
| Conta de controle | Uma conta-resumo que mantém um total — por exemplo, todos os saldos de clientes ficam em uma única conta de controle de Contas a receber, mesmo que cada cliente seja acompanhado separadamente. |
| Conta retificadora | Uma conta que reduz outra. Uma conta de Desconto sobre vendas é retificadora da Receita: ela reduz a receita reportada até o valor líquido. |
| Conta transitória / de retenção | Um local temporário para dinheiro que ainda não foi conciliado com nada — por exemplo, um pré-pagamento de cliente antes de existir uma fatura para aplicá-lo. |
Contas de controle e caixa
Estas quatro são a espinha dorsal — são tocadas em praticamente toda venda, compra e pagamento.
Conta de contas a receber padrão — o que os clientes devem a você
A conta de controle de contas a receber. Debitada quando você emite uma Fatura de venda (o cliente agora deve a você) e creditada quando ele paga (a dívida é quitada).
| Emitir uma fatura de £1,200 (incl. £200 de VAT) | Débito | Crédito |
|---|---|---|
| Contas a receber | 1,200 | |
| Receita de vendas | 1,000 | |
| VAT a pagar | 200 |
Conta de contas a pagar padrão — o que você deve a fornecedores
A conta de controle de contas a pagar. Creditada quando você registra uma Fatura de compra (você agora deve ao fornecedor), debitada quando você a paga.
| Registrar uma conta de fornecedor de £600 e depois pagá-la | Débito | Crédito |
|---|---|---|
| Despesa | 600 | |
| Contas a pagar | 600 | |
| — no pagamento — | ||
| Contas a pagar | 600 | |
| Banco | 600 |
Caixa padrão e Conta bancária padrão — para onde o dinheiro se move
A Conta bancária padrão é o registro bancário selecionado automaticamente em novos recebimentos e desembolsos; sua conta contábil vinculada é onde o caixa é contabilizado. A Conta de caixa padrão é a conta contábil de caixa/banco usada como alternativa quando nenhum banco específico é escolhido. Essas são as linhas "Banco" nos exemplos acima e abaixo.
Alternativas de receita e despesa
A conta de uma linha normalmente vem do produto associado a ela. Essas contas padrão são a rede de segurança para quando uma linha não tem conta de produto.
| Conta | Quando a REDA a usa |
|---|---|
| Conta de receita padrão | Uma linha de Fatura de venda não tem conta contábil de produto → o crédito da venda cai aqui. |
| Conta de despesa padrão | Uma linha de Fatura de compra não tem conta contábil de produto → o débito do custo cai aqui. |
Lucros acumulados padrão — para onde vai o lucro do ano
No fechamento do ano, a REDA "encerra" as contas de resultado e transfere o resultado líquido para Lucros acumulados — o total acumulado dos lucros que a empresa reteve. Um ano lucrativo:
| Fechamento do ano, £50,000 de lucro líquido | Débito | Crédito |
|---|---|---|
| Resumo de resultado | 50,000 | |
| Lucros acumulados | 50,000 |
Contas de reconhecimento e de retenção
Caixa não aplicado padrão — um pré-pagamento de cliente
Um cliente envia dinheiro antes de existir uma fatura para conciliá-lo. Ainda não pode ser receita — você deve a ele produtos/serviço — então ele fica em Caixa não aplicado (um passivo) até você aplicá-lo a uma fatura.
| Cliente pré-paga £500, depois aplicado a uma fatura | Débito | Crédito |
|---|---|---|
| Banco | 500 | |
| Caixa não aplicado | 500 | |
| — ao aplicar à fatura — | ||
| Caixa não aplicado | 500 | |
| Contas a receber | 500 |
Pagamentos não aplicados padrão — um pré-pagamento a fornecedor
A imagem espelhada: você paga um fornecedor antes de a conta dele chegar. É dinheiro que lhe é devido (um ativo) até ser conciliado, então fica em Pagamentos não aplicados.
| Pré-pagar £300 a um fornecedor | Débito | Crédito |
|---|---|---|
| Pagamentos não aplicados | 300 | |
| Banco | 300 |
Receita diferida padrão — receita em regime de caixa
Em uma entidade de Regime de caixa, uma fatura não pode ser contada como receita até você ser pago. A receita fica em Receita diferida e é liberada quando o dinheiro chega.
| Regime de caixa: fatura de £1.000, depois paga | Débito | Crédito |
|---|---|---|
| Contas a receber | 1.000 | |
| Receita diferida | 1.000 | |
| — no pagamento — | ||
| Receita diferida | 1.000 | |
| Receita de vendas | 1.000 |
Descontos
Desconto sobre vendas — um desconto que você concede
Uma conta retificadora de receita. Um desconto reduz o que o cliente deve e é registrado separadamente para que você veja a receita bruta versus a líquida.
| Venda de £1.000 com desconto de £50 | Débito | Crédito |
|---|---|---|
| Contas a receber | 950 | |
| Desconto sobre vendas | 50 | |
| Receita de vendas | 1.000 |
Desconto sobre compras — um desconto que você obtém
Quando você paga uma conta antecipadamente e obtém um desconto por liquidação, a economia é receita (ou uma redução de custo) registrada aqui.
| Pagar uma conta de £600 antecipadamente, obtendo £12 de desconto | Débito | Crédito |
|---|---|---|
| Contas a pagar | 600 | |
| Banco | 588 | |
| Desconto sobre compras | 12 |
Câmbio (somente multi-moeda)
Quando você negocia em uma moeda diferente da moeda própria da empresa, as taxas de câmbio se movem entre a faturação e o pagamento. Essas variações geram ganhos e perdas que precisam ser registrados. (Novo nisso? Veja Arquitetura de moeda em 3 níveis.)
Câmbio realizado padrão — liquidado a uma taxa diferente
Você fatura um cliente americano em $1.000 quando £1 = $1,25, então é contabilizado a £800. Ele paga depois, quando £1 = $1,22, então os $1.000 agora valem £820 — um ganho real de £20.
| Conta a receber de $1.000 liquidada a uma taxa melhor | Débito | Crédito |
|---|---|---|
| Banco | 820 | |
| Contas a receber | 800 | |
| Ganho cambial realizado | 20 |
Câmbio não realizado padrão — itens em aberto reavaliados no fim do período
A fatura ainda está em aberto no fim do mês. Se sua política contábil exige reavaliar os saldos em moeda estrangeira em aberto à taxa de fechamento — normalmente feito com um lançamento de ajuste no fim do período — os $1.000 em aberto (contabilizados a £800) são reavaliados a £1 = $1,27 → £787: uma perda contábil de £13, registrada aqui, mas ainda não realizada.
| Reavaliação de fim de período do item em aberto | Débito | Crédito |
|---|---|---|
| Perda cambial não realizada | 13 | |
| Contas a receber | 13 |
Ganho/Perda cambial padrão é a conta geral para diferenças de câmbio e é obrigatória em uma organização multi-moeda — a REDA não salva uma entidade multi-moeda sem ela. Realizado e Não realizado são as contas mais específicas para separar as diferenças entre itens liquidados e itens ainda em aberto.
Intercompanhia — quando suas próprias empresas negociam entre si
Se a empresa do Reino Unido da Meridian faz £500 de trabalho para sua coligada americana, ambas as empresas precisam registrar seu lado, e o grupo os compensa na consolidação. As contas Contas a receber intercompanhia e Contas a pagar intercompanhia (definidas em par) dão a essas transações o seu lugar.
| Reino Unido fatura £500 à coligada americana | Débito | Crédito |
|---|---|---|
| Nos livros do Reino Unido: Contas a receber intercompanhia | 500 | |
| Nos livros do Reino Unido: Receita | 500 | |
| Nos livros dos EUA: Despesa | 500 | |
| Nos livros dos EUA: Contas a pagar intercompanhia | 500 |
Retenção na fonte
Em alguns países, o pagador precisa reter uma parte de um pagamento e repassá-la à autoridade fiscal em nome da outra parte. (Novo nisso? Veja Entendendo a retenção na fonte.)
Retenção a pagar padrão — você retém em um pagamento
Você deve £1.000 a um prestador de serviços, mas precisa reter 10%. Você paga £900 a ele e fica devendo £100 à autoridade fiscal.
| Conta de £1.000, 10% retido | Débito | Crédito |
|---|---|---|
| Despesa | 1.000 | |
| Contas a pagar (ao prestador) | 900 | |
| Retenção a pagar (à autoridade) | 100 |
Retenção a receber padrão — um cliente retém de você
Um cliente deve a você £1.000, mas retém £100 e paga £900. Os £100 são um crédito fiscal que você recuperará, registrado como uma conta a receber.
| Recebimento de £1.000, £100 retidos pelo cliente | Débito | Crédito |
|---|---|---|
| Banco | 900 | |
| Retenção a receber | 100 | |
| Contas a receber | 1.000 |
Três padrões que não são contas
Além das contas contábeis, a entidade carrega três companheiros que vale a pena conhecer:
| Campo | O que faz |
|---|---|
| Livro Razão padrão | O livro de registro onde caem as contabilizações desta entidade quando um documento não indica um explicitamente. Veja Gestão de livros razão. |
| Estrutura de relatórios padrão | A estrutura de demonstrações usada por padrão para os relatórios financeiros desta entidade. Veja Estruturas de relatórios. |
| Conta de compensação de dimensão padrão | Uma conta técnica de compensação usada quando as contabilizações são reequilibradas entre valores de dimensão — por exemplo, quando a aplicação de um recebimento distribui o dinheiro entre faturas com dimensões diferentes. |
Uma conta bancária separada para pagar despesas
Toda entidade tem uma Conta bancária padrão — a conta que a REDA usa quando precisa saber "por qual banco o dinheiro passou". Algumas organizações, porém, pagam suas despesas de uma conta diferente da que usam para tudo o mais: uma conta operacional ou de caixa pequeno dedicada, mantida separada da conta principal de recebimentos por controle.
O campo Conta bancária padrão – Despesas permite que uma entidade indique essa segunda conta. Quando ele está definido, a REDA a usa como o banco pagador para:
- Desembolsos,
- a execução de lote de pagamentos, e
- pagamentos automáticos em Faturas de compra do tipo Despesa.
Deixe em branco e nada muda — a REDA volta a usar a Conta bancária padrão comum da entidade, exatamente como antes. Como em qualquer conta bancária padrão, a Conta contábil própria da conta escolhida determina a Conta de caixa usada quando esses pagamentos são contabilizados.
Acesso necessário. O campo é editável pelos conjuntos de permissões Accounting Admin v2 e Accounting Controller v2. Se sua organização personalizou o layout de página da Entity, um administrador adiciona o campo em Setup → Object Manager → Entity → Page Layouts.
O que vem a seguir
- Referência de campos da entidade — onde ficam os campos de contas contábeis padrão.
- Criando uma entidade — defina os padrões ao criar a empresa.
- Configurações de política por entidade — outros comportamentos configuráveis por entidade.
- Criando contas contábeis — construa as contas para as quais você aponta.
- Como funciona a contabilização — como esses padrões conduzem as contabilizações.
Perguntas frequentes
As contas principais (contas a receber, contas a pagar, caixa, receita, despesa, lucros acumulados) são necessárias porque a contabilização do dia a dia falha sem elas. As especializadas (câmbio, intercompanhia, retenção na fonte, descontos) só são necessárias se você faz esse tipo de operação — as contas de câmbio importam a partir do momento em que você opera com múltiplas moedas; a intercompanhia a partir do momento em que você tem um grupo; a retenção na fonte a partir do momento em que você retém. O conjunto principal chega por herança dos padrões do território; as especializadas você define na entidade quando a necessidade surge.
Se for uma linha determinada pelo produto, corrija a conta no produto. Se for uma dessas contas padrão da entidade (por exemplo, a conta de contas a receber errada), corrija na entidade — as próximas contabilizações seguirão o novo mapeamento.
Porque toda transação intercompanhia tem dois lados — a conta a receber de uma empresa é a conta a pagar da outra. O REDA bloqueia a configuração de apenas uma delas para evitar lançamentos de grupo registrados pela metade.
Isso foi útil?