
Fechamento contábil
O fechamento contábil é como você, como controller, declara um período final: uma vez que um período está fechado, ninguém pode contabilizar, editar ou estornar uma transação com data dentro dele, de modo que os números já reportados não podem mudar depois. É o controle que torna suas demonstrações financeiras confiáveis e sua trilha de auditoria defensável.
Na REDA, o fechamento é deliberadamente preciso: é feito por entidade e por módulo (AR, AP, GL), e é controlado por uma data, não por um interruptor. Este artigo explica o modelo, a ordem em que se deve fechar e como fazer isso entidade por entidade.
Acesso que você vai precisar. Fechar e reabrir os livros exige o conjunto de permissões Accounting Controller v2 ou Accounting Admin v2. Os conjuntos Accounts Payable v2, Accounts Receivable v2 e Read Only v2 permitem visualizar a entidade, mas não alterar suas datas de fechamento.
O fechamento é uma data, não um interruptor
Cada entidade tem um conjunto de datas “Closed Through” (fechado até). Cada uma é uma linha divisória: tudo com data nela ou antes fica bloqueado; tudo depois fica aberto. Esse é um fechamento flexível (soft close) — muito mais flexível do que um indicador de aberto/fechado, porque permite fechar mês após mês apenas avançando a data, e reabrir retrocedendo-a.
| Campo na entidade | O que ele bloqueia |
|---|---|
| Contas a receber fechadas até | Contas a receber — faturas de venda, notas de crédito e recebimentos com data nela ou antes não podem mais ser contabilizados, editados ou estornados. |
| Contas a pagar fechadas até | Contas a pagar — faturas de compra, notas de crédito de fornecedor e desembolsos nela ou antes ficam bloqueados. |
| Razão fechado até | O livro razão — lançamentos contábeis nela ou antes ficam bloqueados. Fechado por último (veja a sequência abaixo). |
| Exercício encerrado até | O último fim de exercício fiscal que já foi finalizado. Definido automaticamente pelo Encerramento do ano fiscal; enquanto estiver definido, nenhuma das três datas acima pode retroceder além dele. |
A ordem de fechamento: primeiro os livros auxiliares, depois o GL
Há uma regra que a REDA impõe, e é um controle contábil genuíno: você deve fechar AR e AP antes de fechar o GL para a mesma data. Você finaliza os livros auxiliares — contas a receber e contas a pagar — e só depois bloqueia o livro razão sobre eles. A reabertura é feita na ordem inversa.
1. Defina AR Closed Through = 31 de jan. — as contas a receber de janeiro e anteriores agora estão bloqueadas.
2. Defina AP Closed Through = 31 de jan. — as contas a pagar ficam bloqueadas.
3. Defina GL Closed Through = 31 de jan. — o razão agora está fechado para janeiro. (A REDA só permite isso depois que AR e AP já estiverem em 31 de jan. ou mais tarde.)
Reabrindo janeiro (se for realmente necessário):
1. Retroceda primeiro o GL Closed Through (por exemplo, para 31 de dez.).
2. Depois retroceda o AR e o AP. (Você não pode reabrir um livro auxiliar enquanto o GL ainda estiver fechado além dele.)
Como fechar os livros de uma entidade
O fechamento é feito diretamente no registro da entidade:
Abra a entidade
No Iniciador de aplicativos (a grade de nove pontos, no canto superior esquerdo) ou na guia Entidades, abra a entidade cujos livros você está fechando.
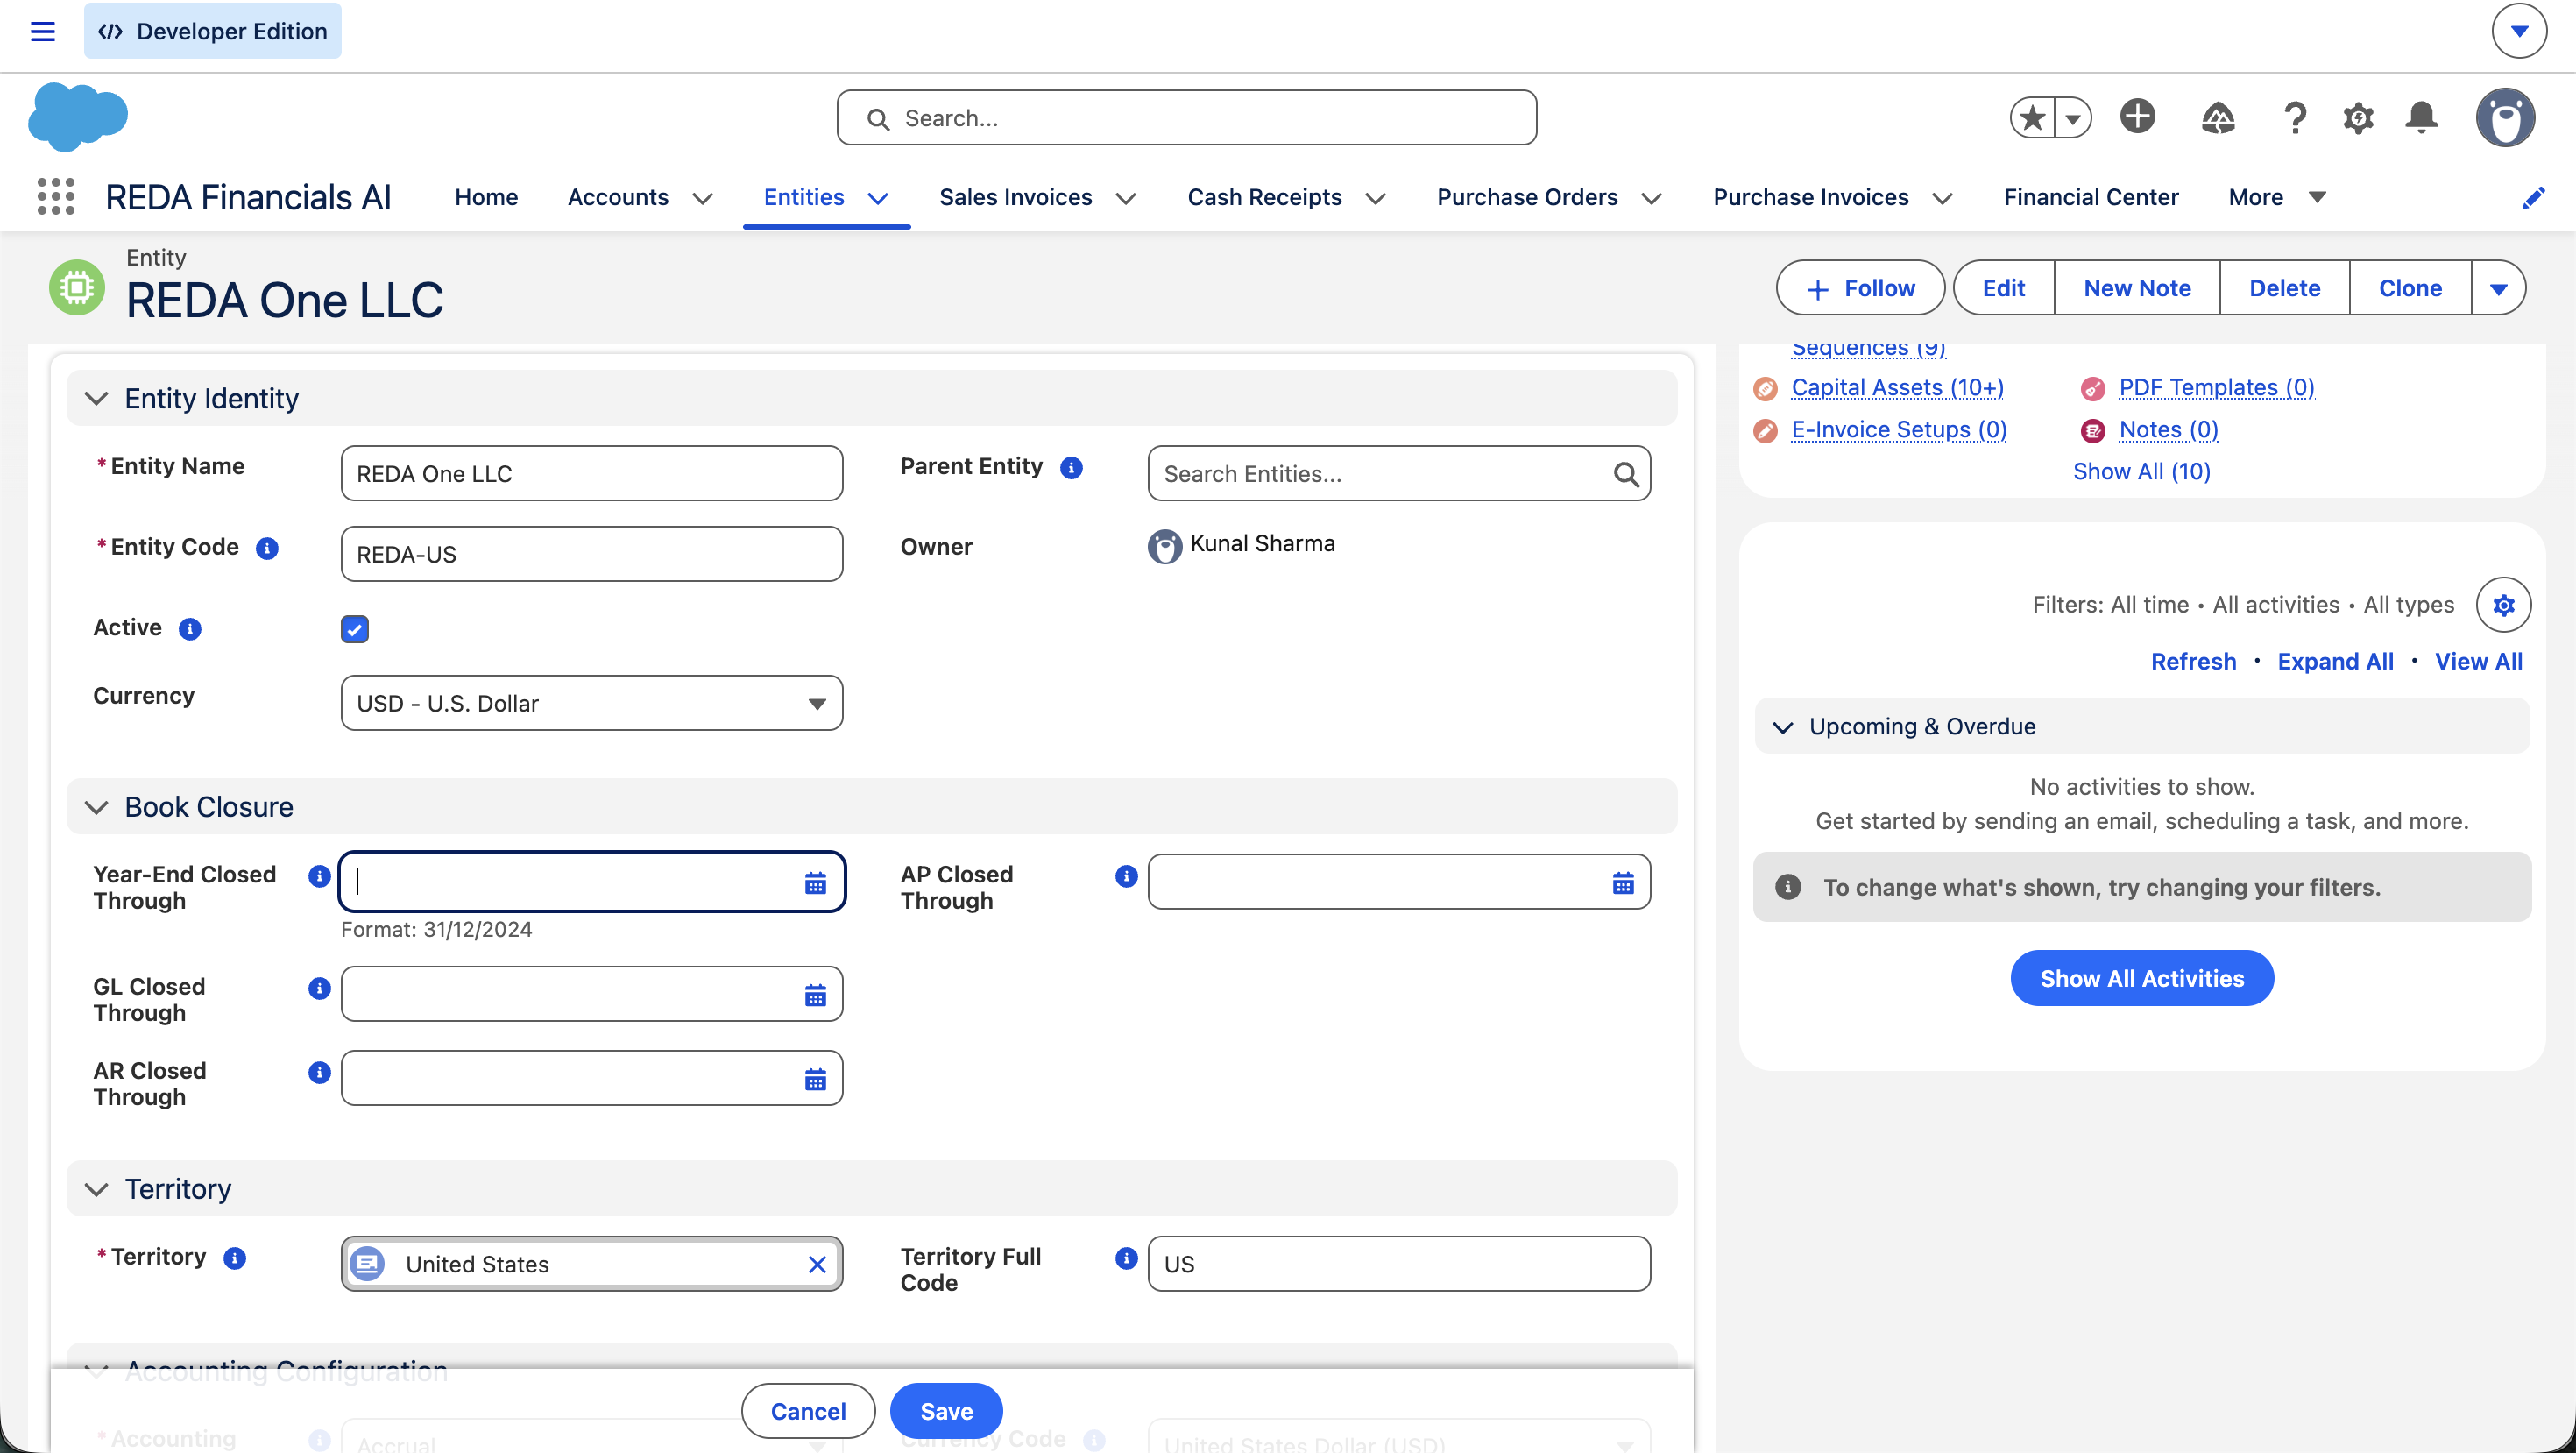
Edite a seção Fechamento de Livros
Clique em Editar e localize a seção Fechamento de Livros, que contém as quatro datas de fechado até.
Defina as datas na ordem correta
Defina AR Closed Through e AP Closed Through para a data de fim do período, depois GL Closed Through para a mesma data.
Salve
Clique em Salvar. A partir desse momento, as contabilizações com data no intervalo fechado ficam bloqueadas para essa entidade.
O que o fechamento faz — e como reabrir
Uma vez definida uma data, qualquer tentativa de contabilizar, editar ou estornar uma transação com data nela ou antes — naquele módulo, naquela entidade — é rejeitada com uma mensagem clara. Os relatórios sobre o período fechado permanecem exatamente como estavam; o fechamento congela os números, não os altera.
Reabrir é simplesmente retroceder uma data de fechado até — mas duas proteções se aplicam: você não pode reabrir um livro auxiliar enquanto o GL ainda estiver fechado além dele (reabra o GL primeiro), e você não pode retroceder nenhuma data além de um encerramento de ano fiscal finalizado até que esse encerramento seja reaberto. Reabrir deve ser raro e deliberado — é reabrir o histórico.
Qual data bloqueia quais documentos
Cada tipo de documento responde a exatamente uma das três datas. Quando uma contabilização é bloqueada, esta tabela mostra qual data está causando o bloqueio — e, portanto, qual data um controller precisaria mover para permiti-la:
| Documentos | Regido por |
|---|---|
| Faturas de venda, recebimentos, notas de crédito — e as aplicações que conciliam recebimentos com faturas | Contas a receber fechadas até |
| Faturas de compra, desembolsos, notas de crédito de fornecedor — e as aplicações que conciliam desembolsos com faturas | Contas a pagar fechadas até |
| Lançamentos contábeis — e toda outra origem de contabilização (ativos fixos, lançamentos gerados pelo sistema) | Razão fechado até |
As mensagens que você verá — e o que fazer
Estas são as mensagens de proteção reais que o sistema exibe em torno do fechamento. Os usuários que se depararem com elas não precisam abrir um chamado — precisam desta tabela:
| A mensagem | O que significa / o que fazer |
|---|---|
| “A data da transação … está na data de fechamento contábil do GL ou antes dela …. Reabra os livros para contabilizar.” (as mensagens de AR e AP citam sua própria data de fechamento) | O documento tem data dentro de um intervalo fechado. Redate-o para o período aberto, se for onde ele pertence; caso contrário, um controller precisa reabrir, contabilizar e fechar novamente. |
| “O período está fechado até … para a entidade …. Lançamentos contabilizados com data na data de fechamento ou antes não podem ter a contabilização revertida.” | Reverter a contabilização é bloqueado pelo mesmo bloqueio que contabilizar — um período fechado não pode ser alterado em nenhuma das duas direções. |
| “Violação da sequência de fechamento: GL Closed Through não pode ser posterior a AR Closed Through nem a AP Closed Through. Feche AR e AP primeiro, depois o GL. Para reabrir, retroceda o GL Closed Through antes de mover AR ou AP.” | Você tentou fechar o GL além de um livro auxiliar, ou reabrir um livro auxiliar sob um GL ainda fechado. Siga a ordem: feche AR/AP → GL; reabra GL → AR/AP. |
| “Não é possível retroceder as datas de fechamento de livros para antes da data do Year-End Closed Through. O exercício fiscal até essa data já foi fechado. Para reabrir, use primeiro o fluxo de reabertura do Encerramento do ano fiscal no Centro Financeiro.” | O ano está formalmente fechado. Reabra o exercício fiscal no Centro Financeiro antes de mexer nas datas mensais dentro dele. |
Boas práticas para um fechamento limpo
- toda transação do período está contabilizada (nenhuma parada em rascunho);
- as contas bancárias estão conciliadas até o fim do período;
- as contas de controle de AR e AP conferem com seus livros auxiliares;
- os saldos entre empresas se espelham entre as entidades.
- Feche os livros auxiliares antes do razão. AR e AP primeiro, GL por último — isso é obrigatório, e é a ordem correta.
- Feche entidade por entidade. Finalize e bloqueie o período de cada entidade assim que estiver pronto; você não precisa esperar pelo grupo todo.
- Avance um período de cada vez. Avance as datas para cada fim de período seguinte à medida que for concluindo — o modelo de fechamento flexível torna natural um fechamento mensal contínuo.
- Reserve a reabertura para correções genuínas. Documente o motivo, reabra na ordem correta (GL primeiro), e feche novamente o quanto antes.
- Use o Encerramento do ano fiscal para o exercício fiscal. O processo de fim de ano transfere o lucro para os lucros acumulados e grava a data Year-End Closed Through — veja Encerramento do ano fiscal.
O que vem a seguir
- Períodos Contábeis — os períodos que você está fechando.
- Gerando Períodos — crie os próximos períodos para contabilizar.
- Gestão do Livro Razão — como os livros se comportam durante um fechamento.
- Encerramento do ano fiscal — o fechamento anual e a transferência de saldos.
- Balancete de Verificação — confirme os saldos antes de bloquear.
Perguntas frequentes
Não. O fechamento mensal não tem uma tela dedicada — as datas de fechado até são editadas diretamente no registro da entidade, e esse é todo o mecanismo. O único fluxo guiado de fechamento na REDA é o Encerramento do ano fiscal no Centro Financeiro, que finaliza um exercício fiscal inteiro.
Não — o fechamento é controlado por datas, não por caixas de seleção. Cada módulo (AR, AP, GL) tem uma data “Closed Through” (fechado até) na entidade. Tudo na data ou antes dela fica bloqueado; tudo depois permanece aberto. Essa abordagem de fechamento flexível (soft close) permite fechar cada mês avançando a data, e reabrir retrocedendo-a.
Porque o AR e o AP ainda não estão fechados até essa data. O GL só pode ser fechado depois dos livros auxiliares. Defina primeiro o AR Closed Through e o AP Closed Through para o final do período e só então defina o GL Closed Through.
Sim — esse é justamente o objetivo do fechamento por entidade. A Entidade A pode estar fechada até janeiro enquanto a Entidade B ainda está contabilizando. As datas de fechado até de cada entidade são independentes, mesmo quando as entidades compartilham o mesmo calendário territorial.
Primeiro pergunte se isso realmente pertence ao período fechado ou ao período aberto atual — a maioria dos itens tardios deve ser contabilizada no período aberto. Se realmente precisar entrar no período fechado, um controller pode reabri-lo (retroceder o GL primeiro, depois o livro auxiliar), contabilizar a correção e fechar novamente. Reabrir um período fechado é uma ação deliberada e documentada.
Não. O fechamento congela o período para que os números não possam mudar — ele não os altera. Suas demonstrações de um período fechado são lidas exatamente como estavam no momento do fechamento.
Não. Um fechamento mensal é puramente um bloqueio — ele não cria nenhum lançamento contábil. O único fechamento que de fato contabiliza lançamentos é o Encerramento do ano fiscal, que transfere os saldos de receitas e despesas do ano para os lucros acumulados por meio de um lançamento de fechamento gerado automaticamente pelo sistema, por entidade e por livro.
Isso foi útil?