
Fechamento de Fim de Ano
Todo ano fiscal termina com o mesmo ritual: as contas de resultado transferem seu saldo para o patrimônio líquido e zeram, para que o novo ano comece sua própria história. Feito manualmente, é uma tarefa tediosa e sujeita a erros; na REDA Financials é a guia Fechamento de Fim de Ano do Centro Financeiro — pré-visualize, execute, pronto, reversível por meio de uma reabertura formal.
Acesso necessário. Qualquer conjunto de permissões da REDA Financials permite abrir a guia e pré-visualizar os lançamentos de encerramento; executar o encerramento contabiliza lançamentos, portanto exige o conjunto de permissões Accounting Admin v2 ou Accounting Controller v2 (os níveis que podem criar e contabilizar lançamentos contábeis).
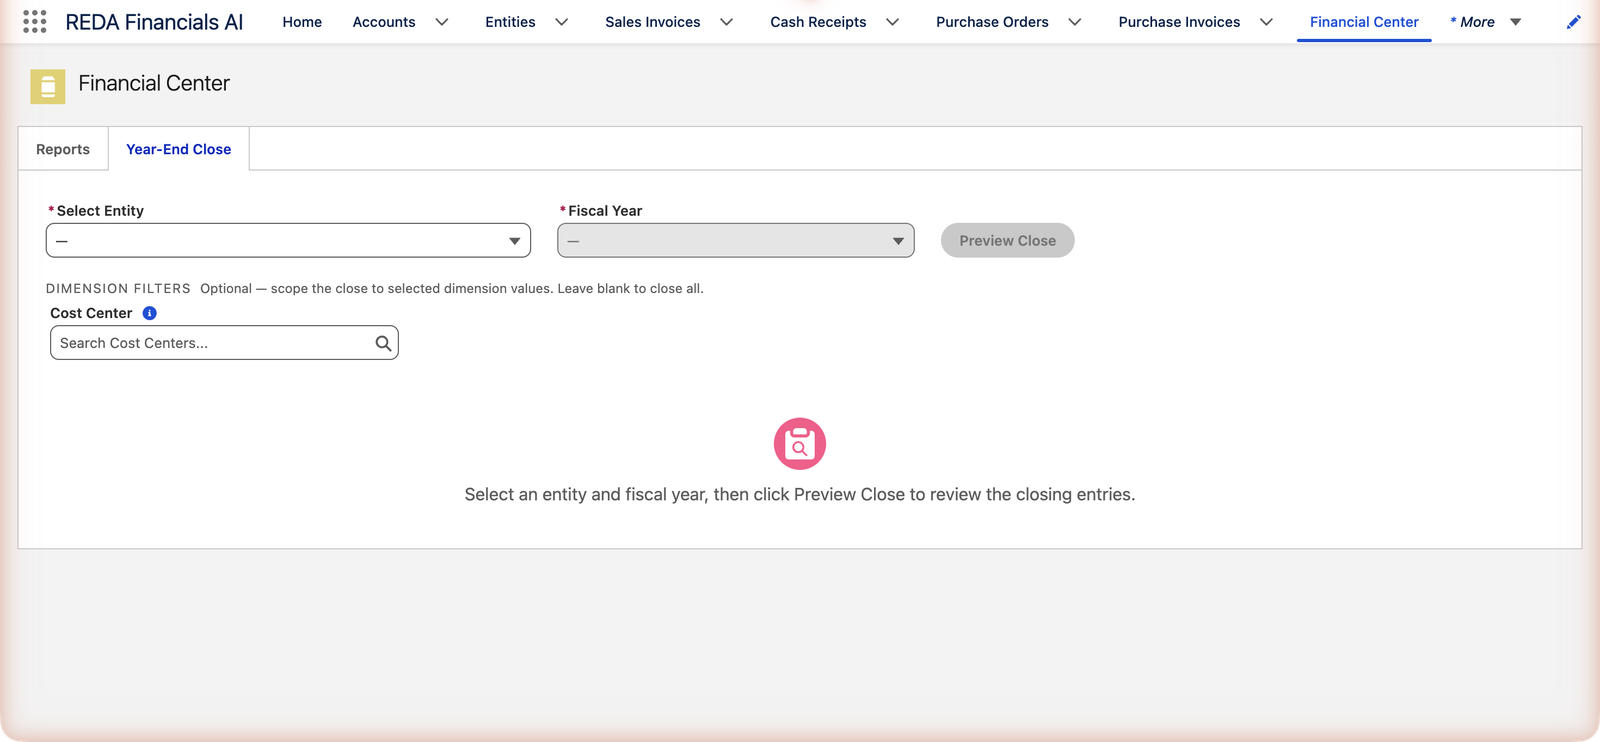
O que o encerramento faz
Para a entidade e o ano fiscal escolhidos, o encerramento cria um lançamento de encerramento gerado pelo sistema por livro razão, datado do último dia do ano fiscal: o saldo líquido do ano de cada conta de receita e despesa é revertido a zero, com a contrapartida indo para a conta Default Retained Earnings da entidade — o lucro líquido a credita, um prejuízo a debita. Os lançamentos são contabilizados imediatamente (com Tipo Closing, claramente gerados pelo sistema, com nome YEC-…), e o campo Year-End Closed Through da entidade avança. A partir daí, os lucros acumulados do balanço patrimonial carregam o ano permanentemente — não há mais roll-forward em tempo de relatório para aquele ano.
O lançamento de encerramento, em detalhe
Vale a pena ler com atenção, ao menos uma vez, o que a pré-visualização mostra — e o que a execução contabiliza:
| Elemento | O que você verá |
|---|---|
| Um lançamento por livro razão | Todo livro razão com atividade de receita ou despesa no ano fiscal recebe seu próprio lançamento de encerramento; livros razão sem atividade são ignorados. |
| As linhas | O saldo líquido do ano de cada conta de resultado, revertido: uma conta com saldo credor (receita) recebe uma linha de débito; uma conta com saldo devedor (despesa) recebe uma linha de crédito. Contas cujo saldo líquido é zero são ignoradas. |
| A contrapartida | Uma linha para a conta Default Retained Earnings da entidade — exibida na pré-visualização como Retained Earnings, Tipo Equity. O lucro líquido a credita; um prejuízo líquido a debita. |
| Nome e data | Nomeado YEC- + o código da entidade + o ano de início do ano fiscal, datado do último dia do ano fiscal, Tipo Closing, marcado como gerado pelo sistema, com uma descrição citando a entidade, o livro razão e o ano fiscal. |
| O marcador | Em caso de sucesso, o campo Year-End Closed Through da entidade avança até o fim do ano fiscal, e uma notificação confirma: "Year-end close completed successfully. 2 closing Journal Entry(ies) created and posted." |
A tela, controle por controle
Select Entity lista suas entidades como "código — nome". Fiscal Year então oferece o ano fiscal atual e os últimos cinco anos fiscais, cada um detalhado a partir do calendário fiscal da entidade — "FY 2025 (Apr 2025 – Mar 2026)" para uma entidade com ano fiscal iniciado em abril — de modo que não haja ambiguidade sobre quais doze meses estão sendo encerrados. A seção opcional Dimension Filters diz exatamente para que serve: "Optional — scope the close to selected dimension values. Leave blank to close all." (Se sua organização marcar uma dimensão como obrigatória para contabilizações, o encerramento a exige: "Select a value for required dimension(s): …".) Em seguida, Preview Close gera as tabelas Closing Entry Preview por livro razão — colunas GL Account, Type, Debit, Credit, um subtítulo com as datas exatas do ano fiscal, um selo Net Income ou Net Loss, e uma linha Total. Durante a execução você verá "Processing year-end close...".
Executando o encerramento
Pré-requisitos — a lista de bloqueios
Quatro condições precisam ser verdadeiras, cada uma com sua própria recusa clara: a entidade tem uma conta Default Retained Earnings e um Fiscal Year Start Month; o livro razão está fechado até o fim do ano fiscal ("Close all periods through the fiscal year end first." — veja Fechamento contábil); e existe um período contábil para a data de fim do ano.
Preview Close — leia antes de assinar
A pré-visualização detalha o lançamento de encerramento de cada livro razão: cada conta de resultado, seu saldo do ano, o débito ou crédito que a zera, a contrapartida de lucros acumulados, um selo Net Income/Net Loss e os totais. Este é o momento para a sobrancelha erguida do controller — uma conta que não deveria estar ali, um número que não tem a cara do ano que você viveu.
Execute — com o cinto de segurança afivelado
A confirmação é direta: "Isto criará e contabilizará Lançamentos de encerramento para todos os livros e bloqueará o exercício fiscal. Esta ação é irreversível sem uma reabertura formal. Continuar?" A execução é tudo ou nada — uma falha em qualquer livro razão reverte todo o encerramento.
As recusas, na íntegra
O encerramento prefere se recusar a contabilizar algo pela metade. Cada mensagem de bloqueio indica sua própria solução:
| A mensagem | O que significa / o que fazer |
|---|---|
| "A Entidade não tem uma Conta contábil de Lucros acumulados padrão configurada. Defina-a na configuração da Entidade antes de executar o encerramento anual." | Falta a conta de contrapartida — um item de configuração da entidade que seu administrador resolve uma única vez. |
| "A Entidade não tem um Mês de início do exercício fiscal configurado." | Sem isso, "o ano fiscal" não tem significado. Também é corrigido uma única vez, na configuração da entidade. |
| "O razão deve estar fechado até a data final do exercício fiscal antes de executar o encerramento anual. Feche todos os períodos até o fim do exercício primeiro." | Ainda há períodos abertos — conclua primeiro a disciplina mensal (Fechamento contábil) até o fim do ano. |
| "Este exercício fiscal já foi encerrado para esta entidade." | Alguém já chegou primeiro. Verifique o campo Year-End Closed Through da entidade e os lançamentos YEC antes de supor que algo está errado. |
| "Nenhuma transação de receita ou despesa encontrada para este exercício fiscal. Nada a encerrar." | Um ano inativo, ou a entidade/ano fiscal errado foi selecionado. |
| "Nenhum período contábil encontrado para a data final do exercício fiscal. Crie o período necessário antes de executar o encerramento anual." | O lançamento de encerramento precisa de um período onde ser registrado — seu administrador precisa criá-lo. |
| "Apenas o exercício fiscal encerrado mais recentemente pode ser reaberto. Encerre os exercícios posteriores primeiro." | A reabertura funciona estritamente na ordem inversa: o último a fechar é o primeiro a reabrir. |
| "Este exercício fiscal não está encerrado para esta entidade." | Não há nada para reabrir — verifique qual ano você selecionou. |
Reabertura — formal, delimitada, transparente
Um ajuste de auditoria tardio acontece com todo mundo. Reopen Year cancela os lançamentos de encerramento e retrocede o marcador de "fechado até" — com duas disciplinas: apenas o ano fechado mais recentemente pode ser reaberto ("Close the later years first."), e a confirmação lembra que as datas de fechamento de razões auxiliares podem precisar de atenção. Contabilize o ajuste, encerre novamente; ambos os encerramentos permanecem no histórico de lançamentos, datados e atribuídos.
Mecanicamente, a reabertura cancela os lançamentos de encerramento gerados pelo sistema datados do fim daquele ano (o motivo do cancelamento registra "Year-End Close Reopen") e retrocede o Year-End Closed Through até o fim do ano fechado anterior — ou o limpa completamente se este era o primeiro encerramento. A notificação de confirmação contabiliza o trabalho: "Fiscal year reopened successfully. 2 closing Journal Entry(ies) voided." Reaberto significa que o roll-forward de lucros em tempo de relatório do balanço patrimonial volta a cobrir aquele ano, mantendo o patrimônio líquido correto enquanto você contabiliza o ajuste.
Quem executa
Qualquer pessoa pode ver a guia; executar exige direitos de contabilização de lançamentos — Accounting Controller ou Accounting Admin — já que o encerramento cria e contabiliza lançamentos. Na prática, esta é a cerimônia do controller, logo após o fechamento dos livros do período final.
Erros comuns a evitar
| Erro | Por que prejudica | Faça isto em vez disso |
|---|---|---|
| Encerrar antes de o ano estar realmente definitivo | Cada ajuste tardio passa a custar um ciclo formal de reabertura-ajuste-novo encerramento | Encerre depois que os ajustes de auditoria forem lançados; enquanto isso, o roll-forward do balanço patrimonial mantém o patrimônio líquido correto |
| Pular a pré-visualização | A execução contabiliza exatamente o que a pré-visualização mostrou — sem ter sido lida | Leia a pré-visualização como um controller: cada conta de resultado, a contrapartida de lucros acumulados, o selo Net Income/Net Loss |
| Deixar um filtro de dimensão configurado por acidente | Você encerra o resultado de um único centro de custo e deixa o restante do ano aberto — um estado intermediário confuso | Encerramentos delimitados por dimensão são para organizações que realmente precisam deles; a maioria deve deixar os filtros em branco ("Leave blank to close all.") |
| Deixar vários anos se acumularem sem encerrar | A reabertura é apenas do ano mais recente — corrigir um ano antigo significa desfazer todos os anos posteriores | Encerre cada ano assim que ele for definitivo, em ordem |
| Tratar o lançamento de encerramento como editável | É um lançamento contabilizado e gerado pelo sistema — editar manualmente a transferência do ano ao patrimônio líquido compromete toda a cerimônia | Encerramento errado? Reabra formalmente, corrija a origem, encerre novamente — cada etapa permanece no registro |
O que vem a seguir
- Fechamento contábil — a disciplina mensal que leva até aqui.
- Balanço Patrimonial — os lucros acumulados antes e depois.
- Entendendo os lançamentos contábeis — o que são os lançamentos de encerramento.
Perguntas frequentes
Não — os lançamentos do novo ano seguem normalmente; enquanto isso, o roll-forward em tempo de relatório do balanço patrimonial mantém o patrimônio líquido correto. Encerre quando o ano antigo estiver realmente definitivo (após a auditoria, para muitas empresas). Só não deixe vários anos sem encerrar — a reabertura é apenas do mais recente, então a ordem importa.
O lançamento de encerramento fotografa o resultado do ano — se ainda pudessem ocorrer lançamentos no ano depois disso, a fotografia mentiria. Bloquear os períodos primeiro é o que dá sentido ao encerramento.
Por entidade, deliberadamente: cada uma tem seu próprio calendário fiscal, patrimônio líquido acumulado e prontidão. A Meridian encerra a entidade dos EUA em janeiro e as entidades com ano fiscal iniciado em abril (Reino Unido, Índia) após cada março.
Um lançamento contabilizado comum (embora longo) — Tipo Closing, gerado pelo sistema, uma linha por conta de resultado mais a linha de lucros acumulados, datado do último dia do ano. Totalmente rastreável a partir de qualquer demonstração, como tudo no livro razão.
Não pode ficar pela metade: o encerramento é tudo ou nada, então uma falha em qualquer livro razão reverte toda a execução e nada é contabilizado. Corrija o que o erro indica e execute novamente — a pré-visualização e a execução leem os mesmos dados, então uma pré-visualização limpa é um bom sinal.
Executar (e reabrir) cria e contabiliza lançamentos contábeis, o que exige direitos de contabilização — território de Accounting Controller ou Accounting Admin. Qualquer perfil pode abrir a guia e visualizar; é na etapa de contabilização que as permissões entram em ação.
Não, é uma informação: não foi encontrada atividade de receita ou despesa para aquela entidade e ano fiscal. Verifique se você selecionou o ano que pretendia (o seletor detalha as datas exatas de cada ano); um ano genuinamente inativo simplesmente não tem nada para transferir ao patrimônio líquido.
Isso foi útil?