
Crear una orden de compra
Este recorrido crea una orden de compra real de principio a fin: Meridian Properties US LLC contrata a Sterling Facility Services un programa trimestral de limpieza profunda de fachadas — dos visitas de $4,800 cada una. Verás qué te pide el formulario, qué se completa solo, cómo reacciona la verificación de presupuesto y cómo se ve una orden recién contabilizada. ¿Prefieres los conceptos primero? Lee Descripción de las órdenes de compra.
Acceso que necesitarás. Crear, editar y contabilizar estas órdenes requiere el conjunto de permisos Accounts Payable v2 (auxiliares y gerentes de cuentas por pagar) o Accounting Admin v2 (administradores del sistema). Los conjuntos Accounting Controller v2, Accounts Receivable v2 y Read Only v2 pueden ver, pero no crear ni contabilizar.
Paso 1 — Abrir el formulario
En el formulario Nueva orden de compra, hay cuatro botones en el encabezado: Cancelar, Guardar borrador, Análisis de presupuesto (se activa cuando la orden tiene contenido relevante para el presupuesto) y Contabilizar.
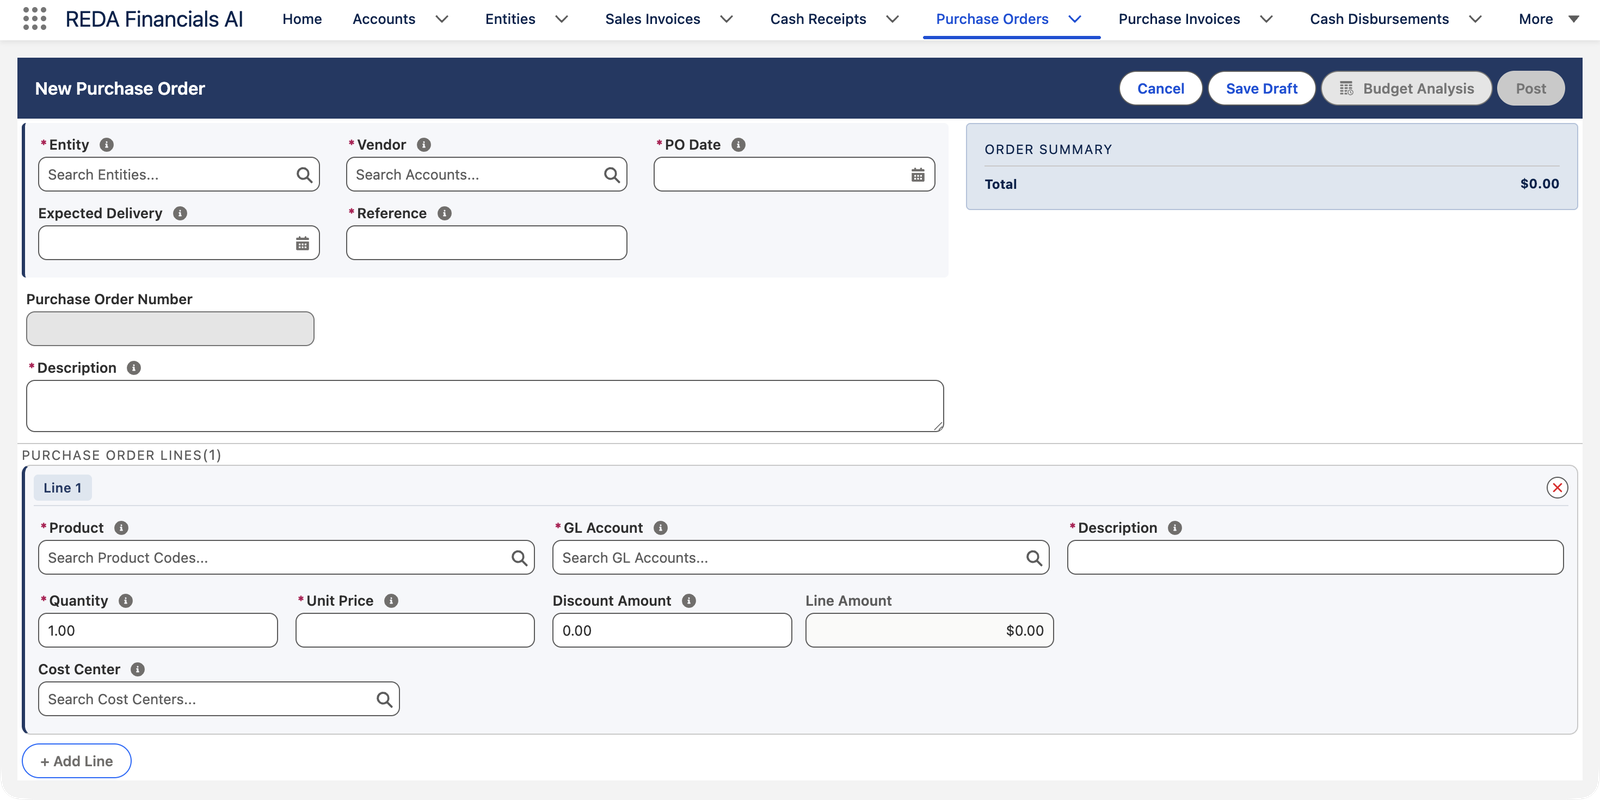
Paso 2 — El encabezado: quién, a quién, para cuándo
Entidad y Proveedor
La empresa que emite la orden y el proveedor que la recibe — Meridian Properties US LLC le compra a Sterling Facility Services.
Fecha de la orden y Entrega prevista
La fecha de la orden determina el período contable; la fecha de entrega prevista le da a recepción algo que dar seguimiento. Meridian fecha la orden hoy y espera la primera visita a mediados de agosto.
Referencia y Descripción
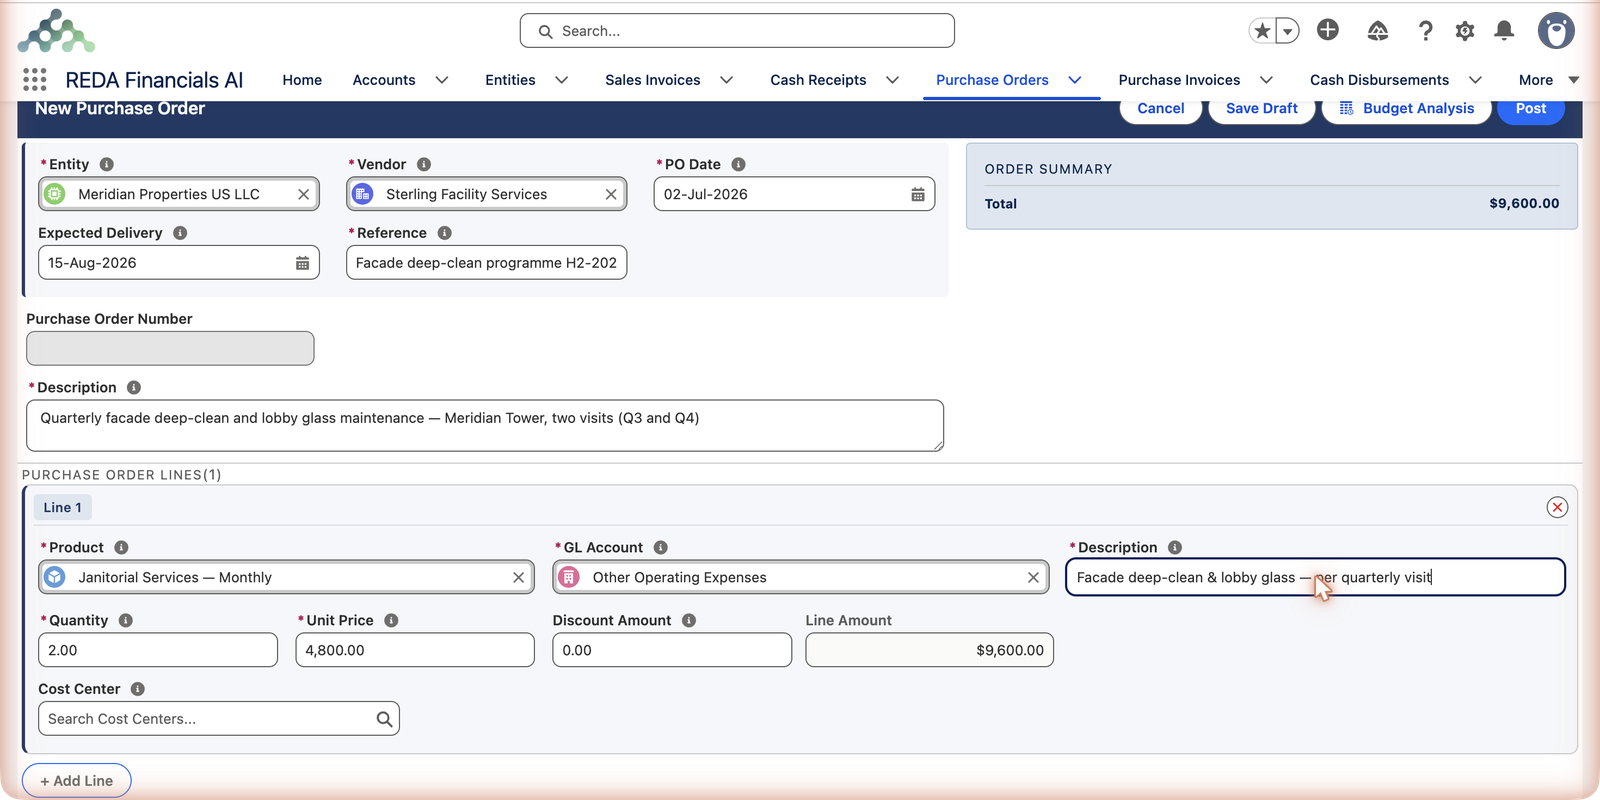
La Referencia es el nombre corto de la orden en las listas — "Programa de limpieza profunda de fachadas H2-2026". La Descripción indica qué se compra realmente: "Limpieza profunda trimestral de fachadas y mantenimiento del vidrio del vestíbulo — Meridian Tower, dos visitas (T3 y T4)".
Paso 3 — Líneas: qué, cuántas, a qué precio
El mismo patrón que las líneas de factura: elige el Producto (su cuenta contable y descripción predeterminadas se completan solas), define la Cantidad y el Precio unitario acordado y, si quieres, asigna un Centro de costos. Meridian pidió cantidad 2 (dos visitas) a $4,800:
Cada campo del formulario — la referencia
| Campo | ¿Obligatorio? | Qué hace |
|---|---|---|
| Entidad | Sí | La empresa que emite la orden — sus presupuestos asumen el compromiso y su secuencia de numeración nombra el documento |
| Proveedor | Sí | El proveedor al que se le emite la orden; más adelante, Generar PDF produce la copia que le envías |
| Fecha de la OC | Sí | Determina el período contable; cuando hay un presupuesto vinculado, esta fecha debe caer dentro del rango del presupuesto |
| Entrega prevista | No | La fecha a la que recepción dará seguimiento — mantenla realista, no optimista |
| Referencia | Sí | El nombre corto de la orden en las listas — incluye el programa y el período |
| Descripción | Sí | Qué se compra realmente; una orden es un compromiso, así que debe indicar para qué es |
| Número de orden de compra | Automático | Atenuado en el formulario — se asigna desde la secuencia de numeración de la entidad al guardar el registro |
| Presupuesto | No | Vincula la orden a un presupuesto contabilizado, de modo que la contabilización compromete los montos y ejecuta la Verificación de presupuesto — consulta Análisis de presupuesto de la orden de compra |
| Omitir controles presupuestarios | No | Una anulación del administrador: permite contabilizar de todos modos una orden que excede el presupuesto, para casos genuinamente excepcionales |
| Estado de aprobación | Lo define tu flujo de autorización | Contabilizar requiere Aprobado o No requerido; Enviar para aprobación inicia el proceso |
| Campos de línea | — | Producto, Cuenta contable, Descripción, Cantidad, Precio unitario, Importe de descuento, Centro de costos — cada uno tiene su propia entrada en Líneas de la orden de compra y productos |
Paso 4 — Verifica el presupuesto y luego contabiliza
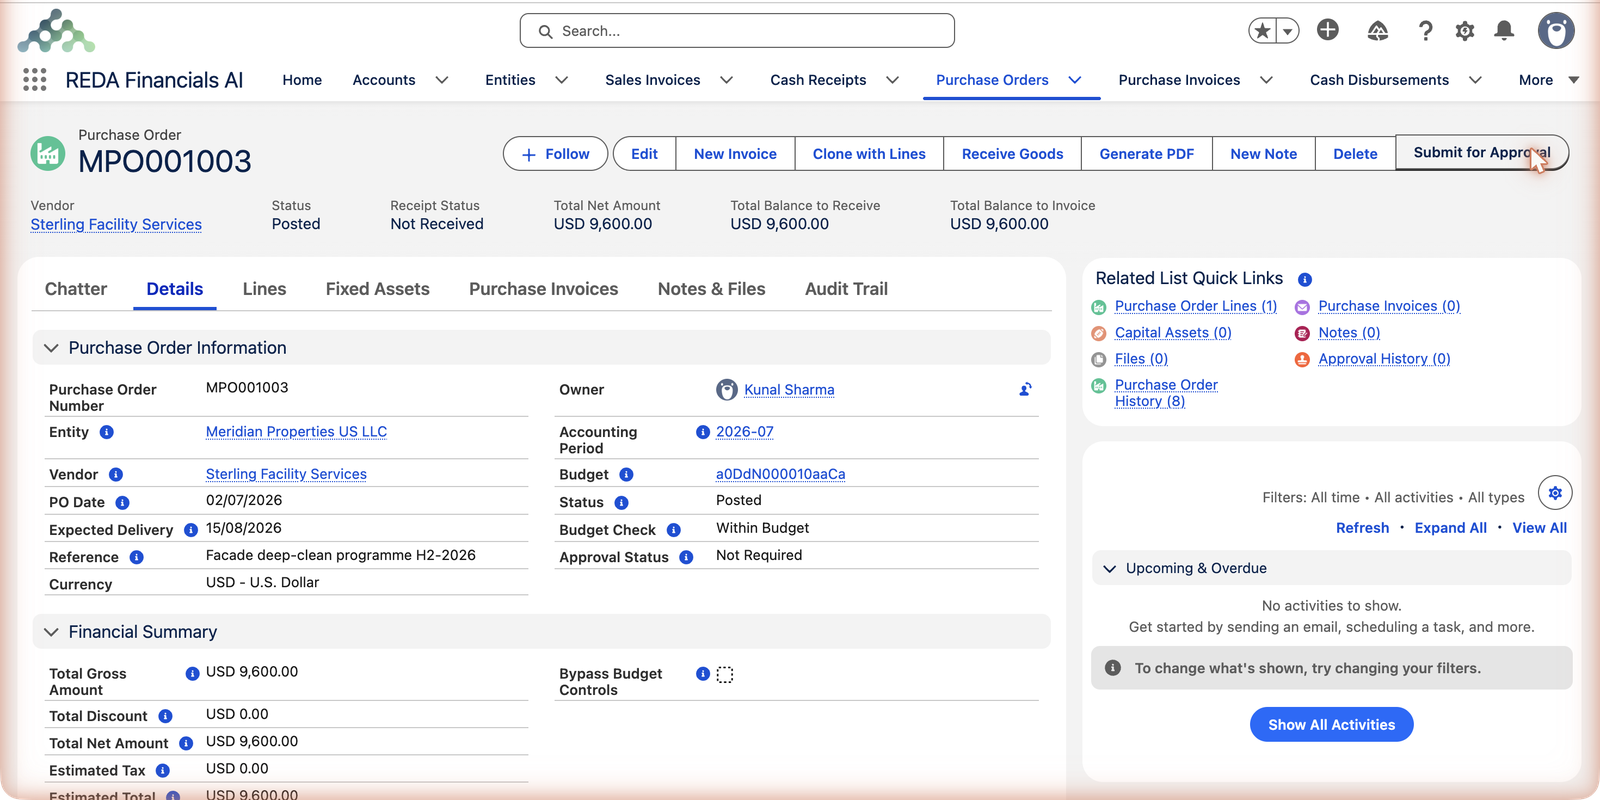
Antes de comprometer, Análisis de presupuesto muestra cómo cae esta orden contra tu presupuesto — lo presupuestado, lo ya comprometido, lo gastado y lo que dejaría esta orden (consulta Análisis de presupuesto de la orden de compra). Luego, Contabilizar. La contabilización bloquea la orden, le asigna su número y — cuando existe un presupuesto que coincide — compromete los montos:
Qué puede detener la contabilización — y qué hacer
La contabilización es donde se verifican las promesas de la orden. Estos son los controles:
| El control | Qué significa / qué hacer |
|---|---|
| Aprobación — la orden se contabiliza solo con Estado de aprobación Aprobado o No requerido | Usa Enviar para aprobación y espera la autorización; tu administrador configura quién aprueba qué. |
| Bloqueo por presupuesto — una línea que empujaría el gasto por encima del presupuesto disponible detiene la contabilización | Redimensiona la orden, o pide a un administrador que marque Omitir controles de presupuesto para una excepción genuina. El Análisis de presupuesto antes de contabilizar te lo anticipa. |
| Elegibilidad del presupuesto — un presupuesto vinculado debe pertenecer a la misma entidad, y la fecha de la orden debe caer dentro del rango del presupuesto y dentro de un período contable | Compara la fecha de la orden con el presupuesto que elegiste; una orden de enero no puede consumir el presupuesto del año pasado. |
| "No se pueden modificar las líneas de una Orden de compra que no esté en Borrador." | Intentaste modificar líneas después de contabilizar — la orden es un compromiso ya emitido. Vuelve a abrirla en Borrador, edítala y contabilízala de nuevo (consulta Contabilizar y anular una orden de compra). |
Errores comunes que debes evitar
| Error | Por qué perjudica | Haz esto en su lugar |
|---|---|---|
| Cantidad 1 para un programa de varias partes | La recepción y la facturación pasan a ser todo o nada — no se puede confirmar nada hasta que todo esté hecho | Una unidad por entregable: Meridian pidió 2 visitas a $4,800, no 1 a $9,600 |
| Adivinar el precio unitario | El precio de la orden es el punto de referencia con el que se coteja cada factura — una suposición errónea bloquea la conciliación más adelante | Ingresa el precio que realmente acordaste; si se renegocia, vuelve a abrir el borrador y corrige la línea |
| Una Referencia vaga ("OC de limpieza") | La Referencia es el nombre de la orden en cada lista — la vaguedad la vuelve imposible de encontrar | Programa más período: "Programa de limpieza profunda de fachadas H2-2026" |
| Omitir el Análisis de presupuesto antes de contabilizar | Descubres el bloqueo por presupuesto solo al contabilizar — o lo omites a la ligera y pierdes el control | Haz clic primero en Análisis de presupuesto y lee lo que dejaría la orden |
| Dejar sin revisar la Cuenta contable del producto | El compromiso consume la asignación presupuestaria equivocada, y el costo final cae en la cuenta equivocada | Revisa la Cuenta contable de cada línea; anúlala cuando el mismo producto sirva para un propósito distinto |
Qué sigue
- Recepción de líneas de orden de compra (activos) — registra las entregas a medida que llegan.
- Crear una factura de compra desde una orden de compra — convierte la orden en la factura del proveedor.
- Análisis de presupuesto de la orden de compra — la verificación de presupuesto en profundidad.
- Líneas de la orden de compra y productos — opciones de línea, incluida la creación de activos.
Preguntas frecuentes
La cuenta donde caerá el costo cuando se contabilice la factura. La orden en sí no registra nada en el libro mayor; su cuenta contable fluye a la línea de factura conciliada (y determina qué línea presupuestaria consume el compromiso).
REDA Financials coteja la entidad, las fechas y las cuentas contables de las líneas de la orden con tus presupuestos contabilizados — la línea de limpieza de Meridian coincidió con la asignación de gastos operativos del Presupuesto Operativo FY2026, así que la verificación se ejecutó automáticamente e informó Dentro del presupuesto.
Vuelve a abrirla en estado Borrador, modifícala y contabilízala de nuevo — siempre que nada recibido o facturado contradiga el cambio. Si corresponde una aprobación, la orden modificada pasa de nuevo por la autorización.
No — una orden de compra no crea asientos en el libro mayor, porque todavía no existe ningún costo, solo una promesa. Lo que sí afecta la contabilización es el compromiso presupuestario. El gasto llega a tus libros cuando se contabiliza la factura de proveedor conciliada — consulta Crear una factura de compra desde una orden de compra.
Cuando se contabiliza una factura conciliada, el monto comprometido se convierte en gasto real — los contadores lo llaman liquidación. El presupuesto nunca cuenta dos veces: lo comprometido pasa a ser real, y el saldo disponible se mantiene fiel en todo momento.
Dos caminos honestos: recorta la orden para ajustarla a lo disponible (Análisis de presupuesto muestra la diferencia), o — para una excepción genuina — pide a un administrador que marque Omitir controles de presupuesto y contabilice deliberadamente. La omisión existe para que el bloqueo nunca obligue a registrar datos incorrectos; no debe volverse un hábito.
¿Te resultó útil?