
Cierre contable
El cierre contable es la forma en que tú, como contralor, declaras un período como definitivo: una vez que un período está cerrado, nadie puede contabilizar, editar ni anular una transacción con fecha dentro de él, de modo que las cifras que reportaste no pueden cambiar después. Es el control que hace que tus estados financieros sean confiables y que tu pista de auditoría sea defendible.
En REDA, el cierre es deliberadamente preciso: se realiza por entidad y por módulo (cuentas por cobrar, cuentas por pagar, libro mayor), y se rige por una fecha, no por un interruptor. Este artículo explica el modelo, el orden en que se debe cerrar y cómo hacerlo entidad por entidad.
Acceso que necesitarás. Cerrar y reabrir libros requiere el conjunto de permisos Accounting Controller v2 o Accounting Admin v2. Los conjuntos Accounts Payable v2, Accounts Receivable v2 y Read Only v2 pueden ver la entidad, pero no cambiar sus fechas de cierre.
El cierre es una fecha, no un interruptor
Cada entidad tiene un conjunto de fechas de “cerrado hasta”. Cada una es una línea divisoria en el tiempo: todo lo que tenga fecha en esta fecha o antes queda bloqueado; todo lo posterior queda abierto. Eso es un cierre flexible — mucho más flexible que un indicador de abierto/cerrado, porque te permite cerrar mes tras mes con solo mover la fecha hacia adelante, y reabrir moviéndola hacia atrás.
| Campo en la entidad | Qué bloquea |
|---|---|
| Cuentas por cobrar cerradas hasta | Cuentas por cobrar — las facturas de venta, notas de crédito y recibos de caja con fecha en esta fecha o antes ya no pueden contabilizarse, editarse ni anularse. |
| Cuentas por pagar cerradas hasta | Cuentas por pagar — las facturas de compra, notas de proveedor y desembolsos con fecha en esta fecha o antes quedan bloqueados. |
| Libro mayor cerrado hasta | El libro mayor — los asientos contables con fecha en esta fecha o antes quedan bloqueados. Se cierra al final (consulta la secuencia más abajo). |
| Cierre de fin de año hasta | El último cierre de ejercicio fiscal que se ha finalizado. Se establece automáticamente con el Cierre de fin de año; mientras esté establecido, ninguna de las tres fechas anteriores puede moverse antes de él. |
El orden de cierre: primero los libros auxiliares, luego el libro mayor
Hay una regla que REDA aplica, y es un control contable genuino: debes cerrar las cuentas por cobrar y las cuentas por pagar antes de cerrar el libro mayor para la misma fecha. Finalizas los libros auxiliares — cuentas por cobrar y cuentas por pagar — y solo entonces bloqueas el libro mayor por encima de ellos. La reapertura se realiza en orden inverso.
1. Establece Cuentas por cobrar cerradas hasta = 31 de enero — las cuentas por cobrar de enero y anteriores quedan bloqueadas.
2. Establece Cuentas por pagar cerradas hasta = 31 de enero — cuentas por pagar bloqueadas.
3. Establece Libro mayor cerrado hasta = 31 de enero — el libro mayor queda cerrado para enero. (REDA solo lo permite una vez que las cuentas por cobrar y las cuentas por pagar ya están en el 31 de enero o posterior.)
Reapertura de enero (si es imprescindible):
1. Mueve primero Libro mayor cerrado hasta hacia atrás (p. ej., al 31 de diciembre).
2. Luego mueve Cuentas por cobrar y Cuentas por pagar hacia atrás. (No puedes reabrir un libro auxiliar mientras el libro mayor siga cerrado más allá de él.)
Cómo cerrar los libros de una entidad
El cierre se realiza directamente en el registro de la entidad:
Abre la entidad
Desde el Iniciador de aplicaciones (la cuadrícula de nueve puntos, arriba a la izquierda) o la pestaña Entidades, abre la entidad cuyos libros vas a cerrar.
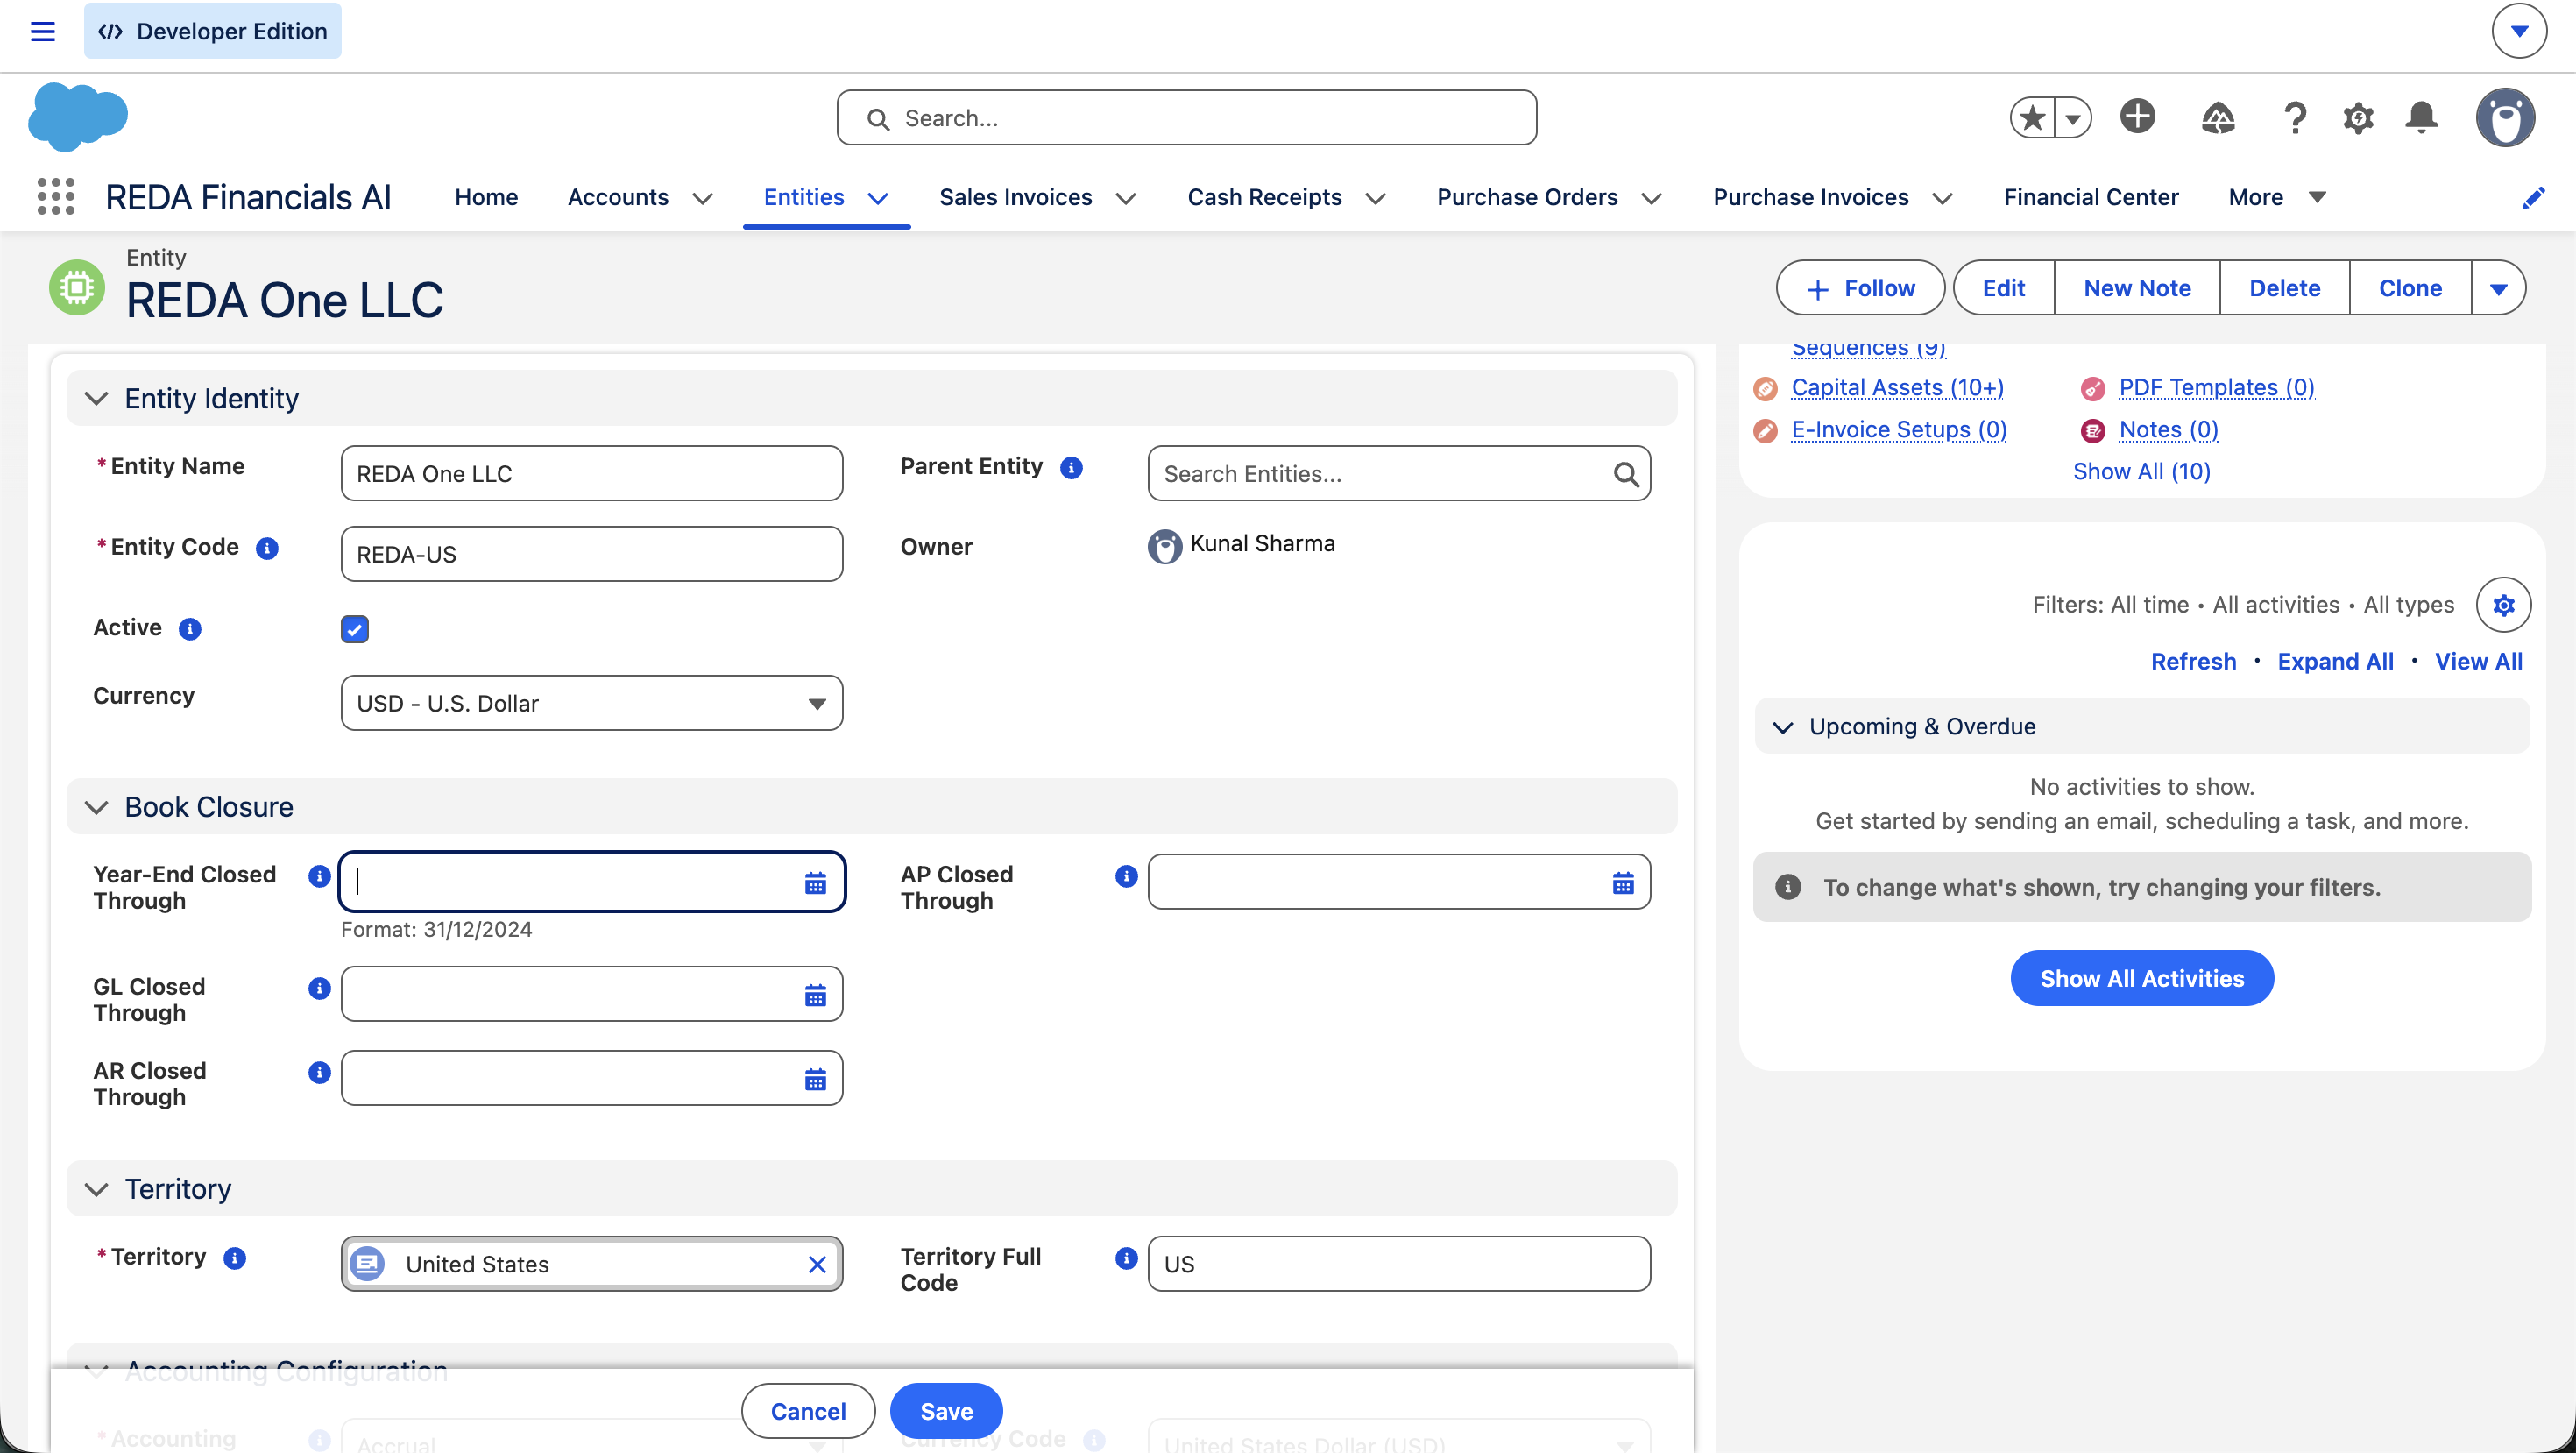
Edita la sección Cierre contable
Haz clic en Editar y busca la sección Cierre contable, que contiene las cuatro fechas de cierre.
Establece las fechas en orden
Establece Cuentas por cobrar cerradas hasta y Cuentas por pagar cerradas hasta en la fecha de fin del período, y luego Libro mayor cerrado hasta en la misma fecha.
Guarda
Haz clic en Guardar. A partir de este momento, las contabilizaciones con fecha en el rango cerrado quedan bloqueadas para esa entidad.
Qué hace el cierre y cómo reabrir
Una vez establecida una fecha, cualquier intento de contabilizar, editar o anular una transacción con fecha en esa fecha o antes — para ese módulo, en esa entidad — se rechaza con un mensaje claro. Los informes del período cerrado permanecen exactamente igual que antes; el cierre congela las cifras, no las cambia.
Reabrir consiste simplemente en mover una fecha de cierre hacia atrás — pero se aplican dos protecciones: no puedes reabrir un libro auxiliar mientras el libro mayor siga cerrado más allá de él (reabre primero el libro mayor), y no puedes mover ninguna fecha antes de un cierre de fin de año finalizado hasta que ese cierre de fin de año se reabra. La reapertura debería ser algo poco frecuente y deliberado — es reabrir la historia.
Qué fecha bloquea qué documentos
Cada tipo de documento responde a exactamente una de las tres fechas. Cuando una contabilización se bloquea, esta tabla te indica qué fecha está haciendo el bloqueo — y, por lo tanto, qué fecha tendría que mover un contralor para dejarla pasar:
| Documentos | Regida por |
|---|---|
| Facturas de venta, recibos de caja, notas de crédito — y las aplicaciones que asocian los recibos con las facturas | Cuentas por cobrar cerradas hasta |
| Facturas de compra, desembolsos, notas de proveedor — y las aplicaciones que asocian los desembolsos con las facturas | Cuentas por pagar cerradas hasta |
| Asientos contables — y cualquier otro origen de contabilización (activos fijos, asientos generados por el sistema) | Libro mayor cerrado hasta |
Los mensajes que verás y qué hacer
Estos son los mensajes de protección que el sistema muestra en torno al cierre. Los usuarios que se topen con ellos no necesitan abrir un caso — necesitan esta tabla:
| El mensaje | Qué significa / qué hacer |
|---|---|
| «La fecha de la transacción … es igual o anterior a la fecha de cierre contable del libro mayor …. Reabre los libros para contabilizar.» (los textos de cuentas por cobrar y por pagar mencionan su propia fecha de cierre) | El documento tiene fecha dentro de un rango cerrado. Vuelve a fecharlo en el período abierto si es ahí donde corresponde; de lo contrario, un contralor debe reabrir, contabilizar y volver a cerrar. |
| «El período está cerrado hasta … para la entidad …. Los asientos contabilizados con fecha en la fecha de cierre o antes no pueden descontabilizarse.» | La descontabilización se bloquea con el mismo candado que la contabilización — un período cerrado no puede cambiarse en ninguna de las dos direcciones. |
| «Infracción de la secuencia de cierre: «Libro mayor cerrado hasta» no puede ser posterior a «Cuentas por cobrar cerradas hasta» ni a «Cuentas por pagar cerradas hasta». Cierra primero cuentas por cobrar y por pagar, y luego el libro mayor. Para reabrir, mueve «Libro mayor cerrado hasta» hacia atrás antes de mover cuentas por cobrar o por pagar.» | Intentaste cerrar el libro mayor más allá de un libro auxiliar, o reabrir un libro auxiliar bajo un libro mayor aún cerrado. Sigue el orden: cierra cuentas por cobrar/por pagar → libro mayor; reabre libro mayor → cuentas por cobrar/por pagar. |
| «No se pueden retroceder las fechas de cierre contable a antes de la fecha de «Cierre de fin de año hasta». El ejercicio fiscal hasta esta fecha ha sido cerrado. Para reabrir, usa primero el flujo de reapertura del Cierre de fin de año en el Centro Financiero.» | El año está formalmente cerrado. Reabre el ejercicio fiscal en el Centro Financiero antes de tocar las fechas mensuales dentro de él. |
Prácticas recomendadas para un cierre limpio
- que toda transacción del período esté contabilizada (nada quede en borrador);
- que las cuentas bancarias estén conciliadas hasta el fin del período;
- que las cuentas de control de cuentas por cobrar y por pagar cuadren con sus libros auxiliares;
- que los saldos intercompañía coincidan entre las entidades.
- Cierra los libros auxiliares antes que el libro mayor. Primero cuentas por cobrar y por pagar, el libro mayor al final — es obligatorio y es el orden correcto.
- Cierra entidad por entidad. Finaliza y bloquea el período de cada entidad a medida que esté lista; no tienes que esperar a todo el grupo.
- Avanza de un período a la vez. Adelanta las fechas a cada fin de período sucesivo a medida que terminas — el modelo de cierre flexible hace que un cierre mensual continuo sea natural.
- Reserva la reapertura para correcciones genuinas. Documenta el motivo, reabre en el orden correcto (primero el libro mayor hacia atrás) y vuelve a cerrar de inmediato.
- Usa el Cierre de fin de año para el ejercicio fiscal. El proceso de fin de año traslada las utilidades a las utilidades retenidas y estampa la fecha de «Cierre de fin de año hasta» — consulta Cierre de fin de año.
Qué sigue
- Períodos contables — los períodos que estás cerrando.
- Generación de períodos — crea los siguientes períodos para contabilizar en ellos.
- Administración de libros mayores — cómo se comportan los libros mayores durante un cierre.
- Cierre de fin de año — el cierre anual y el traslado de saldos.
- Balance de comprobación — confirma los saldos antes de bloquear.
Preguntas frecuentes
No. El cierre mensual no tiene una pantalla dedicada — las fechas de cierre se editan directamente en el registro de la entidad, y ese es todo el mecanismo. El único flujo de cierre guiado en REDA es el Cierre de fin de año en el Centro Financiero, que finaliza un ejercicio fiscal completo.
No — el cierre se controla mediante fechas, no con casillas de verificación. Cada módulo (cuentas por cobrar, cuentas por pagar, libro mayor) tiene una fecha de “cerrado hasta” en la entidad. Todo lo que tenga fecha en esa fecha o antes queda bloqueado; todo lo posterior permanece abierto. Este enfoque de cierre flexible te permite cerrar cada mes moviendo la fecha hacia adelante y reabrir moviéndola hacia atrás.
Porque las cuentas por cobrar y las cuentas por pagar aún no están cerradas hasta esa fecha. El libro mayor solo puede cerrarse después de los libros auxiliares. Establece primero Cuentas por cobrar cerradas hasta y Cuentas por pagar cerradas hasta en el fin del período, y luego establece Libro mayor cerrado hasta.
Sí — ese es justamente el propósito del cierre por entidad. La entidad A puede estar cerrada hasta enero mientras la entidad B sigue contabilizando. Las fechas de cierre de cada entidad son independientes, incluso cuando las entidades comparten el mismo calendario de territorio.
Primero pregúntate si realmente corresponde al período cerrado o al período abierto actual — la mayoría de las partidas tardías deberían contabilizarse en el período abierto. Si genuinamente debe ir al período cerrado, un contralor puede reabrirlo (mover primero el libro mayor hacia atrás y luego el libro auxiliar), contabilizar la corrección y volver a cerrar. Reabrir un período cerrado es una acción deliberada y documentada.
No. El cierre congela el período para que las cifras no puedan cambiar — no las altera. Tus estados para un período cerrado se leen exactamente igual que en el momento del cierre.
No. Un cierre mensual es puramente un bloqueo — no crea asientos contables de ningún tipo. El único cierre que sí contabiliza asientos es el Cierre de fin de año, que traslada los saldos de ingresos y gastos del año a las utilidades retenidas mediante un asiento de cierre generado por el sistema, por cada entidad y libro mayor.
¿Te resultó útil?