
Retención de impuestos en facturas de compra
En varios países — India, Brasil y muchos otros — la ley pide al comprador que actúe como un pequeño recaudador de impuestos: retener una parte de lo que le debes al proveedor y entregar esa parte a la autoridad fiscal en su lugar. India la llama TDS (impuesto deducido en la fuente); el término general es retención de impuestos, o WHT. Si te equivocas, la sanción recae sobre ti, el comprador — por eso REDA Financials la calcula automáticamente en cada factura de compra en la que tu entidad tiene la retención habilitada.
Acceso que necesitarás. Crear, editar y contabilizar estos documentos requiere el conjunto de permisos Accounts Payable v2 (auxiliares y gerentes de cuentas por pagar) o Accounting Admin v2 (administradores del sistema). Los conjuntos Accounting Controller v2, Accounts Receivable v2 y Read Only v2 pueden ver pero no crear ni contabilizar. Configurar las reglas y tasas de retención es una tarea del administrador.
La idea en una sola factura
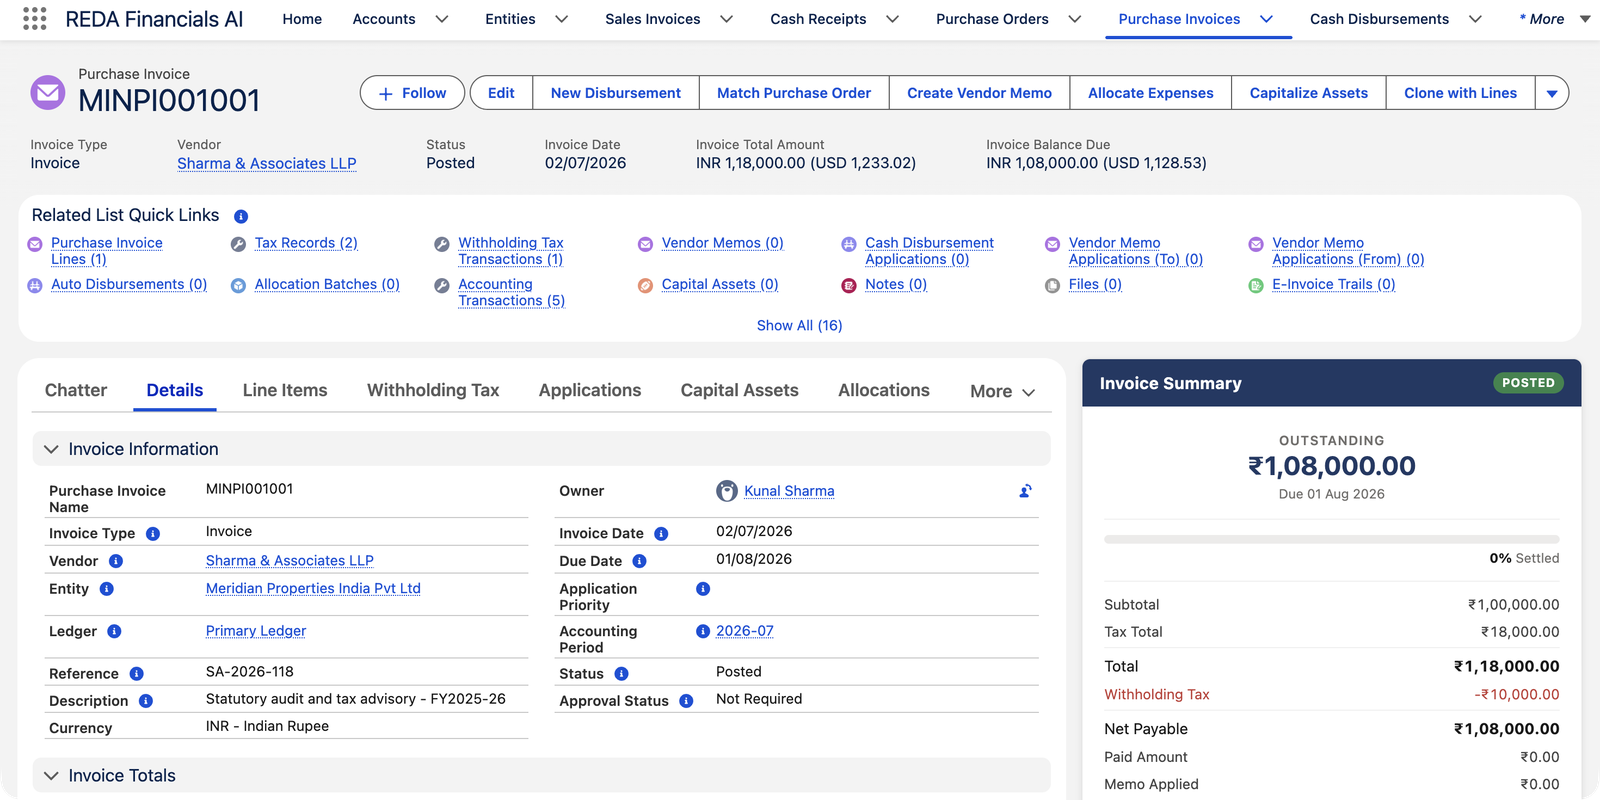
Meridian Properties India Pvt Ltd recibe una factura de auditoría y asesoría de ₹1,00,000 de Sharma & Associates LLP. El GST de India suma ₹18,000, así que la factura totaliza ₹1,18,000. Pero los honorarios profesionales pagados a una firma están sujetos a un 10% de TDS — Meridian debe retener ₹10,000 y remitirlos al Income Tax Department en nombre de Sharma & Associates. Entonces:
| Monto | |
|---|---|
| Honorarios profesionales (el costo) | ₹1,00,000.00 |
| + GST al 18% | ₹18,000.00 |
| Total de la factura | ₹1,18,000.00 |
| − Retención de impuestos al 10% (retenida, adeudada a la autoridad) | −₹10,000.00 |
| Neto por pagar al proveedor | ₹1,08,000.00 |
Vale la pena detenerse en dos cosas. La retención no cambia lo que el servicio le cuesta a Meridian — el gasto sigue siendo ₹1,00,000. Y se calcula sobre el honorario antes del GST (10% de ₹1,00,000, no de ₹1,18,000), que es como están configuradas las reglas precargadas.
¿Cuándo aplica la retención?
REDA Financials retiene solo cuando todas estas condiciones coinciden — cada una es dato maestro, configurado una sola vez:
| Condición | Dónde se configura |
|---|---|
| Tu entidad tiene la retención habilitada para compras | El registro de Entidad |
| El proveedor tiene una regla de retención (p. ej., la regla de honorarios profesionales de India al 10%) | La cuenta del proveedor — con una anulación por línea disponible para facturas mixtas |
| La regla está vigente en la fecha de la factura | Cada regla tiene fechas de vigencia |
| El proveedor no está exento | Los proveedores pueden marcarse como exentos, con una fecha de vencimiento opcional en la exención |
| La clasificación del proveedor coincide con la regla (empresa, individuo…) | La cuenta del proveedor (Clasificación del beneficiario) |
| La línea alcanza o supera el umbral de la regla | La regla — p. ej., el TDS de honorarios profesionales de India solo aplica a partir de ₹30,000 por línea |
Si alguna condición no se cumple, esa línea simplemente no se retiene — una factura de consultoría de ₹25,000 del mismo proveedor queda por debajo del umbral de ₹30,000 y se paga en su totalidad.
Dónde la ves en la factura
La retención aparece en tres lugares de una factura de compra contabilizada:
- El Resumen de la factura — la línea roja de Retención de impuestos entre Total y Neto por pagar (captura de pantalla anterior).
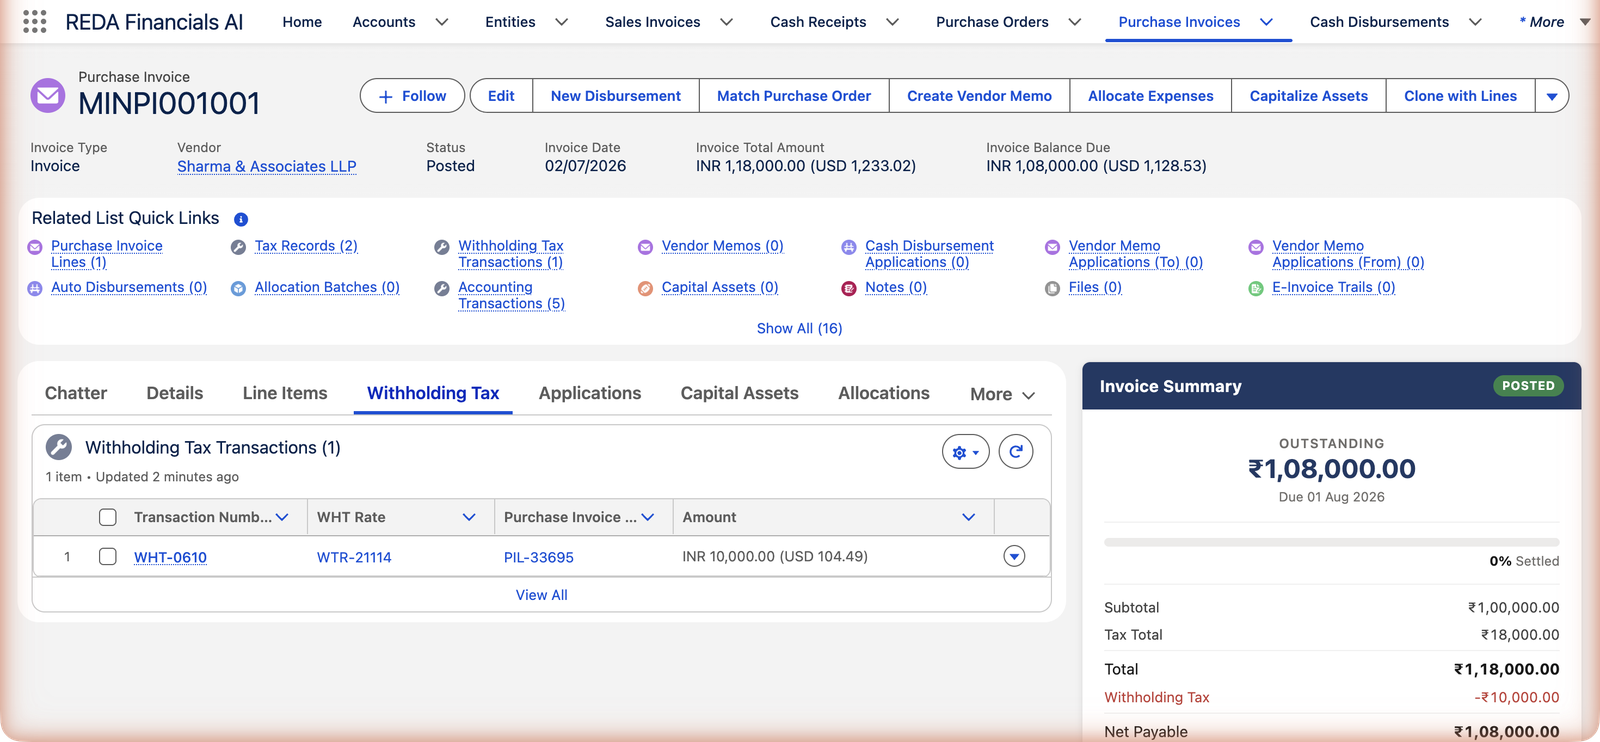
- La pestaña Retención de impuestos — una transacción por cada monto retenido, vinculada a la tasa que lo generó y a la línea de factura de la que proviene.
- El saldo pendiente — ya neto de la retención, de modo que los pagos y las corridas de pago liquidan el monto correcto automáticamente.
Qué registra la contabilización
Contabilizar la factura de Meridian crea un conjunto de asientos balanceado — el costo, el GST recuperable, el neto por pagar al proveedor y el monto que ahora se adeuda a la autoridad fiscal:
| Cuenta | Débito | Crédito |
|---|---|---|
| Honorarios profesionales y estatutarios | ₹1,00,000.00 | |
| Crédito fiscal soportado de CGST por cobrar | ₹9,000.00 | |
| Crédito fiscal soportado de SGST/UTGST por cobrar | ₹9,000.00 | |
| Retención de impuestos por pagar | ₹10,000.00 | |
| Cuentas por pagar — comerciales | ₹1,08,000.00 |
Observa que la cuenta por pagar al proveedor es el neto de ₹1,08,000 desde el momento de la contabilización, y los ₹10,000 retenidos quedan en Retención de impuestos por pagar — un pasivo que se acumula hasta que lo remites a la autoridad según tu calendario local de declaración. Los montos de retención quedan fijos al contabilizar; reabrir la factura los elimina (junto con los registros de impuestos y los asientos contables), y la siguiente contabilización recalcula todo.
Qué debe estar configurado
Habilita la retención en la entidad
La retención del lado de compras se activa por entidad. Las entidades de países sin retención del lado del comprador simplemente la dejan desactivada — la entidad del Reino Unido de Meridian, por ejemplo, nunca retiene en las facturas de proveedores.
Asigna a la entidad una cuenta predeterminada de Retención de impuestos por pagar
El dinero retenido debe tener un lugar en tus libros. Si falta, la contabilización se detiene con un mensaje claro que pide la cuenta predeterminada de retención por pagar de la entidad — tu administrador la configura una sola vez.
Asigna una regla de retención a cada proveedor afectado
Elige la regla que corresponda a lo que le compras — honorarios profesionales, alquiler y trabajo por contrato tienen cada uno su propia regla y tasa. Para un proveedor que te factura distintos tipos de trabajo, la anulación de regla de la línea de factura maneja las excepciones.
Completa la identidad fiscal del proveedor
Registra la identificación tributaria del proveedor (PAN en India) y su clasificación. Las reglas pueden llevar una tasa especial — normalmente mucho más alta — para proveedores sin identificación tributaria en el sistema, así que un registro de proveedor incompleto puede significar legalmente una deducción mayor.
Qué sigue
- Descripción de la retención de impuestos — el concepto en todo el sistema.
- Reglas y tasas de retención — umbrales, clasificaciones y tasas en detalle.
- Impuestos de la PI y perfiles fiscales — el otro impuesto de esta misma factura.
- Crear un desembolso — pagar el monto neto.
Preguntas frecuentes
Recorre la lista de verificación anterior en orden: ¿la retención está habilitada en la entidad? ¿El proveedor tiene una regla de retención y es la que está vigente en la fecha de la factura? ¿El proveedor está exento? ¿Y la línea alcanza o supera el umbral de la regla? La regla de honorarios profesionales de India, por ejemplo, ignora las líneas por debajo de ₹30,000.
No. El honorario completo sigue siendo tu costo (₹1,00,000 en el ejemplo). La retención solo divide quién recibe el dinero: la mayor parte va al proveedor y una parte va a la autoridad fiscal. Piénsalo como pagar el impuesto del proveedor en su nombre.
Sobre el monto antes de impuestos, según las reglas precargadas — 10% de ₹1,00,000, no de ₹1,18,000. (Las reglas se pueden configurar para incluir el impuesto en la base cuando una jurisdicción lo exige.)
Se acumula en tu cuenta de Retención de impuestos por pagar como un pasivo con la autoridad fiscal. Lo remites según tu calendario local de declaración — en India, normalmente cada mes, con un certificado para el proveedor de modo que pueda acreditarlo.
Pídele su certificado de exención y luego pide a tu administrador que marque al proveedor como exento con la fecha de vencimiento del certificado. REDA Financials deja de retener de inmediato y reanuda la retención automáticamente cuando la exención caduca.
Sí — la retención se evalúa línea por línea. Una línea por debajo del umbral, o una cuya anulación de regla indica "sin retención", se paga en su totalidad mientras que otras líneas de la misma factura sí se retienen.
¿Te resultó útil?