
Árbol de jerarquía de grupos
Un estado financiero no es una lista plana — es una estructura anidada. Las cuentas individuales se consolidan en partidas, las partidas se consolidan en subtotales, y los subtotales se consolidan en las cifras principales. En REDA construyes esa estructura asignando a cada grupo de cuentas un grupo principal, formando un árbol.
Este artículo explica cómo funciona el árbol — el anidamiento, el orden, las consolidaciones y las reglas que lo mantienen sólido.
Acceso que necesitarás. Construir y reasignar el grupo principal de los grupos requiere el conjunto de permisos Accounting Admin v2 o Accounting Controller v2. Los conjuntos Accounts Payable v2, Accounts Receivable v2 y Read Only v2 pueden ver los marcos y los estados financieros que estos generan, pero no modificarlos.
Cómo se construye el árbol
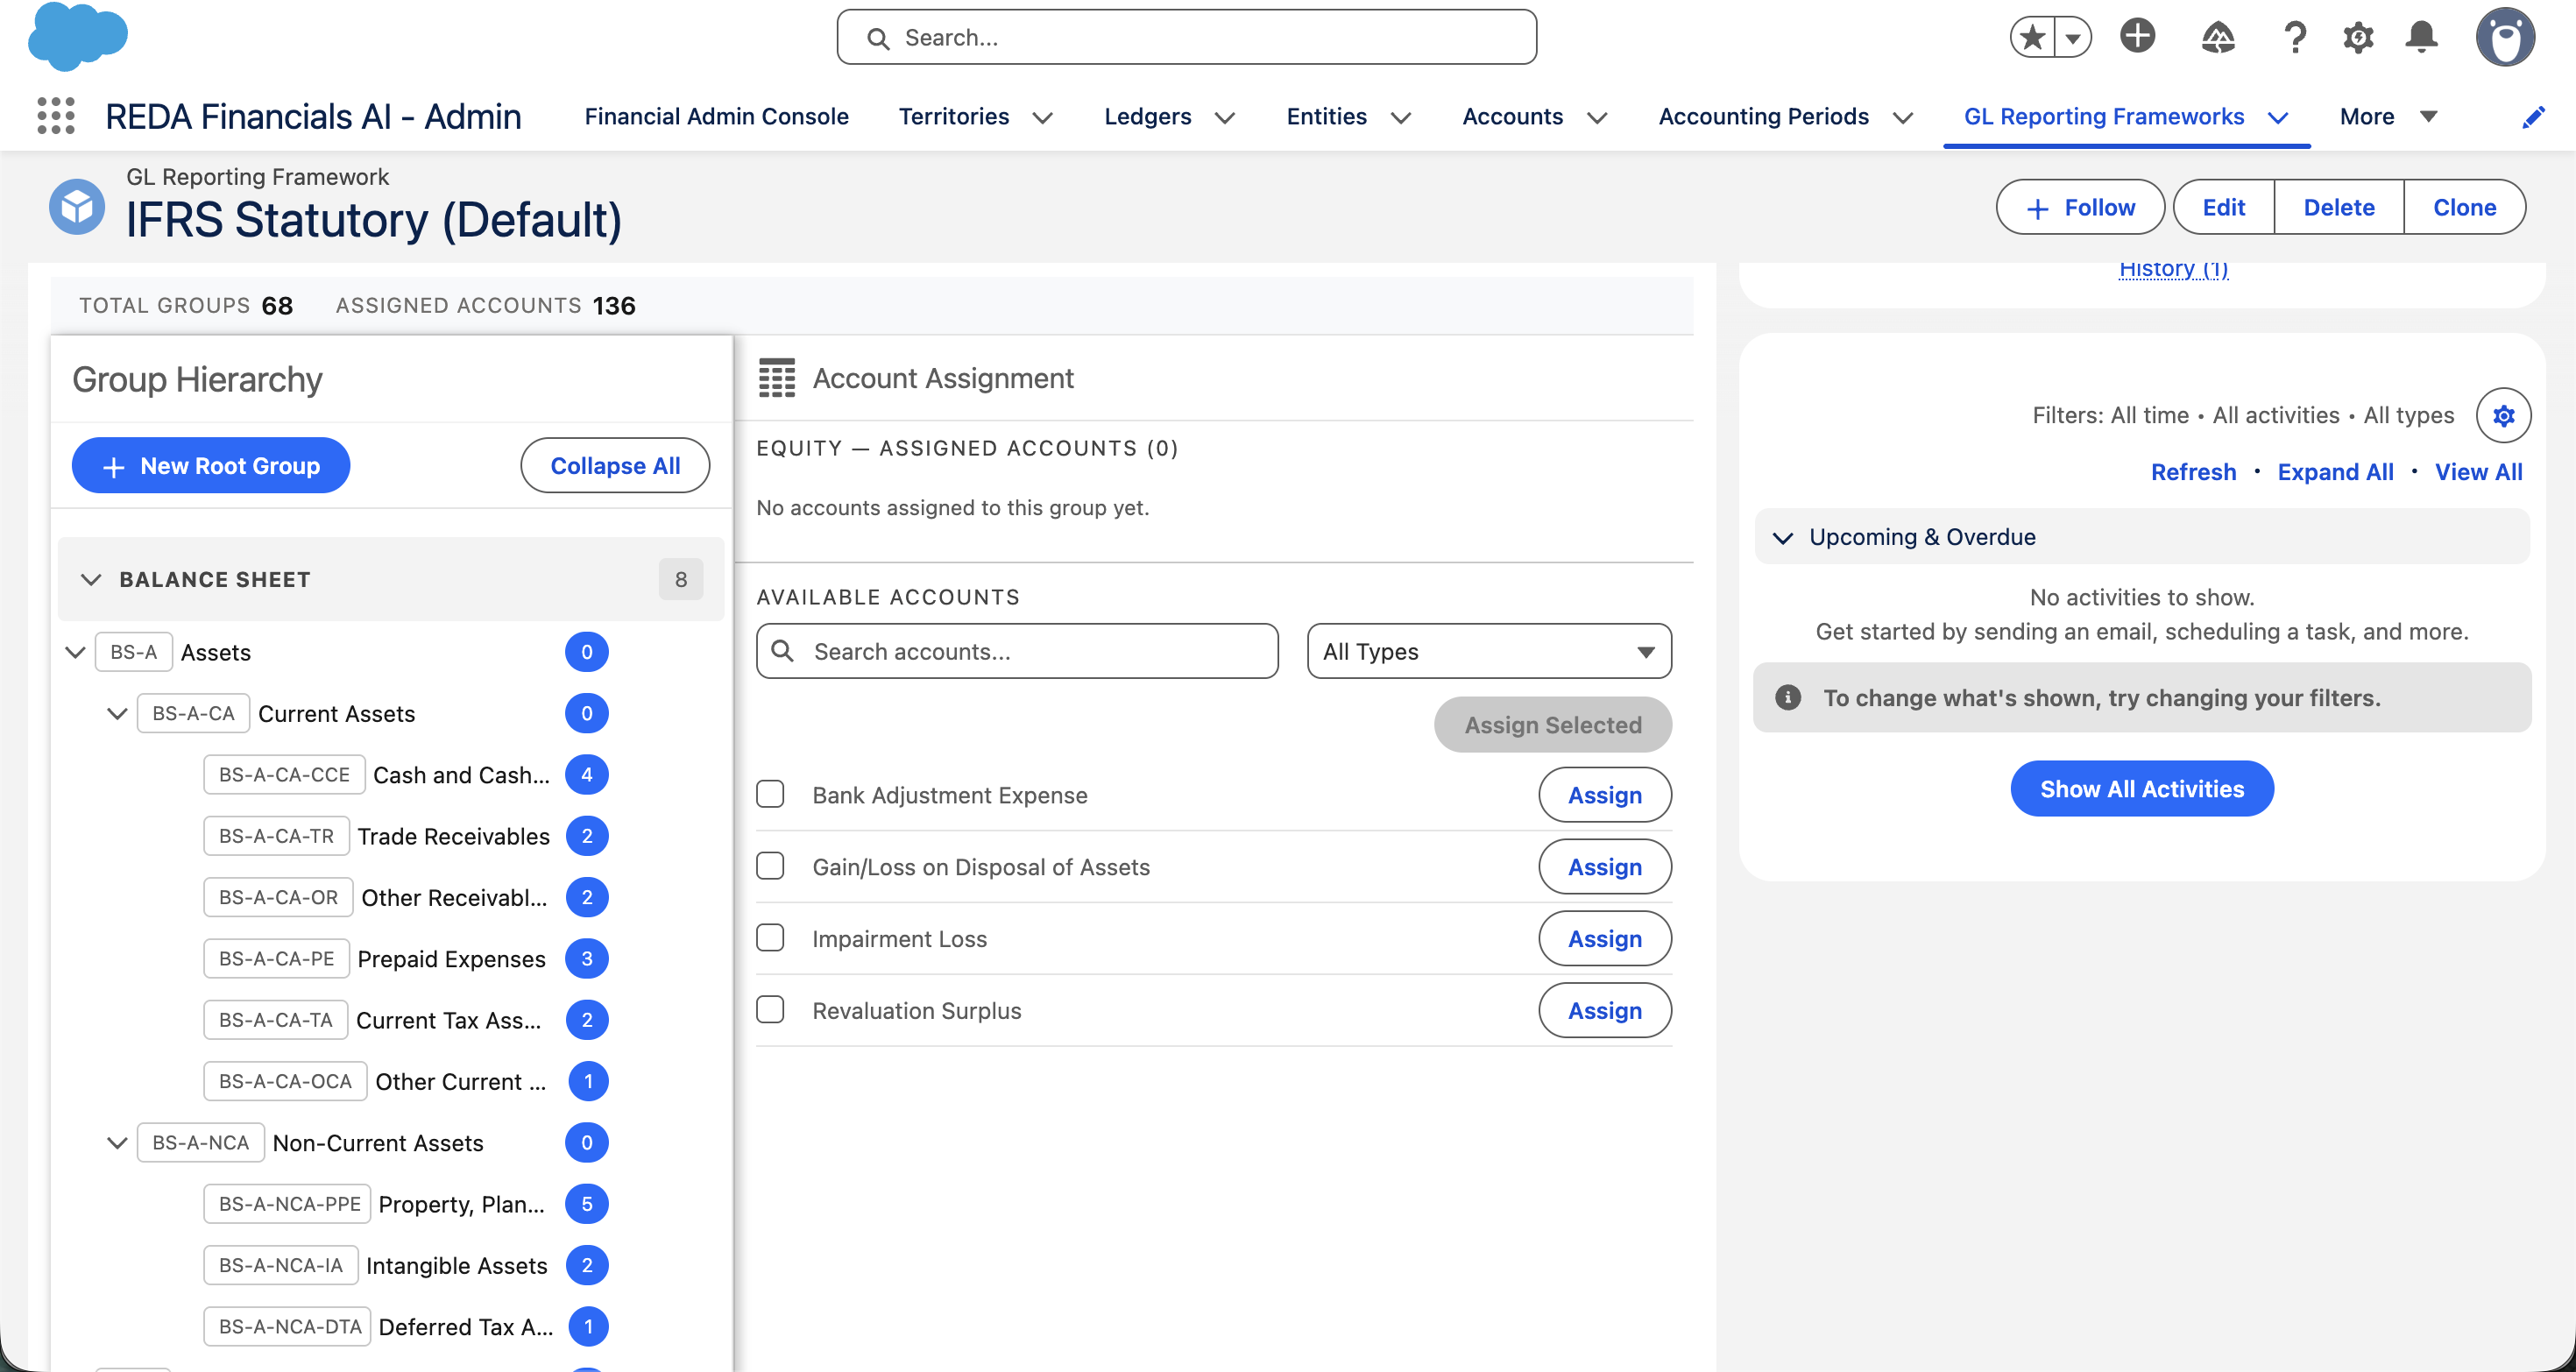
Cada grupo apunta a un Grupo principal; los grupos sin grupo principal son las secciones de nivel superior del estado financiero. Al apilar esos vínculos de grupo principal se obtiene la forma familiar de un balance general:
└─ Activos corrientes
└─ Cuentas comerciales y otras cuentas por cobrar → cuentas: 1200, 1210…
└─ Efectivo y equivalentes de efectivo → cuentas: 1000, 1010…
└─ Activos no corrientes
└─ Propiedad, planta y equipo → cuentas…
BS-A-CA-TR = Balance general › Activos › Activos corrientes › Cuentas por cobrar comerciales).Los grupos hoja contienen las cuentas (a través de sus miembros); los grupos rama que están por encima existen para subtotalizar. Cuando se genera un estado financiero, REDA lee este árbol y suma hacia arriba — las cuentas en su grupo, los grupos en su grupo principal, hasta llegar a la cima.
Un tramo resuelto del árbol de Meridian
Así es como se arma en la práctica el lado del activo del balance general anterior — cada fila es un registro de grupo, y toda la forma surge de apenas dos campos, Grupo principal y Orden de clasificación:
| Código de grupo | Descripción | Grupo principal | Orden de clasificación | Función en el árbol |
|---|---|---|---|---|
| BS-A | Activos | (ninguno) | 10 | Sección de nivel superior — el total principal |
| BS-A-CA | Activos corrientes | BS-A | 10 | Rama — subtotaliza a sus hijos |
| BS-A-CA-CCE | Efectivo y equivalentes de efectivo | BS-A-CA | 10 | Hoja — contiene las cuentas de efectivo |
| BS-A-CA-TR | Cuentas por cobrar comerciales | BS-A-CA | 20 | Hoja — contiene las cuentas por cobrar |
| BS-A-NCA | Activos no corrientes | BS-A | 20 | Rama — se ubica debajo de Activos corrientes porque 20 > 10 |
Fíjate en dos cosas. Los códigos reflejan el anidamiento
(BS-A-CA-TR se lee como Balance general › Activos ›
Activos corrientes › Cuentas por cobrar comerciales) — REDA no
lo exige, pero hace que el árbol se documente a sí mismo. Y solo los
grupos hoja contienen cuentas; cada rama por encima de
ellos es pura aritmética. Cuando se genera el balance general de julio, los
saldos de las cuentas de efectivo se suman en Efectivo y equivalentes
de efectivo, que se suma con Cuentas por cobrar comerciales
en Activos corrientes, que se suma con Activos no
corrientes en Activos.
Ordenar con el Orden de clasificación
Dentro de cada nivel, el Orden de clasificación decide la secuencia — los números más bajos aparecen primero. Así es como haces que Activos corrientes quede por encima de Activos no corrientes, y Efectivo por encima de Cuentas por cobrar, sin importar el nombre.
¿Qué tan profundo debe ser el árbol?
REDA admite varios niveles, pero un estado financiero legible rara vez necesita muchos. El máximo recomendado es de unos tres niveles — sección → subsección → línea — lo que cubre cómodamente las NIIF y la mayoría de las presentaciones bajo normativa contable local.
Las reglas que mantienen sólido el árbol
REDA aplica las reglas estructurales automáticamente, para que la jerarquía nunca pueda volverse inconsistente. Aquí está cada regla con el mensaje exacto que verás si te topas con ella:
| Lo que intentaste | Mensaje que verás | Qué hacer |
|---|---|---|
| Asignar un grupo principal que se ubica por debajo de este grupo (un ciclo) | “El grupo principal seleccionado crea una referencia circular en la jerarquía. Un grupo no puede ser su propio antecesor.” | Elige un grupo principal que se ubique por encima de este grupo — o ningún grupo principal si debe ser una sección de nivel superior. REDA recorre toda la cadena de antecesores para detectar ciclos, de modo que las consolidaciones siempre terminan en la cima. |
| Asignar un grupo principal de otro marco | “El grupo principal debe pertenecer al mismo Marco de informes que este grupo. No se permiten asignaciones de grupo principal entre marcos distintos.” | Elige un grupo principal dentro del mismo marco. El árbol de cada marco es autónomo — un grupo NIIF nunca puede consolidarse en un grupo principal de una vista gerencial. |
| Desactivar un grupo que aún tiene cuentas activas asignadas | “Este grupo no se puede desactivar mientras tenga cuentas contables activas asignadas. Quita o reasigna primero las cuentas activas.” | Desasigna las cuentas (o muévelas a otro grupo) en el generador y luego desactívalo. Una línea de estado financiero activa nunca pierde sus cuentas en silencio. |
| Eliminar un grupo que aún tiene cuentas miembro | Un error de eliminación estándar — los registros de asignación impiden la eliminación. | Quita primero las asignaciones de cuentas y luego elimina. En el generador, al eliminar se te pide confirmar: “¿Seguro que quieres eliminar este grupo? Esta acción no se puede deshacer.” |
| Asignar una cuenta que ya pertenece a otro grupo dentro de este marco | “Esta cuenta contable ya está asignada a otro grupo dentro del mismo Marco de informes. Una cuenta solo puede aparecer una vez por marco.” | Desasígnala primero de su grupo actual. Una cuenta, una línea de estado financiero por marco — de lo contrario, su saldo se contaría dos veces. |
Editar el árbol
Das forma al árbol de manera visual en el Generador de marcos de informes: su panel izquierdo muestra la jerarquía como un árbol contraíble, donde puedes crear, renombrar, reasignar el grupo principal y reordenar grupos (subir / bajar) y ver cómo toma forma la estructura. No editas los vínculos de grupo principal ni el orden de clasificación registro por registro — el generador lo hace por ti.
Errores comunes que debes evitar
| Error | Por qué es perjudicial | Haz esto en su lugar |
|---|---|---|
| Asignar cuentas a los grupos rama y a sus hojas | La estructura de líneas del estado financiero se vuelve ambigua — los lectores no pueden saber si la cifra de una rama es un subtotal o una línea propia. | Mantén las cuentas solo en los grupos hoja; deja que las ramas hagan la suma. |
| Numerar el orden de clasificación 1, 2, 3… | Insertar una línea nueva más adelante implica renumerar todo en ese nivel. | Numera de diez en diez (10, 20, 30…) para que un nuevo elemento pueda tomar el 15. |
| Construir un árbol de cinco niveles de profundidad para codificar departamentos o proyectos | El estado financiero se vuelve ilegible, y la estructura duplica lo que las dimensiones ya hacen. | Mantén alrededor de tres niveles; analiza el detalle con dimensiones de contabilización. |
| Dejar cuentas nuevas sin asignar después de agregarlas al catálogo | Sus saldos no aparecerán bajo ningún grupo en los estados financieros estructurados por marco. | Después de crear las cuentas, abre el generador — su contador de Cuentas sin asignar muestra exactamente cuántas siguen sueltas. |
Qué sigue
- Generador de marcos de informes — la herramienta visual donde realmente das forma a este árbol.
- Grupos de cuentas contables — los registros de grupo en sí y cómo las cuentas se convierten en miembros.
- Marcos de informes — los contenedores que te permiten mantener varios árboles de presentación en paralelo.
- Prácticas recomendadas del catálogo de cuentas — diseñar las cuentas que el árbol consolidará.
Preguntas frecuentes
Por lo general, son los grupos hoja (los del fondo) — las líneas reales del estado financiero — los que contienen las cuentas, y los grupos que están por encima existen para subtotalizar. Puedes asociar cuentas a cualquier grupo, pero una estructura limpia mantiene las cuentas en las hojas y deja que los grupos superiores hagan la suma.
No — un grupo pertenece a un solo estado financiero (Balance general, Estado de resultados o Flujo de efectivo), y su grupo principal debe estar en el mismo estado. Mezclar estados financieros en una misma consolidación no produciría un total con sentido.
Dos razones probables: el grupo principal que elegiste está en otro marco (no se permite — los grupos principales deben compartir el mismo marco), o el vínculo crearía un ciclo (el grupo principal ya está en algún punto por debajo de este grupo). Elige un grupo principal del mismo marco que esté por encima de este grupo.
Ajusta el Orden de clasificación — lo más sencillo es usar los controles de subir / bajar en el árbol del generador. Los números más bajos aparecen más arriba en el estado financiero.
Sí — ese es justamente el propósito de tener varios marcos. Dentro de un mismo marco una cuenta solo puede aparecer en un grupo, pero cada marco tiene su propio árbol, así que la misma cuenta puede ubicarse bajo “Cuentas por cobrar comerciales” en tu vista estatutaria y bajo “Capital de trabajo” en una vista gerencial.
El grupo todavía tiene asignaciones de cuentas. Quita o reasigna sus cuentas en el generador primero y luego elimínalo. Si el grupo tiene grupos hijos, ocúpate también de ellos — un grupo principal no debería desaparecer y dejar a sus hijos sin cobertura.
¿Te resultó útil?