
Grupos de cuentas contables y miembros
Tu catálogo de cuentas es una lista plana de cuentas. Un estado financiero es una vista estructurada de esa lista: cuentas reunidas en líneas como Cuentas comerciales por cobrar, esas líneas agrupadas en Activo corriente, y así sucesivamente. Los grupos de cuentas contables son la forma de construir esa estructura, y los miembros de grupo son la forma en que las cuentas individuales se incorporan a ella.
Los grupos siempre viven dentro de un marco de informes: una vista de informes con nombre, como IFRS Statutory o Management Accounts. Este artículo cubre los grupos y los miembros en sí; el marco al que pertenecen, y el generador visual que usas para ensamblarlos, se tratan por separado.
Acceso que necesitarás. Crear y editar grupos y membresías requiere el conjunto de permisos Accounting Admin v2 o Accounting Controller v2. Los conjuntos Accounts Payable v2, Accounts Receivable v2 y Read Only v2 pueden ver los marcos y los estados financieros que estos generan, pero no modificarlos.
Qué es un grupo
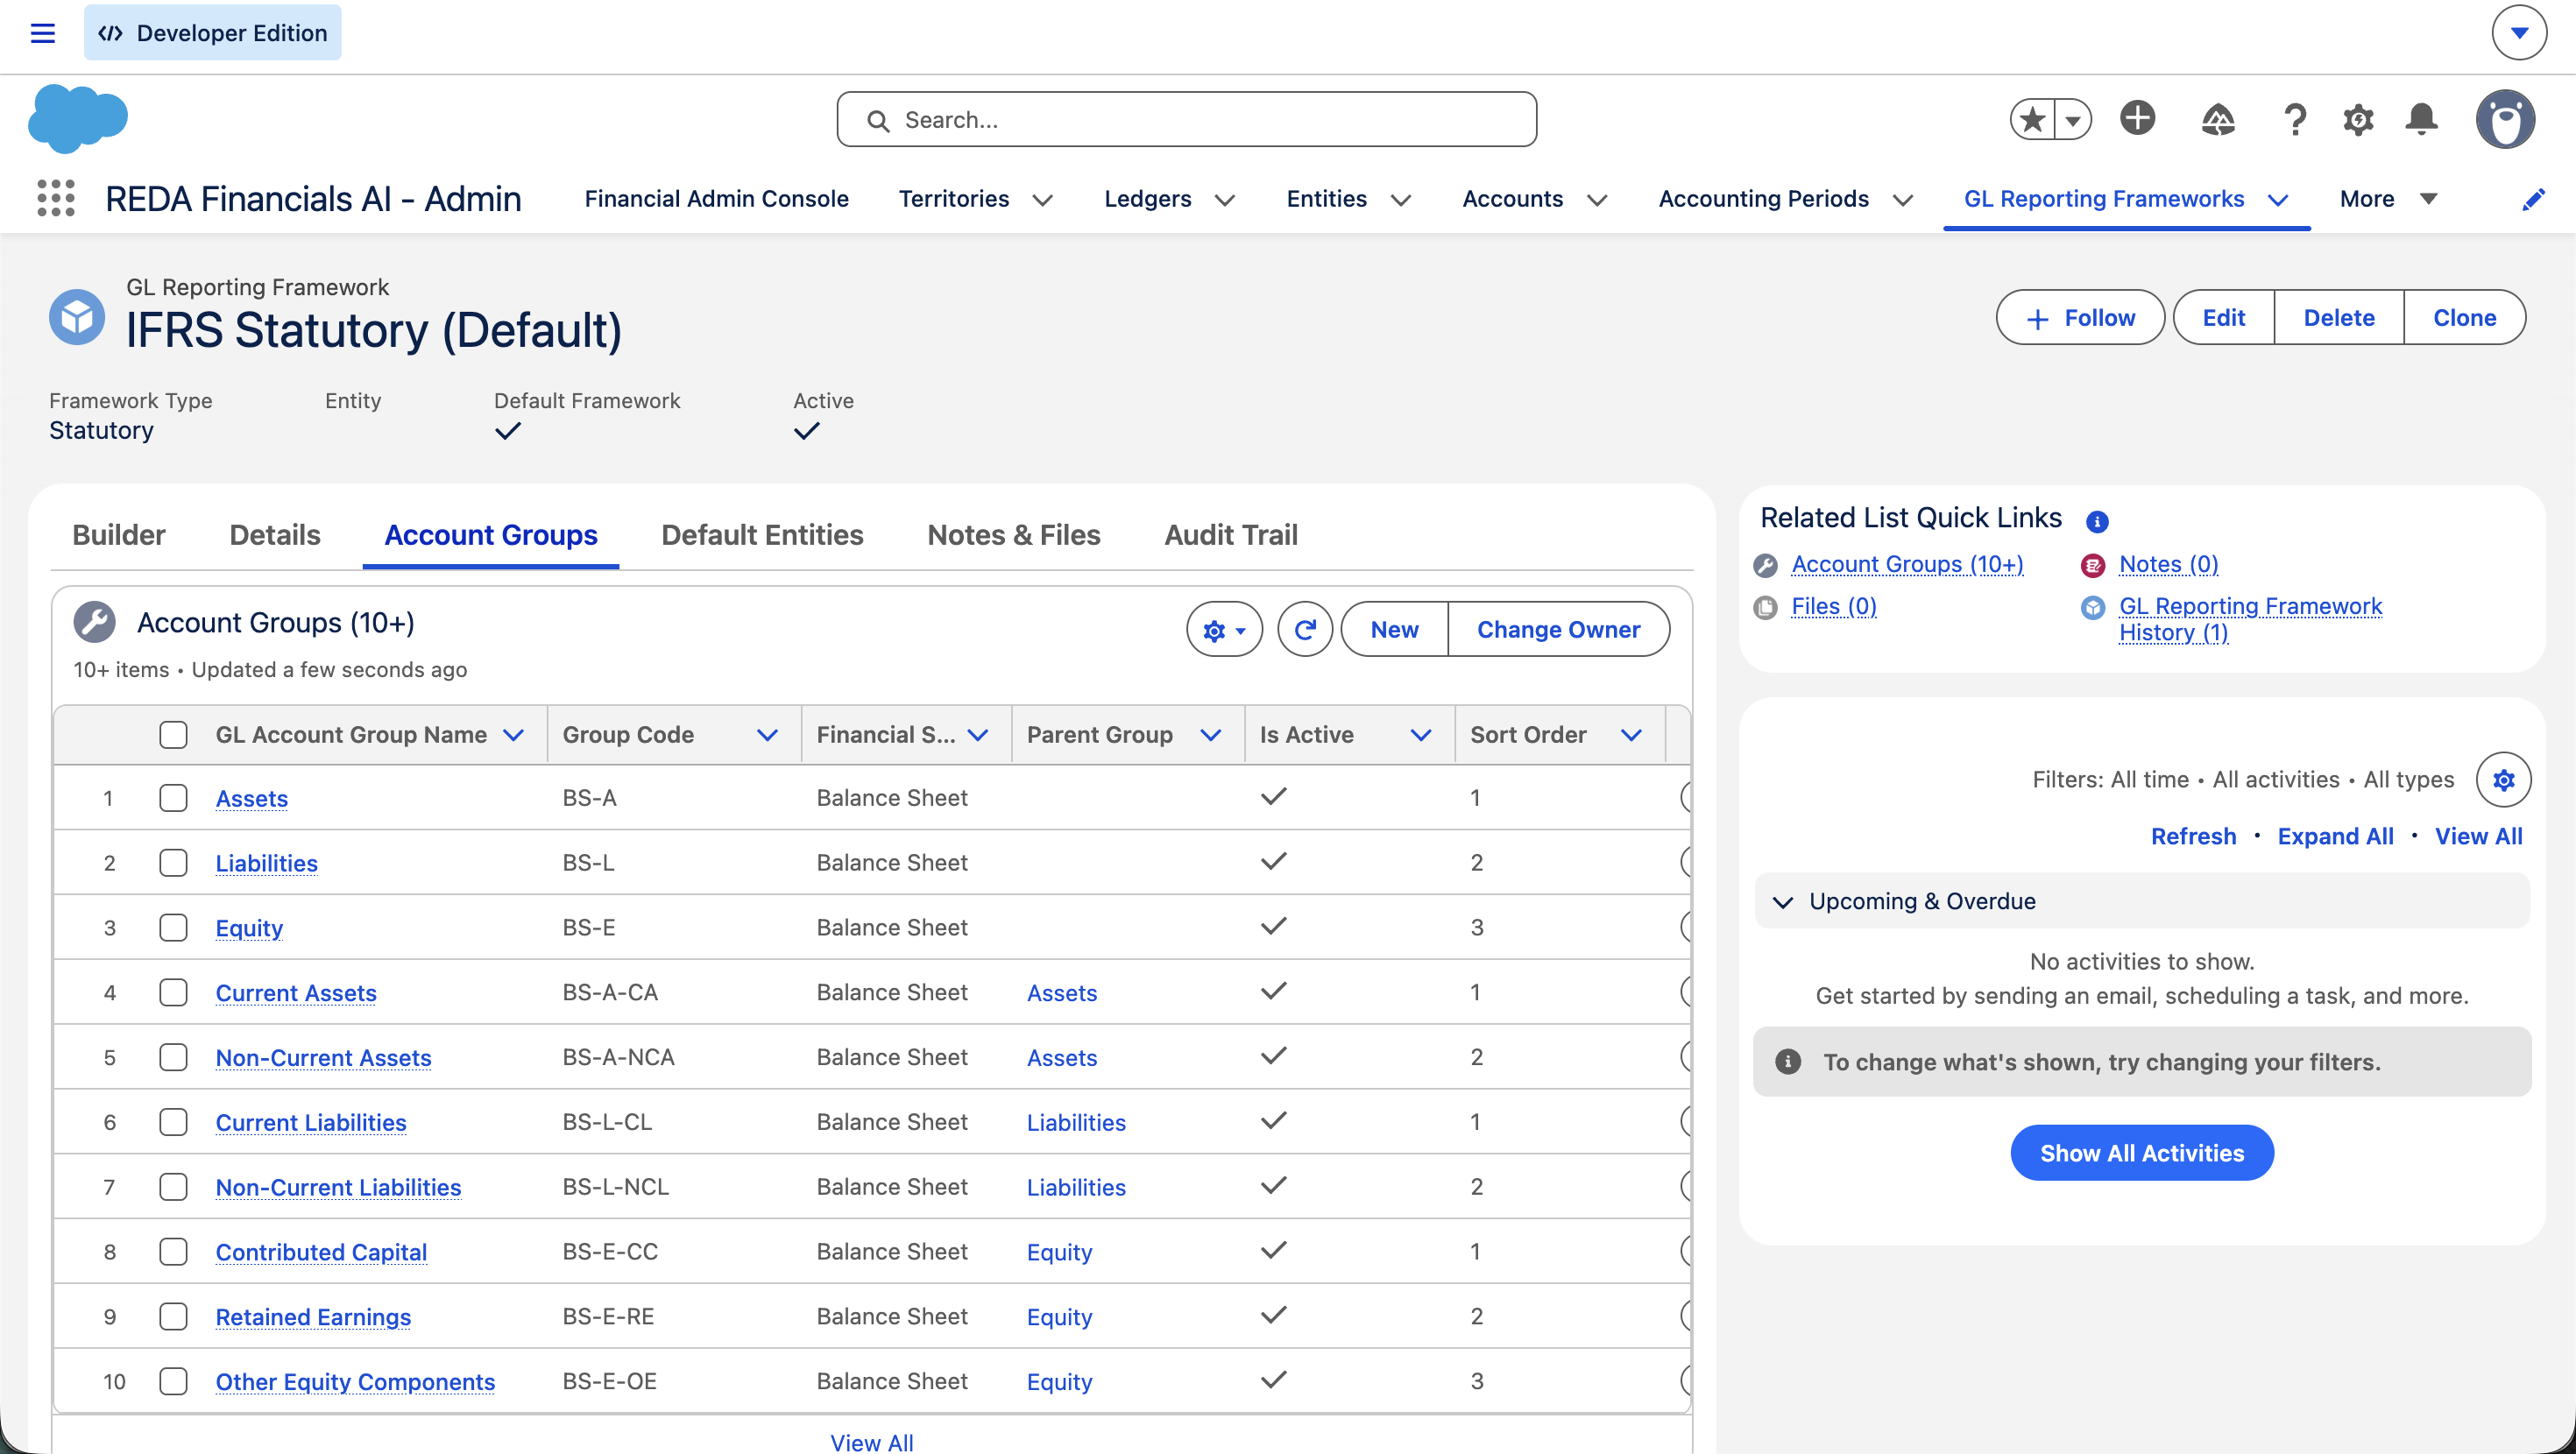
Un grupo de cuentas contables es una línea o sección de un estado financiero. Activo corriente, Cuentas comerciales por cobrar, Ingresos, Costos financieros: cada uno es un grupo. Los campos clave:
| Campo | Qué controla |
|---|---|
| Group Name | Cómo se etiqueta la línea en el estado financiero, p. ej. Cuentas comerciales y otras cuentas por cobrar. |
| Marco de informes obligatorio |
El marco al que pertenece este grupo. Un grupo vive en exactamente un marco: eso es lo que mantiene independiente cada vista de informes. No se puede mover a otro marco una vez que se le asignan cuentas. |
| Estado financiero obligatorio |
En qué estado financiero aparece el grupo: Balance general, Estado de resultados o Flujo de efectivo. Un grupo aparece en un solo estado financiero. |
| Código de grupo obligatorio, único |
Una clave de referencia breve y permanente, p. ej. CA
para Activo corriente, TRADE-REC para Cuentas comerciales por cobrar.
No lo cambies después de asignar cuentas. |
| Grupo principal | El grupo en el que este se agrupa: Cuentas comerciales por cobrar → Activo corriente. Déjalo en blanco para una sección de nivel superior. Consulta Jerarquía de grupos. |
| Orden de clasificación | El orden en que aparece este grupo entre sus pares. Primero los menores; usa incrementos de 10 para dejar espacio. |
| Activo | Desmárcalo para ocultar el grupo de los estados financieros. Un grupo activo con cuentas miembro no se puede desactivar hasta que sus miembros se eliminen o se desactiven. |
| Descripción obligatorio |
Qué pertenece al grupo y dónde aparece; es obligatorio, de modo que cada grupo queda autodocumentado para la siguiente persona. |
Qué es un miembro
Un miembro de grupo es el vínculo que coloca una cuenta contable dentro de un grupo. Es un pequeño registro de unión: no mueves la cuenta en sí, sino que creas una membresía que dice “esta cuenta pertenece a este grupo, en este marco.” Eso es lo que permite que la misma cuenta esté en distintos grupos de distintos marcos sin duplicarse.
| Campo | Qué controla |
|---|---|
| Cuenta contable obligatorio |
La cuenta que se agrega al grupo. Se define al crear la membresía y no se cambia después: para mover una cuenta, elimina esta membresía y crea una nueva. |
| GL Account Group obligatorio |
El grupo al que se incorpora la cuenta. Como cada grupo pertenece a un marco, esto también fija en qué marco participa la cuenta. |
| Override Label | Un nombre personalizado opcional para esta cuenta dentro de este marco. Si se define, aparece en el estado financiero en lugar del nombre estándar de la cuenta; es útil cuando una cuenta necesita una redacción distinta en, por ejemplo, la vista Management frente a la vista IFRS. |
| Orden de clasificación | Dónde aparece la cuenta dentro de su grupo. Primero los menores; en blanco, se ordena alfabéticamente de forma predeterminada. |
| Activo | Desmárcalo para quitar la cuenta de los totales del grupo sin eliminar la membresía: el registro permanece para la pista de auditoría. |
La única regla que evita la doble contabilización
Existe una sola restricción importante sobre la membresía, y es la que garantiza que tus estados financieros sean aritméticamente sólidos:
Cómo se incorporan las cuentas a los grupos
En la práctica casi nunca creas los registros de membresía a mano. El Generador de marcos de informes lo hace por ti: eliges un grupo, marcas las cuentas que quieres y haces clic en Asignar seleccionadas, y REDA crea las membresías, aplicando la regla de una cuenta por marco a medida que avanza. Las cuentas que aún no se han colocado en ningún grupo aparecen en la lista No asignadas del generador, para que siempre veas qué falta por ubicar.
Qué sigue
- Árbol de jerarquía de grupos — anida los grupos en una estructura de estado financiero.
- Marcos de informes y taxonomía — el contenedor de tus grupos.
- Generador de marcos de informes — asigna miembros visualmente.
- Descripción de las cuentas contables — las cuentas que se convierten en miembros.
- Balance general — un estado financiero que producen estos grupos.
Preguntas frecuentes
No dentro del mismo marco — eso se bloquea para evitar la doble contabilización. Pero la misma cuenta puede pertenecer a un grupo distinto en un marco distinto. Esa es justamente la idea: un catálogo, muchas vistas de informes independientes.
Sencillamente no aparece en los estados financieros de ese marco. No hay error — solo no se presenta. Usa la lista de no asignadas del generador para detectar las cuentas que querías incluir.
Usa la etiqueta de anulación (Override Label) en la membresía. Cambia cómo se lee la cuenta únicamente en los estados de ese marco y deja intactos el nombre real de la cuenta — y todos los demás marcos.
Desactívala si solo quieres quitar la cuenta de los totales conservando el registro para el historial. Elimínala (con la opción de quitar asignación del generador) cuando realmente estás reestructurando. En cualquier caso, la cuenta en sí queda intacta — solo cambias su presentación.
¿Te resultó útil?