
Estado de Flujo de Efectivo (NIC 7)
La utilidad es una opinión; el efectivo es un hecho. Una empresa puede reportar una utilidad neta favorable mientras su cuenta bancaria se desangra — cuentas por cobrar crecientes, grandes compras de equipos — y solo el estado de flujo de efectivo lo revela. REDA Financials construye el estado con el método indirecto (la presentación estándar de la NIC 7 / ASC 230): parte de la utilidad, revierte las partidas no monetarias, y explica hacia dónde fue realmente el efectivo.
Acceso que necesitarás. Cualquier conjunto de permisos de REDA Financials puede abrir la pestaña Centro Financiero y ejecutar el estado de flujo de efectivo; lo que ves se limita a los registros que tu rol puede leer.
Las tres historias que cuenta todo flujo de efectivo
| Sección | Pregunta que responde |
|---|---|
| Actividades operativas | ¿El negocio genera efectivo? Utilidad neta, más las partidas no monetarias añadidas de vuelta (depreciación, provisiones), más/menos los cambios en el capital de trabajo (cuentas por cobrar al alza = efectivo atrapado; cuentas por pagar al alza = efectivo conservado). |
| Actividades de inversión | ¿Qué estamos construyendo o vendiendo? Compras de activos como salida, ingresos por venta como entrada. |
| Actividades de financiamiento | ¿Cómo se financia? Capital y préstamos como entrada, pagos y dividendos como salida. |
La sección de cierre reconcilia con la realidad: cuentas de efectivo al inicio, el cambio neto, efectivo al final — una cifra que tus conciliaciones bancarias ya han demostrado.
La estructura del estado
Ejecutado sin un marco, el estado se construye a partir de las Categorías de Flujo de Efectivo de tus cuentas en un árbol fijo y legible:
| Sección | Qué la llena |
|---|---|
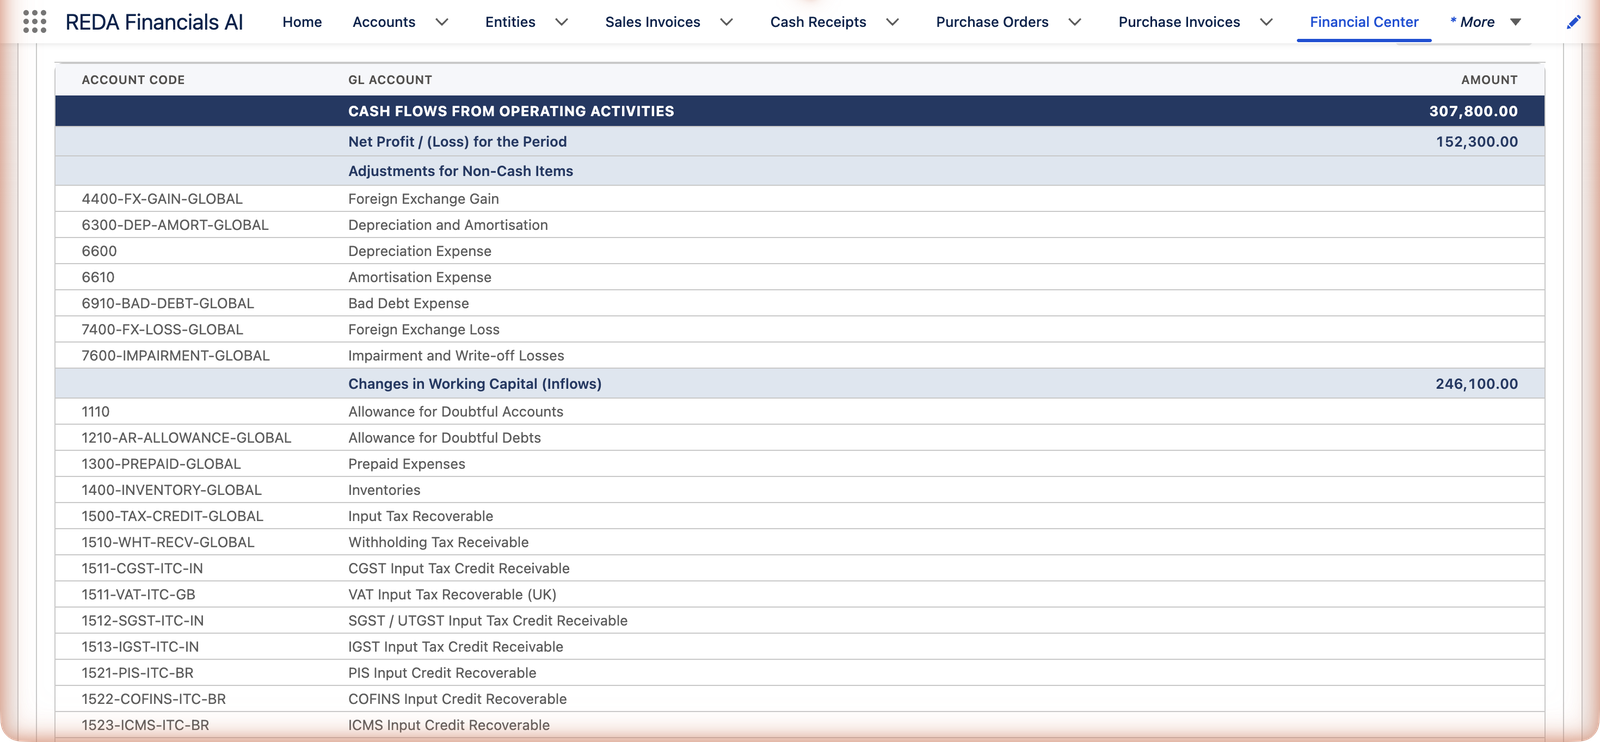
| Cash Flows from Operating Activities | Comienza con una línea calculada de Net Profit / (Loss) for the Period — el Grand Total del estado de resultados para el mismo rango — luego Adjustments for Non-Cash Items (partidas no monetarias añadidas de vuelta, tipo depreciación), luego Changes in Working Capital (Inflows) y Changes in Working Capital (Outflows). |
| Cash Flows from Investing Activities | Entradas de inversión (ingresos por venta) y salidas (compras de activos). |
| Cash Flows from Financing Activities | Entradas de financiamiento (préstamos obtenidos, capital) y salidas (pagos, dividendos). |
| Cash and Cash Equivalents | Las propias cuentas de efectivo — las cuentas categorizadas como Excluded — mostradas como una reconciliación de apertura a cierre que las tres secciones anteriores deben explicar. |
| Grand Total | Operativo + Inversión + Financiamiento = el cambio neto de efectivo del período. |
Las líneas de capital de trabajo son variaciones del período, con el signo invertido en términos de efectivo: un saldo de cuentas por cobrar que creció durante el período consumió efectivo (clientes reteniendo tu dinero), así que aparece como salida; una cuenta por pagar que creció conservó efectivo y aparece como entrada. La captura de pantalla de Meridian se lee exactamente así: utilidad neta 152,300, más las partidas no monetarias añadidas de vuelta, más 246,100 de entradas de capital de trabajo, dando un efectivo operativo de 307,800.
Si mantienes grupos de marco de informes etiquetados para el estado de flujo de efectivo, estos reemplazan por completo este árbol predeterminado — tus encabezados, tu orden — de la misma manera en que los marcos reestilizan los demás estados.
La única configuración que lo hace funcionar: Cash Flow Category
Cada cuenta contable lleva una Cash Flow Category que le indica al estado dónde pertenece: Operating — Inflow/Outflow/Non-Cash Adjustment, Investing — Inflow/Outflow, Financing — Inflow/Outflow, o Excluded (las propias cuentas de caja y bancos — son lo que se está explicando). La guía de clasificación es de manual: cuentas por cobrar/ingresos → entrada operativa; cuentas por pagar/gastos → salida operativa; depreciación → no monetaria; activos fijos → inversión; préstamos y capital → financiamiento. El catálogo de Meridian se entregó ya mapeado; las cuentas nuevas deben recibir su categoría al crearse (Cash Flow Categories).
| Categoría | Cuentas típicas | Dónde aparece en el estado |
|---|---|---|
| Operating — Inflow | Cuentas por cobrar, cuentas de ingresos | Entradas de capital de trabajo bajo Actividades operativas |
| Operating — Outflow | Cuentas por pagar, cuentas de gastos | Salidas de capital de trabajo bajo Actividades operativas |
| Operating — Non-Cash Adjustment | Depreciación, provisiones, deterioros | Adjustments for Non-Cash Items (añadidas de vuelta a la utilidad) |
| Investing — Inflow | Ingresos por venta de activos | Actividades de inversión, entrada de dinero |
| Investing — Outflow | Compras de activos fijos | Actividades de inversión, salida de dinero |
| Financing — Inflow | Préstamos obtenidos, capital social | Actividades de financiamiento, entrada de dinero |
| Financing — Outflow | Pagos de préstamos, dividendos | Actividades de financiamiento, salida de dinero |
| Excluded | Cuentas de caja y bancos, cuentas intercompañía | La reconciliación de cierre de Efectivo y equivalentes de efectivo — lo que se está explicando, no un flujo |
Del diseño se derivan dos reglas de alcance: solo las cuentas con categoría aparecen en el estado, y las cuentas de control de cuentas por cobrar/pagar del sistema se mantienen fuera del listado de líneas.
Configurando la ejecución
Los filtros funcionan igual que en todo estado (referencia completa): filas de entidad con sus libros predeterminados, uno o más rangos Desde/Hasta (las etiquetas se vuelven encabezados de columna), marco opcional, Ocultar saldos en cero, y filtros de dimensión que recalculan todo el estado para un corte. Con exactamente dos rangos de fechas aparece una columna de Variación — el efectivo operativo trimestre contra trimestre es una de las líneas de tendencia más honestas que tiene un negocio. Múltiples entidades también funcionan, con la disciplina de moneda habitual: las monedas mixtas cambian la ejecución a la moneda corporativa automáticamente ("Se detectaron varias monedas — mostrando en moneda corporativa"), y el distintivo sobre el informe nombra la moneda ("All amounts in USD").
Errores comunes que evitar
| Error | Por qué perjudica | Haz esto en su lugar |
|---|---|---|
| Crear una cuenta contable sin Cash Flow Category | La cuenta queda fuera del estado silenciosamente, y el cambio neto puede dejar de cuadrar con la sección de efectivo | Configura la categoría al crear la cuenta; convierte "¿cuentas nuevas categorizadas?" en una línea de la lista de verificación de cierre mensual |
| Categorizar una cuenta bancaria como Operating | Las cuentas de efectivo son lo que el estado explica — tratar una como flujo la duplica y rompe la reconciliación de cierre | Las cuentas de banco y caja son Excluded; también las cuentas intercompañía |
| Leer al revés los signos de capital de trabajo | "Cuentas por cobrar al alza" se siente como buena noticia, pero en este estado es una salida — efectivo atrapado con los clientes | Lee la sección como movimiento de efectivo, no como desempeño del negocio; el estado de resultados lleva la historia del desempeño |
| Esperar cobros brutos de clientes y pagos brutos a proveedores | El método indirecto reporta cambios, no flujos brutos — buscar aquí un pago específico siempre falla | Desglosa una línea hasta sus transacciones, o lee los flujos brutos en el módulo bancario |
| Comparar la sección de efectivo contra un estado de cuenta bancario de otra fecha | Las cifras de efectivo del estado siguen tu Date To; las del banco siguen la suya | Alinea las fechas, y entonces la línea de efectivo de cierre y los saldos bancarios reconciliados deberían coincidir |
Qué sigue
- Cash Flow Categories — la referencia de mapeo.
- Balance general — las posiciones cuyas variaciones impulsan el capital de trabajo.
- Filtros y dimensiones de informes — períodos, entidades, marcos.
Preguntas frecuentes
Lee las líneas de capital de trabajo: cuentas por cobrar crecientes (clientes que tardan más en pagar) o cuentas por pagar decrecientes son los culpables habituales — señales reales del negocio que vale la pena atender (revisa tu antigüedad de saldos de CxC). Esa divergencia es exactamente lo que este estado existe para revelar.
Redujo la utilidad, pero no salió efectivo del negocio — el efectivo salió años atrás cuando se compró el activo (una salida de inversión en ese momento). El método indirecto revierte cada cargo no monetario de este tipo para pasar de la utilidad al efectivo.
El estado usa el método indirecto — el que aceptan las normas de presentación (y el que usan mayoritariamente las empresas). Para el detalle bruto de cobros y pagos operativos, el módulo bancario y los desgloses del libro mayor entregan los flujos sin procesar.
Marca las propias cuentas de caja y bancos (y las cuentas intercompañía). No aparecen como flujos — aparecen en la sección de cierre Cash and Cash Equivalents como la reconciliación de apertura a cierre que las secciones Operating, Investing y Financing deben cuadrar para explicar.
Se calcula para tu rango de fechas exacto a partir de la actividad de ingresos y gastos — la misma aritmética que el Grand Total del estado de resultados. Si alguna vez difieren, los alcances son distintos: revisa entidad, libro, fechas y filtros de dimensión.
Los montos a nivel de cuenta se desglosan hasta sus transacciones, como en todo estado del Centro Financiero — útil cuando una salida de inversión merece un "¿de qué activo se trataba?" (ver Desglose).
¿Te resultó útil?