
Descripción de los activos fijos
Cuando Meridian contrata servicios de limpieza, el costo es el gasto de junio y ahí termina la historia. Cuando Meridian compra equipo de oficina — o renueva un lobby — el dinero no desaparece; se convirtió en algo que servirá a la empresa durante años. La respuesta de la contabilidad es el activo fijo: registrar el costo en el balance general y luego liberarlo a gasto de forma gradual (depreciación) a lo largo de la vida útil del activo. REDA Financials gestiona todo ese ciclo de vida — adquisición, activación, depreciación mensual y baja final — con el libro llevando la cuenta exacta.
Acceso que necesitarás. Cualquier conjunto de permisos de REDA Financials puede ver los activos y sus libros; crear, activar y modificar activos requiere el conjunto de permisos Accounting Admin v2 o Accounting Controller v2.
Tres registros, tres funciones
| Registro | Qué es |
|---|---|
| Activo fijo | El protagonista — una adquisición (una unidad o un lote a granel), con su costo, fechas, configuración de depreciación, estado y valor neto en libros vigente. |
| Ficha de activo | La agrupación del registro: una por entidad + producto + tipo de activo, que consolida el costo, la depreciación acumulada y el NBV de sus activos fijos. Se crea automáticamente — rara vez la tocas. (Fichas de activo) |
| Libro de activos | El diario propio del activo: cada capitalización, cargo de depreciación, deterioro, revaluación y baja es una línea del libro con fecha que se contabiliza en el libro mayor cuando llega su momento. (Más abajo.) |
La vida del equipo de oficina de Meridian
Nace: En construcción
Al recibir la orden de compra de la renovación del lobby de Meridian se crearon cuatro Activos fijos — uno por unidad — con estado En construcción: el costo ya está registrado, pero el reloj aún no corre. (Creación de activos a partir de órdenes de compra.)
Activado: el reloj empieza a correr
Cuando el equipo entró en uso, el contador cambió el estado del activo a Activo. La activación registra la fecha de puesta en servicio, completa cualquier configuración de depreciación en blanco a partir del Tipo de activo, y genera el cronograma de depreciación automáticamente. (Capitalización de activos.)
Depreciándose: el valor fluye a gasto, mes a mes
El lote nocturno contabiliza el cargo de cada mes a medida que se vence; el valor neto en libros baja en consecuencia. En el camino, un activo puede deteriorarse o revaluarse si la realidad se aparta del plan.
Se va: Dado de baja
Vendido, desechado, entregado en parte de pago — la baja retira el activo de los libros, calcula la ganancia o pérdida, y cancela el cronograma restante. Dado de baja es definitivo.
Los estados de un vistazo
| Estado | Significado |
|---|---|
| En construcción | Adquirido, todavía no está en uso — sin depreciación. El único estado en el que un activo aún puede eliminarse. |
| Activo | En servicio; el cronograma está corriendo. |
| Totalmente depreciado | Valor en libros agotado; sigue siendo propiedad de la empresa y sigue en el registro. |
| Deteriorado | Rebajado por debajo del plan; el cronograma restante se reconstruyó sobre el valor reducido. Puede volver a Activo. |
| Dado de baja | Fuera de los libros, de forma permanente — los registros dados de baja se bloquean. |
Los estados no son solo etiquetas — son las palancas. Cambiar el estado a Activo es lo que activa un activo; cambiarlo a Dado de baja (mediante la acción Dar de baja) es lo que lo da de baja. Como un cambio de estado dispara contabilidad real, el sistema solo permite los movimientos que tienen sentido contable:
| Desde | Puede pasar a | Por qué |
|---|---|---|
| En construcción | Activo · Dado de baja | Actívalo — o da de baja algo que nunca llegó a entrar en servicio. |
| Activo | Totalmente depreciado · Deteriorado · Dado de baja — y de vuelta a En construcción solo mientras el activo no tenga ninguna línea de Libro de activos | La puerta trasera hacia En construcción existe precisamente para corregir activaciones "demasiado tempranas", y se cierra en cuanto existe cualquier línea del libro. |
| Deteriorado | Activo · Dado de baja | Recuperación (ver revaluación) o despedida. |
| Totalmente depreciado | Dado de baja · Activo | Sigue siendo propiedad, sigue en el registro; puede volver a Activo si, por ejemplo, se extiende su vida útil. |
| Dado de baja | — (terminal) | Ningún estado sale de Dado de baja. |
Intenta cualquier otra cosa y el rechazo es explícito: "Fixed Asset "{name}": transition from {old status} to {new status} is not allowed." Eliminar es aún más estricto — "Cannot delete a fixed asset with status "{status}". Only "Under Construction" assets can be deleted." Una vez que un activo ha sido activado, su historial es parte permanente de los libros; la salida es la baja, nunca la eliminación.
Cómo se calcula el valor neto en libros
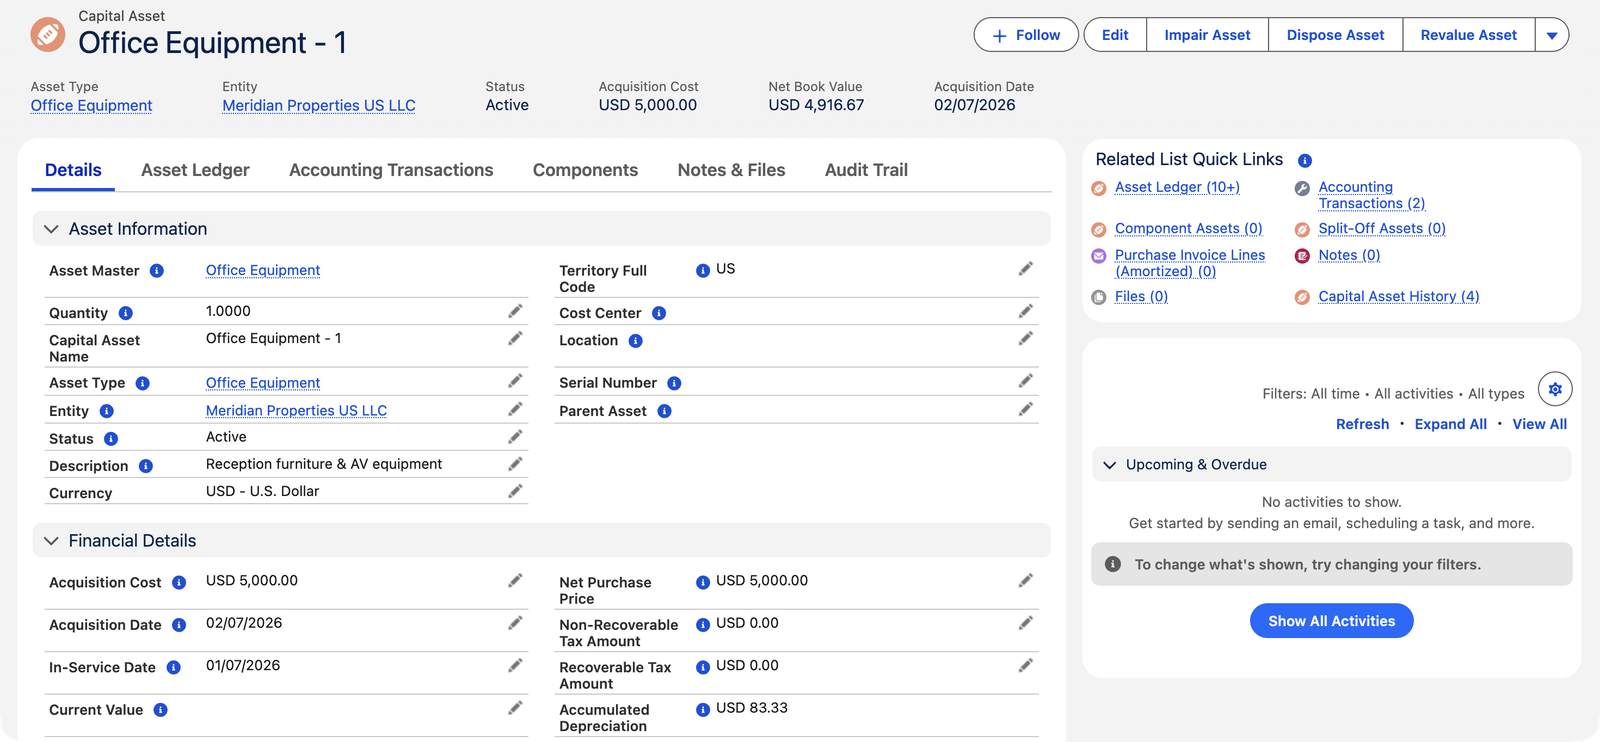
El valor neto en libros (NBV) — lo que el activo todavía vale en los libros — nunca es un número que se ingresa a mano. Siempre es esta aritmética, recalculada en vivo a partir de los campos del activo y sus líneas de libro contabilizadas:
| Componente | Office Equipment - 1 de Meridian |
|---|---|
| Costo de adquisición | $5,000.00 |
| + Ajuste de revaluación (de cualquier revaluación) | $0.00 |
| − Depreciación acumulada (la suma de las líneas de depreciación Contabilizadas en el libro Financiero) | $83.33 (el cargo de julio, contabilizado) |
| − Depreciación acumulada inicial (solo activos migrados) | $0.00 |
| = Valor neto en libros | $4,916.67 |
El Libro de activos: el diario del activo
Todo lo financiero que le ocurre alguna vez a un activo es una línea en su pestaña Libro de activos — con un tipo (Capitalización, Depreciación, Deterioro, Revaluación, Baja…), una fecha, las dos cuentas contables que mueve, y un estado: Programada (planificada, todavía no está en el libro) → Contabilizada (ya en el libro mayor) — además de Omitida para las líneas del cronograma canceladas por una baja. La Depreciación acumulada y el valor neto en libros son siempre la aritmética de estas líneas, nunca un número ingresado a mano. Si alguna vez te preguntas "¿por qué el NBV es el que es?" — lee el diario.
Cada línea declara a qué capítulo de la historia pertenece — su Tipo de línea:
| Tipo de línea | Quién la escribe |
|---|---|
| Capitalización | La reclasificación de costo de la activación — nace Contabilizada, con fecha de la puesta en servicio. (Capitalización de activos) |
| Depreciación / Amortización | El cronograma mensual generado — Depreciación para activos tangibles, Amortización para intangibles. (Generación del cronograma de depreciación) |
| Deterioro | La rebaja de valor de la acción Deteriorar activo. |
| Revaluación | La actualización a valor razonable de la acción Revaluar activo. |
| Baja | El par de asientos de baja de la acción Dar de baja activo. |
| Saldo inicial / Ajuste | El sistema nunca las escribe — estos tipos existen para registros ingresados a mano cuando tu contralor los necesita. |
…y en qué punto está — su Estado:
| Estado | Significado |
|---|---|
| Borrador | El valor predeterminado de una línea ingresada a mano — editable, aún sin efecto en el libro mayor. |
| Programada | Una línea futura generada, a la espera de su fecha. El lote nocturno la contabiliza cuando llega la fecha. |
| Contabilizada | En el libro mayor — sus transacciones contables ya existen y la línea se bloquea: "Esta entrada del Libro de activos está contabilizada y no puede cambiarse. Muévala a Borrador para editarla (sus entradas en el LM se eliminan) o elimínela." |
| Anulada | Cancelada, pero se conserva en el registro. Una línea que sale de Contabilizada tiene sus asientos contables eliminados automáticamente. |
| Omitida | Un cargo programado que nunca se contabilizará — la baja lo canceló. |
Las reglas que mantienen limpio el registro
Cada mensaje de abajo es real — puedes encontrártelo como error al guardar. Cada uno existe para proteger la integridad del registro, y cada uno te indica la solución:
| El mensaje | Qué significa / qué hacer |
|---|---|
| "El Costo de adquisición debe ser cero o positivo." | Un costo negativo nunca entra al registro — corrige el documento de origen en su lugar. |
| "El Tipo de activo es obligatorio antes de activar un activo fijo." · "El Costo de adquisición es obligatorio antes de activar un activo fijo." · "La Fecha de adquisición es obligatoria antes de activar un activo fijo." | El trío de activación — completa los tres antes de cambiar el estado a Activo. (La Fecha de puesta en servicio no está en la lista: se registra sola al activar si está en blanco.) |
| "La Entidad no puede cambiarse después de que un activo ha sido activado." | El activo vive en el balance general de una sola entidad. Moverlo entre empresas es una baja de un lado y una adquisición del otro, no una edición. |
| "La Fecha de enajenación es obligatoria al enajenar un activo." · "El Tipo de enajenación es obligatorio al enajenar un activo." | Una baja debe indicar cuándo y cómo — consulta Baja de activos. |
| "Los campos de enajenación solo pueden completarse cuando el activo está Enajenado." | Los datos de la baja pertenecen a activos dados de baja. Bórralos, o da de baja el activo de verdad. |
| "Disposed assets cannot be modified." | Terminal significa terminal — el registro es un hecho histórico. |
| "La Fecha de migración es obligatoria para activos migrados." · "El Costo de adquisición es obligatorio para activos migrados." · "La Depreciación acumulada de apertura es obligatoria para activos migrados." | El trío de Es migrado — un activo a mitad de su vida útil debe llegar con su pasado contabilizado. |
| "La Pérdida por deterioro debe ser mayor que cero al deteriorar un activo." · "La Fecha del último deterioro es obligatoria al deteriorar un activo." | Un deterioro necesita una pérdida real y una fecha — consulta Revaluación y deterioro. |
Errores comunes que evitar
| Error | Por qué perjudica | Haz esto en su lugar |
|---|---|---|
| Activar en el momento en que llega la mercancía | El costo puede seguir siendo la cifra provisional de la orden de compra — la factura del proveedor ya no puede ajustarla una vez que el activo sale de En construcción | Activa cuando el activo está genuinamente en servicio, idealmente después de que la factura haya cerrado el costo definitivo |
| Dejar las cuentas contables del Tipo de activo para después | Una baja se rechaza directamente a mitad de la acción, y un deterioro puede pasar sin contabilizar nada | Configura el juego completo de cuentas contables en cada Tipo de activo desde el primer día |
| Intentar eliminar un activo ya activado | Se rechaza — solo pueden eliminarse los activos En construcción; forzar rodeos corrompe la historia del registro | Da de baja el activo; los libros conservan el historial y la ganancia/pérdida se reconoce correctamente |
| Ajustar el valor editando campos en lugar de contabilizar líneas | El NBV y la Depreciación acumulada son aritmética sobre líneas de libro contabilizadas — no hay nada que escribir a mano, y los ajustes por la puerta trasera dejan el libro mayor sin moverse | Usa Deteriorar / Revaluar / una línea manual del Libro de activos, para que el cambio se contabilice y los totales lo sigan |
| Tratar el campo Estado como una etiqueta cualquiera | Los cambios de estado son las acciones del ciclo de vida — generan cronogramas, contabilizan bajas, bloquean registros | Cambia el estado solo como la acción deliberada que representa, con sus campos obligatorios completos |
Quién trabaja con los activos
El registro de activos pertenece a los dueños de los libros: Accounting Controller y Accounting Admin crean, activan, deprecian y dan de baja. Los usuarios de AP, AR y Solo lectura ven todo, no cambian nada.
Qué sigue
- Tipos de activos y categorías — los valores predeterminados que hacen consistentes a los activos.
- Creación de activos a partir de órdenes de compra — donde nacen los activos.
- Reglas y métodos de depreciación — cómo se calcula el cargo mensual.
Preguntas frecuentes
Es una decisión de política con una base normativa contable: los elementos con beneficio económico futuro más allá del año (equipos, edificios, software importante) son activos; los consumibles y los servicios son gastos. Tu organización define un umbral de precio práctico en su política de capitalización — pregúntale a tu contralor dónde está el límite.
Revisa el trío: ¿el activo está Activo (En construcción no deprecia)? ¿Su Libro de activos muestra líneas Programadas (el cronograma ya generado)? ¿Y el lote de depreciación está programado y en ejecución? El NBV solo cambia cuando las líneas se contabilizan.
Sí: un activo componente se vincula a su activo principal y mantiene su propio cronograma y su propia posibilidad de baja individual (un ascensor dentro de un edificio, reemplazado según su propio ciclo). La pestaña Componentes del activo principal los enumera.
La casilla Es migrado, junto con su trío (Fecha de migración, Costo de adquisición, Depreciación acumulada inicial), permite incorporar activos a mitad de su vida útil sin volver a ejecutar su historial — consulta Saldos iniciales y migración de datos. Establece la Fecha de puesta en servicio en la fecha de corte de tu migración para que el cronograma futuro comience exactamente ahí.
La Fecha de adquisición es cuando obtuviste el activo (uno de los tres campos obligatorios antes de la activación). La Fecha de puesta en servicio es cuando comenzó a funcionar — la fecha desde la que corre el cronograma de depreciación, y la que lleva el asiento de capitalización. Si dejas la Fecha de puesta en servicio en blanco, la activación la completa por ti: la fecha de adquisición si existe, o la fecha actual en caso contrario.
Solo mientras está En construcción. Después de la activación, la entidad queda bloqueada — "La Entidad no puede cambiarse después de que un activo ha sido activado." — porque el costo y la depreciación del activo residen en el balance general de esa entidad, en la moneda de esa entidad. Una transferencia real entre empresas es una baja (tipo Transferencia) en un lado y una nueva adquisición en el otro.
En la pestaña Transacciones contables del activo. Cada línea del Libro de activos que llega a Contabilizada genera su propio par de asientos contables — débito en una cuenta, crédito en la otra, en la moneda de la entidad del activo. La pestaña Libro de activos es el diario legible; Transacciones contables es la misma historia en el lenguaje del libro mayor.
¿Te resultó útil?