
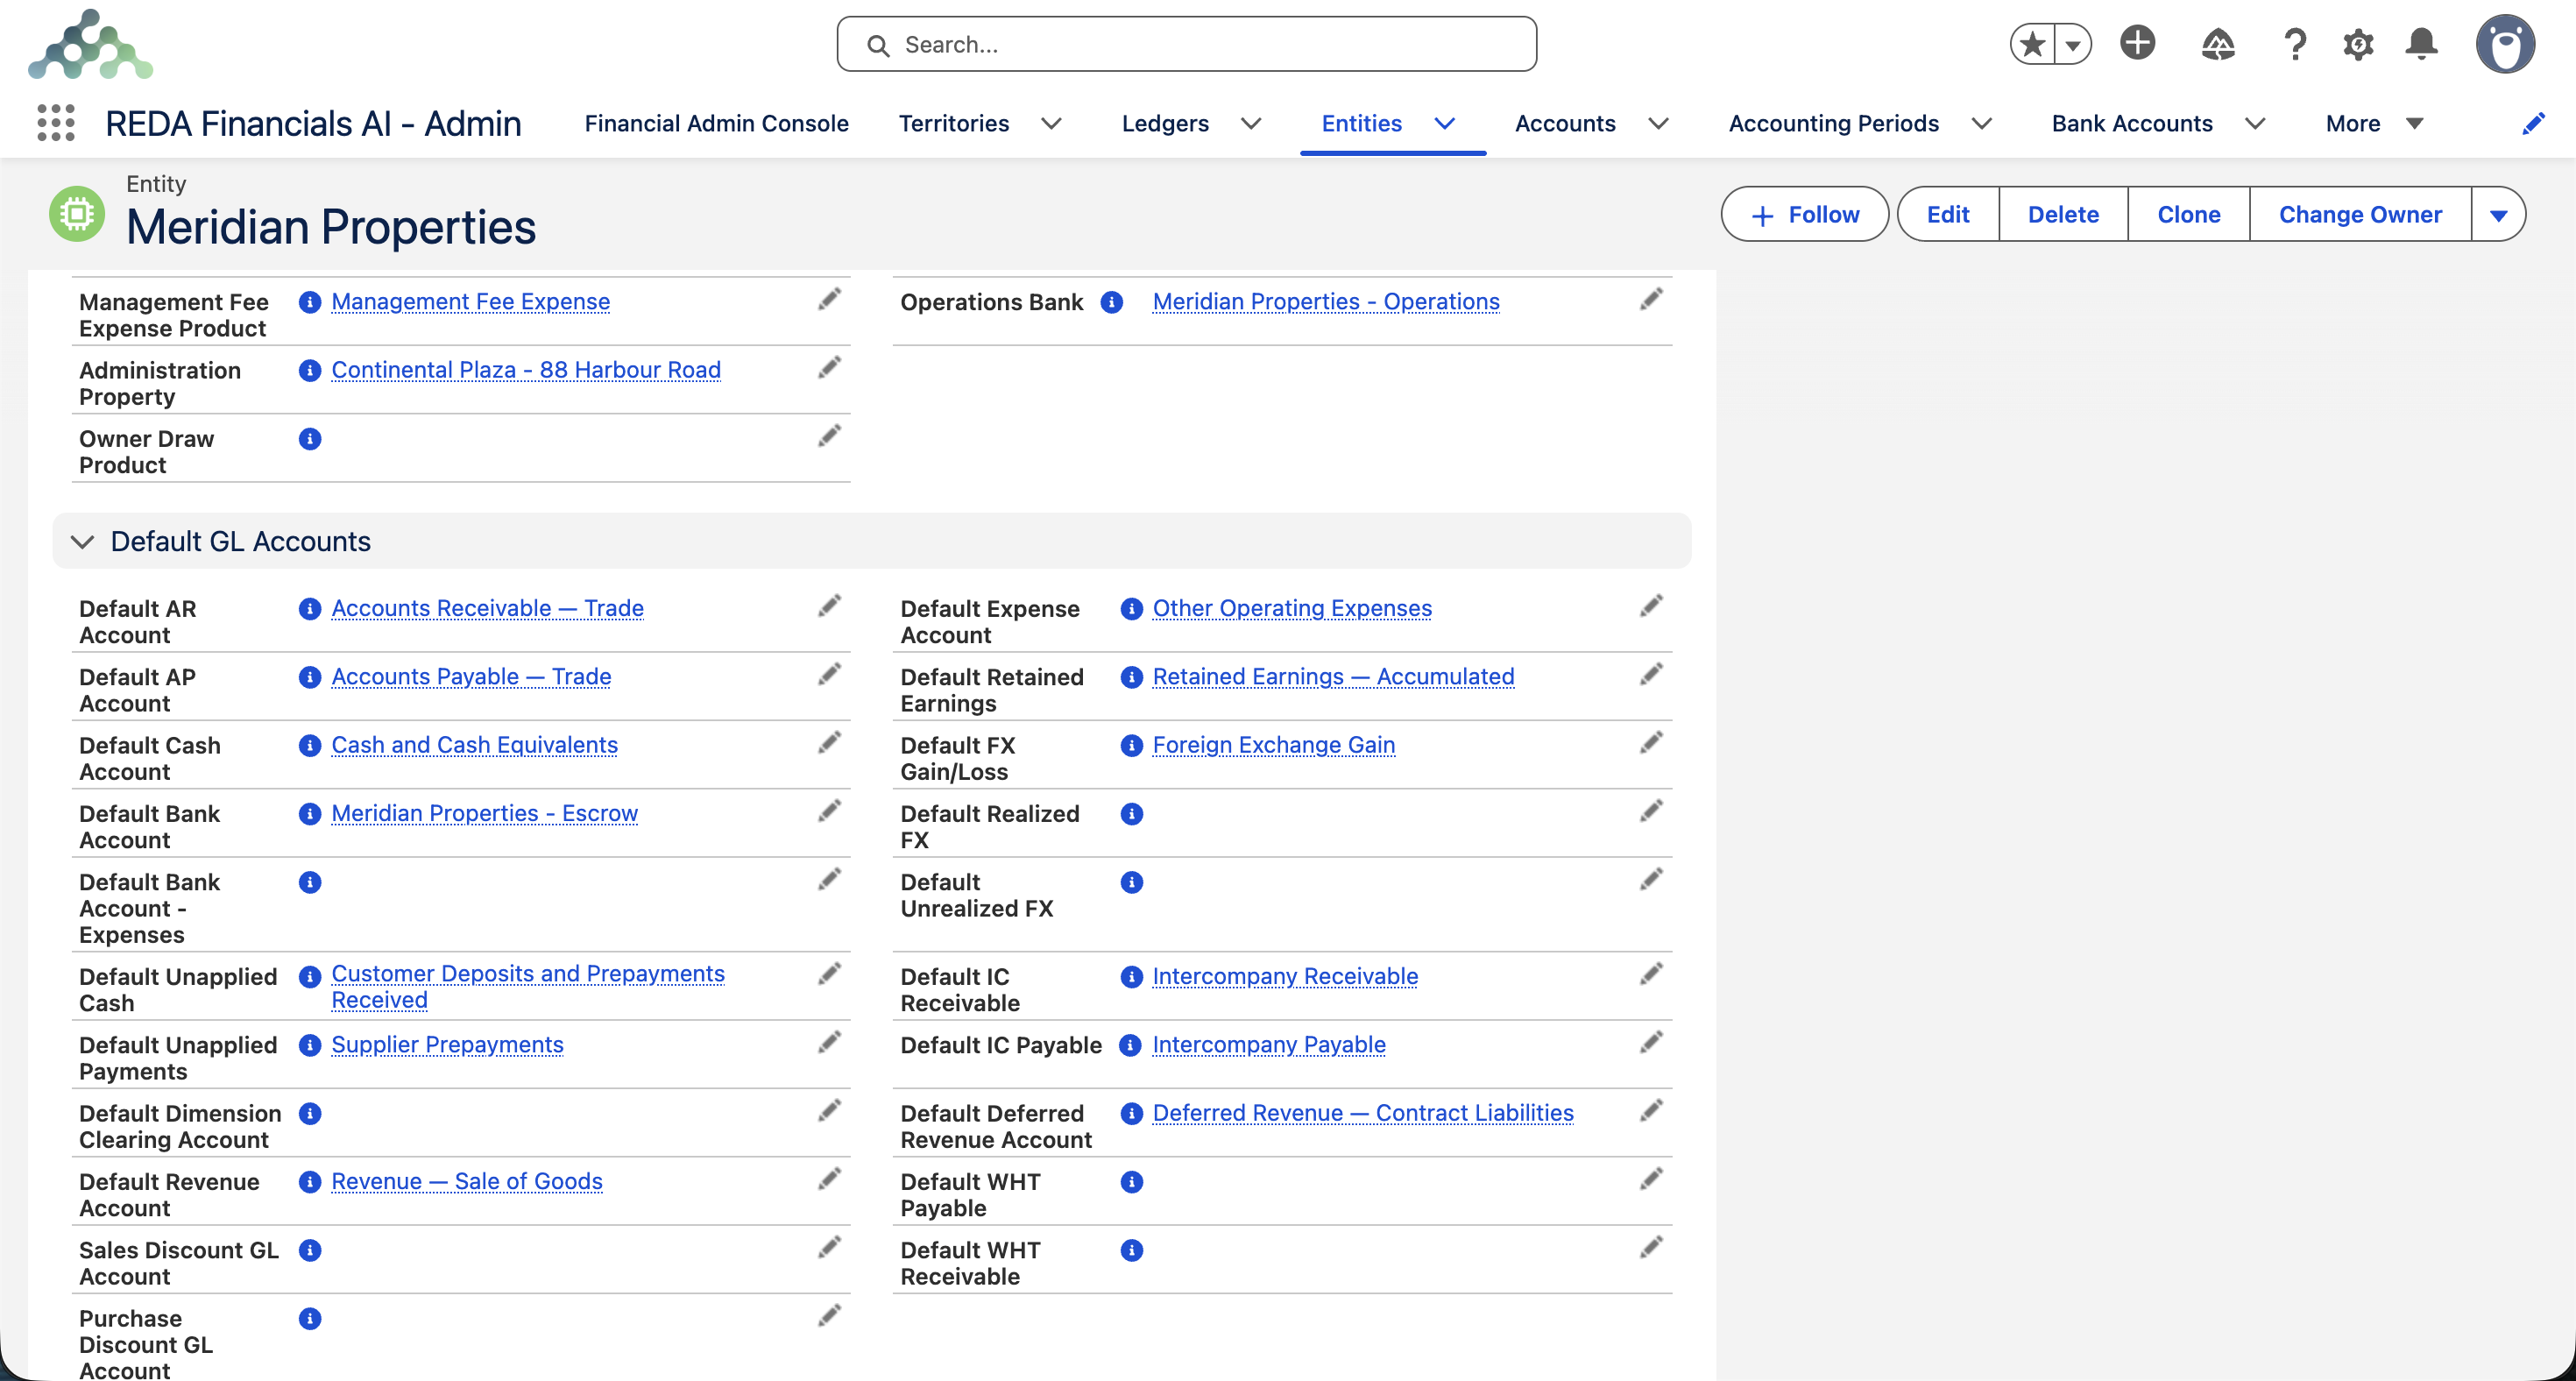
Cuentas contables predeterminadas de la entidad
Cada vez que REDA registra una transacción, tiene que decidir qué cuentas usar. Cuando emites una factura, ¿a dónde va el monto adeudado? Cuando llega un pago, ¿en qué cuenta aterriza el efectivo? Para las partes rutinarias y repetitivas de la contabilidad, REDA responde estas preguntas a partir de un conjunto de cuentas contables predeterminadas definidas en la entidad. Configúralas una vez y cada contabilización aterriza en el lugar correcto, automáticamente, de la misma forma, siempre.
Este artículo hace dos cosas: explica, en lenguaje sencillo, los conceptos contables que necesitas, y luego recorre cada cuenta predeterminada — qué es, cuándo la usa REDA y un ejemplo resuelto que muestra el asiento contable real.
Acceso que necesitarás. Configurar estas cuentas predeterminadas requiere el conjunto de permisos Accounting Admin v2 o Accounting Controller v2. Los conjuntos Accounts Payable v2, Accounts Receivable v2 y Read Only v2 pueden verlas pero no modificarlas.
Un repaso rápido (omite esta sección si ya conoces la partida doble)
| Término | Qué significa |
|---|---|
| Cuenta contable | Un "casillero" con etiqueta en tu catálogo de cuentas — por ejemplo, Ingresos por ventas, Banco, Cuentas por cobrar comerciales. Cada monto que registras aterriza en una de ellas. |
| Débito / Crédito | Los dos lados de todo asiento. Toda transacción cuadra: el total de débitos es igual al total de créditos. (En general: un débito aumenta lo que posees o gastas; un crédito aumenta lo que debes o ganas.) |
| Cuenta de control | Una cuenta resumen que contiene un total — por ejemplo, todos los saldos de clientes viven en una sola cuenta de control de Cuentas por cobrar, aunque cada cliente se rastree por separado. |
| Cuenta de contrapartida | Una cuenta que reduce a otra. Una cuenta de Descuento en ventas es una contrapartida de Ingresos: reduce el ingreso reportado hasta la cifra neta. |
| Cuenta transitoria | Un lugar temporal para dinero que aún no se ha vinculado a nada — por ejemplo, un anticipo de un cliente antes de que exista una factura a la cual aplicarlo. |
Cuentas de control y efectivo
Estas cuatro son la columna vertebral — las toca casi cada venta, compra y pago.
Cuenta por cobrar predeterminada — lo que te deben los clientes
La cuenta de control de cuentas por cobrar. Se debita cuando emites una Factura de venta (el cliente ahora te debe), y se acredita cuando paga (la deuda se cancela).
| Emitir una factura de £1,200 (incl. £200 de IVA) | Débito | Crédito |
|---|---|---|
| Cuentas por cobrar | 1,200 | |
| Ingresos por ventas | 1,000 | |
| IVA por pagar | 200 |
Cuenta por pagar predeterminada — lo que le debes a los proveedores
La cuenta de control de cuentas por pagar. Se acredita cuando registras una Factura de compra (ahora le debes al proveedor), se debita cuando la pagas.
| Registrar una factura de proveedor de £600 y luego pagarla | Débito | Crédito |
|---|---|---|
| Gasto | 600 | |
| Cuentas por pagar | 600 | |
| — al pagar — | ||
| Cuentas por pagar | 600 | |
| Banco | 600 |
Cuenta de efectivo predeterminada y cuenta bancaria predeterminada — por dónde se mueve el dinero
La cuenta bancaria predeterminada es el registro bancario que se selecciona automáticamente en los recibos y desembolsos nuevos; su cuenta contable vinculada es donde se contabiliza el efectivo. La cuenta de efectivo predeterminada es la cuenta contable de efectivo/banco de respaldo que se usa cuando no se elige un banco específico. Estas son las líneas "Banco" en los ejemplos de arriba y abajo.
Cuentas de respaldo de ingresos y gastos
La cuenta de una línea normalmente proviene del producto que lleva. Estas cuentas predeterminadas son la red de seguridad para cuando una línea no tiene cuenta de producto.
| Cuenta | Cuándo la usa REDA |
|---|---|
| Cuenta de ingresos predeterminada | Una línea de Factura de venta no tiene cuenta contable de producto → el crédito de la venta aterriza aquí. |
| Cuenta de gastos predeterminada | Una línea de Factura de compra no tiene cuenta contable de producto → el débito del costo aterriza aquí. |
Cuenta de utilidades retenidas predeterminada — a dónde va la utilidad del año
Al cierre del año, REDA "cierra" las cuentas de resultados y traslada el resultado neto a Utilidades retenidas — el total acumulado de las utilidades que la empresa ha conservado. Un año rentable:
| Cierre de año, £50,000 de utilidad neta | Débito | Crédito |
|---|---|---|
| Resumen de resultados | 50,000 | |
| Utilidades retenidas | 50,000 |
Cuentas de reconocimiento y cuentas transitorias
Cuenta de efectivo no aplicado predeterminada — un anticipo de un cliente
Un cliente envía dinero antes de que exista una factura a la cual vincularlo. Todavía no puede ser ingreso — le debes bienes o servicios — así que se estaciona en Efectivo no aplicado (un pasivo) hasta que lo apliques a una factura.
| El cliente anticipa £500, luego se aplica a una factura | Débito | Crédito |
|---|---|---|
| Banco | 500 | |
| Efectivo no aplicado | 500 | |
| — al aplicarlo a la factura — | ||
| Efectivo no aplicado | 500 | |
| Cuentas por cobrar | 500 |
Cuenta de pagos no aplicados predeterminada — un anticipo a un proveedor
La imagen especular: le pagas a un proveedor antes de que llegue su factura. Es dinero que te deben (un activo) hasta que se concilie, así que se estaciona en Pagos no aplicados.
| Anticipar £300 a un proveedor | Débito | Crédito |
|---|---|---|
| Pagos no aplicados | 300 | |
| Banco | 300 |
Cuenta de ingresos diferidos predeterminada — ingresos en base de efectivo
En una entidad de base de efectivo, una factura no puede contarse como ingreso hasta que te paguen. El ingreso se estaciona en Ingresos diferidos y se libera cuando llega el efectivo.
| Base de efectivo: factura de £1,000, luego pagada | Débito | Crédito |
|---|---|---|
| Cuentas por cobrar | 1,000 | |
| Ingresos diferidos | 1,000 | |
| — al pagar — | ||
| Ingresos diferidos | 1,000 | |
| Ingresos por ventas | 1,000 |
Descuentos
Descuento en ventas — un descuento que otorgas
Una cuenta de contrapartida de ingresos. Un descuento reduce lo que debe el cliente y se registra por separado para que puedas ver el ingreso bruto frente al neto.
| Venta de £1,000 con un descuento de £50 | Débito | Crédito |
|---|---|---|
| Cuentas por cobrar | 950 | |
| Descuento en ventas | 50 | |
| Ingresos por ventas | 1,000 |
Descuento en compras — un descuento que tomas
Cuando pagas una factura antes de tiempo y obtienes un descuento por pronto pago, el ahorro es ingreso (o una reducción de costo) que se registra aquí.
| Pagar una factura de £600 antes de tiempo, tomando un descuento de £12 | Débito | Crédito |
|---|---|---|
| Cuentas por pagar | 600 | |
| Banco | 588 | |
| Descuento en compras | 12 |
Diferencial cambiario (solo multimoneda)
Cuando operas en una moneda distinta a la de la empresa, los tipos de cambio se mueven entre la facturación y el pago. Esos movimientos generan ganancias y pérdidas que hay que registrar. (¿Es nuevo para ti? Consulta Arquitectura de moneda de 3 niveles.)
Cuenta de diferencial cambiario realizado predeterminada — liquidado a un tipo distinto
Facturas a un cliente de EE. UU. $1,000 cuando £1 = $1.25, así que se registra a £800. Te paga más tarde cuando £1 = $1.22, así que los $1,000 ahora valen £820 — una ganancia real de £20.
| Cuenta por cobrar de $1,000 liquidada a un tipo más favorable | Débito | Crédito |
|---|---|---|
| Banco | 820 | |
| Cuentas por cobrar | 800 | |
| Ganancia cambiaria realizada | 20 |
Cuenta de diferencial cambiario no realizado predeterminada — partidas abiertas reexpresadas al cierre del período
La factura sigue sin pagarse al cierre del mes. Si tu política contable exige reexpresar los saldos abiertos en moneda extranjera al tipo de cambio de cierre — algo que normalmente se hace con un asiento de ajuste al cierre del período —, los $1,000 abiertos (registrados a £800) se reexpresan a £1 = $1.27 → £787: una pérdida contable de £13, registrada aquí pero aún no realizada.
| Reexpresión al cierre del período de la partida abierta | Débito | Crédito |
|---|---|---|
| Pérdida cambiaria no realizada | 13 | |
| Cuentas por cobrar | 13 |
La cuenta de ganancia/pérdida cambiaria predeterminada es la cuenta general para las diferencias de cambio y es obligatoria en una organización multimoneda — REDA no guardará una entidad multimoneda sin ella. Realizado y No realizado son las cuentas más específicas para separar las diferencias entre partidas liquidadas y las que siguen abiertas.
Intercompañía — cuando tus propias empresas comercian entre sí
Si la empresa del Reino Unido de Meridian realiza £500 de trabajo para su hermana en EE. UU., ambas empresas deben registrar su lado, y el grupo las compensa en la consolidación. Las cuentas Por cobrar intercompañía y Por pagar intercompañía (configuradas como par) dan a esos asientos su lugar.
| El Reino Unido factura £500 a su hermana en EE. UU. | Débito | Crédito |
|---|---|---|
| En los libros del Reino Unido: Por cobrar intercompañía | 500 | |
| En los libros del Reino Unido: Ingresos | 500 | |
| En los libros de EE. UU.: Gasto | 500 | |
| En los libros de EE. UU.: Por pagar intercompañía | 500 |
Retención de impuestos
En algunos países, quien paga debe retener una parte del pago y remitirla a la autoridad fiscal en nombre de la otra parte. (¿Es nuevo para ti? Consulta Descripción de la retención de impuestos.)
Cuenta por pagar de retención predeterminada — retienes sobre un pago
Le debes a un contratista £1,000 pero debes retener el 10%. Le pagas £900 y le debes £100 a la autoridad fiscal.
| Factura de £1,000, 10% retenido | Débito | Crédito |
|---|---|---|
| Gasto | 1,000 | |
| Cuentas por pagar (al contratista) | 900 | |
| Retención por pagar (a la autoridad) | 100 |
Cuenta por cobrar de retención predeterminada — un cliente te retiene
Un cliente te debe £1,000 pero retiene £100 y paga £900. Los £100 son un crédito fiscal que reclamarás, registrado como una cuenta por cobrar.
| Recibo de £1,000, £100 retenidos por el cliente | Débito | Crédito |
|---|---|---|
| Banco | 900 | |
| Retención por cobrar | 100 | |
| Cuentas por cobrar | 1,000 |
Tres valores predeterminados que no son cuentas
Junto con las cuentas contables, la entidad lleva tres compañeros que vale la pena conocer:
| Campo | Qué hace |
|---|---|
| Libro mayor predeterminado | El libro contable en el que aterrizan las contabilizaciones de esta entidad cuando un documento no nombra uno explícitamente. Consulta Administración de libros mayores. |
| Marco de informes predeterminado | La estructura de estados financieros usada por defecto para los informes financieros de esta entidad. Consulta Marcos de informes. |
| Cuenta de compensación de dimensiones predeterminada | Una cuenta técnica de compensación que se usa cuando las contabilizaciones se reequilibran entre valores de dimensión — por ejemplo, cuando la aplicación de un recibo distribuye efectivo entre facturas que llevan dimensiones distintas. |
Una cuenta bancaria distinta para pagar gastos
Toda entidad tiene una cuenta bancaria predeterminada — la cuenta a la que recurre REDA cuando necesita saber "por qué banco se movió el dinero". Sin embargo, algunas organizaciones pagan sus gastos desde una cuenta distinta a la que usan para todo lo demás: una cuenta operativa dedicada o de caja chica, mantenida aparte de la cuenta principal de recibos por control interno.
El campo Cuenta bancaria predeterminada – Gastos permite que una entidad designe esa segunda cuenta. Cuando está configurado, REDA lo usa como el banco pagador para:
- Comprobantes de egreso,
- la ejecución de pagos por lote, y
- los pagos automáticos en Facturas de compra de tipo Gasto.
Déjalo en blanco y nada cambia — REDA vuelve a usar la cuenta bancaria predeterminada habitual de la entidad, exactamente como antes. Como con cualquier cuenta bancaria predeterminada, la cuenta contable propia de la cuenta elegida determina la Cuenta de efectivo que se usa al contabilizar esos pagos.
Acceso que necesitarás. El campo es editable por los conjuntos de permisos Accounting Admin v2 y Accounting Controller v2. Si tu organización personalizó el formato de página de Entity, un administrador agrega el campo desde Setup → Object Manager → Entity → Page Layouts.
Qué sigue
- Referencia de campos de la entidad — dónde se ubican los campos de cuentas contables predeterminadas.
- Crear una entidad — configura los valores predeterminados mientras armas la empresa.
- Configuración de políticas a nivel de entidad — otro comportamiento por entidad que puedes configurar.
- Crear cuentas contables — crea las cuentas a las que apuntas.
- Cómo funciona la contabilización — cómo estos valores predeterminados guían las contabilizaciones.
Preguntas frecuentes
Las cuentas principales (cuentas por cobrar, cuentas por pagar, efectivo, ingresos, gastos, utilidades retenidas) son necesarias porque la contabilización diaria falla sin ellas. Las especializadas (diferencial cambiario, intercompañía, retención de impuestos, descuentos) solo se necesitan si tu negocio las requiere — las cuentas de diferencial cambiario importan en cuanto operas en multimoneda; las de intercompañía en cuanto tienes un grupo de empresas; las de retención en cuanto retienes impuestos. El conjunto principal llega por herencia desde los valores predeterminados del territorio; las especializadas las configuras en la entidad cuando surge la necesidad.
Si es una línea determinada por el producto, corrige la cuenta en el producto. Si es una de estas cuentas predeterminadas de la entidad (por ejemplo, la cuenta por cobrar equivocada), corrígela en la entidad — las contabilizaciones futuras seguirán la nueva asignación.
Porque toda transacción intercompañía tiene dos lados — la cuenta por cobrar de una empresa es la cuenta por pagar de la otra. REDA impide configurar solo una para evitar asientos de grupo registrados a medias.
¿Te resultó útil?