
Análisis de presupuesto de la orden de compra
Antes de que una orden de compra comprometa el dinero de tu empresa, una pregunta merece una respuesta firme: ¿tiene el presupuesto espacio para esto? La ventana de Análisis de presupuesto la responde con números antes de que contabilices, y la verificación de presupuesto al contabilizar la hace cumplir. Este artículo explica la pantalla de análisis, la aritmética que hay detrás y qué ocurre cuando la respuesta es no.
Acceso que necesitarás. Emitir y contabilizar órdenes de compra requiere el conjunto de permisos Accounts Payable v2 (auxiliares y gerentes de cuentas por pagar) o Accounting Admin v2 (administradores del sistema). Los conjuntos Accounting Controller v2, Accounts Receivable v2 y Read Only v2 pueden ver, pero no crear ni contabilizar; lo mejor es dejar Omitir controles de presupuesto en manos de los administradores.
La ventana de Análisis de presupuesto
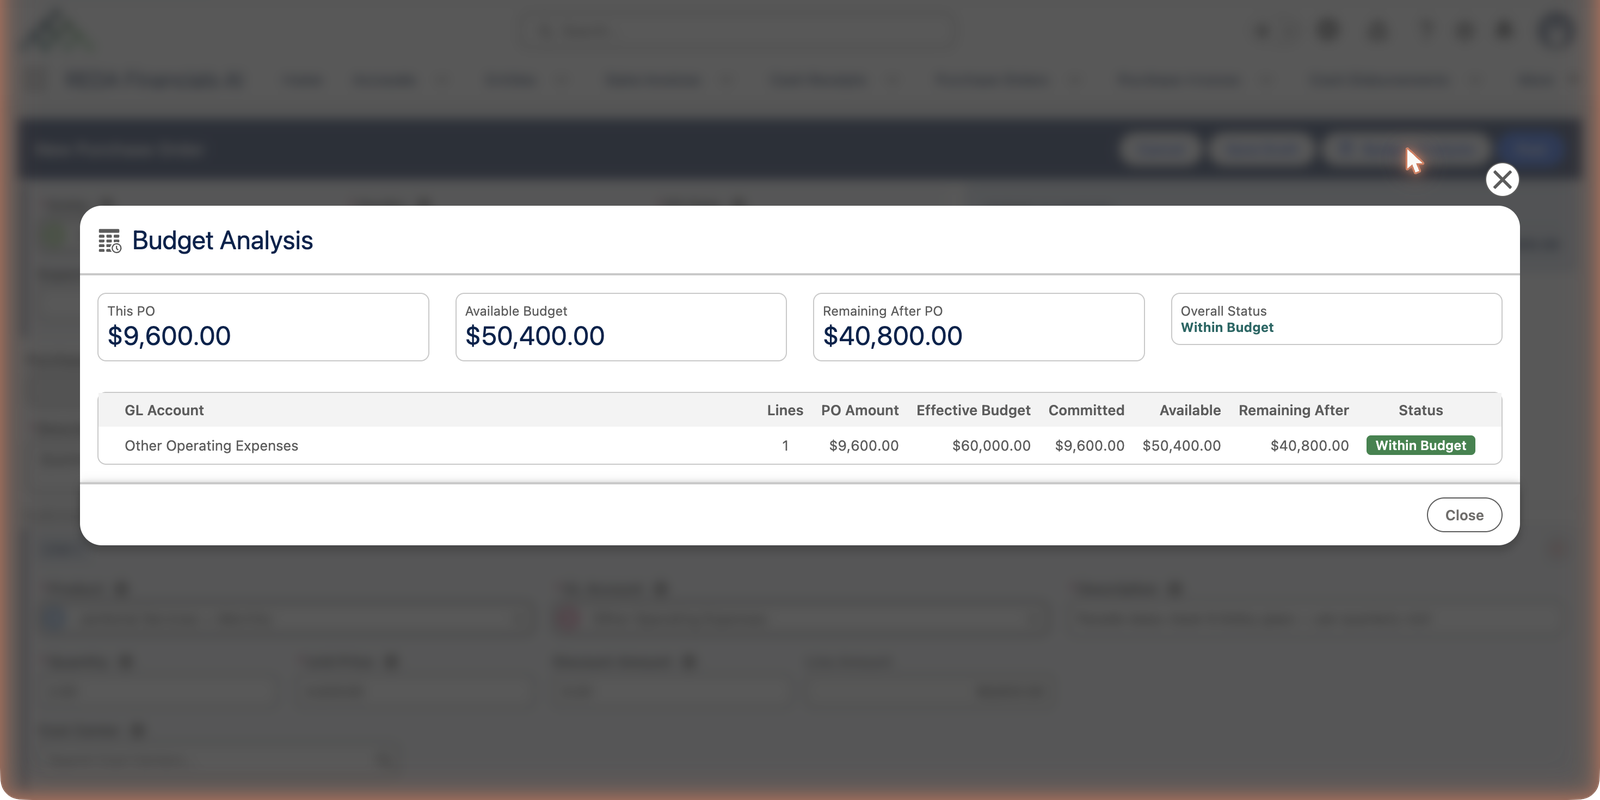
En el formulario de la orden de compra, haz clic en Análisis de presupuesto (su información sobre herramientas: analizar la disponibilidad de presupuesto para esta orden de compra). Aquí está para una orden de instalaciones de Meridian por $9,600, verificada contra el Presupuesto operativo del ejercicio 2026:
La aritmética, explicada
Cada fila hace coincidir una línea de la orden con la asignación de tu presupuesto contabilizado para ella. La coincidencia es dimensional: una línea presupuestaria se identifica por su cuenta contable más cualquier dimensión que rastree tu administrador —más comúnmente un centro de costos— y una línea de transacción consume la línea presupuestaria cuya cuenta contable y valores de dimensión coincidan exactamente con ella (un valor en blanco coincide con un valor en blanco). Así, la misma cuenta contable presupuestada por separado para dos centros de costos sigue siendo dos asignaciones distintas.
| Columna | Significado | En el ejemplo |
|---|---|---|
| Presupuesto efectivo | La asignación para esta cuenta contable, incluidas las modificaciones aprobadas. | $60,000 para gastos operativos |
| Comprometido | Dinero ya prometido en otras órdenes contabilizadas y no cumplidas. | $9,600 — una orden de instalaciones distinta y anterior |
| Disponible | Presupuesto efectivo − Comprometido − gasto real hasta la fecha. | $50,400 |
| Monto de la OC / Restante después | Lo que toma esta orden y lo que quedaría si la contabilizas. | $9,600 → quedan $40,800 |
La vida de un compromiso, de la orden a las facturas
Sigue la orden de instalaciones de Meridian por $9,600 a través del presupuesto, evento por evento — la huella total nunca supera los $9,600, solo cambia de carácter:
| Evento | Comprometido | Real | Qué ocurrió |
|---|---|---|---|
| Se contabiliza la orden (julio de 2026) | $9,600.00 | $0.00 | Se promete el valor completo de la orden — el presupuesto disponible baja $9,600 |
| Se factura la primera visita — se contabiliza la factura conciliada por $4,800 | $4,800.00 | $4,800.00 | La mitad del compromiso se liquida en gasto real; el disponible no se mueve |
| Se factura la segunda visita — se contabilizan los $4,800 finales | $0.00 | $9,600.00 | La historia presupuestaria de la orden se cierra: todo lo prometido se convirtió en todo lo gastado |
Para esto sirve la línea presupuestaria heredada de la factura conciliada — la factura sabe exactamente qué compromiso liquida, así que nada se cuenta dos veces y nada se escapa.
La exigencia al contabilizar
La ventana de análisis es un consejo; la verificación al contabilizar es la ley. Cuando contabilizas, cada línea se valida contra su línea presupuestaria coincidente:
- Dentro del presupuesto → la orden se contabiliza y el campo Verificación de presupuesto del registro muestra Dentro del presupuesto.
- Sobre el presupuesto → la contabilización se bloquea con un mensaje que nombra la cuenta y el déficit.
- Sin presupuesto coincidente → la orden se contabiliza sin verificación y Verificación de presupuesto muestra Sin presupuesto — visibilidad sin exigencia, para el gasto fuera de las cuentas presupuestadas.
La orden encuentra su presupuesto automáticamente — haciendo coincidir tu entidad, la fecha de la orden contra el período del presupuesto, y la cuenta contable de cada línea contra las líneas del presupuesto.
Cuando la respuesta es no
Tres caminos honestos hacia adelante, en el orden que vale la pena intentar:
| Opción | Cuándo |
|---|---|
| Reducir la orden | La compra puede reducirse o esperar — disminuye cantidades o divide la entrega entre trimestres. |
| Modificar el presupuesto | El gasto es correcto y el presupuesto está mal — un suplemento o transferencia mediante Movimientos presupuestarios, con su propia aprobación. |
| Omitir controles de presupuesto | Emergencias genuinas. La casilla en la orden le permite contabilizarse sobre el presupuesto — de forma visible, registrada permanentemente, y mejor dejarla en manos de los administradores. |
Errores comunes que evitar
| Error | Por qué perjudica | Haz esto en su lugar |
|---|---|---|
| Tratar la ventana de análisis como la última palabra | Los compromisos se mueven en tiempo real — la orden de un colega puede consumir el espacio entre tu verificación y tu contabilización | Trátala como un pronóstico; la verificación al contabilizar es la exigencia, sobre las cifras más recientes |
| Recurrir a Omitir controles de presupuesto como rutina | Cada omisión salta el control del que dependen los responsables de tu presupuesto — el uso habitual vuelve decorativo el presupuesto | Reduce la orden o modifica el presupuesto; reserva la omisión para emergencias genuinas |
| Ignorar un resultado Sin presupuesto | La orden se contabiliza sin verificación — el gasto fluye por una cuenta que nadie presupuestó, invisible para la exigencia | Pregúntate si la cuenta contable es la correcta; si el gasto es legítimo, haz que la cuenta se agregue al presupuesto |
| Codificar mal la cuenta contable de una línea para "encontrar espacio" | El compromiso consume la asignación de otra persona, y el costo final aterriza en la cuenta equivocada | Codifica la línea con honestidad y resuelve el déficit mediante las tres opciones de arriba |
| Fechar una orden de fin de año en el año equivocado | La orden se verifica silenciosamente contra (o no encuentra) el presupuesto equivocado | Féchala cuando el compromiso se hace realmente, y confirma con qué presupuesto coincidió el análisis |
Qué sigue
- Descripción general de los presupuestos — de dónde vienen las asignaciones.
- Exigencia de presupuesto en las OC — el control desde el lado del presupuesto.
- Crear una orden de compra — el análisis en su hábitat natural.
Preguntas frecuentes
Se activa cuando la orden tiene lo suficiente para analizar — una entidad y al menos una línea con cuenta contable e importe. Si sigue atenuado después de eso, es posible que simplemente no haya un presupuesto contabilizado que coincida con la entidad y las fechas.
La orden de otra persona llegó primero — los compromisos se mueven en tiempo real, y la verificación al contabilizar usa las cifras más recientes. Vuelve a abrir el Análisis de presupuesto para ver el panorama actualizado.
Una factura de compra lleva su propio Presupuesto, así que participa en el mismo control. Una factura conciliada con una orden hereda la línea presupuestaria de esa orden y convierte el compromiso en real — sin una segunda barrera, porque la orden fue el punto de decisión. Una factura de gasto directo sin una orden detrás lleva su propio presupuesto y registra su real directamente en la línea coincidente.
No — los borradores no comprometen nada, que es exactamente la razón por la que existe la ventana de análisis: te permite ver el impacto mientras la orden aún puede cambiar. El compromiso ocurre al contabilizar, y anular una orden no cumplida lo devuelve.
En la práctica: la menor cantidad de personas posible. Emitir órdenes requiere el conjunto de permisos Accounts Payable o Accounting Admin; la mayoría de las organizaciones mantienen la omisión como un acto deliberado de un administrador, con el motivo documentado en la orden. De cualquier manera, es visible y permanente.
¿Te resultó útil?