
Descripción de los presupuestos
Un presupuesto es una promesa que te haces en enero y tratas de cumplir para diciembre. REDA Financials convierte esa promesa en un control en tiempo real: cada cuenta de gasto recibe una asignación anual, cada orden de compra compromete una parte de ella, cada factura de proveedor convierte el compromiso en gasto real — y el sistema puede advertir, o directamente impedir, cuando una compra rompería la promesa.
Acceso que necesitarás. Cualquier conjunto de permisos de REDA Financials puede ver los presupuestos y sus cifras. Crearlos, editarlos y contabilizarlos requiere el conjunto de permisos Accounting Admin v2 o Accounting Controller v2; los conjuntos Accounts Payable v2, Accounts Receivable v2 y Read Only v2 son solo de visualización.
Los cinco números que importan
Cada línea presupuestaria — una cuenta de gasto, opcionalmente dividida por Centro de costos (y cualquier otra dimensión que tu administrador haya configurado para presupuestos) — sigue la misma aritmética:
| Número | Significado | Quién lo define |
|---|---|---|
| Importe presupuestado | La asignación original | Tú, al construir el presupuesto |
| Presupuesto vigente | Presupuestado ± enmiendas aprobadas | Calculado (consulta Movimientos presupuestarios) |
| Comprometido | Prometido a proveedores en órdenes de compra abiertas | El sistema, cuando las órdenes de compra se contabilizan |
| Real | Realmente gastado — facturado | El sistema, cuando las facturas de compra se contabilizan |
| Disponible | Vigente − Comprometido − Real. Negativo = excede el presupuesto. | Calculado, siempre actualizado |
Alrededor de esos cinco, cada línea lleva el elenco de apoyo completo — todo mantenido por el sistema salvo el primero:
| Campo | Cómo se calcula |
|---|---|
| Importe presupuestado | Lo escribes tú al construir el presupuesto; se congela una vez contabilizado; nunca es negativo |
| Aumentos aprobados / Disminuciones aprobadas | Se acumulan a partir de Movimientos presupuestarios aprobados (suplementos y transferencias entrantes / reducciones y transferencias salientes), siempre positivos |
| Importe de presupuesto vigente | Presupuestado + Aumentos aprobados − Disminuciones aprobadas — el límite de gasto vinculante |
| Importe comprometido | Valor de las líneas de orden de compra contabilizadas y aún no facturadas |
| Importe real | Valor de las líneas de factura de compra contabilizadas |
| Importe disponible | Vigente − Comprometido − Real; negativo = excede el presupuesto |
| % de utilización | (Comprometido + Real) ÷ Vigente |
| Importe de variación / % de variación | El mismo margen que Disponible, nombrado según las convenciones de informes de variación |
| Excede el presupuesto | Una casilla que se activa cuando Comprometido + Real supera Vigente — pensada para filtros de vista de lista |
| Notas | Tu comentario — supuestos, razonamiento de arrastre, casos puntuales |
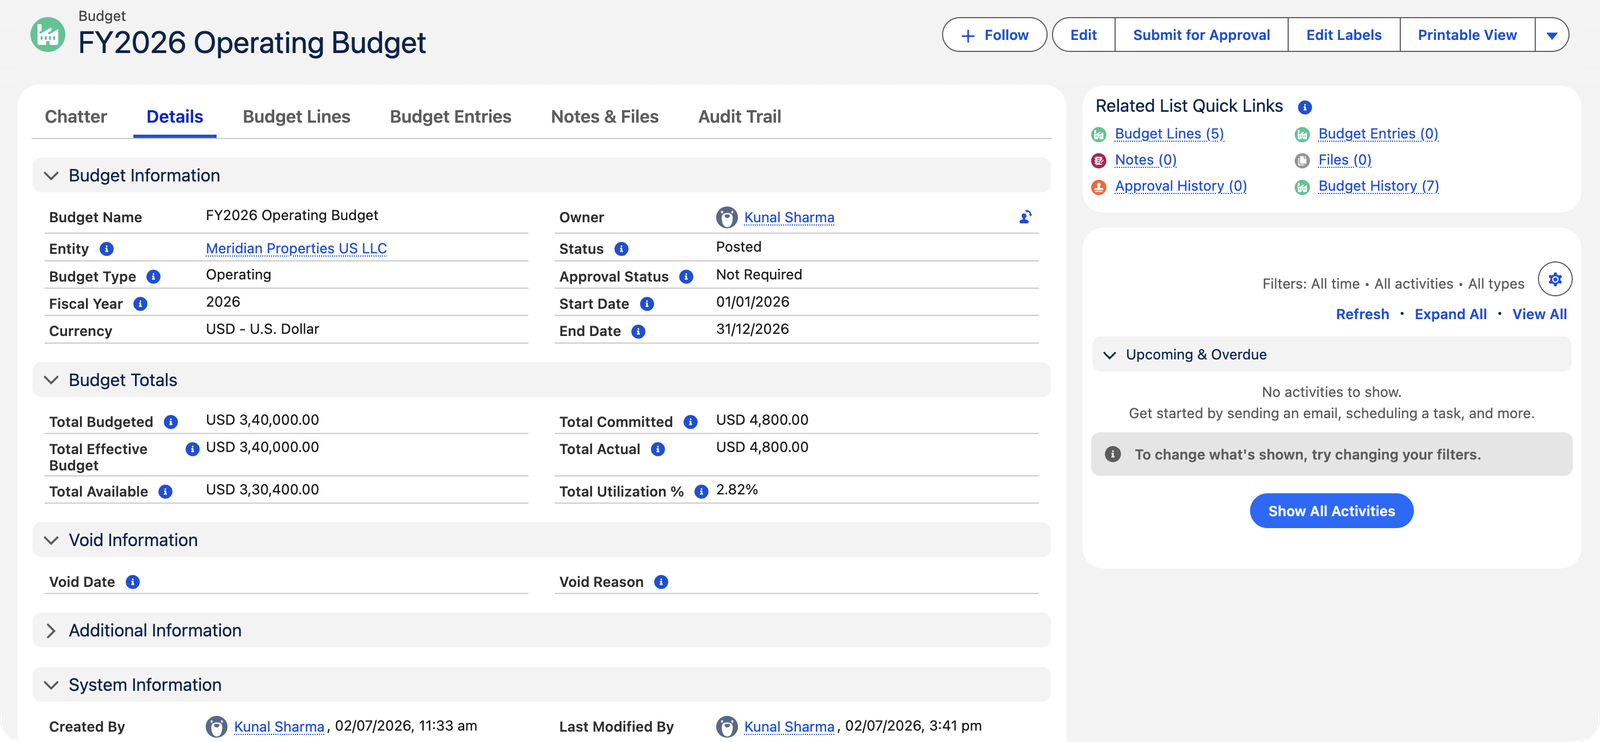
El encabezado suma las líneas: Total presupuestado, Total de presupuesto vigente, Total comprometido, Total real, Total disponible y Utilización total % — el panel Totales del presupuesto de la captura de pantalla anterior.
Cómo fluye el dinero a través de un presupuesto
Se contabiliza una orden de compra → Comprometido sube
La orden de compra de limpieza de $9,600 de Meridian reservó $9,600 de la línea Otros gastos operativos en el momento en que se contabilizó. Todavía no se gastó nada — pero el dinero no puede prometerse dos veces.
Se contabiliza la factura emparejada → Comprometido se convierte en Real
Cuando la primera factura de $4,800 de Sterling llegó y se contabilizó contra la orden de compra, esa parte pasó de Comprometido a Real. Disponible no cambió — el dinero ya estaba reservado; solo cambió de estado, de promesa a hecho. La facturación parcial mueve exactamente el importe facturado.
Se contabilizan facturas directas → Real sube de inmediato
Las facturas de compra que nunca tuvieron una orden de compra (servicios públicos, costos puntuales) se suman a Real directamente contra la línea de la cuenta correspondiente. Las correcciones recorren el mismo camino en sentido inverso: anular o reabrir una orden de compra o una factura devuelve sus importes.
Una línea, seguida a lo largo del año
La línea Otros gastos operativos de Meridian presupuesta $60,000. Observa los números mientras el contrato con Sterling Janitorial avanza a través de ella:
| Evento | Vigente | Comprometido | Real | Disponible |
|---|---|---|---|---|
| El presupuesto se contabiliza (enero) | $60,000 | $0 | $0 | $60,000 |
| Se contabiliza la orden de compra anual de $9,600 de Sterling | $60,000 | $9,600 | $0 | $50,400 |
| Se contabiliza la primera factura de $4,800 de Sterling contra la orden de compra | $60,000 | $4,800 | $4,800 | $50,400 |
Dos cosas valen la pena observar. Primero, Disponible bajó cuando se contabilizó la orden de compra, no cuando llegó la factura — el control actúa sobre la promesa. Segundo, la factura no cambió Disponible en absoluto: $4,800 se movieron de la columna Comprometido a la columna Real, la promesa se convirtió en hecho, mientras que los $4,800 restantes de la orden de compra siguen comprometidos hasta la próxima factura de Sterling. Por eso también los Totales de todo el presupuesto muestran Comprometido $4,800 / Real $4,800 / Disponible $330,400 en la captura de pantalla anterior.
Tipos y forma del presupuesto
- Tipo: Operativo, Capital o Proyecto — una entidad puede tener varios presupuestos de distintos tipos para el mismo año (Meridian mantiene un presupuesto Operativo; un presupuesto de Proyecto para la renovación del vestíbulo podría existir junto a él).
- Alcance: una entidad, un rango de fechas (típicamente el año fiscal) y una línea por cuenta de gasto — opcionalmente dividida por Centro de costos y cualquier otra dimensión que tu administrador haya habilitado para presupuestos — cada una con un importe anual. Presupuesta la misma cuenta una vez en general, o varias veces dividida por dimensión (Reparaciones para la oficina Norte y Reparaciones para la oficina Sur como dos líneas); cada combinación se presupuesta exactamente una vez.
- Rango de fechas: la Fecha de inicio y la Fecha de fin definen el período que gobierna el presupuesto — y son lo que las transacciones usan para encontrar su presupuesto. Una compra encuentra su presupuesto cuando su fecha cae dentro de este rango (misma entidad, presupuesto contabilizado).
- Año fiscal: una etiqueta de año simple (2026, como la de Meridian) usada para informes y búsqueda. Es útil para mantener el orden, pero no determina con qué presupuesto coincide una transacción — eso lo hace el rango de fechas.
- Moneda: siempre la moneda local de la entidad; las compras en moneda extranjera se convierten antes de contabilizarse.
Ciclo de vida
Borrador (constrúyelo y edítalo libremente) → Contabilizado (el presupuesto entra en vigor: las órdenes de compra pueden referenciarlo, la aplicación de control opera y las cifras se congelan — los cambios ahora ocurren mediante Movimientos presupuestarios auditables, nunca editando) → opcionalmente Anulado (retirado; ningún documento nuevo puede referenciarlo). Un presupuesto contabilizado con compromisos o gastos reales no puede volver silenciosamente a Borrador — el rastro de un presupuesto en vigor es permanente.
Las reglas que mantienen honestos a los presupuestos
Mensajes reales, citados exactamente, con la salida al lado:
| El mensaje | Qué significa / qué hacer |
|---|---|
| «No se puede modificar un presupuesto contabilizado. Usa Movimientos presupuestarios para las enmiendas.» | Las cifras contabilizadas son la promesa firmada — todo cambio pasa por un Movimiento presupuestario fechado y justificado. |
| «No se pueden modificar las líneas de un presupuesto contabilizado. Usa Movimientos presupuestarios para las enmiendas.» | El gemelo a nivel de línea: no se pueden agregar, editar ni eliminar líneas en un presupuesto en vigor. |
| «No se puede modificar un presupuesto anulado. Reábrelo como Borrador primero.» | Anulado es una posición bloqueada, no un cementerio — reábrelo si el presupuesto debe volver a existir. |
| «No se puede eliminar un presupuesto contabilizado.» | Los presupuestos contabilizados y anulados permanecen archivados; solo los borradores se eliminan. |
| «El Importe presupuestado no puede ser negativo. Usa un Movimiento presupuestario de tipo Reducción para disminuir un presupuesto aprobado.» | Los presupuestos asignan dinero, no lo adeudan — las disminuciones son enmiendas. |
| «La Fecha de fin debe ser posterior a la Fecha de inicio.» | El período debe ser un tramo real. |
| «La Entidad seleccionada está inactiva. Los presupuestos solo pueden crearse para Entidades activas.» | Las empresas retiradas no reciben planes nuevos. |
| «La moneda del presupuesto debe coincidir con la moneda funcional de la entidad (…). Los presupuestos siempre están en la moneda local de la entidad.» | Las compras en moneda extranjera se convierten a la moneda del presupuesto; el techo en sí nunca se traslada al extranjero. |
| «Este presupuesto tiene Órdenes de compra o Facturas de compra relacionadas. Usa Movimientos presupuestarios para las enmiendas en su lugar.» | La puerta de reapertura se cierra en el momento en que se compromete dinero real — consulta el ciclo de vida anterior. |
Errores comunes que evitar
| Error | Por qué perjudica | Haz esto en su lugar |
|---|---|---|
| Intentar editar las cifras de un presupuesto contabilizado | Está bloqueado — y si no lo estuviera, el rastro de auditoría mostraría una promesa reescrita en silencio | Crea un Movimiento presupuestario: suplemento, reducción o transferencia, con su motivo |
| Fechas de inicio/fin que no cubren el período en el que gastas | Las compras con fecha fuera del rango no encuentran el presupuesto — la aplicación de control simplemente nunca se activa para ellas | Define la Fecha de inicio y la Fecha de fin para que abarquen todo el período; las compras coinciden por las fechas, no por la etiqueta de Año fiscal |
| Dos presupuestos contabilizados que cubren la misma cuenta, entidad y año | Una compra solo puede respetar un techo por cuenta — cuál gobierna se vuelve ambiguo | Un presupuesto contabilizado por cuenta y por año; usa los tipos de presupuesto (Operativo vs. Capital vs. Proyecto) para bolsas genuinamente separadas |
| Presupuestar cuentas de ingresos o de pasivo | Nunca llega nada — solo los documentos de compra alimentan las cifras del presupuesto | Presupuesta las cuentas de gasto que controlas; planifica los ingresos en tus informes |
| Leer Disponible como «el efectivo que todavía tenemos» | Disponible es margen presupuestario, no saldo bancario | El efectivo vive en tus cuentas bancarias y en la conciliación; Disponible responde a «¿podemos prometer más?» |
Quién trabaja con los presupuestos
Los presupuestos pertenecen a quienes son dueños de los libros: Accounting Controller y Accounting Admin los crean, contabilizan, enmiendan y anulan. Los usuarios de AP, AR y Read Only ven el estado del presupuesto — incluidas las advertencias en sus propias órdenes de compra — pero no pueden mover las metas.
Qué sigue
- Creación de presupuestos y líneas presupuestarias — construir uno desde cero.
- Aplicación de presupuesto en órdenes de compra — modo de advertencia vs. modo de bloqueo.
- Movimientos presupuestarios (enmiendas) — cambiar un presupuesto en vigor, de forma auditable.
- Ventana de análisis de presupuesto — la verificación previa a la compra.
Preguntas frecuentes
Porque el dinero ya estaba reservado cuando la orden de compra se contabilizó. La factura convierte Comprometido en Real — un cambio de estado, no un nuevo gasto. Disponible solo baja cuando llegan promesas nuevas o facturas no planificadas.
No: un presupuesto pertenece a una sola entidad, en la moneda de esa entidad. El presupuesto a nivel de grupo es simplemente el presupuesto de cada entidad, revisado en conjunto.
Por centro de costos, sí. Una línea presupuestaria es una cuenta de gasto más, opcionalmente, un Centro de costos — y cualquier dimensión adicional que tu administrador haya configurado para presupuestos — de modo que puedes presupuestar la misma cuenta por separado para la oficina Norte y la oficina Sur como dos líneas distintas. El desglose mes a mes sigue siendo tarea de los informes: los propios períodos del presupuesto son anuales, pero tus herramientas de informes pueden segmentar lo real por mes con el detalle que necesites.
El presupuesto simplemente termina con su rango de fechas — el Disponible no gastado no se traslada a ningún lado. Construye el presupuesto del año siguiente desde cero (consulta Clonación de presupuestos para el próximo año) y retira el anterior una vez que hayan llegado sus últimas facturas.
Exclusivamente de Movimientos presupuestarios aprobados — los suplementos y las transferencias entrantes se acumulan como aumentos; las reducciones y las transferencias salientes, como disminuciones. Ambos son siempre números positivos; la fórmula del Presupuesto vigente hace la aritmética con signo. Nunca escribes ninguno de los dos campos directamente.
La utilización es (Comprometido + Real) ÷ Vigente — en Meridian, ($4,800 + $4,800) ÷ $340,000. Júzgala contra la proporción del año transcurrido y el ritmo de gasto de la línea: una cifra baja a mitad de año puede indicar disciplina o un plan que aún no ha arrancado. La vista por línea en Informes de utilización de presupuesto es donde arranca esa conversación.
Solo un Borrador — «No se puede eliminar un presupuesto contabilizado». Un presupuesto contabilizado que no debería existir se anula (con un motivo y una fecha, y queda archivado); uno que nunca fue real se elimina mientras sigue en Borrador, líneas incluidas.
¿Te resultó útil?